Datenbasis: 15 Märkte (DAX, FTSE, CAC, SMI, Dow, Nasdaq, S&P 500, Nikkei, Hang Seng, ASX 200, Gold, EURUSD, GBPUSD, USDJPY, Bitcoin), Dukascopy-Minutendaten. Suchzeitraum 5. Januar 2015 bis 30. Dezember 2022, physisch getrennter Holdout 1. Januar 2023 bis 5. Juni 2026, jeder Kandidat genau ein Holdout-Lauf. Kosten je Markt als Spread plus Slippage, außerhalb der Kassa-Zeiten erhöht. Jede Rechenkette lief zusätzlich auf Zufallsmärkten mit identischem Code. Globale Benjamini-Hochberg-Korrektur (q = 0,10) über alle Holdout-Tests. Keine Handelsempfehlung.
Die Frage war einfach: Was findet man, wenn man alles vergisst, was man zu wissen glaubt, und die Daten von vorn durchsucht? Keine eigenen Setups, keine Lieblingsideen, keine Gewichtung nach Bauchgefühl. Stattdessen jede Musterfamilie, die in Büchern, Foren und Papers als profitabel gilt, auf denselben Daten und mit denselben Regeln.
Die Regeln waren streng, weil Mustersuche sonst immer etwas findet. Wer 900.000 Varianten testet, bekommt bei einer Irrtumswahrscheinlichkeit von 5 % rund 45.000 „signifikante“ Treffer, ohne dass irgendetwas davon echt ist. Deshalb wurde jede Variante protokolliert, jede Rechenkette auf einem Zufallsmarkt gegengeprüft, und nur eine kleine Zahl vorab benannter Kandidaten durfte überhaupt in den Holdout.
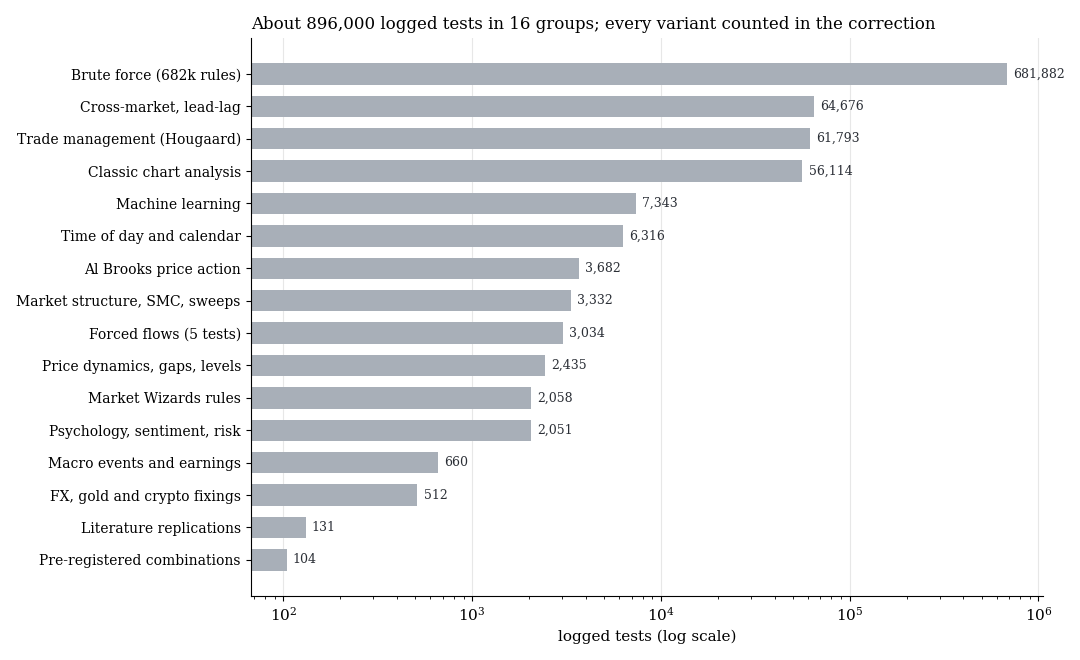
Anzahl der protokollierten Tests in den 16 Gruppen, logarithmische Skala. Jede Variante zählt in der Mehrfachtest-Korrektur mit, auch die, die schlecht aussahen.
1. Das Protokoll
| Baustein | Umsetzung |
|---|---|
| Suchzeitraum | 2015 bis 2022, nur hier durfte gesucht und optimiert werden |
| Holdout | 2023 bis Juni 2026, physisch getrennt gespeichert, je Kandidat genau ein Lauf |
| Zufallsmarkt | jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, gleiche Tagesprofile, keine Richtung |
| Protokoll | jede getestete Variante mit Stichprobe, Mittel und t-Wert in einem Ledger |
| Benchmarks | Random Walk, Placebo-Tage, Placebo-Level, Einstieg ein bis zwei Minuten später, Kosten mal 1,5 |
| Nachprüfung | jeder Kandidat von einer unabhängigen Neu-Implementierung reproduziert, bevor er in den Holdout durfte |
| Korrektur | Benjamini-Hochberg über alle Holdout-Tests gemeinsam |
Der Zufallsmarkt war das wichtigste Werkzeug. Er hat dieselbe Volatilität, dieselben ruhigen und hektischen Stunden, dieselben Sprünge, aber keine Richtung. Jede Regel, die dort Geld verdient, misst die Rechenkette, nicht den Markt. Wie wirksam dieser Schutz ist, zeigt die Studie zum Zufallsmarkt als Lineal: Unsere eigene ältere Backtest-Kette verdiente dort bis zu 0,5 R pro Trade.
2. Die Familien und ihre Ergebnisse
| Familie | Was geprüft wurde | Ergebnis | Studie |
|---|---|---|---|
| Kerzenmuster | Engulfing, Pin Bar, Doji, Inside Bar, NR7 und Verwandte | Zufallsniveau | Kerzenmuster |
| Formationen | Schulter-Kopf-Schulter, Doppeltop, Dreiecke, Flaggen | Zielquote wie im Random Walk (46,5 zu 46,8 %) | Formationen, Measured Moves |
| VWAP und Indikatoren | VWAP-Bänder, RSI, MACD, Bollinger, Konfluenzen | außerhalb Bitcoin keine Variante netto t ≥ 3 | VWAP und Indikatoren |
| Al Brooks | Always-in, H2/L2, Keile, gescheiterte Ausbrüche | „80 % der Ausbrüche scheitern“ = Zufallsquote 80,3 % | Al Brooks |
| Hougaard | 3.780 Management-Politiken | Management allein auf dem Zufallsmarkt = minus Kosten | Hougaard |
| Market Wizards | Raschke, Williams, Crabel, Sperandeo, Fisher, Schwartz | 54 Treffer bei p < 0,05, rund 51 erwartet | Market Wizards |
| Marktstruktur | Retest, Sweeps, FVG, Order Blocks, OTE, Silver Bullet | echte Level werden nicht öfter retestet als erfundene; 0 von 3.308 Regeln bestehen | Smart Money Concepts |
| Preisdynamik | Gaps, Schocks, Opening Range, Level, runde Zahlen | Random Walk; runde Zahlen brechen öfter als Placebo-Level | Gaps und Level |
| Umkehrpunkte | Overnight-Range und Vortagesschluss | Häufung = Aufenthalts-Artefakt | Overnight-Range |
| Uhrzeit und Kalender | Drift-Karte, Wochentag, Monatswechsel, Verfall | kein Index-Fenster netto positiv | Uhrzeit und Kalender |
| Erste gegen letzte Stunde | „Anfang wie Ende“ | Übereinstimmung 48 bis 51 % | Erste und letzte Stunde |
| Makro-Termine | FOMC, NFP, CPI, EZB, Earnings | intraday Zufallserwartung | Makro-Termine |
| Märkte untereinander | Lead-Lag, Übergaben, Relative Value | echt, aber höchstens 0,58-mal so groß wie die Kosten | Lead-Lag |
| Psychologie und Risiken | Angst-Spitzen, Sentiment, Geopolitik, Mond | Zufallsmärkte liefern mehr starke Ergebnisse | Psychologie |
| Einzelidee | Nasdaq fällt um 8 Uhr, Retest shorten | in allen Varianten negativ | Nasdaq-Retest |
| Literatur | sieben Paper-Anomalien vorregistriert nachgebaut | brutto 40 bis 80 % der Paper-Größe, netto null | Literatur |
| Machine Learning | 98 Merkmale, Ridge und XGBoost, Walk-Forward | Out-of-Sample-IC +0,004 bis +0,006 | Machine Learning |
| Brute Force | 682.000 Regeln, 20 Zufallssuchen | bester Fund schlechter als der typische Zufallsfund | Brute Force |
| Fixings | London, Gold, Bitcoin, Yuan, EZB | kein Edge | Fixings |
| Weitere Zwangsflüsse | Volatilitäts-Zielfonds, japanischer Bilanzstichtag | kein Edge | Zwangsflüsse |
| Index-Umstellungen | Schlussauktion an Stichtagen | FTSE global bestätigt | Index-Stichtage |
| Tokio-Fix | Dollar-Kauf japanischer Firmen um 09:55 | lokal bestanden, global nicht, Vorwärtstest | Tokio-Fix |
3. Der Holdout
Aus allen Familien schafften es 19 Kandidaten in den Holdout. Im Suchzeitraum sahen alle plausibel aus, mit t-Werten zwischen 2,2 und 4,9. Genau das erwartet man, wenn man aus Hunderttausenden Varianten die besten auswählt. Der Holdout zeigt, was davon Selektion war.
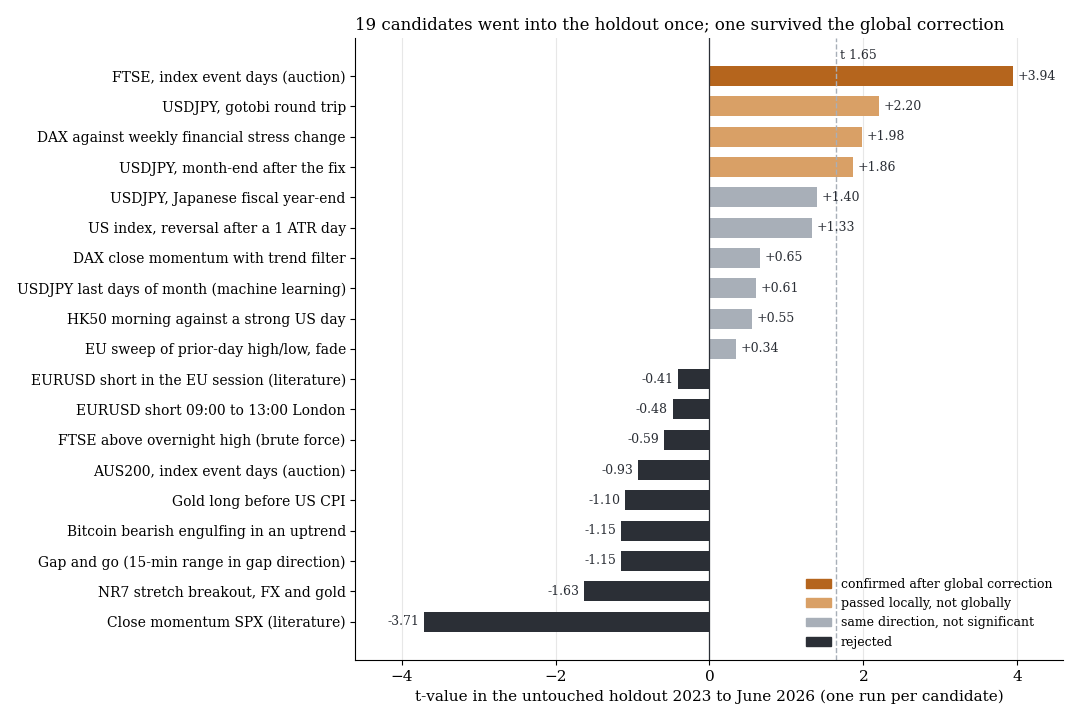
t-Wert je Kandidat im unberührten Holdout 2023 bis Juni 2026, je ein Lauf. Orange: nach globaler Korrektur bestätigt. Hell: lokal bestanden, global nicht. Grau: richtungsgleich, aber nicht signifikant. Dunkel: verworfen.
| Ausgang | Anzahl | Beispiele |
|---|---|---|
| global bestätigt (q = 0,0008) | 1 | FTSE an Index-Stichtagen, +11,5 bps je Stichtag, t 3,9 |
| lokal bestanden, global nicht (q 0,13 bis 0,15) | 3 | zwei Tokio-Fix-Regeln, eine Finanzstress-Regel mit Verdacht auf Revisions-Lookahead |
| richtungsgleich, nicht signifikant | 6 | US-Umkehr nach großem Vortag (65 % aus einem Tag) |
| verworfen | 9 | darunter ein Schlussmomentum aus der Literatur, das im Holdout signifikant umgekehrt lief (t −3,7) |
Der interessanteste Fall ist das Zwillingspaar der Index-Stichtage. Sydney war im Suchzeitraum stärker (t 3,4) und starb im Holdout. London war schwächer (t 2,3) und überlebte. Das ist ein Grund, auch den einen Fund vorsichtig zu behandeln.
4. Was übrig blieb
Zwei Dinge haben eine Gegenpartei, die zu einem festen Zeitpunkt handeln muss, und beide zeigen in allen Kontrollen in dieselbe Richtung:
- Index-Stichtage im FTSE: Passive Fonds handeln Umstellungen in der Schlussauktion. Holdout +11,5 bps je Stichtag, mit echten Broker-Ticks +11,9 bps, rund acht Termine im Jahr. Zur Studie.
- Tokio-Fix in USDJPY: Japanische Firmen kaufen Dollar um 09:55. Mit echten Ticks +4,5 bis +5,6 bps je Trade, global nicht bestätigt, vorregistrierter Vorwärtstest bis September 2027. Zur Studie.
Dazu kommen Strukturen, die echt sind, aber nicht handelbar: Trends setzen sich ab einer Bewegung von 0,3 bis 0,5 ATR in 52 bis 54 % der Fälle fort statt in 50 %. Märkte laufen einander messbar voraus. Runde Zahlen werden häufiger durchbrochen als erfundene Level. Alles davon ist kleiner als der Spread eines CFD.
5. Was das heißt
Richtungsmuster auf CFD-Minutendaten sind nach Kosten leer. Das gilt für die klassischen Chartmuster genauso wie für die Methoden bekannter Trader und für Machine Learning. Übrig bleibt, was einen Mechanismus hat: jemand, der zu einem festen Zeitpunkt handeln muss, unabhängig vom Preis. Diese Edges sind klein und selten, dafür verschwinden sie nicht, weil jemand anderes sie auch kennt.
Die zweite Lehre betrifft das Werkzeug. Die größte Fehlerquelle war nicht der Markt, sondern die Rechenkette. Wer einen Backtest nicht auf einem Zufallsmarkt gegenprüft, kann nicht unterscheiden, ob er den Markt oder seine Simulation misst.
6. Grenzen
- Mechanische Regeln auf CFD-Minutendaten mit festen Kosten. Diskretion, Orderbuch, Futures-Kosten und mehrtägige Haltedauer lagen außerhalb des Rahmens.
- Teststärke des Holdouts. 3,4 Jahre reichen nicht, um echte Effekte von 1 bis 2 Basispunkten zu bestätigen oder auszuschließen. „Nicht gefunden“ heißt „nicht als Regel mit positivem Erwartungswert nachweisbar“.
- Muster, die erst ab 2023 entstanden sind (etwa durch den Boom der Null-Tages-Optionen), kann dieses Design nicht finden. Das war der bewusste Preis für einen sauberen Holdout.
- BID-Daten erzeugen Schein-Effekte um den Rollover (17:00 New York) und die Wiedereröffnung von Gold. Diese Fenster wurden gesperrt oder mit echten Spreads gerechnet.
- Revidierte Makrodaten erzeugen Lookahead, wenn man keine Echtzeit-Stände verwendet. Der eine betroffene Kandidat ist entsprechend markiert.
Nachtrag vom 6. Oktober 2026
Seit dem Scan sind elf Folgemessungen hinzugekommen: eigene Regeln auf der korrigierten Rechenkette und auf echten Ticks, News-Handel, höhere Zeitebenen nach CFD-Finanzierung, Daten jenseits des Preises, weitere Zwangsflüsse. Der Zähler steht jetzt bei 41 Holdout-Tests für Handelsregeln, dazu vier Tests für Filter, die nur die Schwankungsbreite vorhersagen. Nach der globalen Mehrfachtest-Korrektur über alle 41 Regeln bestehen zwei: der Index-Stichtag im FTSE 100 (q 0,002) und der RSI(2)-Rücksetzer-Kauf auf US-Index-CFDs (q 0,003, mit Vorbehalten: unter verwandten Regeln ausgewählt, in Risikoeinheiten klein). Alles andere liegt bei q ≥ 0,14. Die vier Filter (VIX-Terminstruktur, VVIX, niedriges Dealer-Gamma) bestehen als Vorhersage der Breite der nächsten Sitzung, nicht der Richtung.
Die Folgemessungen: Unsere eigenen Ausbruchsregeln, neu gemessen, Nacht-Ausbrüche in Asien-Indizes und Gold, News-Handel in Gold und Bitcoin, Swing-Muster nach CFD-Finanzierung, VIX-Kurve, VVIX und Dealer-Gamma, Der Nacht-Effekt mit CFDs, RSI(2)-Rücksetzer auf Index-CFDs, Zwangsflüsse, zweite Runde, Gold-Trendfolge ist Marktrendite, Die erste 5-Minuten-Kerze und die +982 %, Der Tag nach großen US-Bewegungen.
Nachtrag vom 8. Oktober 2026
Vier weitere Messungen sind hinzugekommen: verbreitete Trader-Ideen zu Charm, Doppeltops mit Liquiditäts-Sweep, Fibonacci-Zielen und der 15:50-Uhr-Regel, Bitcoin am Wochenende, im Orderbuch und an Liquidations-Leveln, die Größe der Bewegung nach dem Open und der Expected Move aus Optionspreisen. Keine davon liefert eine handelbare Regel.
Korrektur zur Zählung vom 6. Oktober: Dort nannten wir 41 Holdout-Tests für Handelsregeln. Die 17 Holdout-Prüfungen der Bitcoin-Studie fehlten in dieser Zahl. Mit ihnen und einer Beobachtung aus der Expected-Move-Studie sind es jetzt 59. Nach der globalen Mehrfachtest-Korrektur bestehen weiterhin genau zwei: der Index-Stichtag im FTSE 100 mit q 0,002 und der RSI(2)-Rücksetzer-Kauf auf US-Index-CFDs mit q 0,005.
Die neuen Messungen: Charm, Doppeltop-Sweep, Fibonacci-Ziele und 15:50 Uhr, Bitcoin: Wochenende, Orderbuch und Liquidations-Level, Nach starker Vor-Open-Stunde ein größerer Open, Der Expected Move aus Optionspreisen.
Nachtrag vom 20. Oktober 2026
Neun weitere Messungen sind hinzugekommen: die veröffentlichten Überhänge der Eröffnungs- und Schlussauktion (SPY, QQQ und 20 Nasdaq-100-Aktien, Daten von Databento), drei frei verfügbare Alternativdaten (FINRA-Leerverkaufsquote, SPY-Fondsflüsse, Wikipedia-Aufrufe) und die Kreuzung von EMA(9) und VWAP. Alle waren vorab registriert, keine liefert eine handelbare Regel. Eine einzige, die Schluss-Imbalance der Nasdaq-100-Aktien, bestand den Suchzeitraum (t 2,6) und fiel im Holdout auf null.
Zur Zählung: Seit dem 8. Oktober sind 19 Holdout-Tests für Handelsregeln hinzugekommen, sechs aus weiteren Zwangsflüssen (Steuertermine, Spot-Bitcoin-ETF-Flüsse, Stock Connect, CAC 40 und SMI am Stichtag), zwölf Prüfungen von Filtern und Ausstiegen an unseren eigenen Tagesregeln und die Nasdaq-Imbalance dieser Runde. Damit stehen 78 Regel-Holdouts, dazu vier Filter-Tests. Nach der globalen Mehrfachtest-Korrektur über alle 82 bestehen weiterhin genau zwei Regeln: der Index-Stichtag im FTSE 100 (q 0,001) und der RSI(2)-Rücksetzer-Kauf auf US-Index-CFDs (q 0,003). Die nächstbeste Regel liegt bei q 0,14.
Die neuen Messungen: Schlussauktion von SPY, Eröffnungsauktion von SPY, Schluss-Imbalance der 20 größten Nasdaq-100-Aktien, QQQ-Schlussauktion über die Nasdaq, QQQ-Eröffnungsauktion über die Nasdaq, FINRA-Leerverkaufsquote, SPY-Fondsflüsse, Wikipedia-Aufrufe zu Crash und Rezession, EMA9 kreuzt den VWAP.
Nachtrag vom 21. Oktober 2026
Zwei weitere Messungen: die Rücksetzer-Familie um RSI(2) auf zwölf Märkten außerhalb der US-Indizes und die US-Staatsanleihe-Auktionen. Die Rücksetzer-Regeln bestanden den Suchzeitraum mit 23 Kandidaten, im Holdout hielt keiner. Die Auktionen verfehlten schon das Tor im Suchzeitraum. Vor dem Holdout prüfen wir jetzt jeden Kandidaten auf echten CFD-Minutendaten. Dabei fiel ein Datenfehler in freien EURUSD-Tageskerzen auf (t 16, auf CFD-Minuten null).
Zur Zählung: Mit den 23 Holdouts der Rücksetzer-Studie stehen 101 Regel-Holdouts, dazu vier Filter-Tests. Nach der globalen Mehrfachtest-Korrektur über alle 105 bestehen weiterhin genau zwei Regeln: der Index-Stichtag im FTSE 100 (q 0,001) und der RSI(2)-Rücksetzer-Kauf auf US-Index-CFDs (q 0,004). Die nächstbeste Regel liegt bei q 0,17.
Die neuen Seiten: Rücksetzer-Regeln auf 15 Märkten, US-Staatsanleihe-Auktionen, Unser Ablauf seit Oktober 2026.
Nachtrag vom 26. Oktober 2026
Neun weitere Studien seit dem 21. Oktober, dazu ein Nachtrag. Ruhige Aufwärtstrends, die sich beschleunigen, der Climax-Fade, der EIA-Lagerbericht und die schwache Woche vor dem Freitag verfehlten das Tor im Suchzeitraum, das Volumenprofil zeigte keinen Unterschied zu einem Zufalls-Level. Bei vier Regeln haben wir auf unsere Entscheidung trotzdem einen einzelnen Holdout gerechnet, als gekennzeichnete Ausnahme ohne bestandenes Tor: die Umkehr nach der Intraday-Beschleunigung, EMA9 × VWAP nur bei hohem VIX und die S&P-500-Aufnahmen ab Wirksamkeit und gespiegelt ab Ankündigung. Keine hielt. Der RSI(2)-Rücksetzer auf S&P-500-Aktien bestand dagegen das Tor und den Holdout (t 2,00), liegt nach der globalen Korrektur aber bei q 0,22.
Zur Zählung: Stand 23. Oktober 2026 stehen 106 Regel-Holdouts, dazu vier Filter-Tests. Nach der globalen Mehrfachtest-Korrektur über alle 110 bestehen weiterhin genau zwei Regeln: der Index-Stichtag im FTSE 100 (q 0,0015) und der RSI(2)-Rücksetzer auf US-Index-CFDs (q 0,0044). Die nächstbeste Regel liegt bei q 0,18.
Die neuen Seiten: ruhige Aufwärtstrends, die sich beschleunigen, die Beschleunigung im Intraday, der Climax-Fade, der EIA-Lagerbericht, die schwache Woche vor dem Freitag, das Volumenprofil (POC), die S&P-500-Aufnahmen, Einzelaktien-Ereignisse nach Zahlen, der RSI(2)-Rücksetzer auf S&P-500-Aktien, EMA9 × VWAP mit Hoch-Volatilitäts-Test.
Nachtrag vom 11. November 2026
Dreizehn weitere Studien seit dem 26. Oktober. Zehn davon sind vorregistrierte Regeltests, keiner ergibt nach Kosten einen Vorteil. Am Tor im Suchzeitraum scheiterten die Fibonacci-Konfluenz, Overnight-Kalendereffekte, der TWAP an Trendtagen in beiden Richtungen, nachbörsliche Earnings-Ausbrüche, alternative Daten vor Quartalszahlen, der Liquiditätsabzug auf Gold-Ticks, Fehlausbrüche aus der Overnight-Range, der Kanal-Bruch und Insider-Käufe auf CFD-Basis. Bei den Insider-Käufen bestätigte der Holdout nur den Überschuss des ersten Tages vor Kosten (t 5,03), netto bleibt nichts. In der Studie zu Positionsgröße und Ausstieg nach Volatilität bestand ein Kandidat den Suchzeitraum und lag im Holdout bei t 0,09. Zwei Studien sind beschreibend: Böden nach Abverkäufen und statistische Arbitrage mit S&P-500-Aktien; der Doppelboden ist ein Strukturtest gegen den Zufallsmarkt.
Zur Zählung: Stand 11. November 2026 stehen 108 Regel-Holdouts, dazu vier Filter-Tests. Darin enthalten ist eine Nachprüfung vom 27. Oktober, die wir hier bisher nicht mitgezählt hatten, und der Volatilitäts-Kandidat. Nach der globalen Mehrfachtest-Korrektur über alle 112 bestehen weiterhin genau zwei Regeln: der Index-Stichtag im FTSE 100 (q 0,0015) und der RSI(2)-Rücksetzer auf US-Index-CFDs (q 0,0045). Die nächstbeste Regel liegt bei q 0,19.
Die neuen Seiten: die Fibonacci-Konfluenz, Overnight-Kalendereffekte und 02:00 bis 06:00, der TWAP an Trendtagen, nachbörsliche Earnings-Ausbrüche, Insider-Käufe, alternative Daten vor Quartalszahlen, Böden nach Abverkäufen, der Liquiditätsabzug auf Gold-Ticks, Positionsgröße nach Volatilität, der Doppelboden mechanisch, statistische Arbitrage, der Fehlausbruch aus der Overnight-Range, der Kanal-Bruch.
Nachtrag vom 14. November 2026
Eine weitere Studie, diesmal auf gekauften Orderbuch-Daten: Market-Maker-Spuren im ES-Orderbuch, 40 Tage, jede einzelne Order. Der Rückzug der Market Maker nach Verlusten ist sichtbar, verfehlt aber in der Suchhälfte das Tor (t −2,7 statt −3). Nach einseitigen Fluss-Schüben ist die Richtung ein Münzwurf. Weil kein Kandidat das Tor bestand, wurde keine Regel in einen Holdout gegeben; die Zählung bleibt bei 108 Regel-Holdouts.
📄 Vollständige Studie als PDF: 10 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.