Datenbasis: DAX, FTSE, CAC, SMI, Dow, NQ, SPX, JPN225, AUS200, EURUSD, GBPUSD, USDJPY und Gold; Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022, jede Regel einmal gerechnet. Einen Holdout 2023 bis Juni 2026 bekamen nur die drei Regeln, die in der Suche übrig blieben (je ein Lauf). Kosten: Spread plus Slippage je Markt, Round-Trip etwa 1 bis 5 bps, Indizes außerhalb der Kassa ×2,5. Benchmarks: Zufallsmärkte (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, keine Richtung), Placebo-Level, „immer long“. Keine Handelsempfehlung.
Was in einer Fachzeitschrift steht, gilt als geprüft. Die Paper liefern eine Erklärung, t-Werte über 4 und eine Rendite in Prozent. Die meisten rechnen keinen Spread und enden Jahre vor heute. Nach der Veröffentlichung nutzen sich Effekte ab: McLean und Pontiff finden bei Aktien-Anomalien rund 58 % weniger Rendite.
Wir haben sieben Paper gelesen, die Regel jedes Papers vor dem ersten Lauf schriftlich festgelegt und einmal auf unseren Minutendaten gerechnet. Ein achtes Paper, Ito und Yamada zum Yen-Fixing, läuft als vorab registrierter Vorwärtstest weiter: Tokio-Fix-Studie.
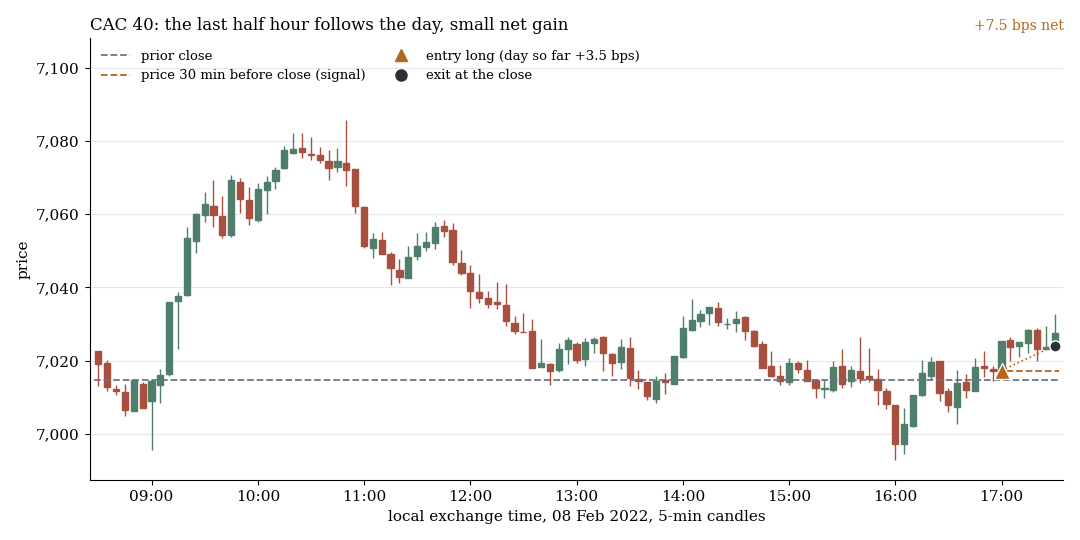
Regel von Baltussen et al. (2021): Liegt der Markt 30 Minuten vor Schluss über dem Vortagesschluss, geht die Regel für die letzte halbe Stunde long, sonst short. CAC 40, 8. Februar 2022: Tagesrendite +3,5 bps, Ergebnis nach Kosten +7,5 bps.
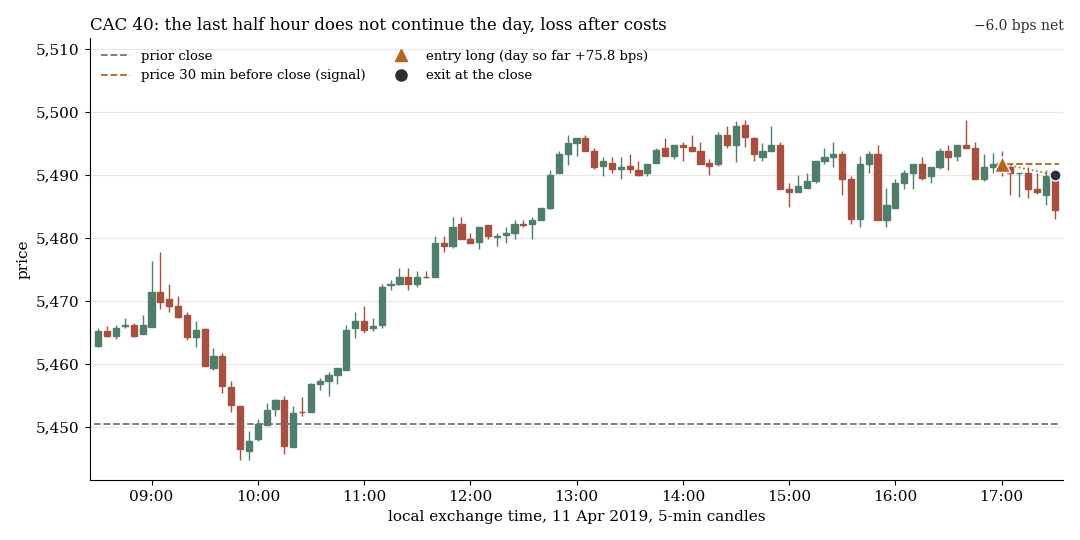
CAC 40, 11. April 2019: Der Tag lief +75,8 bps ins Plus, die letzte halbe Stunde setzte ihn nicht fort, Ergebnis nach Kosten −6,0 bps. Beide Beispiele stammen aus der Suchperiode 2015–2022 und wurden mit festem Seed zufällig aus allen erkannten Fällen gezogen, nicht ausgesucht.
1. Was von den sieben Paper übrig bleibt
| Paper | Im Paper | Unser Brutto | Unser Netto |
|---|---|---|---|
| Baltussen et al. (2021): letzte halbe Stunde folgt dem Tag | Sharpe 1,73, 6,9 % p. a. | +1,15 bps pro Tag (t 3,5), rund 40 % des Papers | −1,89 bps (t −5,7) |
| Lucca/Moench (2015): Anstieg vor FOMC-Terminen | +49 bps in 24 Stunden (t > 4,5) | +19,8 bps (t 2,3), ohne die 5 besten Tage t 0,5; intraday +0,6 bps (t 0,15) | 24 Stunden +16,9 bps (t 1,8); intraday −2,2 bps (t −0,4) |
| Breedon/Ranaldo (2013): EUR/USD fällt in der Europa-Sitzung | −0,084 (annualisierte Log-Rendite) | −0,067, also 80 %; +2,65 bps pro Tag (t 4,1) | +1,50 bps (t 2,35); Holdout −0,34 bps (t −0,41) |
| Osler (2003, 2005): Kurse kehren an runden Zahlen um | Umkehr häufiger als an beliebigen Leveln | Abprall 43,8 % statt 47,5 % am Placebo-Level (t −5,3) | Fade am Level −2,8 bps (t −28) |
| Lou/Polk/Skouras (2019): Trendfolge verdient nur über Nacht | 1,40 % pro Monat (t 3,24) | Overnight +0,9 bps (t 0,8), intraday −1,8 bps (t −1,7) | intraday −4,6 bps (t −4,3) |
| Etula et al. (2020): Monatsend-Liquidität, danach Umkehr | Verkaufsdruck, dann Erholung | Umkehrtage long +4,7 bps (t 1,3) | +1,7 bps (t 0,45) |
| Boyarchenko et al. (2023): Overnight-Drift | +1,5 bps pro Tag (t 7,1) | +1,20 bps (t 2,9), seit 2017 etwa null | −5,5 bps (t −13,4) |
Brutto wiederholen sich vier im Kern: Baltussen, Lucca/Moench im Paper-Fenster, Breedon/Ranaldo auf EUR/USD und Boyarchenko, meist mit 40 bis 80 % der publizierten Größe. Osler stimmt nur zur Hälfte, Lou/Polk/Skouras und Etula wiederholen sich nicht. Netto trägt keiner. Die intraday handelbaren Effekte liegen bei 1 bis 3 bps, ein Round-Trip kostet 1 bis 5 bps.
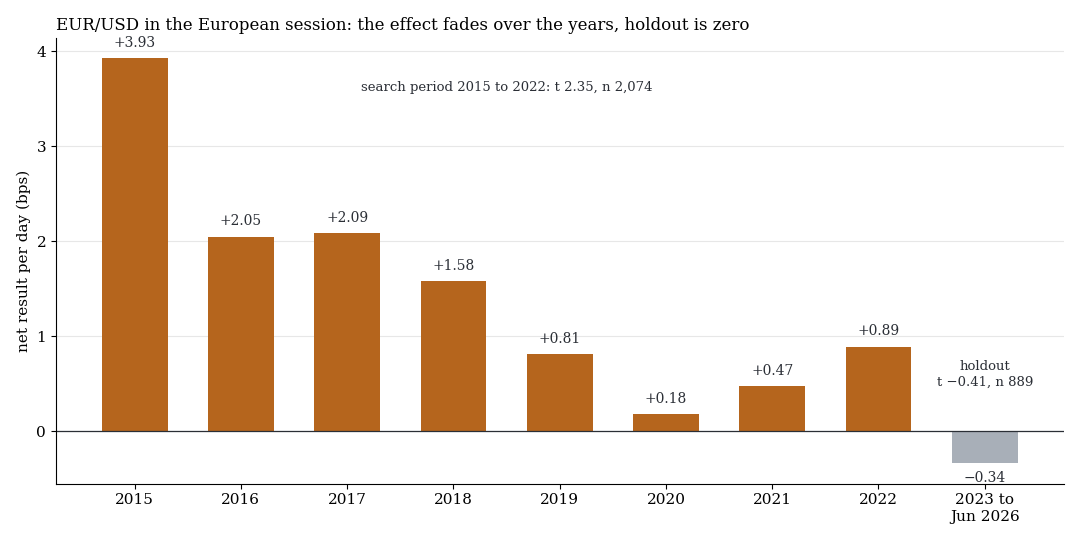
Breedon/Ranaldo auf EUR/USD: Nettoergebnis pro Tag je Jahr der Suchperiode (orange) und im Holdout 2023 bis Juni 2026 (grau). Suchperiode t 2,35 bei 2.074 Tagen, Holdout t −0,41 bei 889 Tagen.
2. Die letzte halbe Stunde: brutto klein, netto negativ, im Holdout umgekehrt
Baltussen et al. erklären die Regel mit Optionshändlern, die vor Schluss in Richtung des Tages absichern müssen.
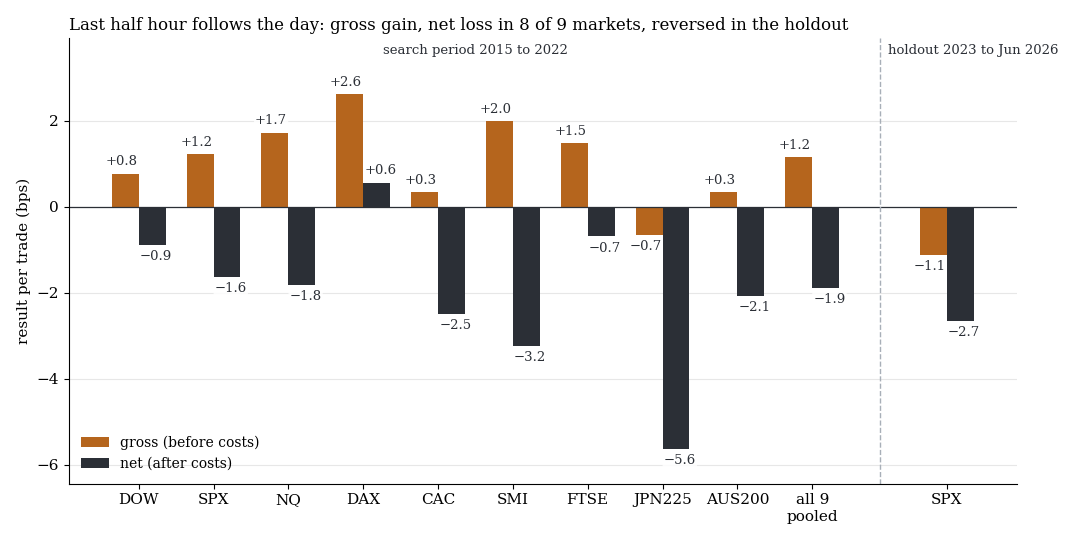
Orange: Ergebnis pro Trade vor Kosten, dunkel: nach Kosten. Links die neun Indizes der Suchperiode 2015–2022 und gepoolt (16.731 Trades), rechts der Holdout auf dem SPX (788 Handelstage, 2023 bis Juni 2026).
Gepoolt liegt die Regel brutto bei +1,15 bps (t 3,5), in Europa bei +1,60 bps (t 4,1). Nach Kosten bleiben −1,89 bps (t −5,7). Nur der DAX ist netto positiv (+0,56 bps, t 0,72), und der Effekt hängt an 2020.
Im Holdout auf dem SPX (ein Lauf) sind es −2,65 bps pro Trade, t −3,71, Trefferquote 43,0 %. Das ist nicht Rauschen um null. Der Markt drehte am Schluss eher gegen die Tagesrichtung (brutto −1,12 bps), und 94 % zufälliger Richtungen schlugen die Regel. Ob Null-Tage-Optionen damit zu tun haben, ist eine Vermutung, die wir nicht getestet haben.
Die Gamma-Bedingung des Papers (Momentum nur bei Short-Gamma der Optionshändler) konnten wir nicht prüfen: Unsere Gamma-Datei meldet fast jeden Tag Short-Gamma, 2021–2022 an 498 von 502 Tagen. Der Holdout war faktisch die unbedingte Regel.
3. Runde Zahlen: Kurse brechen durch statt abzuprallen
Osler erklärt Support und Widerstand mit Orders: Take-Profit-Aufträge häufen sich an runden Zahlen, Stop-Aufträge knapp dahinter. Kurse sollten dort häufiger umkehren und nach einem Durchbruch beschleunigen.
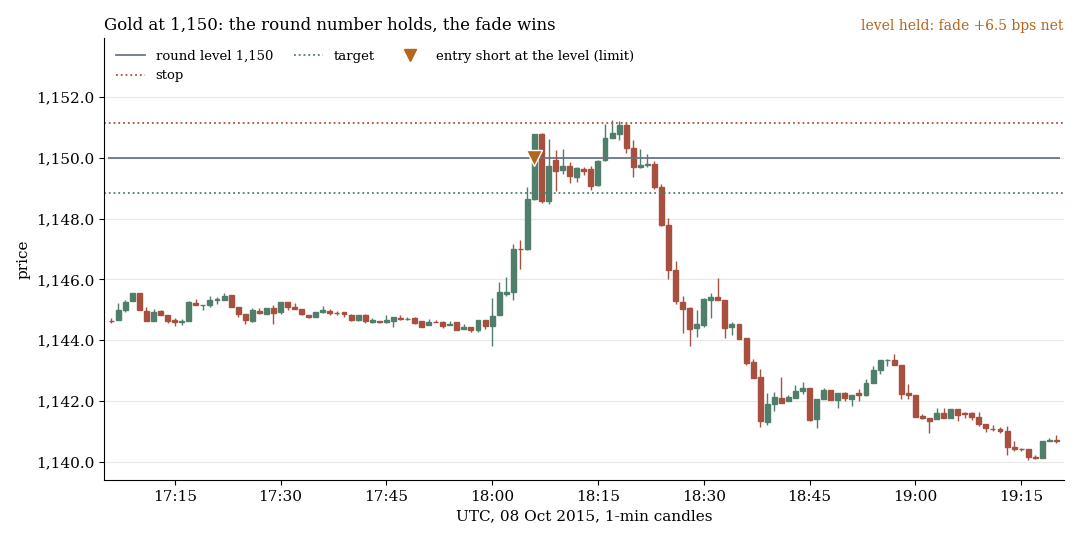
Gold, 1-Minuten-Kerzen, 8. Oktober 2015 (UTC): erste Berührung von 1.150 an diesem Tag, der Kurs prallt ab. Der Fade (Short am Level, Bracket ±10 bps) gewinnt +6,5 bps netto.
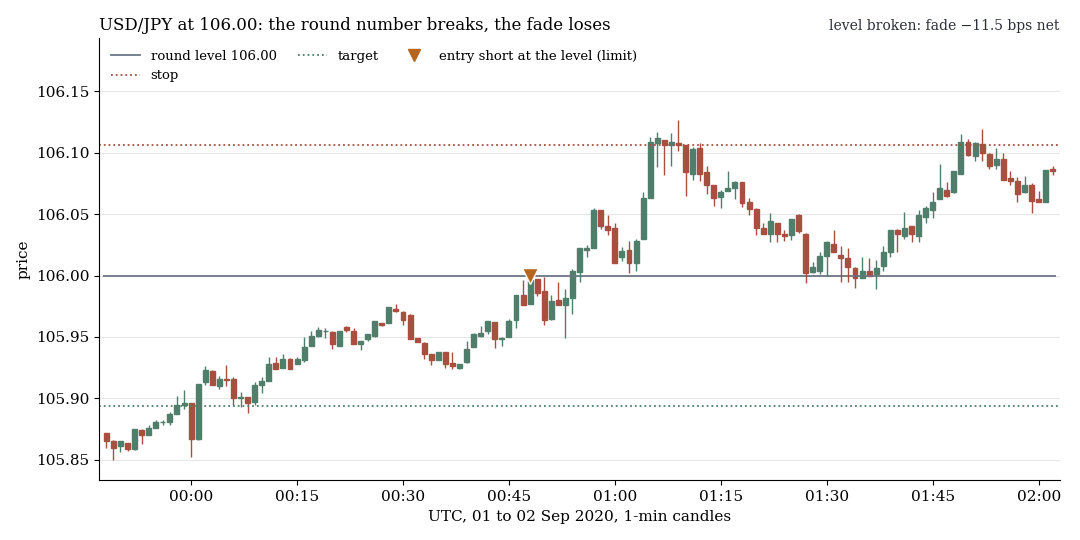
USDJPY, 2. September 2020 (UTC): erste Berührung von 106,00, der Kurs bricht durch, der Fade endet bei −11,5 bps netto. Beide Beispiele aus der Suchperiode, mit festem Seed zufällig gezogen.
Wir haben 9.474 erste Berührungen runder Level in EURUSD, GBPUSD, USDJPY und Gold gegen 19.502 Placebo-Berührungen gestellt (Level auf Viertel- und Dreiviertel-Schritten zwischen den runden Zahlen). Der Abprall ist an runden Zahlen seltener: 43,8 % gegen 47,5 % (t −5,3), in allen acht Jahren, auf dem Zufallsmarkt ohne Unterschied. Die zweite Vorhersage hält: In den 15 Minuten nach dem Kreuzen läuft der Kurs in Kreuzungsrichtung um +0,89 bps weiter als nach Placebo-Leveln (t 4,0). Ein Trade darauf endet netto bei −1,63 bps (t −9,8), der Fade am Level bei −2,8 bps (t −28). Praktisch bleibt ein Ausführungshinweis: Stops nicht knapp hinter eine runde Zahl legen.
4. Kombinationen: Filter heben das Brutto, nicht über die Kosten
Echte Effekte sind klein. Deshalb haben wir acht Kombinationen vorab festgelegt: ein kleiner echter Befund plus eine Bedingung aus Literatur oder Trader-Regeln. Zwei davon betreffen den Yen-Fixing-Effekt und stehen in der Tokio-Fix-Studie. Die anderen sechs, Suchperiode 2015–2022:
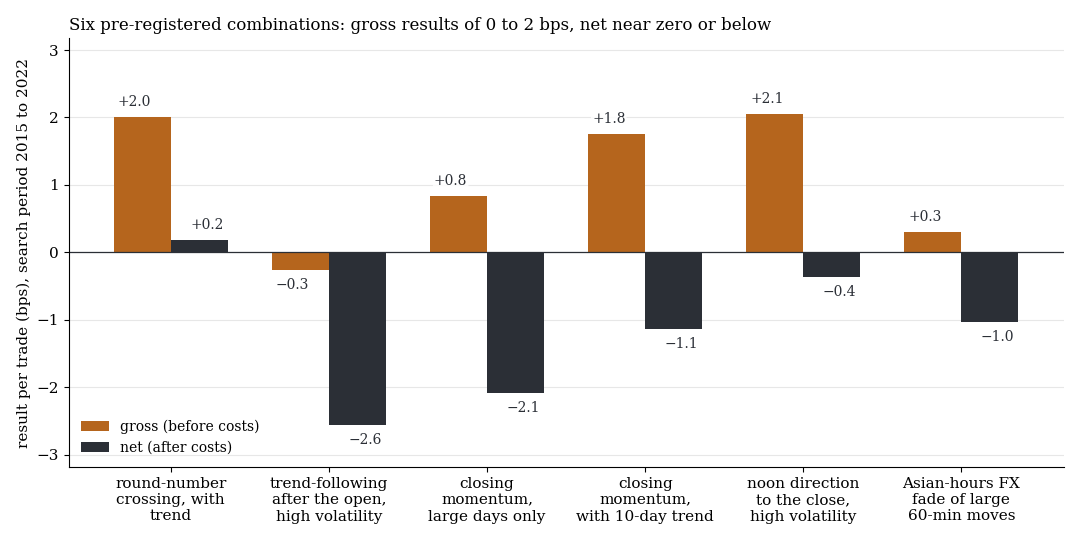
Ergebnis pro Trade vor Kosten (orange) und nach Kosten (dunkel).
| Kombination | n | Brutto (bps) | Netto (bps) | t (netto) |
|---|---|---|---|---|
| Kreuzung einer runden Zahl in Trendrichtung, 60 Min. | 3.443 | +2,00 | +0,18 | 0,37 |
| Trendfolge nach dem Open, nur bei hohem VIX | 1.045 | −0,26 | −2,56 | −0,50 |
| Schlussmomentum, nur an großen Tagen | 3.858 | +0,83 | −2,08 | −2,18 |
| Schlussmomentum, nur mit 10-Tage-Trend | 6.648 | +1,76 | −1,14 | −2,02 |
| Tagesrichtung mittags bis zum Schluss, nur bei hohem VIX | 6.618 | +2,05 | −0,36 | −0,25 |
| Fade großer 60-Minuten-Bewegungen in Asien-Stunden (EUR, GBP) | 1.101 | +0,30 | −1,03 | −2,76 |
Die Filter tragen Information in der vorhergesagten Richtung: Schlussmomentum mit dem Trend brutto +1,76 bps, gegen den Trend +0,61; bei hohem VIX +2,05 bps, bei niedrigem −0,03; runde Zahlen in Trendrichtung +2,0 bps, an Placebo-Leveln +0,35 (beschreibend, nicht als Test gerechnet). Zwei Literaturbedingungen stimmen in unseren Daten nicht: Momentum ist an großen Tagen schwächer (+0,83 gegen +1,31 bps), Trendfolge in Stressphasen brutto negativ. Ein Filter macht aus 1 bps etwa 2 bps, die Kosten liegen bei 2 bis 3 bps. Keine Kombination erreicht netto t ≥ 3.
Eine Zelle fiel auf: Schlussmomentum im DAX von 17:00 bis 17:30, nur mit dem 10-Tage-Trend. Suchperiode: 946 Trades, +2,60 bps netto, t 2,89, nachträglich aus einem gepoolt negativen Test herausgesucht (1 von 7 Märkten). Holdout, ein Lauf: 419 Trades, +0,41 bps, t 0,65. Bei 1,5-fachen Kosten ist es negativ, das Plus kommt aus 2025.
Was das heißt
Die publizierten Effekte sind nicht erfunden. Sie sind kleiner geworden, und sie sind kleiner als die Kosten eines Handelskontos. Der konstanteste Effekt der Suchperiode (EUR/USD in der Europa-Sitzung, acht von acht Jahren positiv) wurde über die Jahre schwächer und war im Holdout null, der bekannteste (Momentum in der letzten halben Stunde) drehte sich um. Wer eine veröffentlichte Regel handeln will, muss zeigen, dass sie nach Kosten und nach der Veröffentlichung noch trägt. Für keine der sieben konnten wir das.
Grenzen
- CFD-Minutendaten (BID), keine Futures. Mehrere Paper nutzen Futures, Mid-Quotes oder Orderflow, Abweichungen sind möglich.
- Festes Kostenmodell. Reale Kosten in Schlussauktion und Nachrichtenminuten sind eher höher.
- Unsere Übersetzung. Einige Operationalisierungen stammen von uns (Osler: erste Berührung, 60 Minuten, ±10 bps; Etula: intraday statt Schluss zu Schluss; Boyarchenko: Vortagesrendite statt Order-Ungleichgewicht).
- Kleine Stichproben, wenige Holdouts. 63 FOMC-Termine; nur drei Regeln bekamen einen Holdout (3,4 Jahre, eine Ziehung), alle anderen Zahlen stammen aus der Suchperiode 2015–2022 und sind eher optimistisch. Der Holdout auf EUR/USD überlappt mit einem anderen verworfenen Fenster derselben Reihe und ist nicht unabhängig.
- Nicht getestet: Mehrtages-Versionen, Orderflow, die Originalstichproben der Paper. Wir prüfen, ob es die Effekte heute auf diesen Instrumenten gibt.
Alle Musterfamilien des Scans im Überblick. Verwandt: ORB-Paper nachgebaut, Intraday-Momentum-Paper nachgebaut, Edge-Persistenz-Studie.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.