Open Research
Messungen, nicht Meinungen.
108 Studien, jede mit Datenbasis, Methode und offenen Grenzen, inklusive der Ideen, die den Test nicht überlebt haben. 106 Regeln liefen bisher durch einen unberührten Holdout, 2 haben bestanden. Nach Ergebnis filterbar, auch nach „kein Edge“.
Wie wir messen: unser Ablauf seit Oktober 2026
Neue Studien per E-Mail
Eine Mail pro veröffentlichter Studie: Titel, Befund, Zahlen, Link. Keine Werbung, kein Wochenbrief. Abmeldung mit einem Klick in jeder Mail.
Direkt in eine Studie
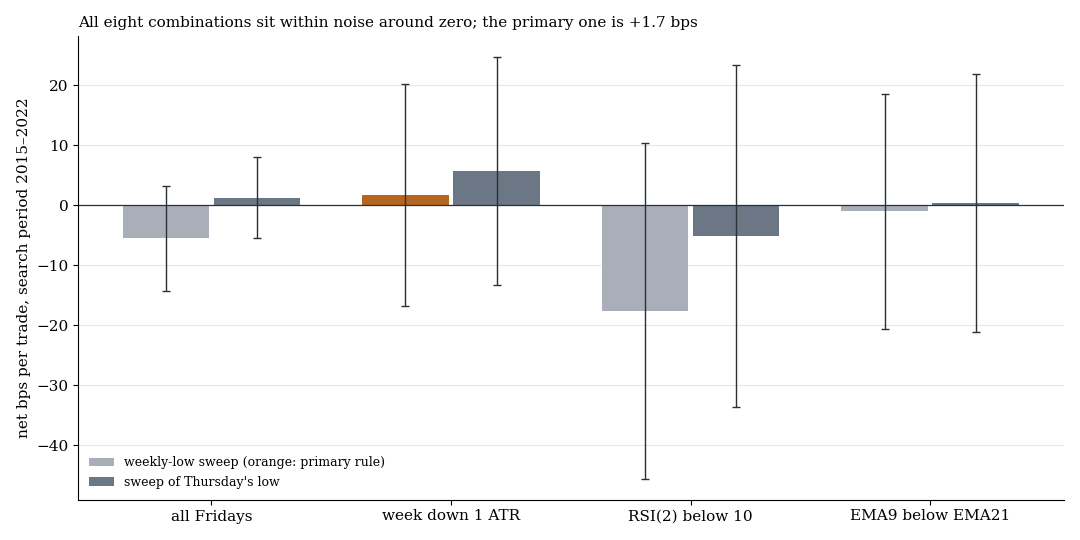 Kein EdgeSchwache Woche, Freitag long nach dem Sweep des Wochentiefs: kein Vorteil, kein Rebound
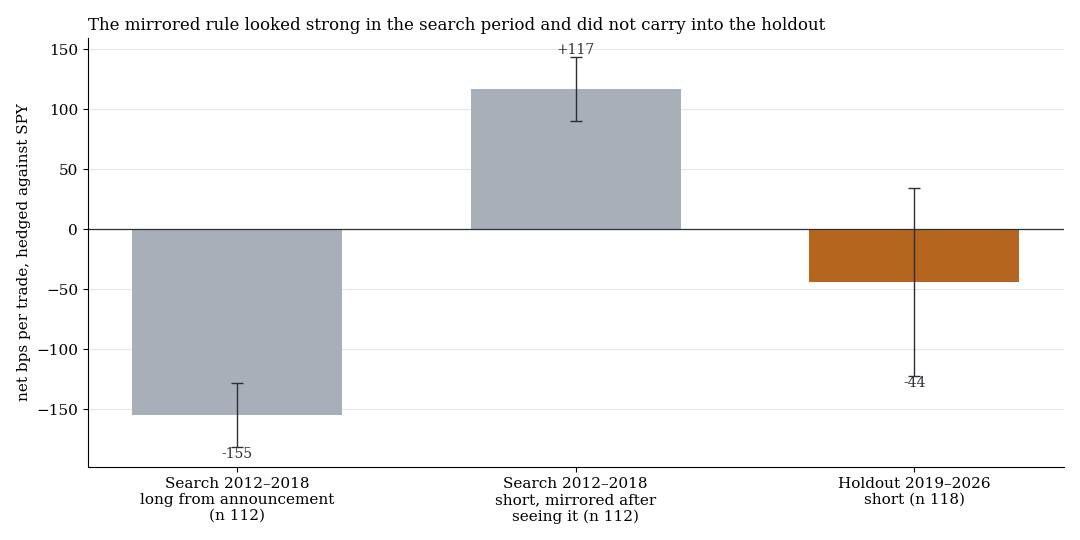 Kein EdgeS&P-500-Aufnahmen: Short ab Wirksamkeit und gespiegelt ab Ankündigung hielten im Holdout nicht
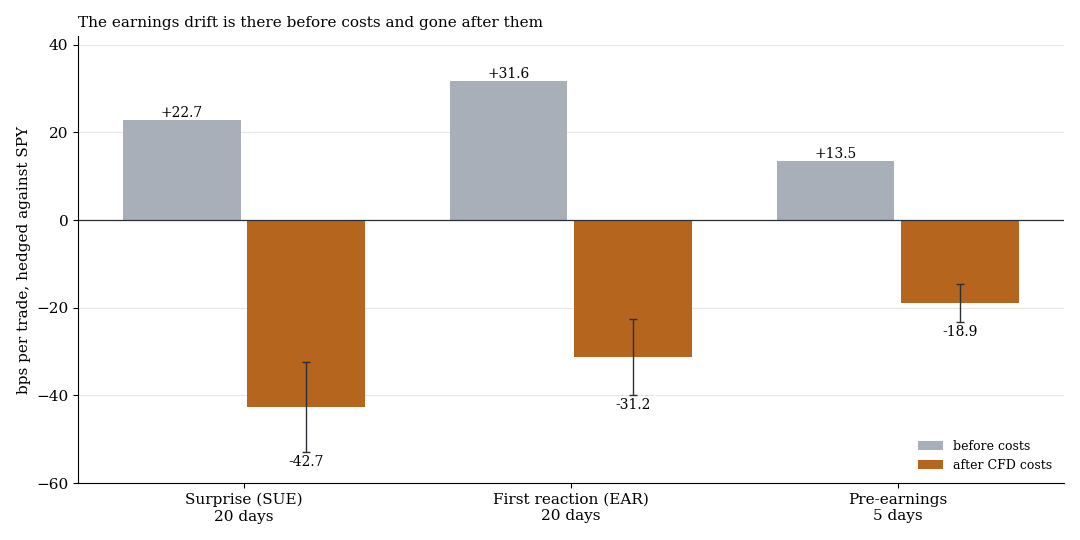 Kein EdgeEinzelaktien: Der Drift nach Quartalszahlen ist vor Kosten da, nach Aktien-CFD-Kosten nicht
 GemessenRSI(2)-Rücksetzer auf S&P-500-Aktien: im Holdout lokal bestätigt, global nicht
Alle Messungen
108Ruhige Aufwärtstrends, die sich beschleunigen: kein Vorteil über den Trend hinaus
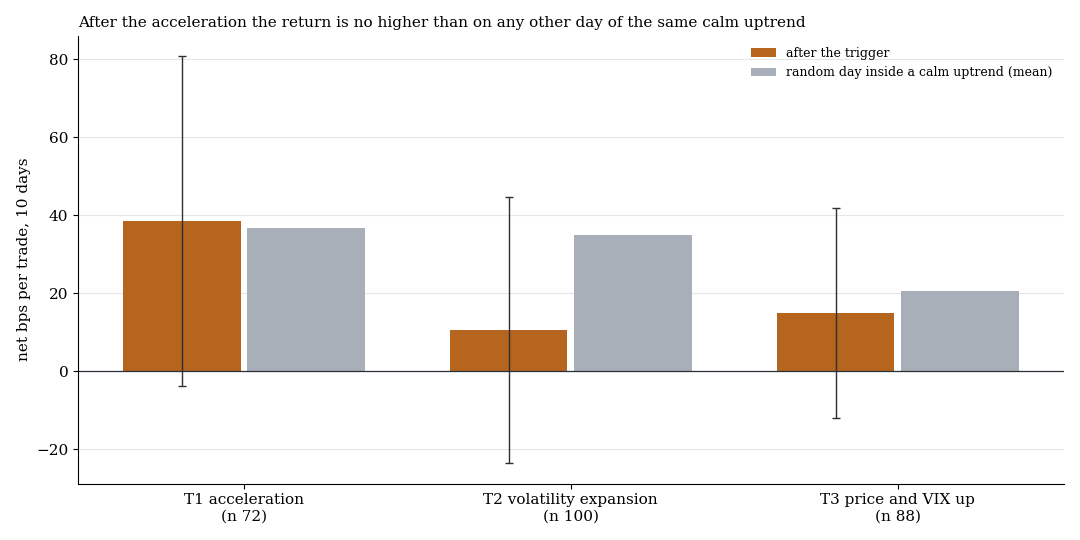
Ruhige Aufwärtstrends eskalieren irgendwann in einen Melt-up, heißt es. Wir haben drei Auslöser gemessen (10-Tage-Beschleunigung, Schwankungs-Expansion, Kurs und VIX gleichzeitig hoch) auf sieben Märkten, Suchzeitraum 2000–2018. Primärregel: long nach Beschleunigung, 10 Tage, +38,5 bps je Trade nach Kosten (t 0,9). Ein zufälliger Tag im selben ruhigen Trend brachte +36,9. Kein Auslöser schlägt den Zufall. Beschreibend: Danach lag der Anteil der Fälle mit 5 % Rückgang oder mehr binnen 20 Tagen bei 16–23 % gegen 12–15 %.
EIA-Lagerbericht: Die erste Reaktion von WTI-Öl wird weder fortgesetzt noch umgekehrt
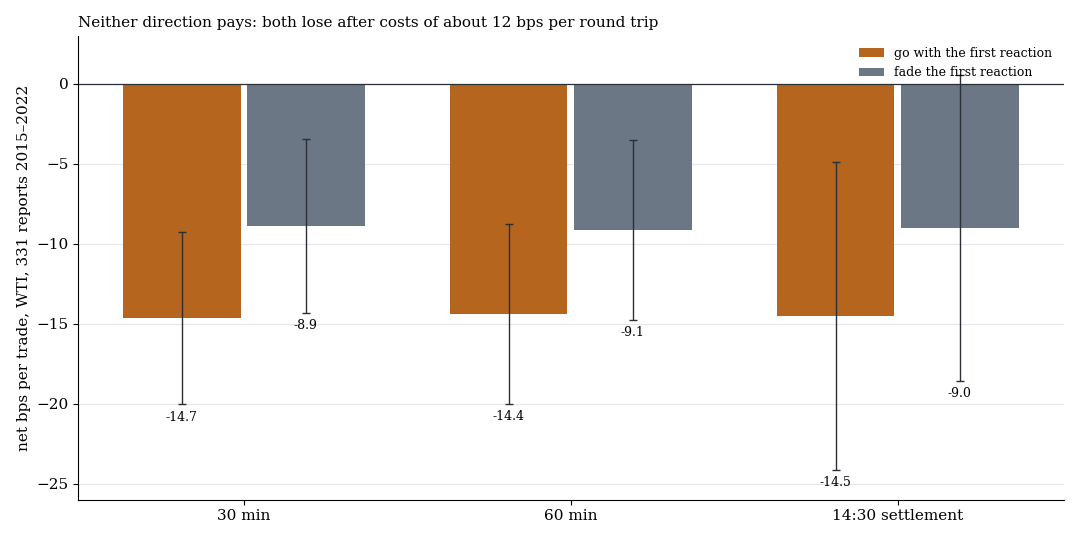
Jeden Mittwoch veröffentlicht die US-Energiebehörde EIA die Lagerdaten für Rohöl. WTI-Öl springt in Sekunden. Setzt sich die Bewegung der ersten fünf Minuten fort, oder dreht sie? 331 Berichte 2015–2022: Mitgehen −14,65 bps je Trade nach Kosten bei 30 Minuten (t −2,7), die Umkehr −8,87 (t −1,6). Vor Kosten ist die Richtung etwa −3 bps wert, die Kosten liegen bei rund 12 bps. Erdgas kostet allein rund 35 bps je Runde. Kein Edge.
Ruhiger Intraday-Trend wird steiler: Mitgehen verliert, die Umkehr hielt im Holdout nicht
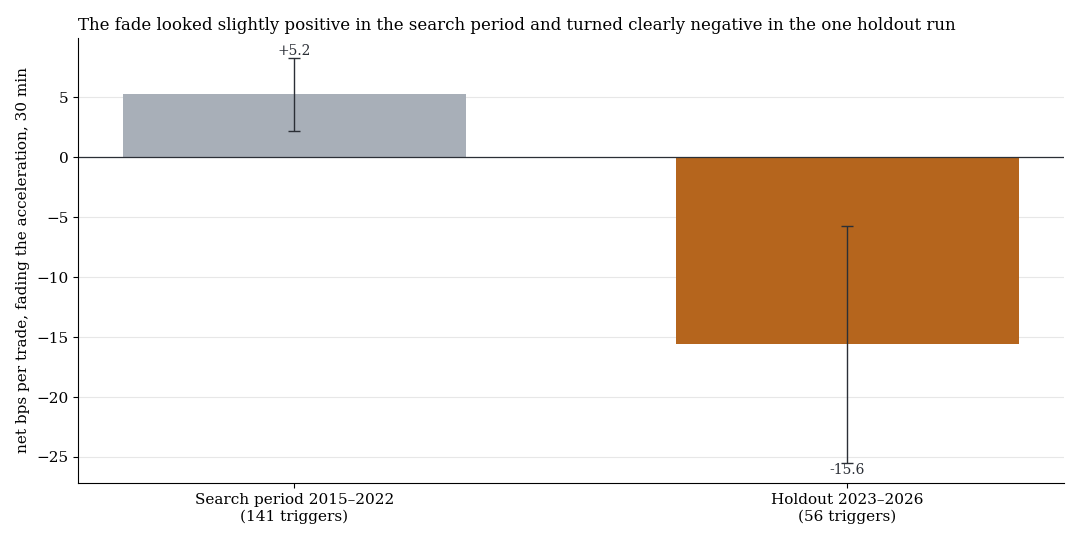
Ein ruhiger Anstieg wird plötzlich steiler, das Momentum steigt, also einsteigen? Auf fünf Indizes (Nasdaq 100, S&P 500, Dow, DAX, FTSE) verlor das Mitgehen 2015–2022 im Schnitt 10,05 bps je Trade nach Kosten (t −3,4, 141 Auslöser). Gegen die Beschleunigung zu handeln brachte +5,24 bps (t 1,7). Diese Umkehr rechneten wir einmal im Holdout 2023–2026: −15,61 bps (t −1,6, 56 Auslöser). Nicht bestätigt, in keiner Richtung ein handelbarer Vorteil.
Climax-Fade im Intraday: kein Vorteil, das Climax-Hoch wird meist noch überschritten
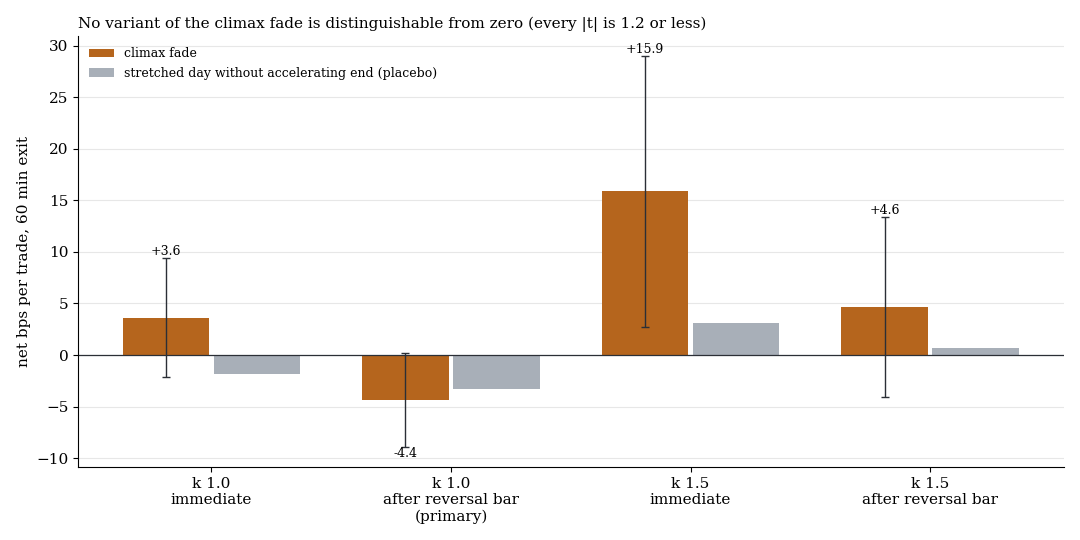
Ein Index ist am Tag mindestens eine ATR vom Open gelaufen, das letzte Stück kam beschleunigt: viele halten das für den Climax und wetten auf die Umkehr. Auf fünf Indizes 2015–2022 brachte die Primärregel (short nach der ersten Umkehrkerze, 60 Minuten) −4,36 bps je Trade nach Kosten (t −0,95, 217 Trades). In 76 % der Fälle wurde das Climax-Hoch danach bis zum Schluss noch überschritten, beim sofortigen Fade in 94 %. Keine der vier Varianten unterscheidet sich von null.
Volumenprofil: Der Point of Control verhält sich wie ein Zufalls-Level
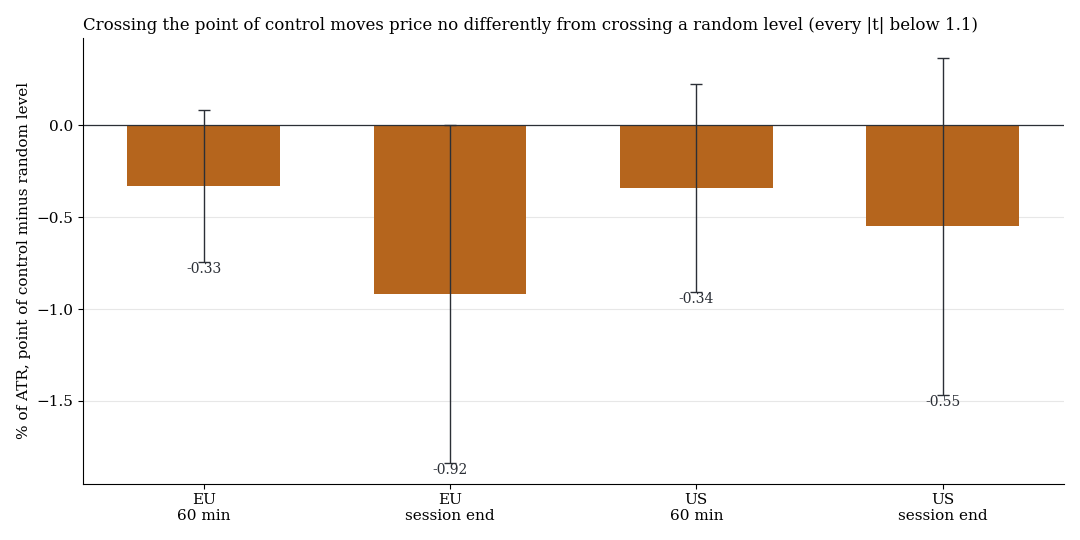
„POC verloren: short, POC gebrochen: long?“ DAX, FTSE, Nasdaq 100 und Dow, 2015–2026, Vortagesprofil der Kassasitzung. Die Kreuzung des Points of Control bewegt den Kurs bis zum Schluss nicht anders als die Kreuzung eines zufälligen Levels an POC-typischer Lage (−0,92 % ATR, t −1,0 in Europa, −0,55 %, t −0,6 in den USA). Abpraller und Magnet-Wirkung ebenso null. Ein Profilfenster ohne den New Yorker Vormittag, wie ein TradingView-Nutzer es vorschlug, macht die Level nicht besser (DAX +0,01 % ATR, t 0,0).
RSI(2)-Rücksetzer auf S&P-500-Aktien: im Holdout lokal bestätigt, global nicht
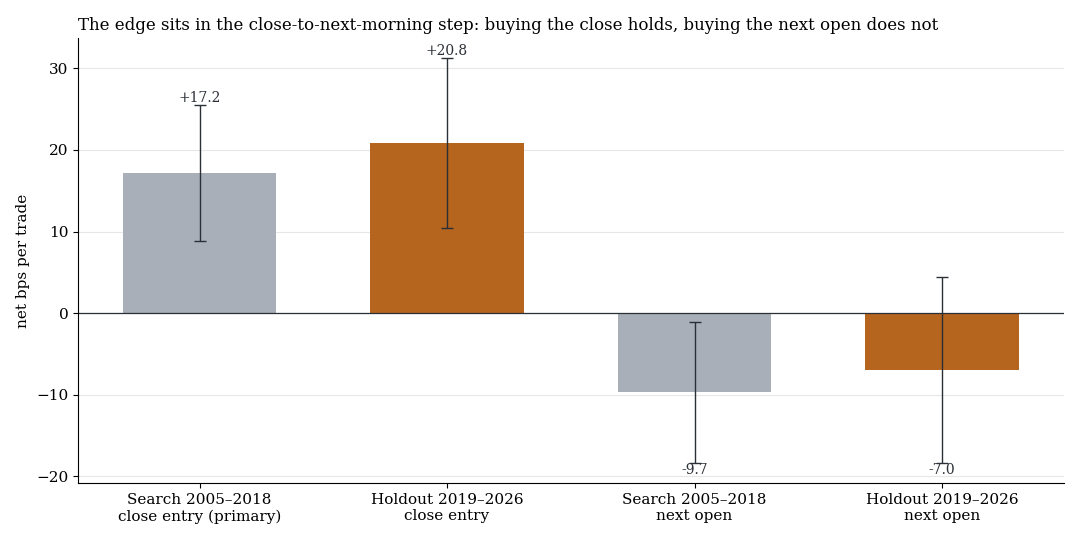
Trägt der RSI(2)-Rücksetzer, der auf US-Index-CFDs unseren Holdout bestanden hat, auch auf einzelnen S&P-500-Aktien? Suchzeitraum 2005–2018: +17,21 bps je Trade nach Aktien-CFD-Kosten (t 2,07, 39.922 Trades). Einmaliger Holdout 2019–2026: +20,84 bps (t 2,00, p 0,023), lokal bestätigt. Nach der Korrektur über alle 110 Holdout-Tests des Programms liegt q bei 0,22: global nicht bestätigt. Der Vorteil steckt im Schlusskurs, bei Einstieg zur nächsten Eröffnung bleiben −6,95 bps. 2022 verlor die Regel 54 bps je Trade.
Einzelaktien: Der Drift nach Quartalszahlen ist vor Kosten da, nach Aktien-CFD-Kosten nicht
Nach Quartalszahlen läuft eine Aktie in Richtung der ersten Reaktion weiter, die Richtung ist echt: vor Kosten +31,6 bps in 20 Tagen. Auf Aktien-CFDs bleiben nach Kosten −31,2 bps (t −3,6, 7.291 Meldungen von S&P-500-Aktien 2005–2018, abgesichert gegen SPY), weil die Kosten rund 63 bps je Trade betragen. Kurzfristige Regeln (Extrem-Abverkauf ohne News, Gap-Tag nach Zahlen) liegen netto zwischen −39,3 und −2,9 bps bei Kosten von etwa 22 bps je Runde. Kein Edge, der Holdout wurde nicht gerechnet.
S&P-500-Aufnahmen: Short ab Wirksamkeit und gespiegelt ab Ankündigung hielten im Holdout nicht
Indexfonds müssen neue S&P-500-Mitglieder zum Schluss vor dem Stichtag kaufen. Wir haben zwei Zeitpunkte gemessen. Ab Wirksamkeit, Aufnahme short gegen SPY, 20 Tage: +90,95 bps (t 1,73) im Suchzeitraum 2005–2018, im Holdout-Ausnahmelauf +65,27 (t 0,62). Ab Ankündigung bis zum Stichtag: long verlor −154,96 bps (t −5,8), die danach gespiegelte Short-Regel sah mit +116,87 (t 4,4) stark aus und lag im Holdout 2019–2026 bei −43,71 (t −0,56). Streichungen sind mangels Daten nicht belastbar.
Schwache Woche, Freitag long nach dem Sweep des Wochentiefs: kein Vorteil, kein Rebound
Nach einer schwachen Woche am Freitag long gehen, sobald der US-Handel das Wochentief unterschreitet und zurückerobert? Nasdaq 100, S&P 500 und Dow, 2015–2022: Die Primärregel (Woche mindestens 1 ATR im Minus) brachte +1,67 bps je Trade nach Kosten (t 0,09, 71 Trades). Alle acht Kombinationen mit RSI(2)- und EMA-Filtern liegen zwischen −17,6 und +5,7 bps, keine über t 0,7. Freitag long ab Open nach schwacher Woche, ganz ohne Sweep: −17,7 bps. Ein scheinbarer Vorteil des Sweep-Zeitpunkts von +62,6 bps (t 4,2) ist ein Auswahlfehler.
Unser Ablauf seit Oktober 2026: Mechanismus, gesperrte Vorregistrierung, ein Holdout, dann erst Geld
Bis September 2026 haben wir Setups auf einer eigenen Rechenkette gemessen und mit Walk-Forward und Monte-Carlo geprüft. Ein Zufallsmarkt zeigte, dass diese Kette auch ohne jede Richtung Gewinne bucht. Seitdem gilt ein anderer Ablauf in acht Schritten: Hypothese nur mit Mechanismus und Gegenpartei, Vorregistrierung mit SHA-256-Prüfsumme, Tor im Suchzeitraum, Datenprüfung, ein einziger Holdout, Broker-Ticks und Vorwärtstest. Von 101 Regeln im Holdout haben zwei bestanden.
RSI(2) und andere Rücksetzer-Regeln auf 15 Märkten: Suchzeitraum bestanden, im Holdout 0 von 23
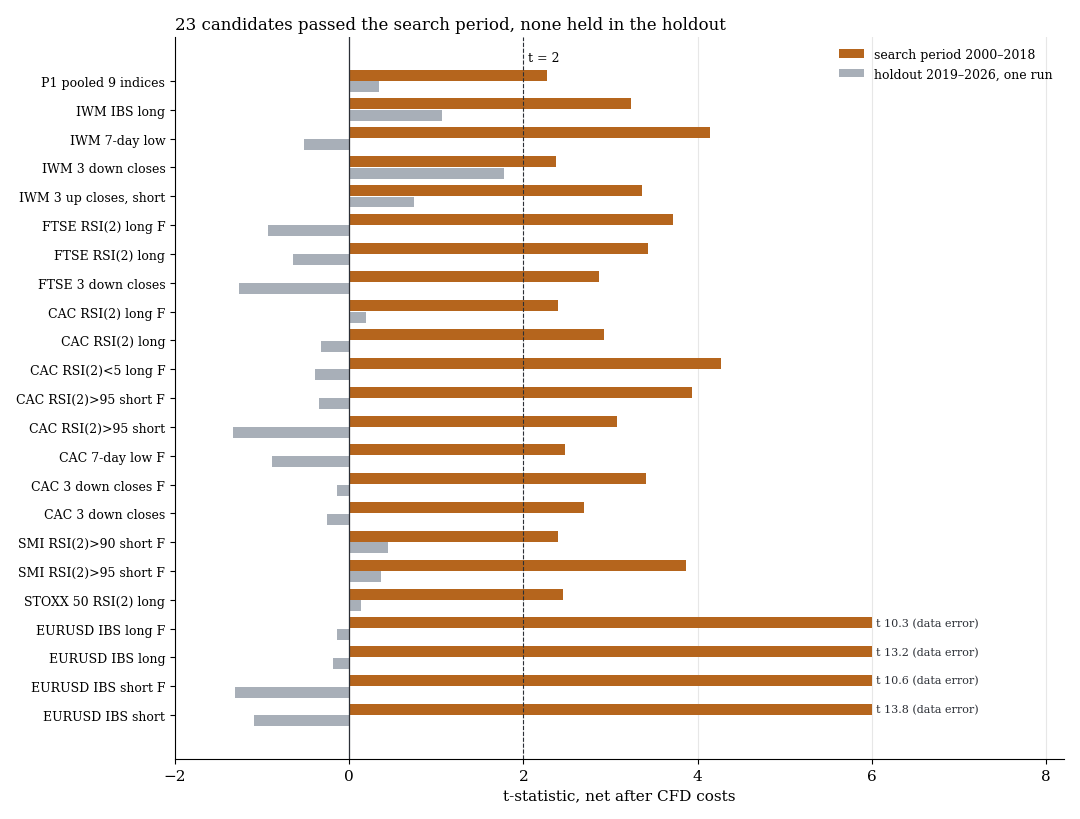
Auf den drei US-Indizes hat der Kauf nach kurzen Rücksetzern unseren Holdout bestanden. Trägt dieselbe Familie auch auf DAX, FTSE, CAC, SMI, Nikkei, Hang Seng, Gold, EURUSD und Bitcoin? Im Suchzeitraum 2000–2018 sah es so aus: RSI(2) long über dem 200-Tage-Schnitt brachte über neun Indizes +22 bps je Trade nach Kosten (t 2,3). Im einmaligen Holdout 2019–2026 blieben davon +6,5 bps (t 0,3), keiner der 23 Kandidaten hielt. Dazu ein Datenfehler, den wir vor dem Holdout fanden: EURUSD mit t 16 auf freien Tageskerzen, null auf CFD-Minuten.
US-Staatsanleihe-Auktionen: Nach schwachen oder starken Ergebnissen laufen die Aktienindizes nicht verwertbar weiter
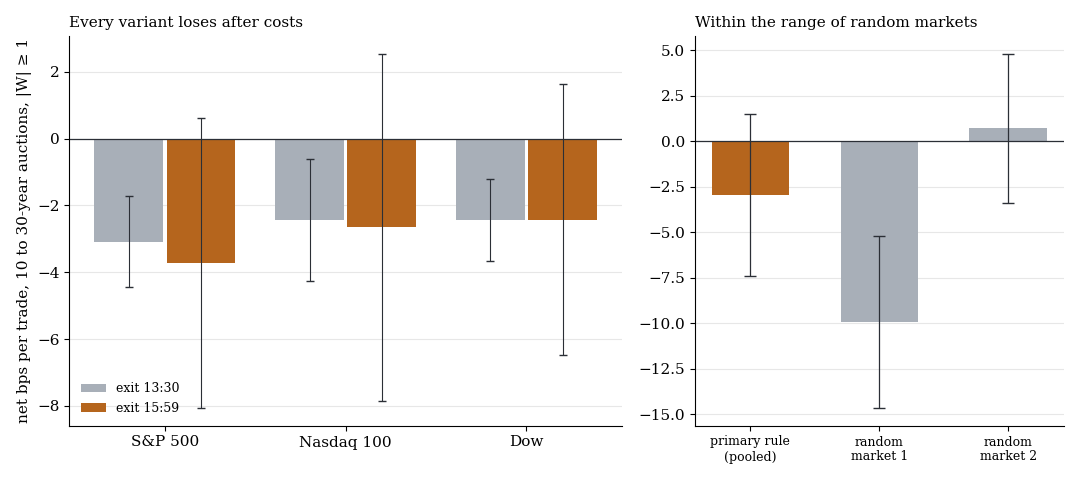
Um 13:00 New Yorker Zeit veröffentlicht das US-Finanzministerium die Ergebnisse seiner Anleiheauktionen. Eine schwache Auktion soll Renditen treiben und Aktien drücken. Wir haben ab 13:05 die Indizes gegen eine schwache und mit einer starken Auktion gehandelt, gemessen an Händleranteil und Bid-to-Cover. Ergebnis 2015–2022 für die langen Laufzeiten: −2,94 bps je Trade nach Kosten (t −0,7). Keine der 24 Varianten liegt netto nennenswert im Plus. Kein Edge.
EMA9 kreuzt den VWAP: echte Richtung vor Kosten, nach Kosten kein Vorteil
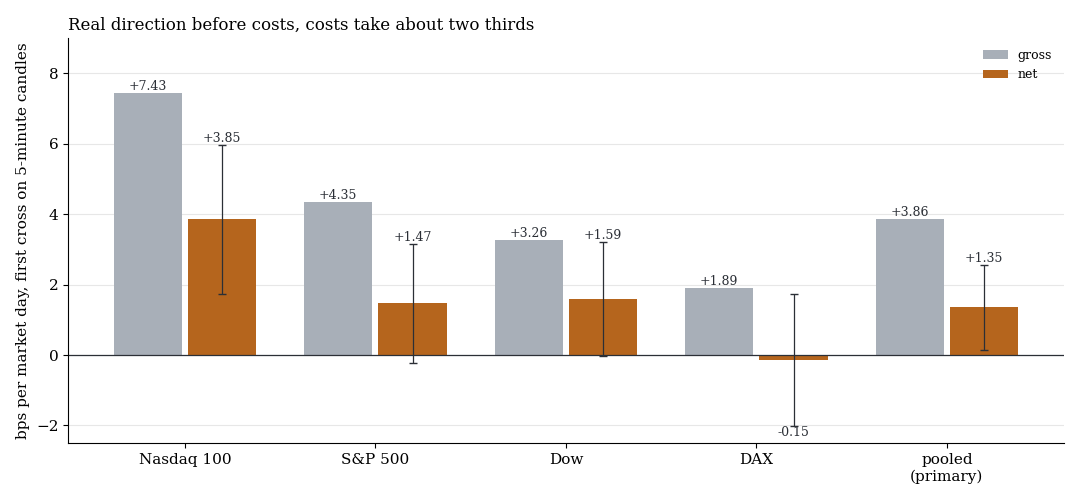
Kreuzt der EMA(9) den Sitzungs-VWAP, kaufen oder verkaufen viele Daytrader. Auf Index-CFDs (Nasdaq 100, S&P 500, Dow, DAX) bringt die erste Kreuzung des Tages auf 5-Minuten-Kerzen, gehalten bis zum Schluss, 2015–2022 vor Kosten +3,86 bps je Tag (t 3,2). Die Kosten von im Mittel 2,54 bps lassen +1,35 bps übrig (t 1,1), positiv nur in den Vola-Jahren 2015, 2018 und 2020. Die Variante mit Drehen bei jeder Kreuzung verliert bis zu 12 bps am Tag. Nachtrag vom 23. Oktober: Der Test nur an Hoch-Volatilitäts-Tagen im Holdout (+8,5 bps, t 1,6) wurde nicht bestätigt.
FINRA Short Volume: Die Leerverkaufsquote von SPY sagt den nächsten Handelstag nicht voraus
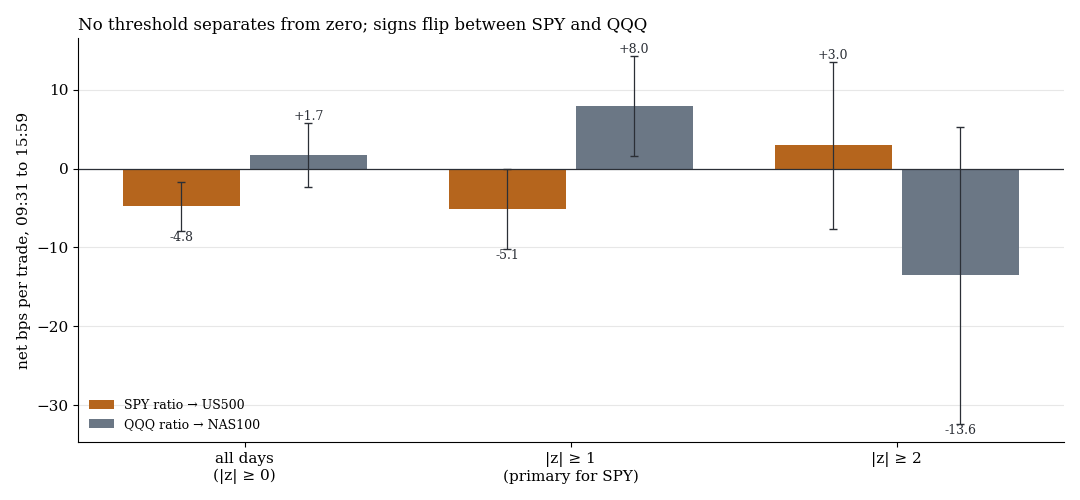
FINRA veröffentlicht jeden Abend, welcher Anteil des außerbörslichen Volumens als Leerverkauf gemeldet wurde. Nach der Logik des Dark-Pool-Index steht eine hohe Quote für Kaufdruck. Wir haben am Folgetag den US500-CFD von 09:31 bis 15:59 gehandelt, long bei ungewöhnlich hoher, short bei ungewöhnlich niedriger Quote. Ergebnis 2019–2022: −5,11 bps je Trade nach Kosten (t −1,0), auf Zufallsmärkten fast genau dasselbe. Kein Edge.
Schluss-Imbalance der 20 größten Nasdaq-100-Aktien: im Suchzeitraum bestanden, im Holdout bei null
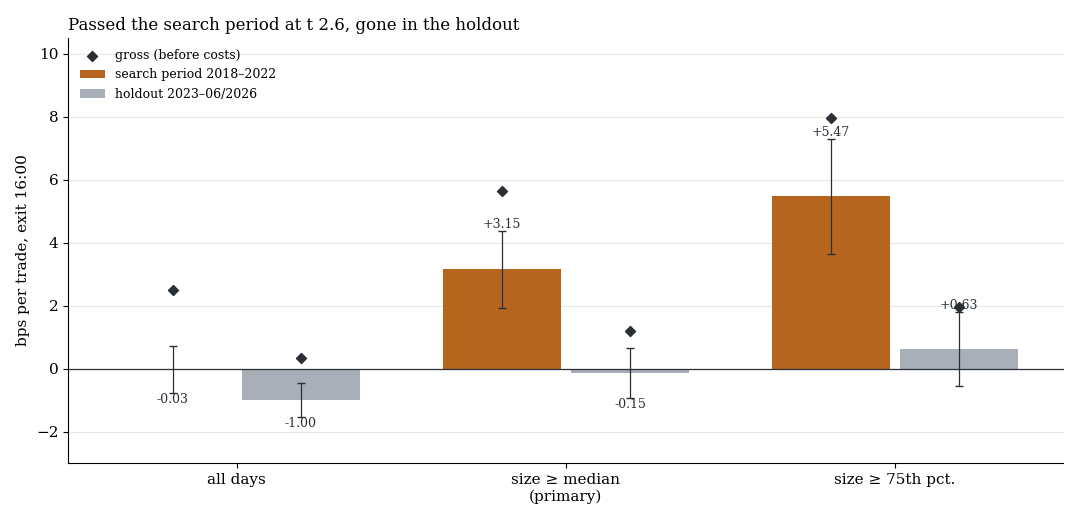
Um 15:50 New Yorker Zeit veröffentlicht die Nasdaq den Überhang ihrer Schlussauktion für jede Aktie. Wir summieren ihn über 20 Schwergewichte des Nasdaq 100 und handeln den NAS100-CFD von 15:51 bis 16:00 in seine Richtung. Im Suchzeitraum 2018–2022 brachte das +3,15 bps je Trade nach Kosten (t 2,6) und bestand als einziger Test dieser Runde das Tor zum Holdout. Im einmaligen Holdout 2023 bis Juni 2026 blieben −0,15 bps (t −0,2). Kein Edge.
QQQ-Schlussauktion über die Nasdaq: vor Kosten bis +1,7 bps, nach Kosten kein Vorteil
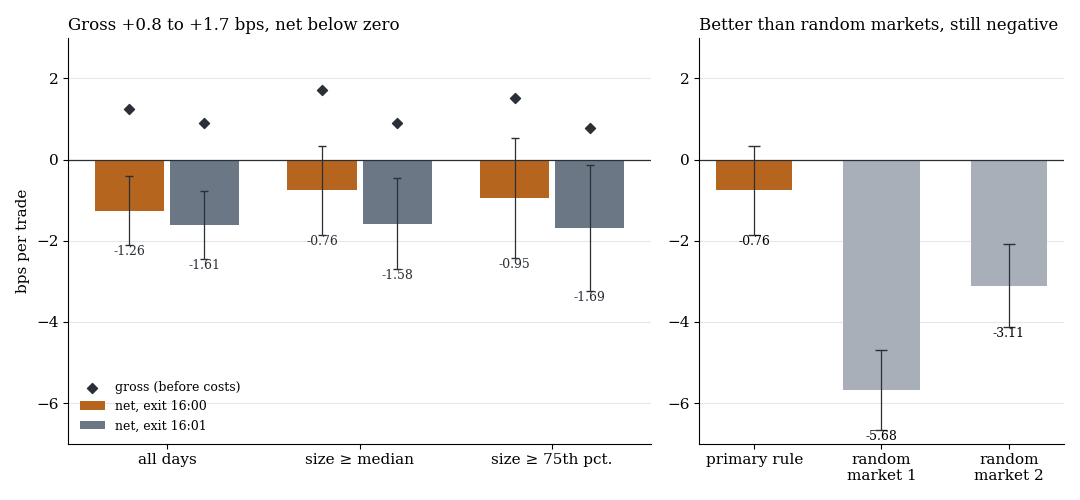
Unser erster Test nahm QQQ von NYSE Arca, wo der ETF gar keine nennenswerte Schlussauktion hat. Die Korrektur über die Heimatbörse Nasdaq: Wer ab 15:51 mit dem veröffentlichten Überhang den NAS100-CFD bis 16:00 handelt, verdient vor Kosten +1,2 bis +1,7 bps je Trade und verliert nach Kosten −0,76 bps (t −0,7, 2018–2022). Keine Variante liegt netto im Plus, das Tor zum Holdout wurde verfehlt.
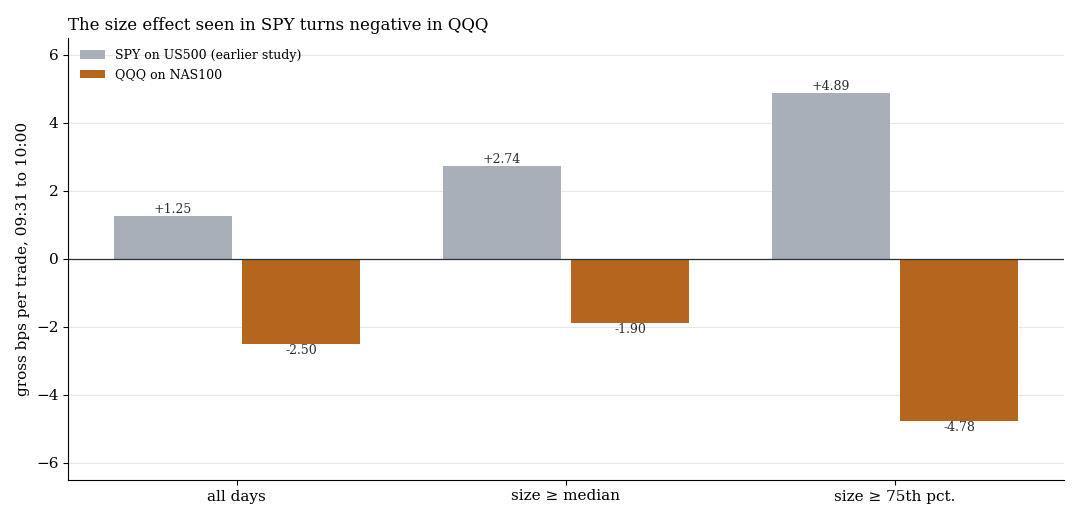
QQQ-Eröffnungsauktion über die Nasdaq: Der Größeneffekt aus SPY dreht ins Minus
Bei SPY stieg der Bruttogewinn nach der Eröffnung mit der Größe des Auktionsüberhangs bis +4,9 bps. Derselbe Test mit der QQQ-Eröffnungsauktion der Nasdaq und dem NAS100-CFD dreht das Vorzeichen: Mit dem Überhang von 09:31 bis 10:00 zu handeln verliert schon vor Kosten −1,9 bps, bei großen Überhängen −4,8 bps. Nach Kosten −4,28 bps je Trade (t −1,8, 2018–2022). Die SPY-Beobachtung repliziert nicht.
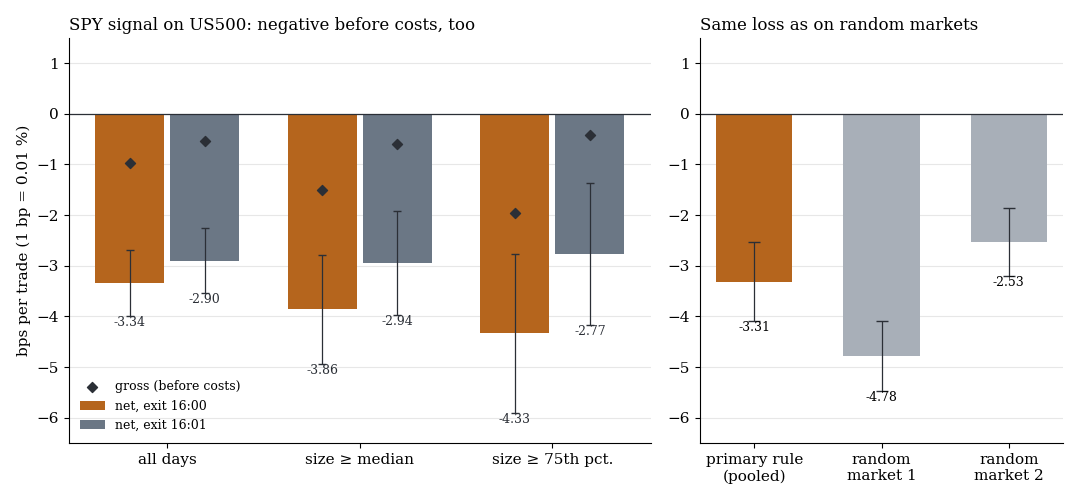
Schlussauktions-Imbalance von SPY: schon vor Kosten kein Vorteil im US500
Ab 15:50 New Yorker Zeit veröffentlicht NYSE Arca den Überhang der SPY-Schlussauktion. Wer ab 15:51 in seine Richtung den US500-CFD bis 16:00 handelt, verlor 2018–2022 bei großen Überhängen im Mittel 3,86 bps je Trade nach Kosten (t −3,6) und schon vor Kosten 1,51 bps. Weder größere Überhänge noch der Ausstieg nach dem Auktions-Print helfen, auf Zufallsmärkten verliert dieselbe Regel ähnlich viel. Das Tor zum Holdout wurde verfehlt.
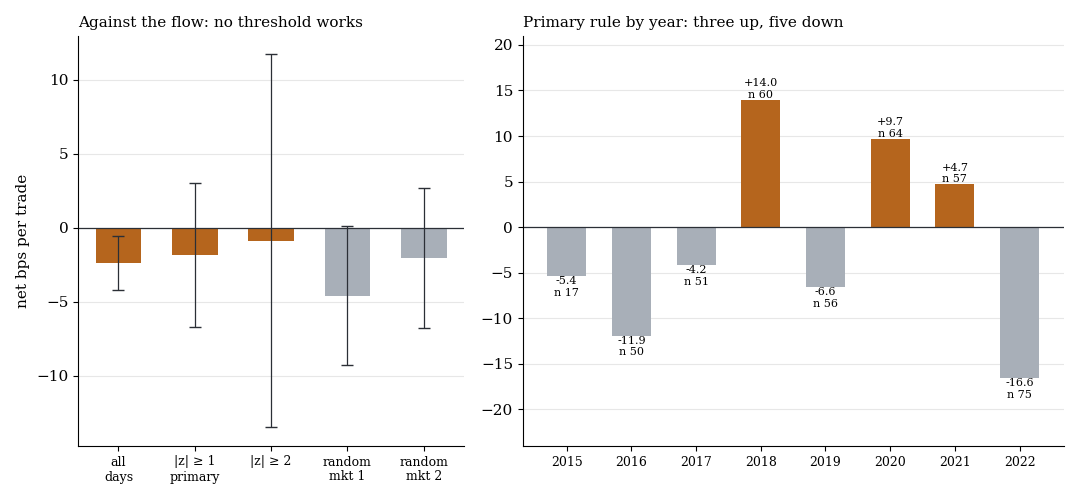
SPY-Zuflüsse und -Abflüsse: Gegen den Fondsfluss zu handeln bringt nach Kosten nichts
Wie viele SPY-Anteile täglich geschaffen oder zurückgegeben werden, steht frei in der Fondshistorie des Anbieters. Die Idee: Nach ungewöhnlich großen Zuflüssen wird der Preisdruck wieder abgebaut, nach Abflüssen ebenso. Wir haben zwei Handelstage später gegen den Fluss im US500-CFD gehandelt, 09:31 bis 15:59. Ergebnis 2015–2022: −1,84 bps je Trade nach Kosten (t −0,4), drei Jahre im Plus, fünf im Minus. Kein Edge.
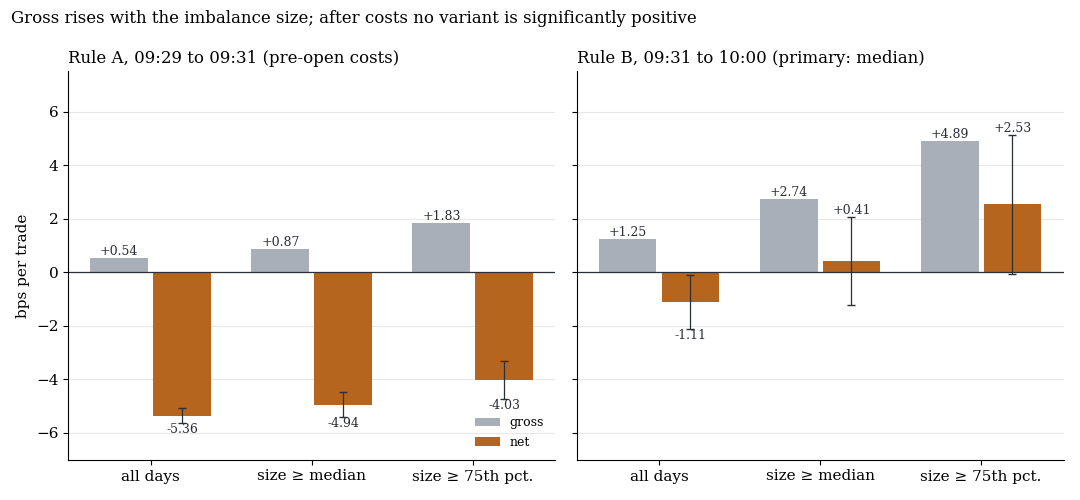
Eröffnungs-Imbalance von SPY: Vor Kosten wächst der Effekt mit der Größe, nach Kosten bleibt nichts
Bis 09:29 New Yorker Zeit veröffentlicht NYSE Arca den Überhang der SPY-Eröffnungsauktion. Mit dem Überhang von 09:31 bis 10:00 im US500-CFD zu handeln brachte 2018–2022 bei großen Überhängen +0,41 bps je Trade nach Kosten (t 0,25). Vor Kosten steigt das Ergebnis mit der Größe des Überhangs auf +4,9 bps, nach Kosten erreicht keine Variante t 1. Den Auktions-Print selbst zu handeln verliert wegen der höheren Kosten vor der Eröffnung 4 bis 5 bps.
Wikipedia-Aufrufe zu Crash und Rezession: Aufmerksamkeitsspitzen sagen den nächsten Handelstag nicht voraus
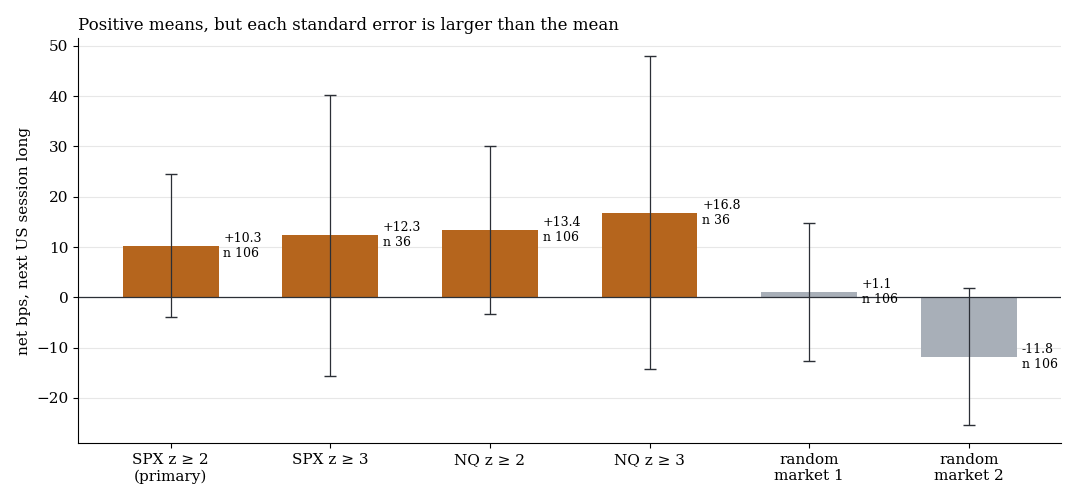
Wenn plötzlich viele Menschen „Stock market crash“ oder „Recession“ auf Wikipedia lesen, ist das ein Angstsignal. Wir haben die Aufrufe von fünf solchen Artikeln seit 2015 ausgewertet und am Tag nach jeder Spitze den US500-CFD gehandelt. Ergebnis im Suchzeitraum 2015–2022: +10,3 bps nach Kosten bei t 0,7 (106 Tage), genau so viel, wie der Markt an diesen Tagen ohnehin stieg. Auf Zufallsmärkten liegt dieselbe Regel zwischen −11,8 und +1,1 bps. Kein Edge.
Bitcoin: Orderbuch-Wände und Liquidations-Level wirken nicht als Magnet, und die Wochenend-Bewegung wird nicht zurückgelaufen
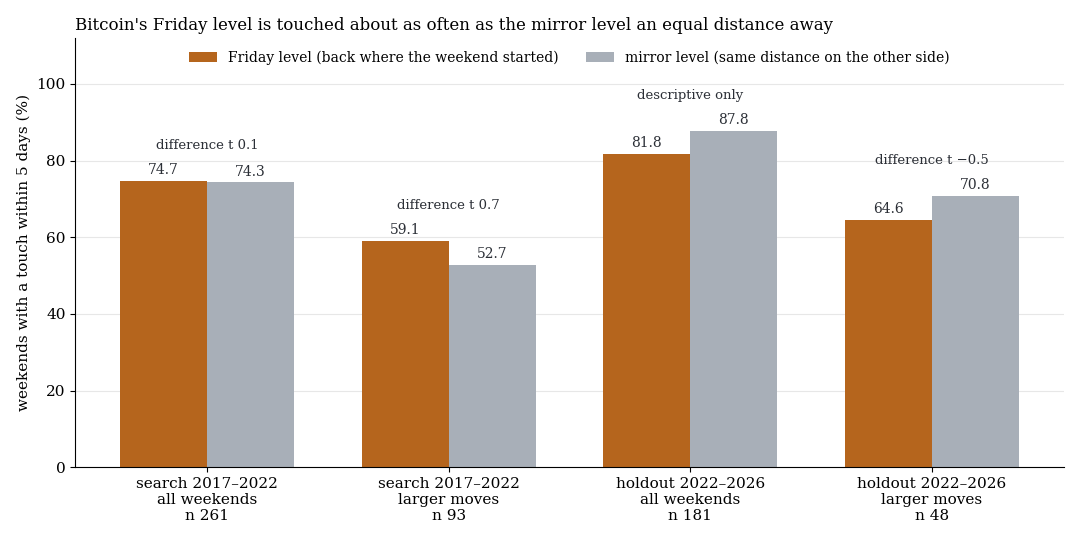
Nach einem Bitcoin-Wochenende wird das Freitagsniveau in der Folgewoche in 74,7 % der Fälle wieder berührt, das gleich weit entfernte Spiegel-Niveau in 74,3 % (261 Wochenenden, 2017–2022). Orderbuch-Wände ziehen den Kurs nicht an (38 % hin, 41 % weg), das Orderbuch-Ungleichgewicht bringt bei 60 Minuten höchstens +2,8 bps brutto gegen 10 bps Kosten, und eine geschätzte Liquidations-Karte trifft echte Liquidationen mit verschobenem Open Interest genauso gut. Funding-Tief und Long/Short-Verhältnis erreichten 2020–2024 t 3,8 und 3,7 und lagen im Holdout bei −41 und −2 bps.
Charm-Abverkauf, Doppeltop mit Sweep, Fibonacci-Ziele und der 15:50-Effekt: 970 Tests, kein Treffer
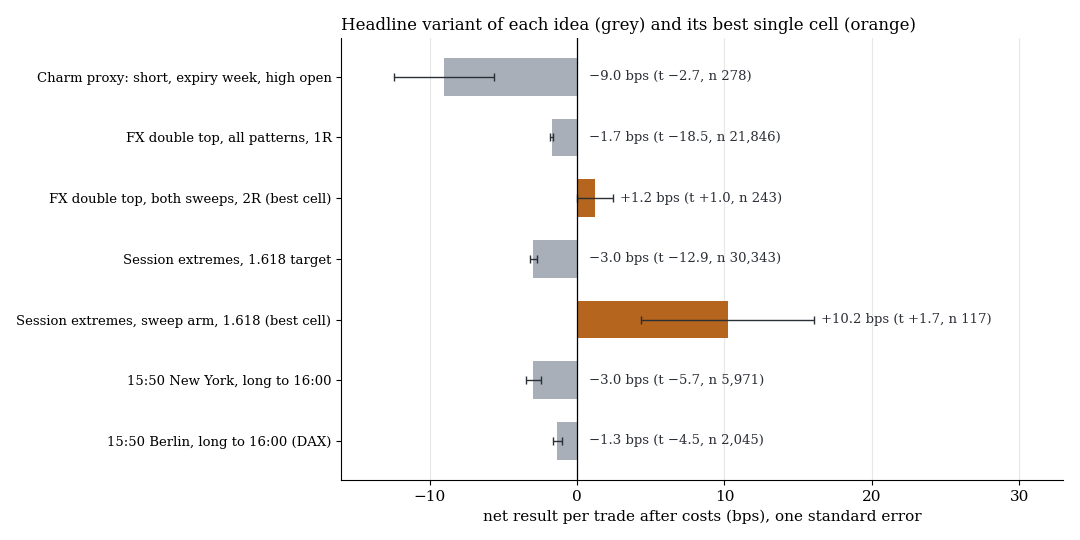
Vier verbreitete Trader-Ideen, 970 vorab festgelegte Tests auf Index-, FX- und Gold-CFDs 2015–2022, nach der Mehrfachtest-Korrektur kein Treffer. In der Verfallswoche läuft die erste Stunde nach hoher Eröffnung im Mittel besser (+6,3 gegen +1,5 bps), nicht schlechter. Das FX-Doppeltop trifft sein Ziel in 48,1 % der Fälle, ein Random Walk in 50 %, auch mit Sweep und internem Sweep (49,6 %), und kein Fibonacci-Ziel ändert den Erwartungswert (alle −2,7 bis −3,0 bps netto). Das 15:50-Fenster ist in Berliner Zeit im DAX das brutto beste Zehn-Minuten-Fenster, aber mit +0,7 bps nur ein Drittel der Kosten.
Der Expected Move wird zu 80 % gehalten, aber ein Zufallsmarkt schafft das auch, und seine Grenze ist keine Range-Grenze
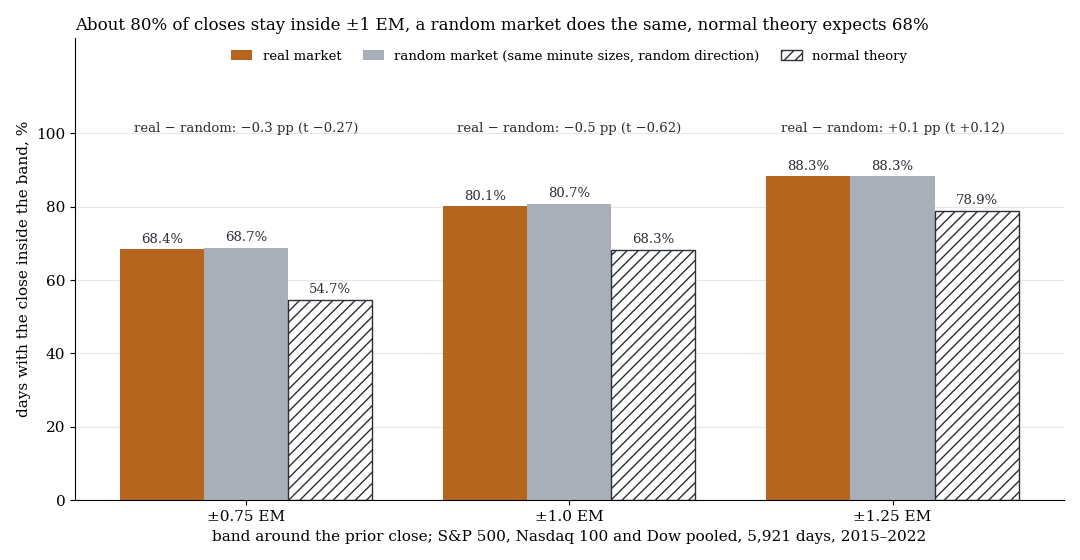
Der Expected Move hielt 2015–2022 an 80,1 % der Tage den Schlusskurs, ein Zufallsmarkt ohne Richtung schafft 80,7 %. Nach der Berührung läuft der Kurs seltener zurück als im Zufallsmarkt (38,5 gegen 42,9 %), alle 15 Regeln gegen das Band verlieren netto. Die einzige Spur, ein Nasdaq-Ausbruch long (+0,118 R), hatte keine Nachbarn und brachte im einmaligen Holdout +0,046 R (t 0,75).
Nach einer starken Vor-Open-Stunde ist die Bewegung nach dem Open größer, nicht kleiner
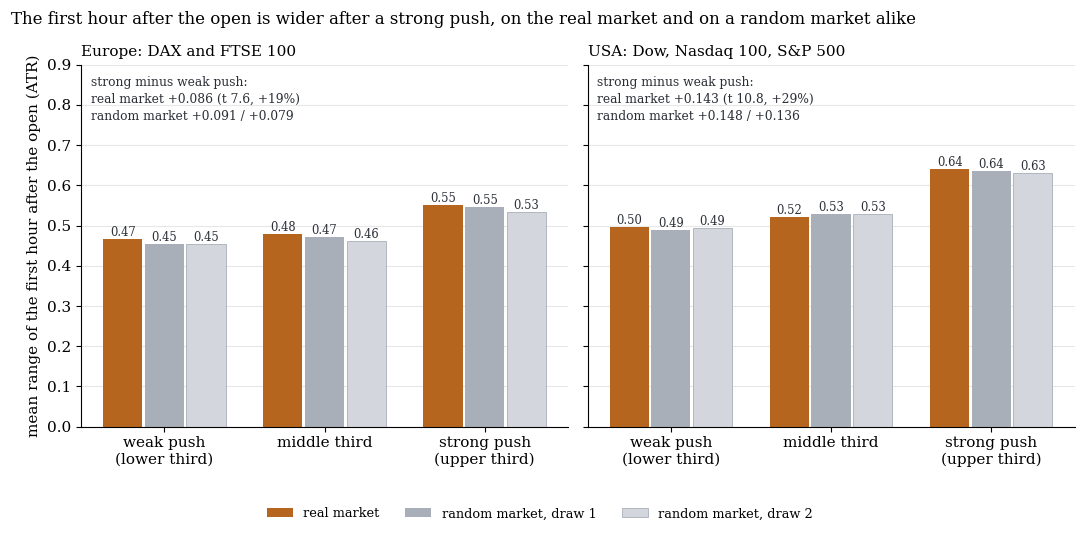
Die Vermutung: Ist der Markt in der Stunde vor dem Kassa-Open schon stark gelaufen, kommt zum Open weniger. Gemessen 2015–2022 auf DAX, FTSE 100, Dow, Nasdaq 100 und S&P 500 ist es umgekehrt: Nach dem stärksten Drittel der Vor-Open-Pushes ist die Spanne der ersten Stunde um 19 % (Europa, t 7,6) und 29 % (USA, t 10,8) größer als nach dem schwächsten. Kleiner wird sie nur im Verhältnis zur Vor-Open-Spanne (Median 1,40 statt 2,37 in Europa), und ein Zufallsmarkt ohne Richtung zeigt das fast identisch (1,34 statt 2,24). Eine Richtung liefert die Stunde davor nicht, nach Kosten bleibt nichts.
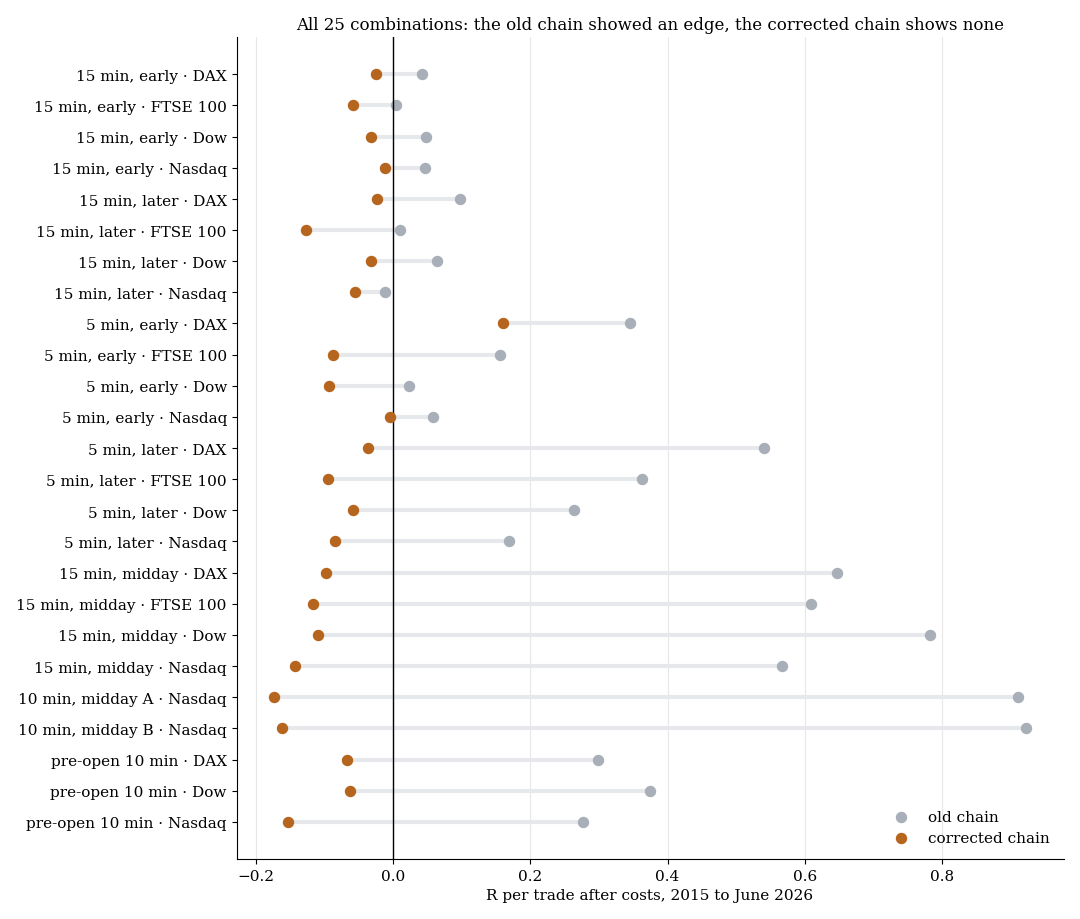
Unsere eigenen Ausbruchsregeln, neu gemessen: Keine von 25 schlägt den Zufallsmarkt
Am 29. September haben wir gezeigt, dass unsere alte Rechenkette auch auf einem Zufallsmarkt Gewinne buchte. Hier ist die Neurechnung: 25 Kombinationen aus Ausbruchsregel und Markt, 55.337 Trades von 2015 bis Juni 2026. Auf der korrigierten Kette liegt das Mittel bei −0,08 R je Trade nach Kosten, keine Kombination hat einen Vorteil gegenüber dem Zufallsmarkt. Auf echten Broker-Ticks erreicht keine der elf geprüften Kombinationen t ≥ 2. Sechs Filter bestanden den Suchzeitraum, keiner den Holdout.
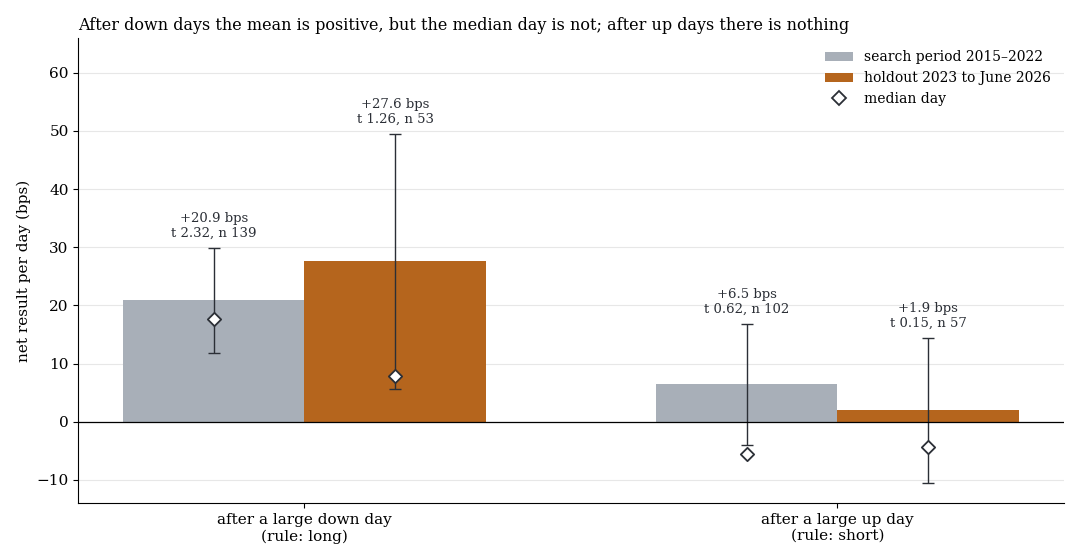
Der Tag nach einem großen US-Tag: Der Rebound nach Minus-Tagen ist eine Lotterie aus wenigen Paniktagen
Die Regel „am Tag nach einem US-Kassatag von mindestens 1 ATR gegen die Richtung handeln“ sah im Suchzeitraum 2015–2022 gut aus: +14,8 bps je Tag (t 2,17). Aufgeteilt nach Richtung passiert nach Plus-Tagen nichts (t 0,62, im Holdout t 0,15). Nach Minus-Tagen gibt es im Mittel einen Rebound (+20,9 und +27,6 bps), der an wenigen Paniktagen hängt: Im Holdout 2023 bis Juni 2026 liefert der 9. April 2025 allein 65 % der Summe, die fünf besten Tage liefern 138 %, ohne sie ist das Mittel negativ, und drei von vier Jahren liegen im Minus.
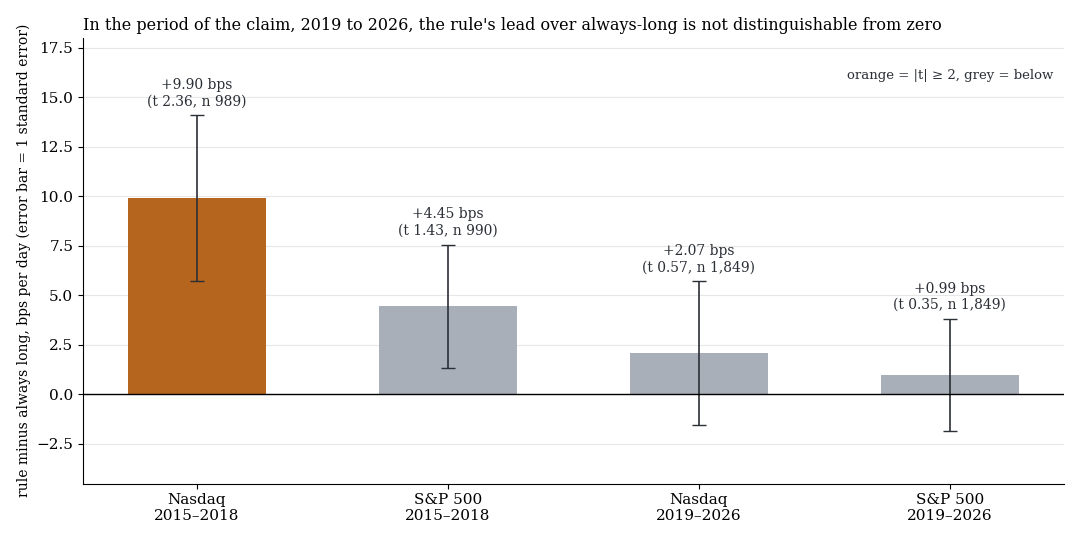
+982 % mit der ersten Kerze? Nachgebaut ist es Hebel mal Bullenmarkt, ein Vorsprung auf „immer long“ ist nicht nachweisbar
Ein öffentlich gezeigter Backtest verspricht +982 % von 2019 bis 2026: Schließt die erste 5-Minuten-Kerze nach der Eröffnung über dem EMA(12), long, darunter short. Wir kennen seine genauen Regeln nicht und haben naheliegende Varianten auf Nasdaq, S&P 500, Dow und DAX nachgebaut. Die Größenordnung entsteht aus Hebel mal Bullenmarkt: Im Nasdaq bringt die Regel ohne Hebel netto +129 %, „immer long“ in denselben Stunden +122 % (ohne Kosten gerechnet), vierfach gehebelt +573 % gegen +480 %. Der Vorsprung auf „immer long“ beträgt +2,07 bps je Tag (t 0,57), im Dow ist die Regel negativ.
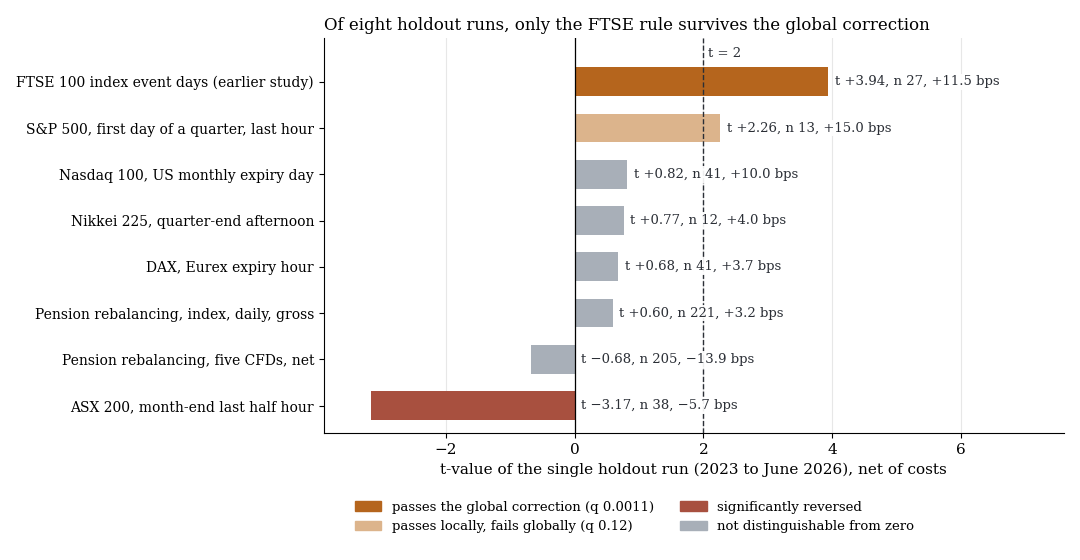
Zwangsflüsse, zweite Runde: Mehrere Flüsse sind sichtbar, keiner ist handelbar, und der FTSE-Stichtag bleibt der einzige Fund
Wir haben neun weitere Zwangsflüsse geprüft, von Pensionsfonds und Trendfolgern über Hebel-ETFs und einen Collar-Fonds bis zur Shanghai Gold Exchange. Das Pensions-Paper repliziert für 1990–2022 (+6,95 bps je Tag, t 2,85), im Holdout 2023 bis 2026 sind es +3,2 bps (t 0,6) und auf CFDs nach Kosten −13,9 bps. Die Schwankung im Gold springt an der Shanghai-Öffnung auf das 1,77-Fache, eine Richtung gibt es nicht, und von vier älteren Uhrzeit-Beobachtungen hielt keine im Holdout. Der FTSE-Stichtag bleibt der einzige bestätigte Fund (q 0,002).
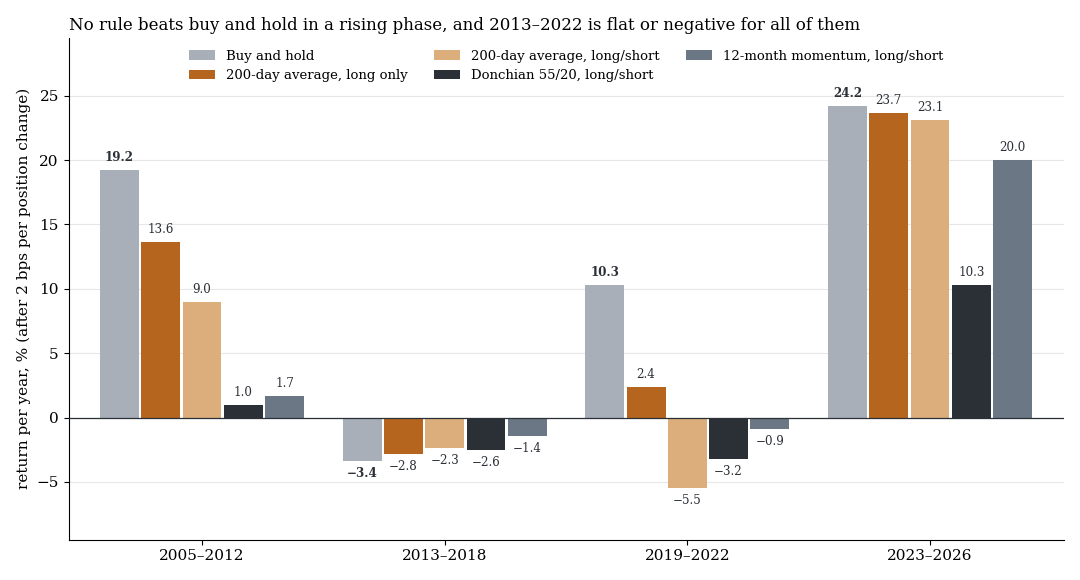
Gold-Trendfolger sind Long-Beta: Gewinne nur in Aufwärtsphasen und fast nur long, in keiner mehr als Buy & Hold
Wir haben vier einfache Trendregeln auf Gold-Tageskursen 2005 bis September 2026 in vier Marktphasen zerlegt. Seit 2023 sieht der 200-Tage-Schnitt mit +23,7 % pro Jahr glänzend aus, war aber 91 % der Zeit long, und Buy & Hold brachte +24,2 %. In keiner der drei Aufwärtsphasen liegt eine Regel über Buy & Hold, 2013–2018 verlieren alle Varianten, 2019–2022 liegen die Regeln zwischen −5,5 und +2,4 % pro Jahr. Die Short-Seite der drei Long/Short-Regeln verlor in 9 von 12 Zellen.
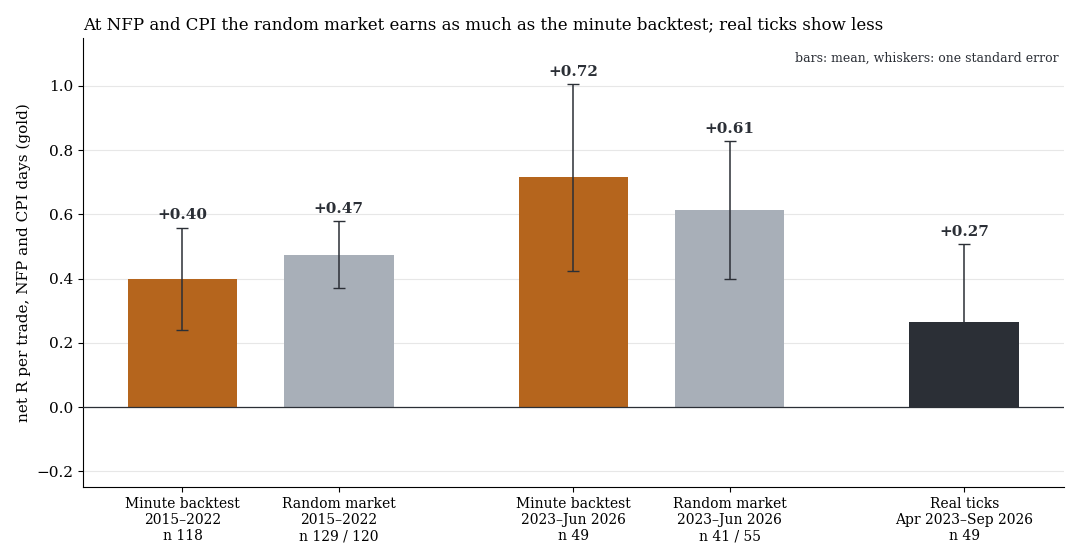
News-Handel in Gold und Bitcoin: Der Minuten-Backtest verdient an NFP und CPI, der Zufallsmarkt genauso, auf echten Ticks bleibt nichts Belegtes
Ein Ausbruchs-Backtest auf Gold-Minutenkerzen „verdient“ an NFP- und CPI-Tagen +0,40 R je Trade (t 2,5). Ein Zufallsmarkt mit denselben Kerzen verdient +0,47 R. Der Grund ist die Ausführung: Die Rechnung füllt am Level, echte Market-Orders füllen an diesen Tagen im Mittel 3,9 bis 4,5 USD dahinter, bei 2,00 USD Spread. Auf echten Ticks bleiben +0,27 R (t 1,1, 49 Trades), Sekunden-Regeln sind in Gold schon vor Kosten negativ (−1,4 und −1,8 bps), und Bitcoin zeigt dasselbe Bild.
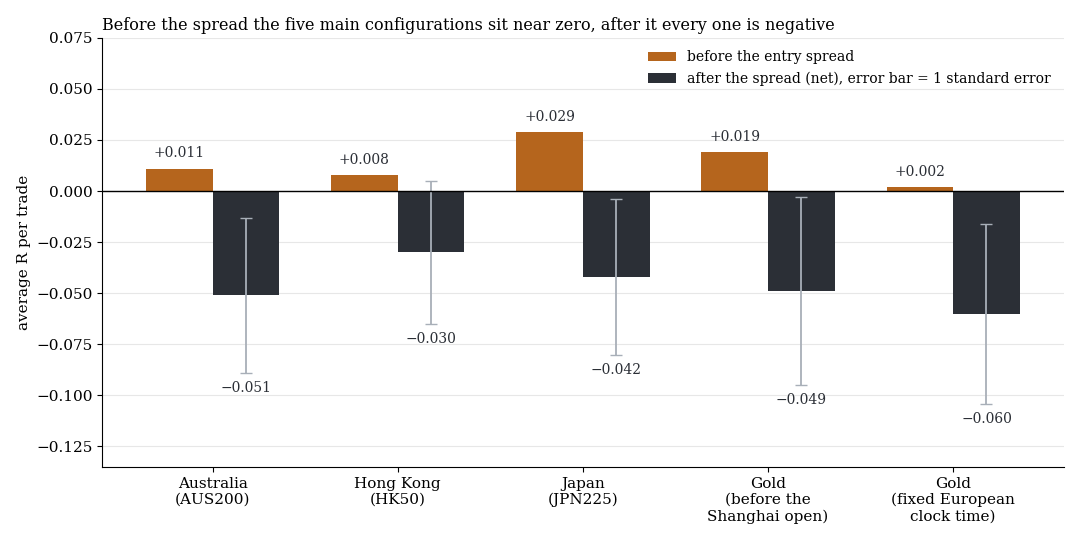
Nacht-Ausbrüche in Asien und Gold: Auf echten Ticks verlieren alle 18 Konfigurationen, vor dem Spread liegen sie bei null
Wir haben Ausbruchsregeln für die Nacht aus unserem eigenen Regelwerk geprüft: Ausbruch aus einer frühen 15-Minuten-Kerze in Australien, Hongkong und Japan sowie in Gold vor der Öffnung der Shanghai Gold Exchange. Auf echten Broker-Ticks (April 2023 bis September 2026) verlieren alle 18 Konfigurationen, im Mittel zwischen −0,007 und −0,093 R je Trade. Vor dem Einstiegs-Spread liegen sie zwischen −0,022 und +0,040 R, der Spread kostet 0,038 bis 0,077 R. Auf Minutendaten bestätigt sich im Holdout 2023 bis Juni 2026 keiner von 9 Kandidaten, und Gold schneidet wie ein Zufallsmarkt minus Kosten ab.
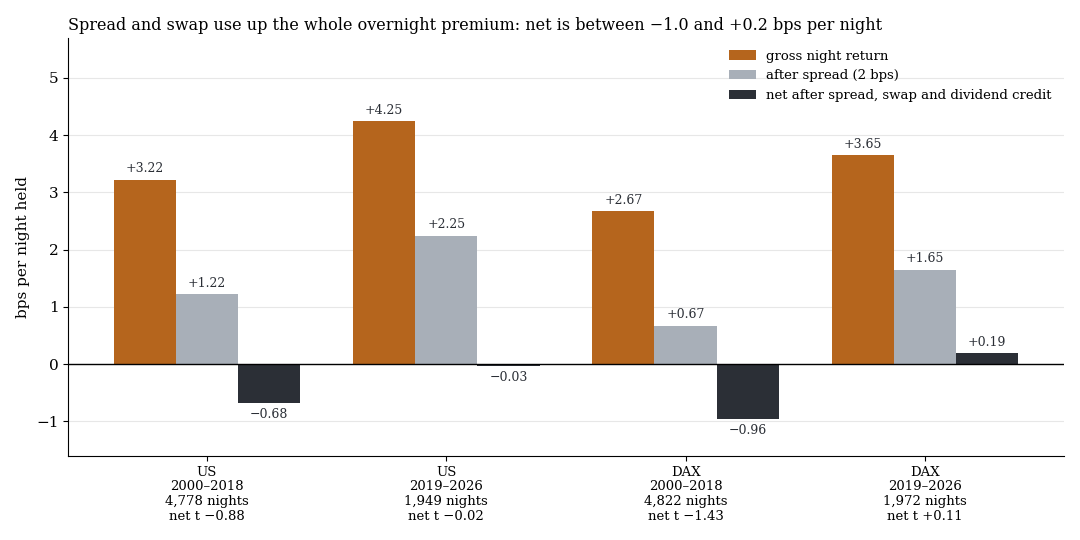
Der Nacht-Effekt ist messbar, aber mit CFDs bleibt je Nacht netto etwa null, und Buy & Hold schlägt ihn
Die Rendite von US-Aktienindizes entstand 2000–2018 fast vollständig über Nacht: +3,22 bps je Nacht (t 4,13) gegen −0,23 bps am Tag. Im Holdout 2019 bis Oktober 2026 holte der Tag auf (+3,07 bps am Tag, +4,25 bps über Nacht). Jede Nacht per CFD long zu sein kostet 2 bps Spread und 1,5 bis 2,1 bps Swap und endet netto bei −0,68 bps (Suche) und −0,03 bps (Holdout), von null nicht zu unterscheiden. Einfach durchzuhalten verdient je Tag mehr, in allen vier Stichproben.
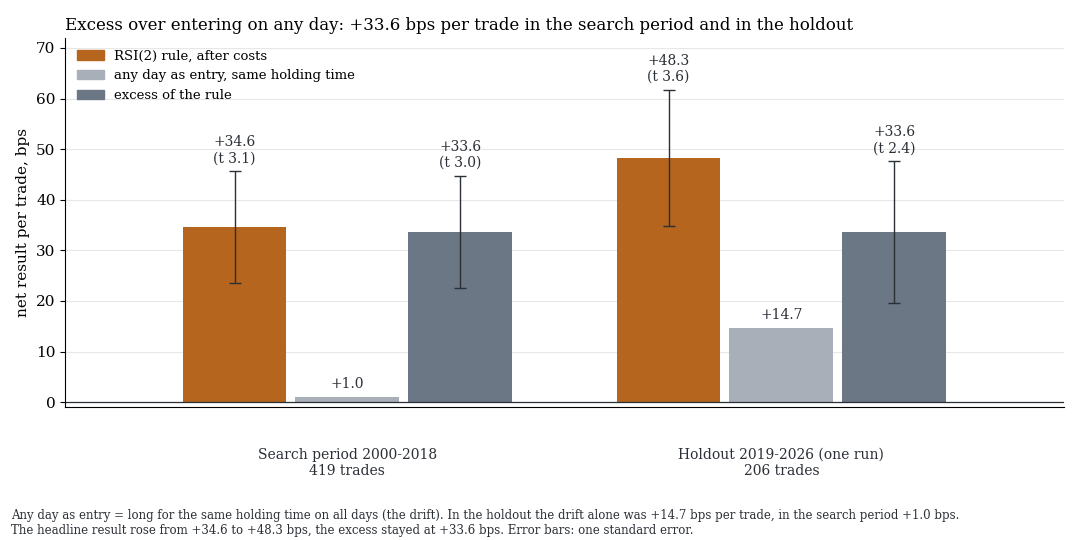
RSI(2)-Rücksetzer auf US-Index-CFDs: im Holdout +48 bps je Trade nach Kosten, in Risikoeinheiten aber klein
Die veröffentlichte Regel von Larry Connors (Rücksetzer im Aufwärtstrend kaufen) brachte auf US-Index-CFDs im einmaligen Holdout 2019–2026 nach Kosten +48 bps je Trade (t 3,6) und schlug zufällige Einstiege um +34 bps (t 2,4). In Risikoeinheiten bleibt sie klein: +0,07 bis +0,18 R je Trade, rund 8 Trades im Jahr und Markt, bei 1 % Risiko je Trade etwa 0,6 % im Jahr bis 2018 und 1,2 % in 2019–2026. Stopps helfen nicht, und die drei US-Indizes sind praktisch ein Signal. Dazu kommen Vorbehalte: unter drei verwandten Regeln nach dem höchsten t gewählt, Bullenmarkt-Holdout, seit 2008 veröffentlicht.
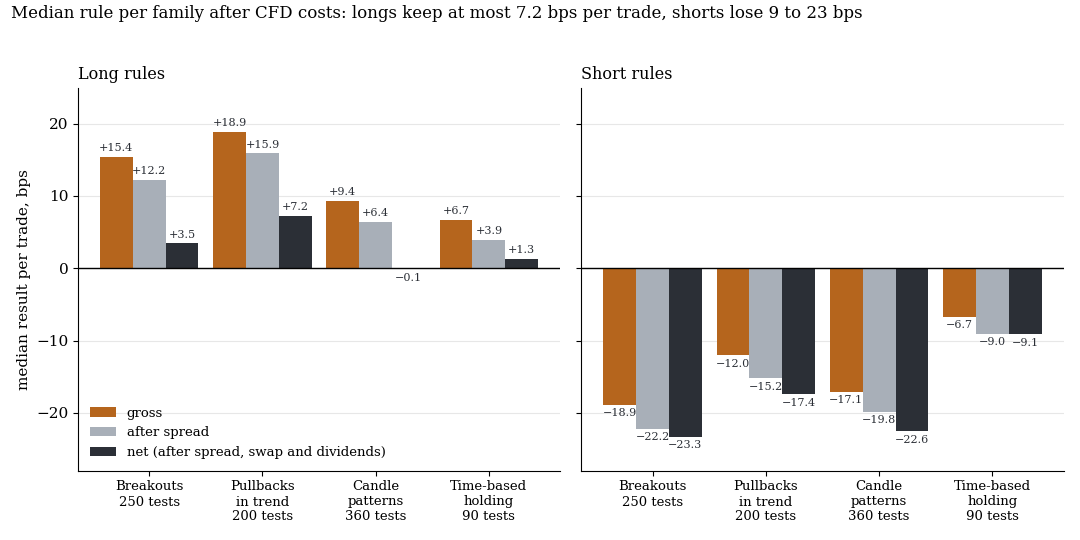
Swing-Muster auf CFDs: Der Swap frisst im Median 62–70 % der Bewegung, im Holdout verdient nur die Aufwärtsdrift
Wir haben Ausbrüche, Rücksetzer, Kerzenmuster, zeitbasiertes Halten und Momentum auf Tages-, Wochen- und 4-Stunden-Basis mit den Kosten von Index- und Gold-CFDs geprüft. Von 1.920 Tages- und Wochenvarianten und 500 4-Stunden-Varianten kommt keine durch Holdout und globale Mehrfachtest-Korrektur (bestes q 0,20). Was im Holdout 2019–2026 netto verdient, ist überwiegend die Aufwärtsdrift: Gegen Buy & Hold gleicher Exposure liegt kein Überschuss-t über 0,92. Der Swap frisst bei 5 bis 10 Tagen Haltedauer im Median 62 bis 70 % der Bruttobewegung, und signifikant ist vor allem das Verlieren.
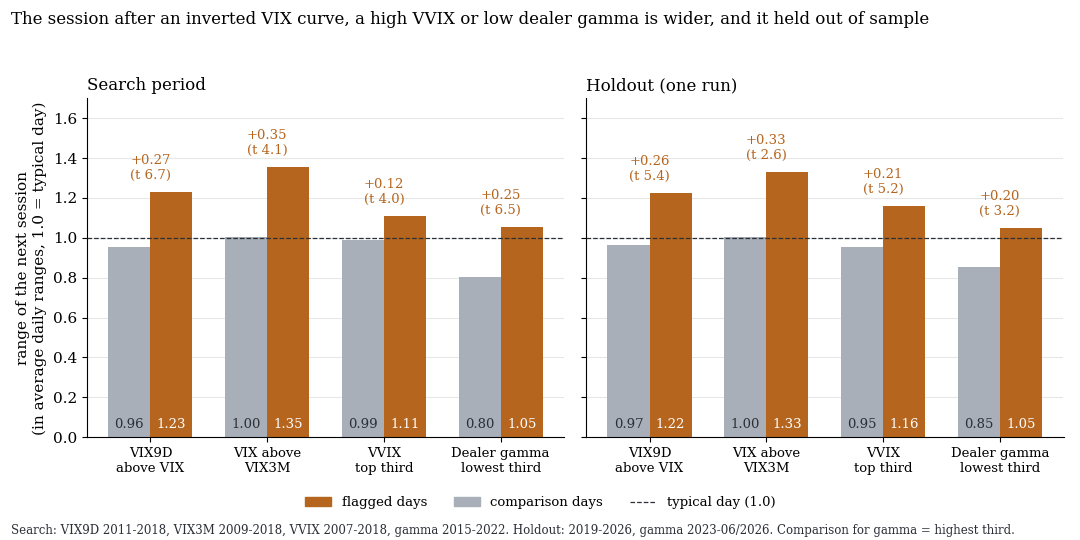
VIX-Kurve, VVIX und Dealer-Gamma sagen die Breite des nächsten US-Handelstags voraus, aber nicht die Richtung
Ist die VIX-Kurve invertiert (VIX9D über VIX oder VIX über VIX3M), der VVIX hoch oder das Dealer-Gamma niedrig, ist die nächste US-Sitzung im Mittel um 0,12 bis 0,35 typische Tagesspannen breiter. Das galt im Suchzeitraum und hielt im einmaligen Holdout 2019–2026 (t 2,6 bis 5,4), auch bei gleichem VIX-Niveau. Die Richtung des Tages ändert sich nicht, Long- und Short-Regeln danach liegen nach Kosten bei null. DIX, SKEW und Put/Call-Ratio liefern kein Timing.
897.000 Tests, rund 150 Musterfamilien, ein bestätigter Fund: der Neustart auf elf Jahren Minutendaten
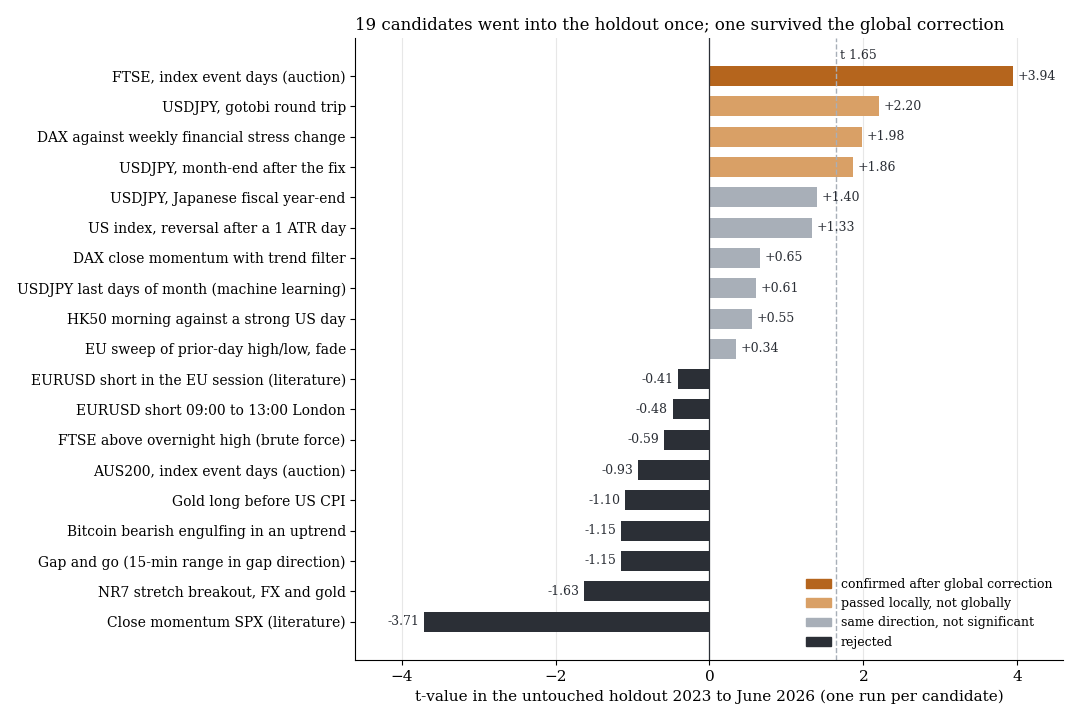
Wir haben alles Bisherige beiseitegelegt und 15 Märkte von vorn nach Intraday-Mustern durchsucht: Kerzen, Formationen, Indikatoren, Al Brooks, Hougaard, Market Wizards, Smart Money Concepts, Makro-Termine, Psychologie, Machine Learning, Brute Force und Zwangsflüsse. Rund 897.000 protokollierte Tests, 19 Kandidaten je einmal im unberührten Holdout. Nach globaler Mehrfachtest-Korrektur bleibt ein Fund: der FTSE an Index-Stichtagen. Ein zweiter, der Tokio-Fix, läuft als vorregistrierter Vorwärtstest.
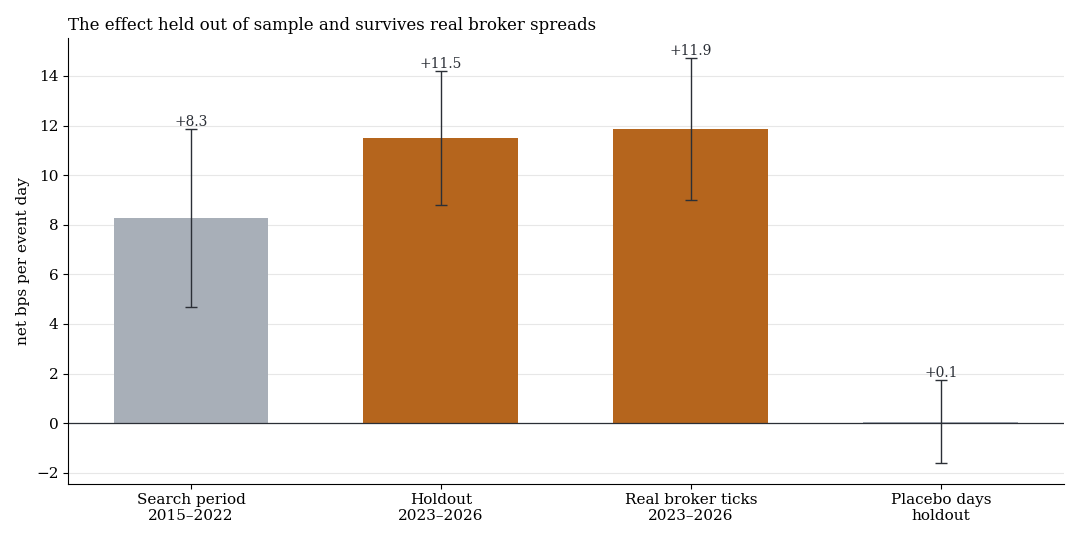
Index-Stichtage: Der FTSE fällt in den Auktions-Print, und das hielt im Holdout
Wenn FTSE 100, STOXX und MSCI ihre Indizes umstellen, müssen passive Fonds in der Schlussauktion handeln. Ein Short bis nach dem Auktions-Print brachte im Suchzeitraum 2015–2022 +8,3 bps je Stichtag, im unberührten Holdout 2023–2026 +11,5 bps (t 3,9, 22 von 27 Tagen im Plus) und mit echten Broker-Ticks +11,9 bps. Es ist das einzige Muster unseres Scans, das die globale Mehrfachtest-Korrektur bestanden hat. Klein, selten, mit klaren Vorbehalten.
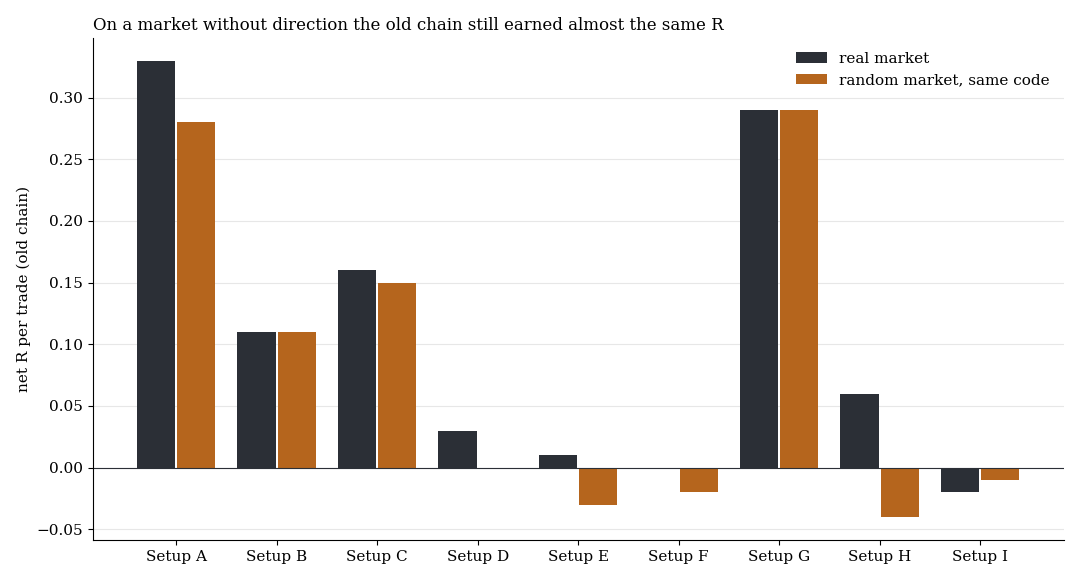
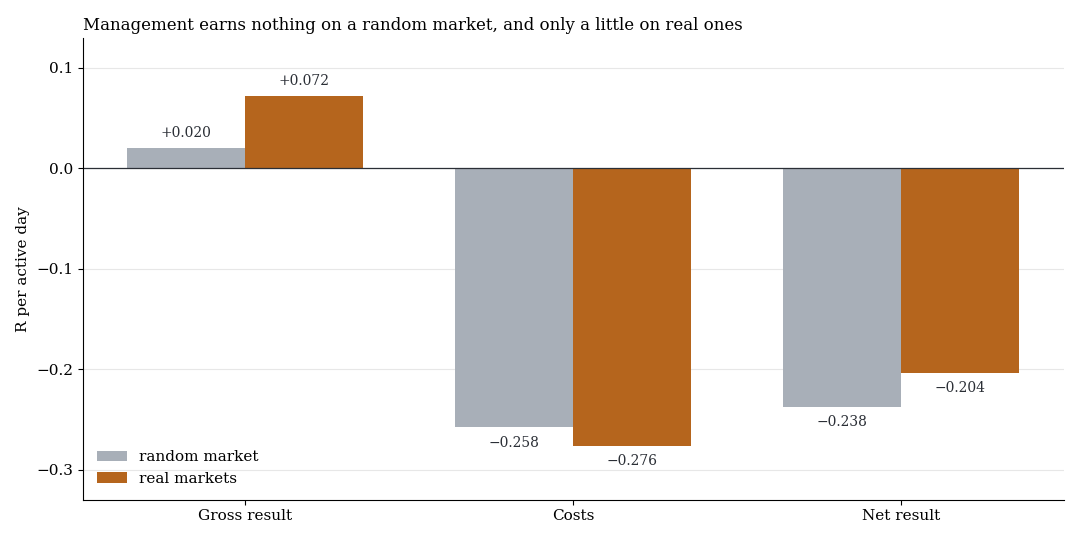
Der Zufallsmarkt als Lineal: Unsere eigene Backtest-Kette verdiente bis zu 0,5 R pro Trade auf Kerzen ohne Richtung
Wir haben unsere eigene Breakout-Backtest-Kette unverändert auf einem Zufallsmarkt laufen lassen: jede Minutenkerze um ihr Open gespiegelt, gleiche Volatilität, keine Richtung. Das beste Setup buchte trotzdem +0,51 R pro Trade, und 393 von 498 Zellen zeigten ein signifikant positives Ergebnis, wo minus Kosten die einzig ehrliche Antwort war. Drei Quellen: ein Volumenfilter, der spät bestätigt, während der Fill am Level bleibt, Fills am Level bei Brüchen in der ersten Minute und ein Trailing-Stop, der auf 15-Minuten-Kerzen simuliert wurde. Nach der Reparatur fällt der Bias des besten Setups von +0,65 auf +0,05 R.
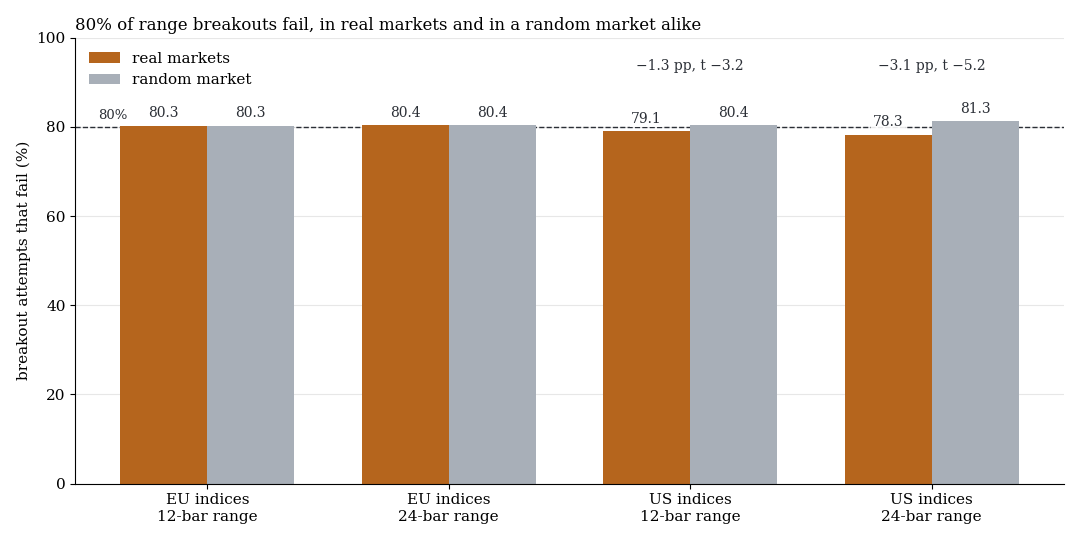
80 % der Ausbrüche scheitern, genau wie im Zufall: Al Brooks' Price Action gegen den Zufallsmarkt
Brooks' Faustregel, dass rund 80 % der Ausbrüche aus einer Range scheitern, stimmt als Zahl: 80,3 % im DAX und FTSE. Ein Zufallsmarkt mit derselben Volatilität liefert ebenfalls 80,3 %. Sein Kern-Setup, der zweite Pullback an der 20er-EMA, trifft das 1R-Ziel in 49,4 % der Fälle, ein Random Walk schafft 50,1 %. Von 3.586 Regel-Varianten auf fünf Indizes plus Gold und EURUSD erreicht keine ein Netto-t von 2, das Maximum liegt bei 1,95.
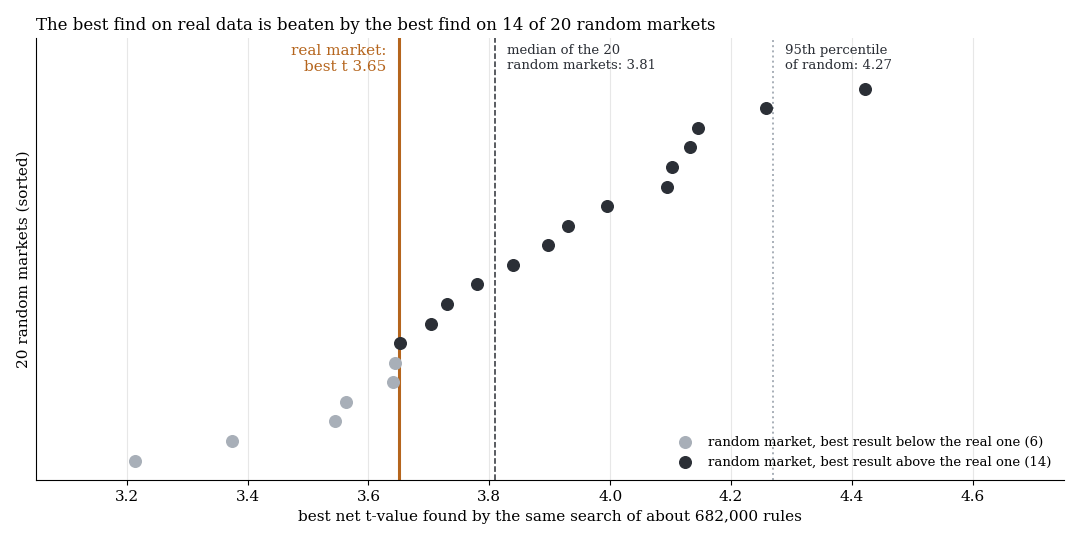
682.000 Regeln durchsucht: der beste Fund (t 3,65) liegt unter dem typischen Zufallsfund (3,81)
Wir haben 136 Bausteine zu rund 682.000 einfachen Intraday-Regeln auf acht Märkten kombiniert und dieselbe Suche 20-mal auf Zufallsmärkten wiederholt. Der beste echte Fund hat t 3,65, der beste Fund eines typischen Zufallsmarkts t 3,81 (Reality-Check p = 0,71). Die 50 besten Regeln bestätigen sich 2020–2022 zu 0 von 50, und die einzige als Beobachtung markierte Regel war im Holdout negativ (t −0,59). Wer lange genug sucht, findet immer etwas mit t über 3.
Kerzenmuster im Intraday-Test: 31.663 Varianten, kein Treffer nach Mehrfachtest-Korrektur, der Bitcoin-Ausreißer fällt im Holdout durch
Wir haben zwölf Kerzenmuster (Engulfing, Pin Bar, Doji, Inside Bar, NR7 und weitere) in 31.663 Varianten auf elf Märkten getestet, gegen die gewöhnliche Kerze derselben Farbe und gegen einen Zufallsmarkt mit demselben Code. Keine der vorab definierten Varianten besteht die Mehrfachtest-Korrektur. Der einzige auffällige Fund, ein Bearish Engulfing im Bitcoin-Aufwärtstrend mit +50,4 bps und t 4,60 im Suchzeitraum, bringt im Holdout −11,7 bps (t −1,15).
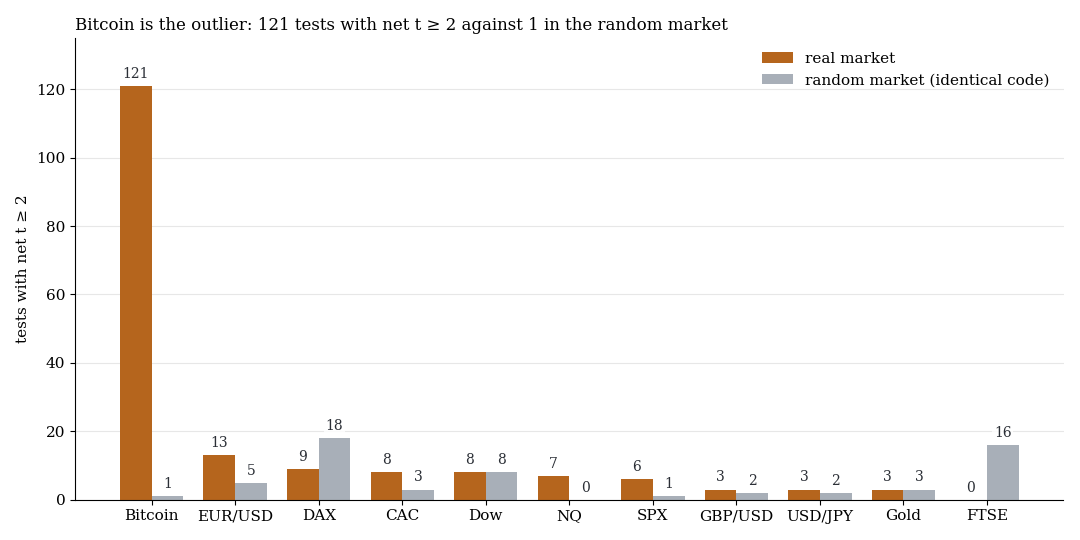
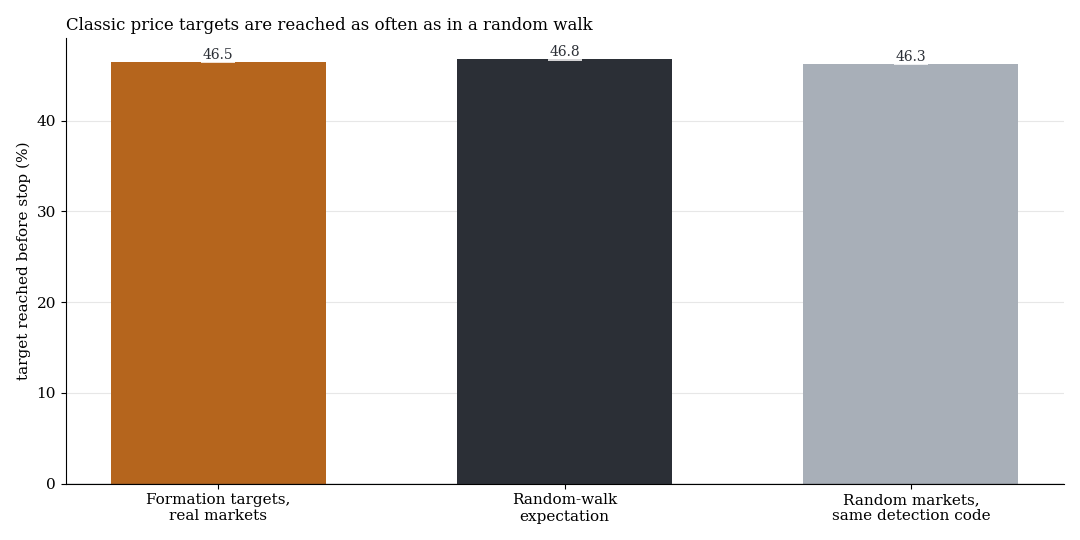
Chart-Formationen im Intraday-Test: Das Kursziel wird in 46,5 % der Trades vor dem Stop erreicht, ein Random Walk schafft 46,8 %
Doppeltop, Schulter-Kopf-Schulter, Dreieck, Keil, Kanal, Trendlinienbruch und Flagge: 12.429 Testvarianten auf elf Märkten. Das klassische Kursziel kommt in 46,5 % von rund 2,9 Millionen Bracket-Trades vor dem Stop, ein Random Walk erreicht 46,8 % und ein Zufallsmarkt mit demselben Code 46,3 %. Die auffälligste Flagge im DAX zeigt t 3,56 bei acht von acht positiven Jahren, doch ein Zufallsmarkt mit identischem Code liefert +10,0 bps (t 1,86).
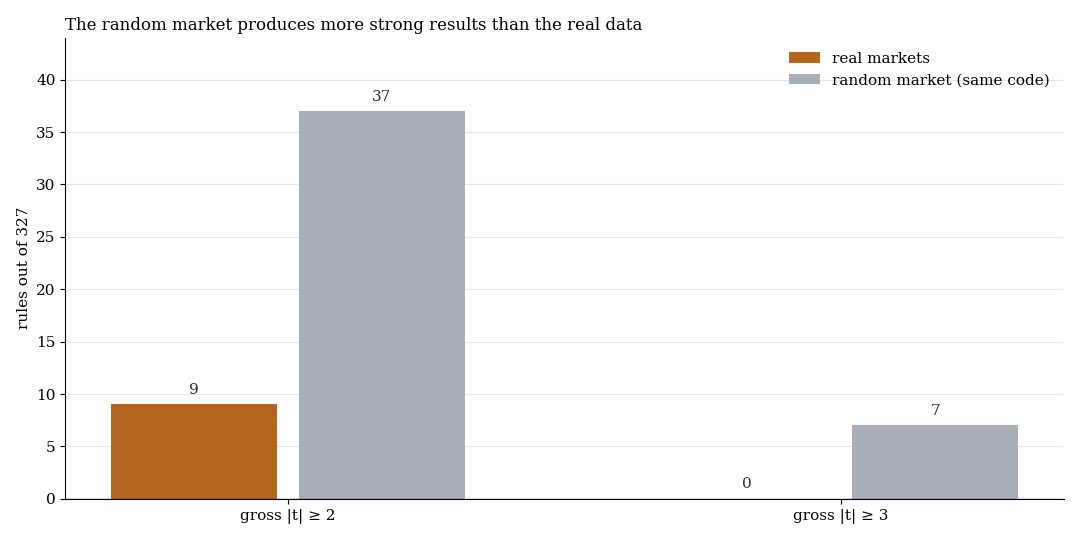
Angst, Stimmung, Mond: Zufallsmärkte liefern mehr starke Ergebnisse als die echten Daten
Wir haben Angst-Spitzen, AAII-Stimmung, Put/Call, Geopolitik, Earnings-Überraschungen, Zeitumstellung, Sonne und Mond gegen 327 vorab festgelegte Handelsregeln getestet. Keine hält: Auf dem Zufallsmarkt erreichen 7 Regeln brutto einen t-Betrag ab 3, auf den echten Daten keine. Der Medien-Pessimismus-Effekt bricht mit drei Tagen Veröffentlichungsverzug von t 2,35 auf 0,70 ein, und der NFCI-Kandidat (+5,29 Basispunkte im Holdout, t 1,98) besteht die globale Korrektur nicht.
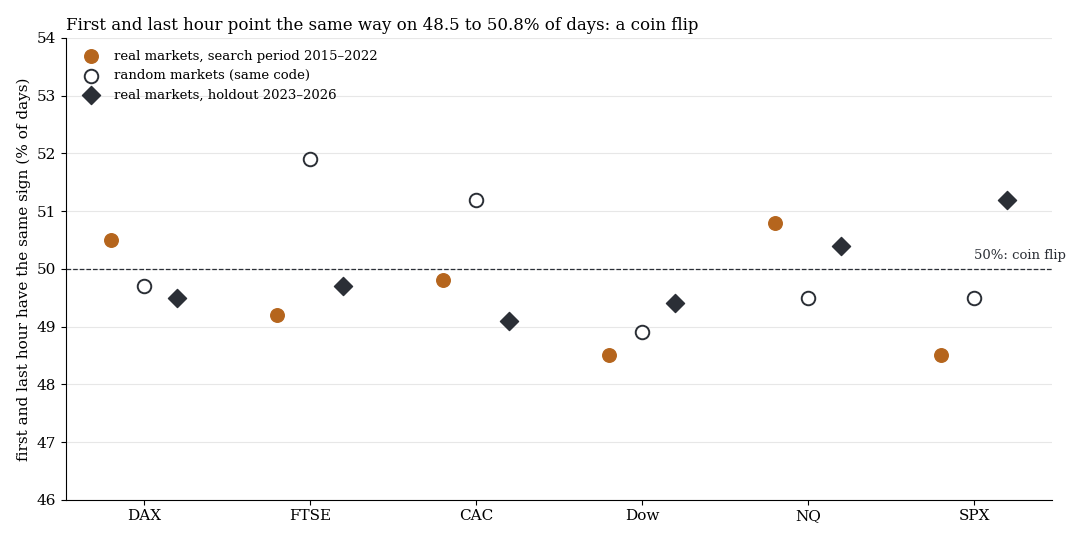
Negativer Start, negative letzte Stunde? Die Vorzeichen stimmen an 48,5 bis 50,8 % der Tage überein
Die Faustregel „Wenn der Start negativ ist, ist die letzte Stunde auch negativ“ gilt auf DAX, FTSE, CAC, Dow, NQ und SPX nicht (je rund 2.000 Tage 2015–2022). Erste und letzte Stunde haben an 48,5 bis 50,8 % der Tage dasselbe Vorzeichen, im Holdout 2023 bis 2026 an 49 bis 51 %. Nach einem negativen Start ist die letzte Stunde in 46 bis 50 % der Fälle negativ, die Basisrate liegt bei 46 bis 51 %. Die Regel „letzte Stunde in Richtung der ersten“ verliert netto 1,0 bis 3,6 Basispunkte je Trade.
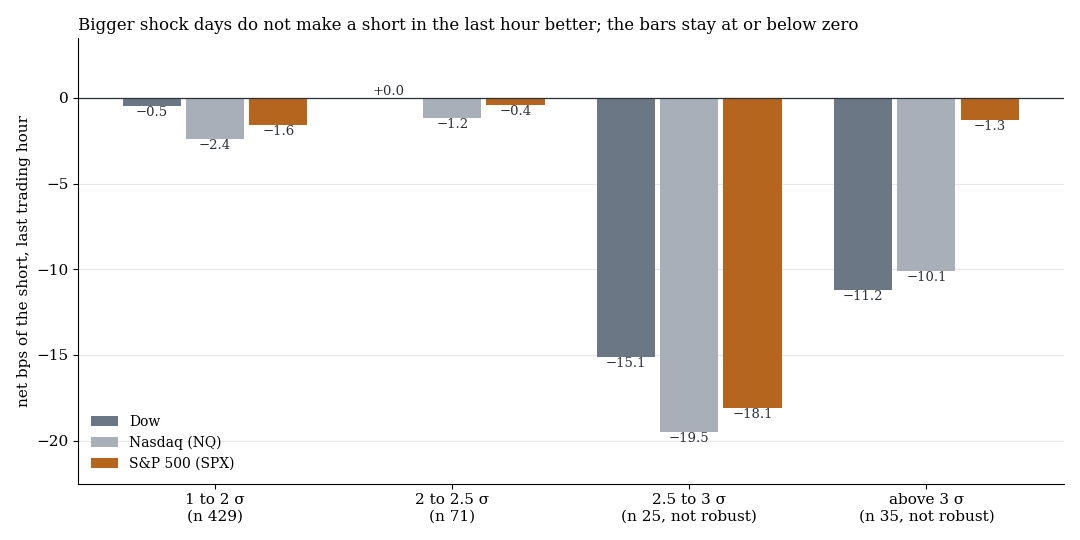
Zwei Zwangsflüsse geprüft: Nach Schocktagen steigt die letzte Stunde eher, der Bilanzstichtag wirkt auch ohne Fix
Volatilitäts-Zielfonds müssten nach großen Bewegungstagen am Schluss verkaufen. Nach 2-Sigma-Tagen steigt die letzte Stunde in Dow, Nasdaq und S&P 500 aber eher: Ein Short verliert schon brutto (−1,2 bis −4,2 bps), und größere Schocks machen es nicht besser. Der japanische Bilanzstichtag bringt in einem Round-Trip um den Tokio-Fix +6,3 bps im Suchzeitraum (n 48, t 2,0) und +6,7 bps im Holdout (n 21, t 1,4). Ohne die fünf besten Tage ist der Holdout negativ, und dieselben Tage gewinnen auch in einem Fenster ohne Fix.
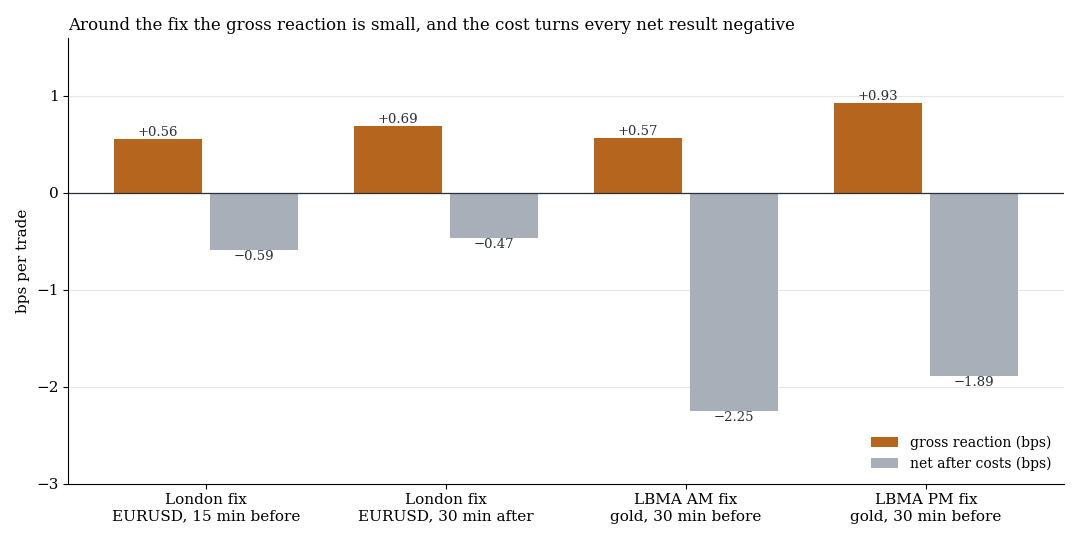
Sechs Fixings und Abrechnungstermine getestet: Die Reaktion ist kleiner als die Kosten oder gar nicht da
London-4pm-Fix, LBMA-Gold-Fixes, Bitcoin-Funding, CME-Lücke, CNY-Fixing und EZB-Referenzkurs: Wir haben sechs Zwangsflüsse auf Minutendaten 2015–2022 geprüft, fünf davon mit vorab festgelegter Richtung. Im London-Fix erreicht die beste Brutto-Zelle +0,69 bps (t 3,5) gegen rund 1,15 bps Kosten. Bitcoin-Lücken ab 50 bps schließen sich in 24 Stunden zu 44 %, das gleich weit entfernte Gegenlevel wird zu 50 % erreicht. Beim CNY-Fixing fehlt die Monotonie mit der Überraschung, und das EZB-Fenster ist ruhiger als die Minuten davor.
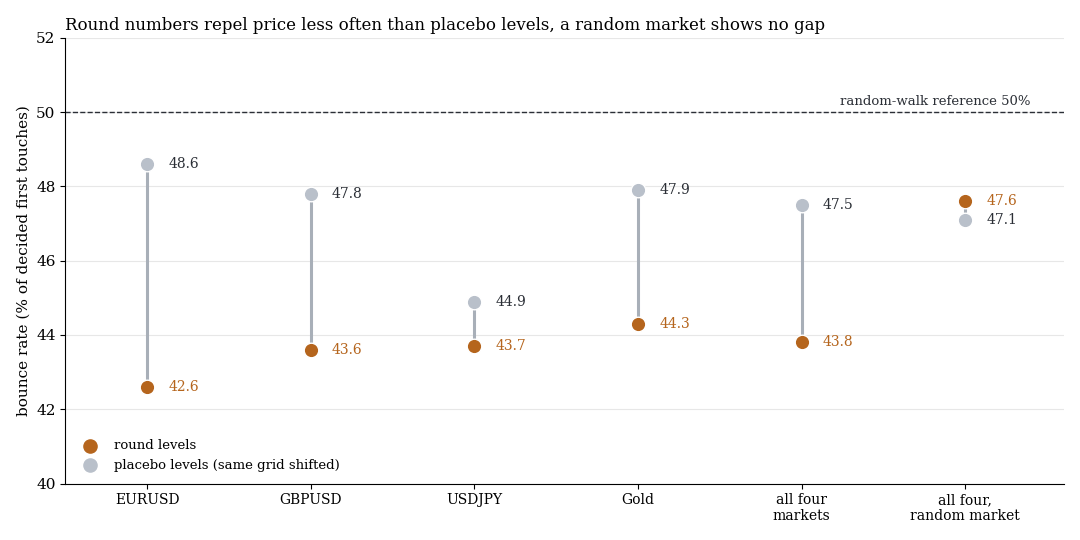
Gaps, Schocks, Levels: 2.435 Regeln ohne Edge, und runde Zahlen brechen häufiger als Zufallslevel
Wir haben 2.435 Regeln zur Intraday-Preisdynamik geprüft: Momentum, Gap-Fill, Ein-Minuten-Schocks, Range-Ausdehnung, Opening-Range-Breaks und Level-Berührungen. Keine besteht die Mehrfachtest-Korrektur, und das Intraday-Momentum aus dem Gao-Paper gibt es 2015–2022 nicht (netto −1,3 bps). Runde Zahlen prallen in FX und Gold seltener ab als Placebo-Level (43,8 % gegen 47,5 %, t −5,3). Die einzige Beobachtung, die US-Umkehr nach einem Tag von mindestens 1 ATR, brachte im Holdout +24,2 bps (t 1,33), 65 % davon aus einem Tag.
Trade-Management erzeugt keinen Edge: 3.780 Hougaard-Varianten enden auf dem Zufallsmarkt bei minus Kosten
Enge Stops, Aufstocken und Nachziehen formen die Kurve, aber nicht den Erwartungswert. Auf einem Zufallsmarkt enden alle 3.780 nachgebauten Hougaard-Varianten bei +0,02 R brutto und −0,238 R netto. Auf echten Kursen setzen sich Bewegungen ab 0,3 bis 0,5 ATR zu 52–54 % fort statt zu 50 %, doch 0 von 30.240 Netto-Tests erreichen t > 2. Die einzige Spur, Gap-and-Go, zeigt +0,167 R im Suchzeitraum und −0,087 R im Holdout.
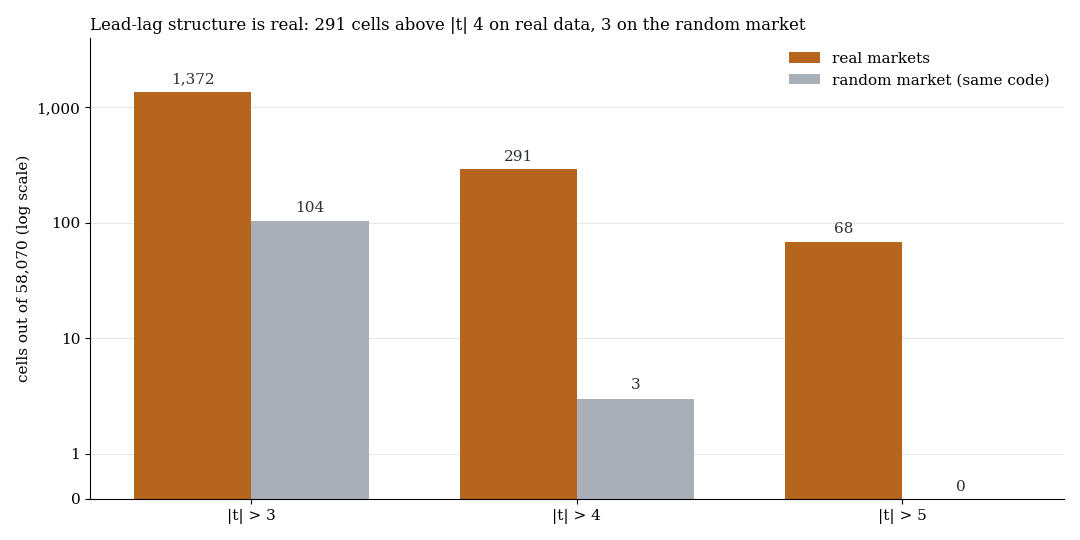
Führt ein Markt den anderen? Lead-Lag ist echt, aber höchstens 0,58-mal so groß wie die Kosten
Von 58.070 Lead-Lag-Zellen zwischen 15 Märkten erreichen 291 einen t-Betrag über 4, auf dem Zufallsmarkt sind es 3. Die Struktur ist echt, meist führt der offene Markt den CFD, dessen Kassahandel geschlossen ist. Unter diesen Zellen liegt das größte Verhältnis von Bruttoertrag zu Kosten bei 0,58, verlangt haben wir mindestens 2. Session-Übergaben sind vom Zufallsmarkt nicht zu unterscheiden, und der einzige Holdout-Kandidat (HK50 nach starkem US-Tag) bringt +4,13 Basispunkte bei t 0,55.
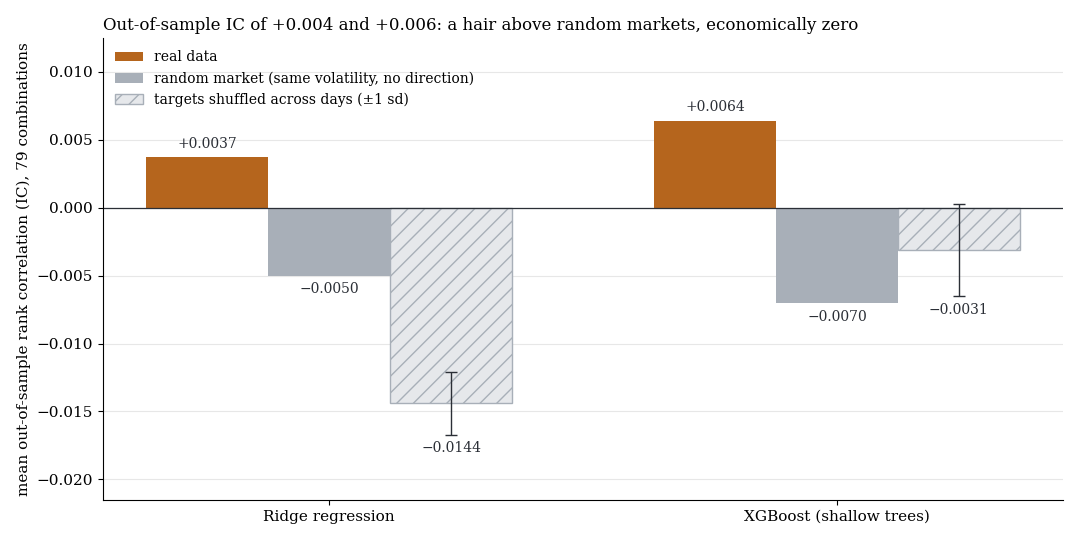
Machine Learning im Intraday-Handel: Out-of-Sample-IC von +0,004, keine von 79 Kombinationen netto brauchbar
Wir haben Ridge-Regression und XGBoost auf 98 lookahead-freien Merkmalen im Walk-Forward über 79 Kombinationen aus Markt, Zeitpunkt und Horizont trainiert. Die Out-of-Sample-Rangkorrelation liegt bei +0,004 (Ridge) und +0,006 (XGBoost): messbar über dem Zufallsmarkt, ökonomisch null. Keine der 79 Kombinationen erreicht netto t > 2, die Modellregel verliert im Schnitt 1,4 bis 1,6 bps pro Trade. Die aus dem Scan destillierte Regel (USDJPY an den letzten Monatstagen) zeigte im Holdout t 0,61.
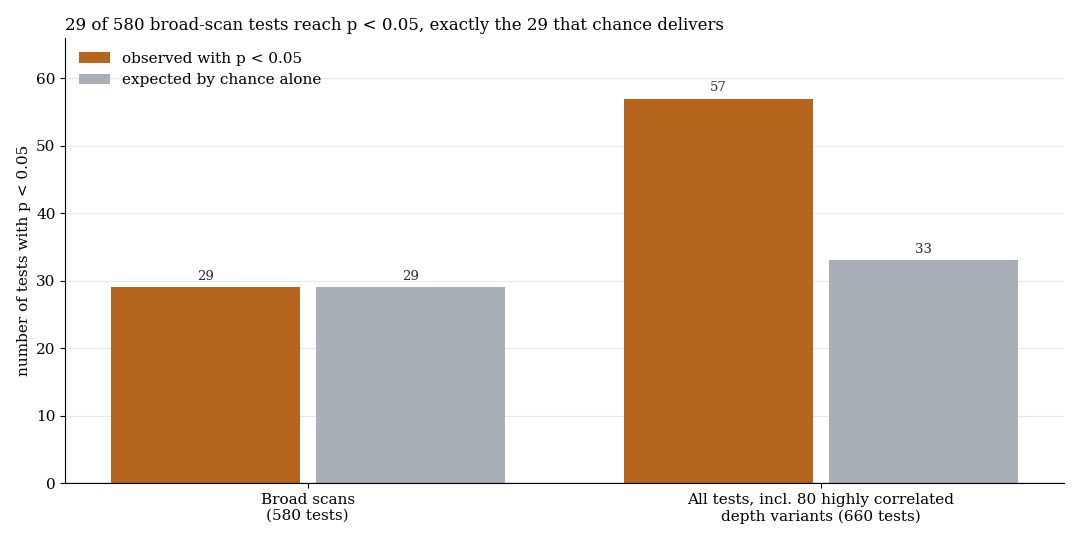
FOMC, NFP, CPI und EZB intraday: 29 von 580 Tests sind signifikant, so viele wie der Zufall liefert
Wir haben Makro- und Notenbanktermine (FOMC, NFP, CPI, EZB) und Earnings auf Minutendaten geprüft: Drift vor dem Termin, Reaktion fortsetzen oder faden, Ankündigungsprämie, FOMC-Zyklus. In den 580 Tests der Breitenprüfung erreichen 29 ein p unter 0,05, die Zufallserwartung liegt bei 29. Der beste Fund, Gold long in der Nacht vor dem US-CPI, brachte in der Suche +15,7 Basispunkte (t 3,2) und im Holdout −5,7 (t −1,1). Die Volatilität folgt den Terminen, die Richtung nicht.
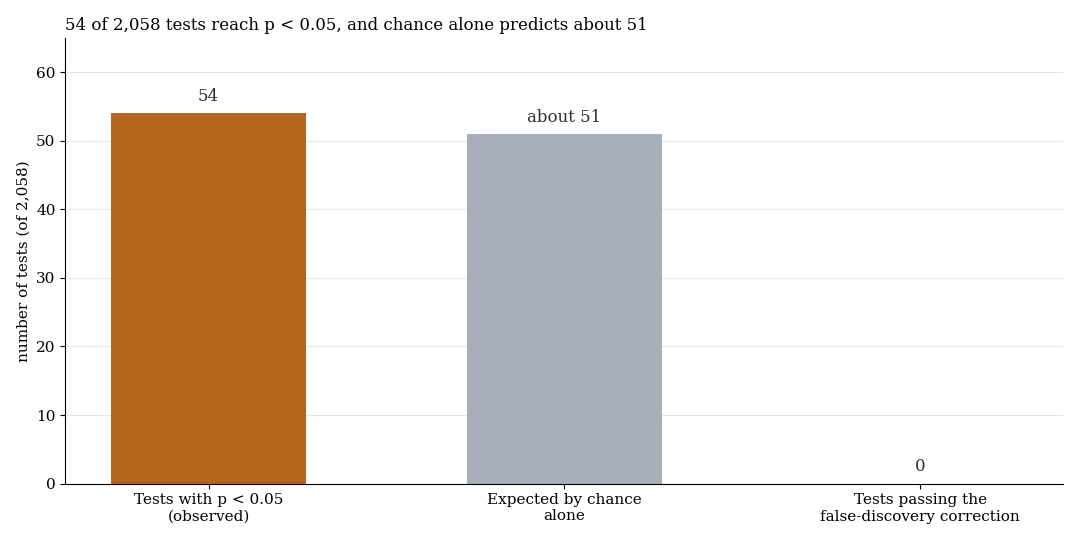
Keine der 16 Market-Wizards-Regeln verdient ihre Kosten: 54 Treffer bei p < 0,05, erwartet waren 51
Wir haben 16 veröffentlichte Regeln von Raschke, Williams, Crabel, Sperandeo, Fisher und Schwartz mechanisch auf zehn Märkten getestet, 2.058 Tests im Suchzeitraum 2015–2022. Keiner besteht die Korrektur für Mehrfachtests, 54 erreichen p < 0,05 bei rund 51 erwarteten. Die Regeln fangen brutto 1–4 bps ein, die Kosten liegen bei rund 2,2 bps. Crabels NR7-Ausbruch auf Gold und FX, der einzige Lichtblick (+3,49 bps, t 2,39), dreht im Holdout auf −3,21 bps.
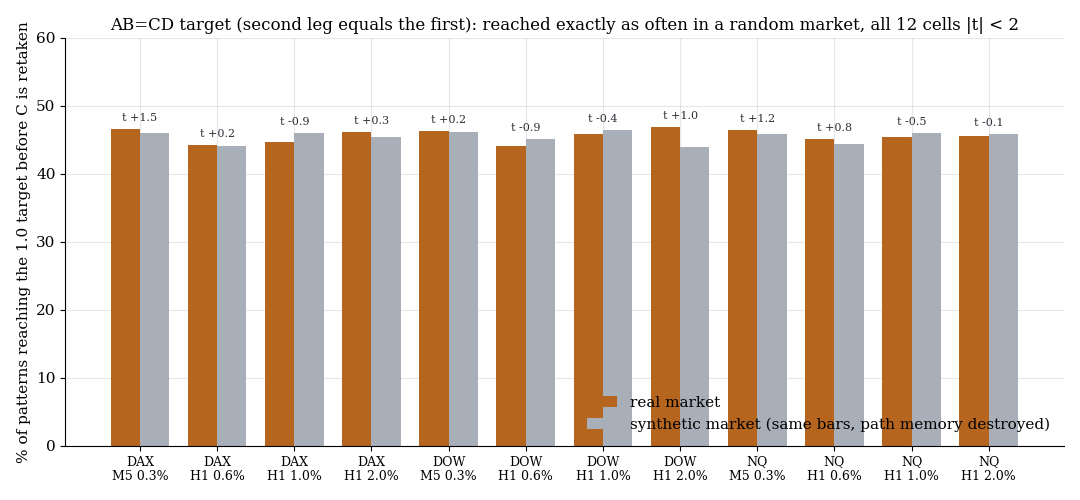
Gemessene Bewegungen und AB=CD: das zweite Leg ist im Zufallsmarkt genauso oft so lang wie das erste
Ein Leg abwärts, eine Teilkorrektur, und das nächste Leg soll das erste wiederholen. Über 66.000 ZigZag-Muster auf DAX, Dow und Nasdaq auf vier Skalen wird die 1,0-Projektion in 44 bis 47 % der Fälle erreicht, bevor das Korrekturhoch zurückerobert wird. Ein synthetischer Markt aus denselben Kerzen, in dem jede Pfaderinnerung zerstört ist, erreicht sie in 44 bis 46 %. Kein Level prallt öfter ab als im Zufallsmarkt; wo ein Unterschied signifikant ist, läuft der Kurs härter durch das Level. Gemessene Bewegungen sind Geometrie, keine Struktur.
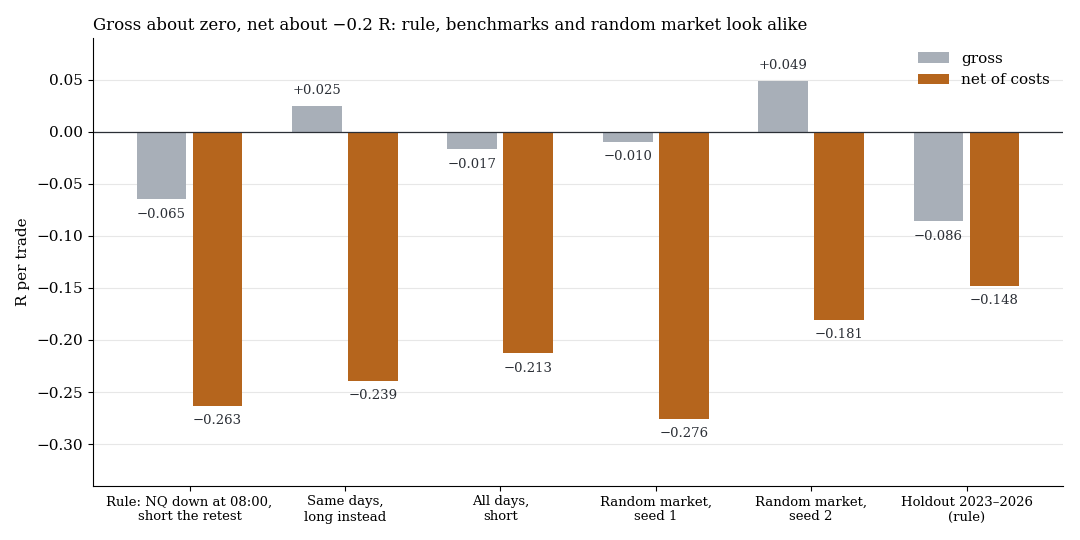
Nasdaq um 8 Uhr im Minus, dann den Retest shorten? Keine von 1.392 Varianten ist signifikant positiv, im Holdout −0,15 R
Die Idee: Liegt der Nasdaq um 08:00 Uhr Berlin unter dem Vortagesschluss, den ersten Retest shorten. Wir haben 1.392 Varianten gerechnet, keine ist positiv mit t 2 oder mehr. Die Primärvariante verliert 0,263 R pro Trade (t −4,95) und im Holdout 0,148 R (t −2,32). Brutto ist der Retest ein Münzwurf, und der Zufallsmarkt liefert netto dieselben −0,2 bis −0,3 R.
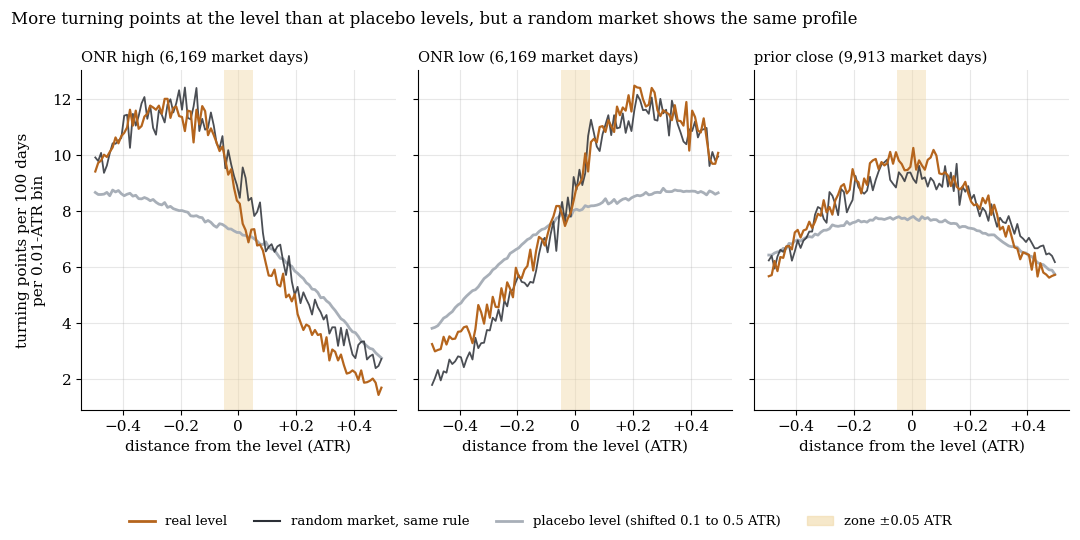
Häufen sich Umkehrpunkte am Overnight-Hoch und am Vortagesschluss? Ja, aber ein Zufallsmarkt zeigt dasselbe
Am Overnight-Hoch, Overnight-Tief und Vortagesschluss liegen 7 bis 25 % mehr Umkehrpunkte als an einem Placebo-Level daneben. Ein Zufallsmarkt ohne jede Richtungsstruktur erzeugt dieselbe Häufung (19 bis 22 %), weil der Kurs sich dort öfter aufhält. Pro Besuch der Zone endet der Kurs in 37 bis 39 % der Fälle in einer Umkehr, an Placebo-Leveln in 39 bis 40 %. Der Holdout 2023 bis 2026 bestätigt das Bild: Kein Level erfüllt das vorab festgelegte Häufungskriterium.
Sieben Paper-Anomalien nachgebaut: brutto bei 40–80 % der Größe, keine übersteht die Kosten
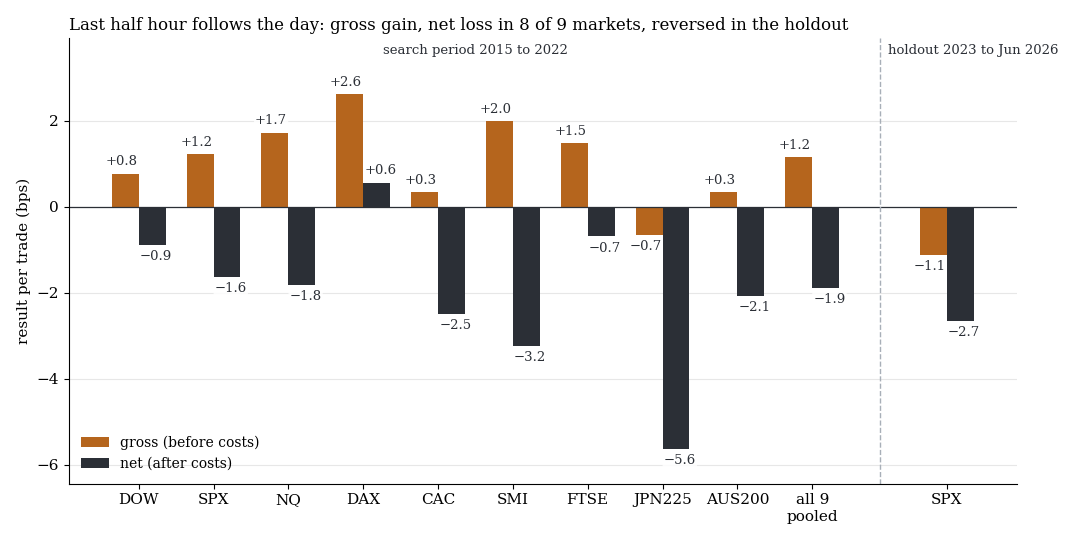
Wir haben sieben veröffentlichte Intraday-Anomalien vorab festgeschrieben und auf Index-, FX- und Gold-CFDs 2015–2022 nachgebaut. Brutto finden wir die Effekte mit meist 40–80 % der Paper-Größe wieder, netto besteht keiner. Die Regel „letzte halbe Stunde folgt dem Tag“ verdient brutto +1,15 bps und netto −1,89 bps (t −5,7) und lief im Holdout 2023 bis Juni 2026 signifikant umgekehrt (t −3,71). Vorab festgelegte Filter-Kombinationen heben das Brutto auf etwa 2 bps, keine über die Kosten.
Retest, Sweep, Order Block: Smart-Money-Muster treffen ihre Ziele wie der Zufall
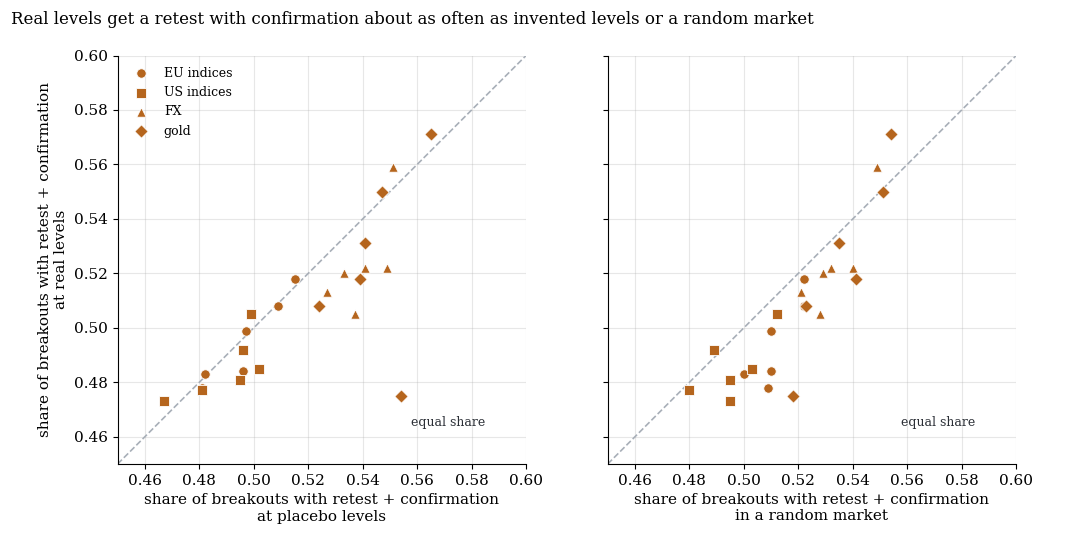
Wir haben Ausbruch mit Retest, Liquiditäts-Sweeps und die ICT-Werkzeuge (Order Block, Fair Value Gap, OTE, Silver Bullet, Power of Three) mit 3.308 Handelsregeln auf zehn Märkten geprüft. Keine besteht die Mehrfachtest-Korrektur, das beste belastbare netto t liegt bei 2,28. Echte Level bekommen den Retest nicht öfter als erfundene (Anteil 0,47–0,57 gegen 0,47–0,56). Der beste Sweep-Kandidat fällt im Holdout von +4,18 auf +0,75 bps (t 0,34).
Uhrzeit und Kalender: Kein 15- oder 30-Minuten-Fenster im Index ist netto positiv
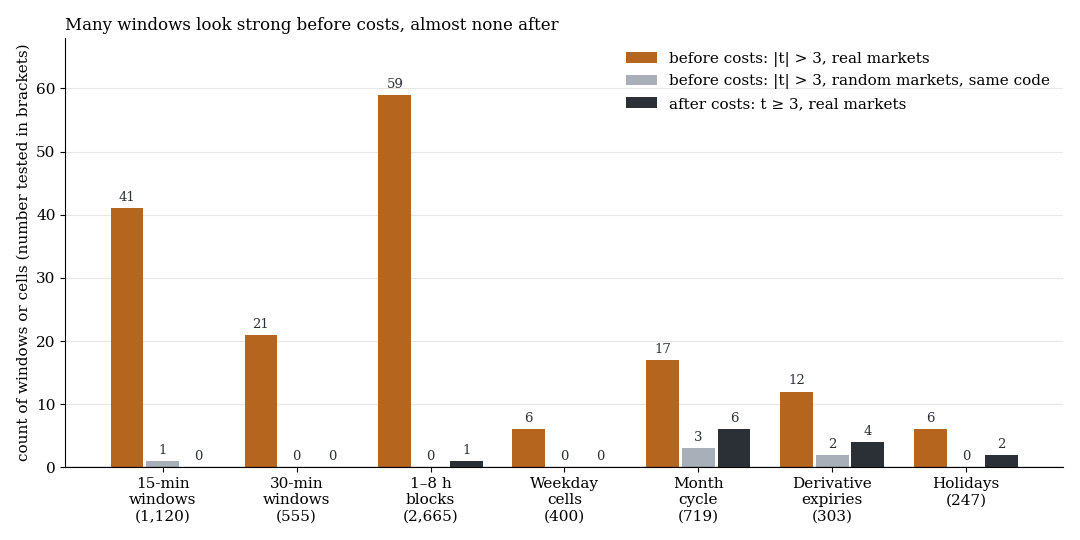
Wir haben 6.316 Uhrzeit- und Kalender-Varianten auf 15 Märkten geprüft. Vor Kosten erreichen 41 von 1.120 15-Minuten-Fenstern ein |t| über 3 (Zufallsmarkt: 1), nach Kosten ist in den zehn Indizes keines der 963 Fenster im Plus. Die stärksten FX- und Gold-Ausschläge (t bis 13,5) sind Quote-Mechanik am Rollover. Der einzige stabile Fund, EURUSD short am Londoner Vormittag, brachte in der Suche +1,86 Pips (t 3,4) und im Holdout −0,30 Pips (t −0,5).
Der Tokio-Fix in USDJPY: echte Spur, zu klein für einen Beweis, jetzt im vorregistrierten Vorwärtstest
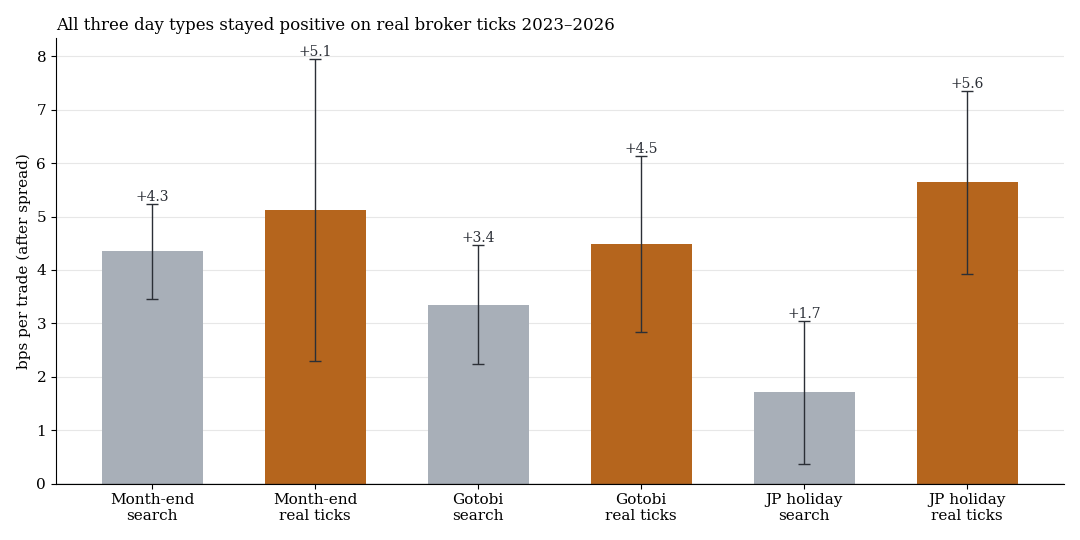
Japanische Firmen kaufen Dollar zum Fixing um 09:55 Tokioter Zeit. In unseren Daten steigt USDJPY vor dem Fix an jedem japanischen Geschäftstag (t 6,7) und fällt danach, an Feiertagen ohne Fix kehrt sich das Bild um. Drei Regeln daraus blieben mit echten Broker-Ticks 2023–2026 positiv (+4,5 bis +5,6 bps je Trade), bestanden die globale Mehrfachtest-Korrektur aber nicht. Seit dem 27. September 2026 laufen sie unverändert als vorregistrierter Vorwärtstest bis September 2027.
VWAP und Indikatoren im Intraday-Test: Außerhalb von Bitcoin bleibt nach Kosten nichts übrig
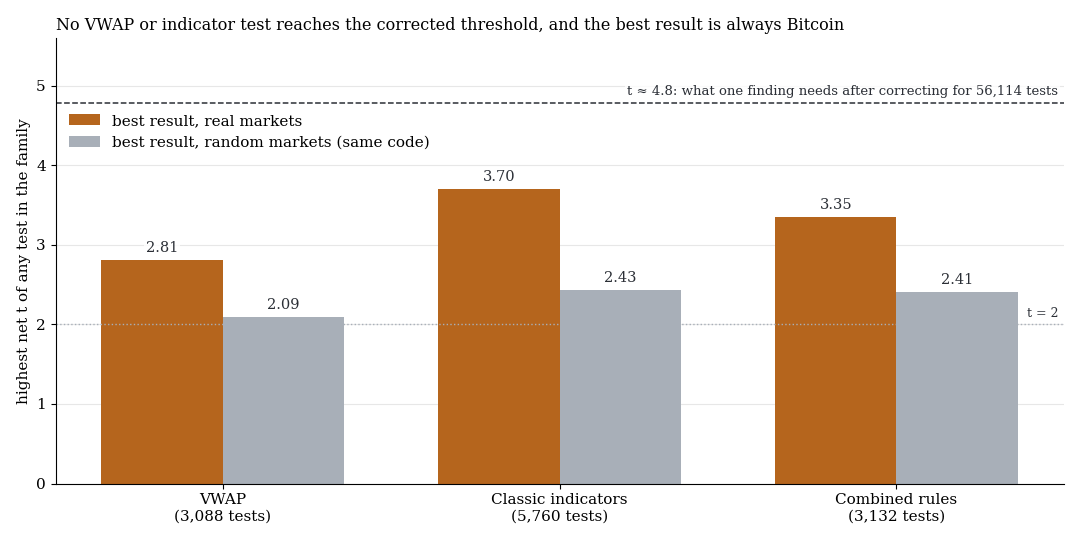
VWAP-Bänder, VWAP-Abpraller, RSI(2), Bollinger-Bänder, EMA-Kreuzung, MACD, Donchian-20 und zehn vorab registrierte Kombinationen: 3.088 VWAP-Tests, 5.760 Indikator-Tests und 3.132 Kombinationstests auf elf Märkten. Das beste netto t liegt bei 2,81 (VWAP), 3,70 (Indikatoren) und 3,35 (Kombinationen), jedes Mal in Bitcoin, nötig wären nach der Mehrfachtest-Korrektur etwa 4,8. Außerhalb von Bitcoin erreicht kein Test t 3. Für t 2 reichen vier Indikator-Tests und ein Kombinationstest, die Zufallsmärkte bringen fünf und zwei.
Im Move oder daneben: Ändert die eigene Lage den Wiedereinstieg? Eine laufende Studie
Wer einen Move von Anfang an gehandelt hat, sieht den Rücklauf anders als jemand, der ihn verpasst hat: späterer Wiedereinstieg oder gar keiner, dafür Adds zum Runner. Der Markt weiß nicht, wer drin war. Das ist die Prä-Registrierung einer zweiteiligen Studie: was ein später Rücklauf-Einstieg auf elf Jahren Indexdaten objektiv wert ist, und wie die eigene Lage die Einstiegsschwelle verschiebt, gemessen an zwölf echten Chart-Situationen in vier Lagen, von flat bis +5 R offenem Gewinn. Die Erhebung läuft; das Ergebnis erscheint, egal wie es ausfällt.
Trading-Strategie mit KI erstellen: die Fehler, die im Code nicht zu sehen sind
Ein Sprachmodell schreibt in Minuten einen Expert Advisor, der kompiliert und im Backtest gewinnt. Die Fehler stecken selten in der Syntax. Sie stecken in dem, was der Code über den Markt annimmt: Information, die zum Einstieg noch nicht da war, Fills, die es nie gab, Kosten, die fehlen, Handelszeiten, die stimmen, bis die Uhr umgestellt wird. Zwölf Fehlerklassen, jede mit der Zahl aus unseren eigenen Tests oder aus einem Kundenfall, und die Prüfliste dagegen.
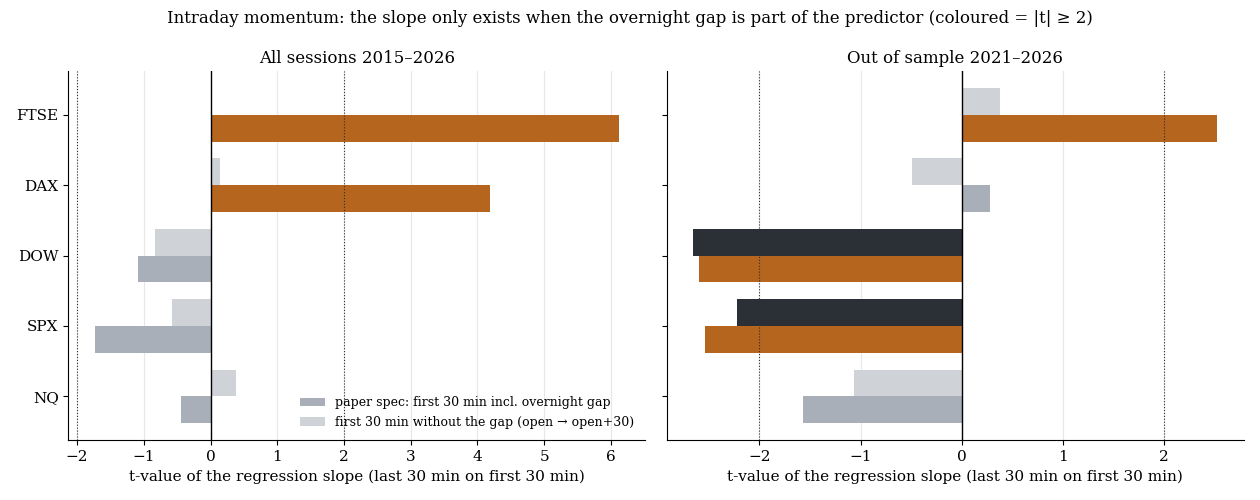
Market Intraday Momentum auf fünf Indizes nachgebaut: der Effekt ist der Overnight-Gap
Gao, Han, Li und Zhou berichten, dass die ersten 30 Minuten der Session die letzten 30 prognostizieren (SPY 1993–2013, R² 1,6 %). Auf Index-CFDs 2015–2026 ist die Steigung auf Nasdaq, S&P und Dow null oder negativ, auf DAX (t = 4,2) und FTSE (t = 6,1) signifikant. Nimmt man den Overnight-Gap aus dem Prädiktor, geht jede Steigung auf null. Was bleibt, ist Gap-Persistenz bis zum Schluss, 0,6 bis 1,3 % der Varianz, Out-of-Sample schrumpfend, und die Timing-Strategie verliert netto in allen fünf Märkten 1 bis 3 Basispunkte pro Tag.
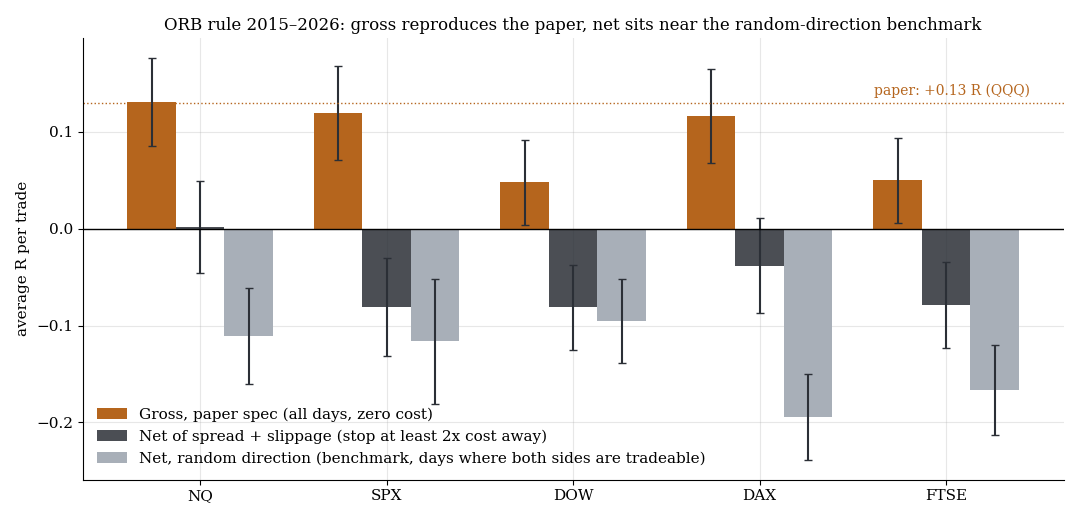
Das ORB-Paper auf fünf Indizes nachgebaut: brutto reproduziert, netto null
Zarattini und Aziz berichten +0,13 R pro Trade und 24 % Trefferquote für einen 5-Minuten-Opening-Range-Breakout auf QQQ, ohne Slippage. Auf Nasdaq-CFD-Daten 2015–2026 bekommen wir +0,131 R und 23,2 %, das Paper ist auf die zweite Stelle reproduziert. Netto nach Spread und Slippage macht dieselbe Regel +0,002 R auf dem NQ und −0,04 bis −0,08 R auf den vier anderen Indizes. Die erste Kerze trägt gegen einen Zufallsrichtungs-Benchmark etwa +0,1 R Richtungsinformation; die Kosten nehmen alles davon.
Der Zufalls-Maßstab: welche Trefferquote du ganz ohne Edge hättest
Jeder Trade mit Stop und Ziel hat eine Trefferquote, die ein Münzwurf auch schafft: Stop geteilt durch (Stop plus Ziel). 67 % bei einem 2:1-Bracket sind genau Zufall. 35.000 Münzwurf-Trades je Markt auf DAX, NQ und SPX bestätigen die Formel auf ein bis zwei Prozentpunkte, der Erwartungswert bleibt bei null, und wer nur „abgeschlossene Trades“ zählt, misst seine Haltezeit statt seiner Strategie.
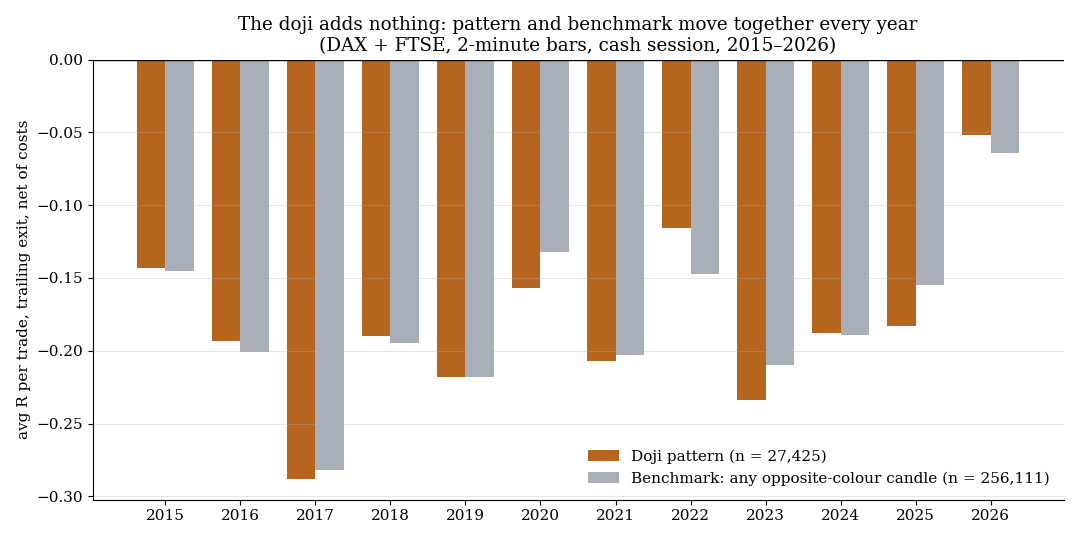
Die Doji-Falle im 2-Minuten-Chart: gefangene Verkäufer oder nur Rauschen?
Doji, Gegenfarb-Kerze, Bruch ihres Extrems — auf dem 2-Minuten-Chart sieht das nach gefangenen Händlern aus. Über 27.425 Muster auf DAX und FTSE (2015–2026) liefert es −0,186 R netto und ist damit exakt so schlecht wie der Benchmark „jede Gegenfarb-Kerze“ (−0,184 R). Der Doji trägt null Information, und die Kosten fressen 31 bis 43 % des Risikos.
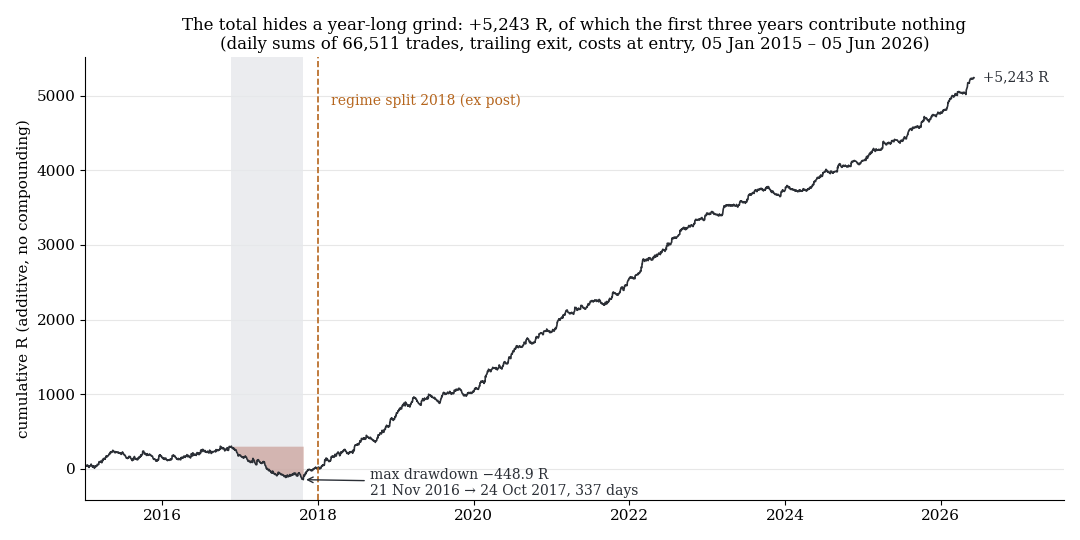
Ein Breakout-Buch über elf Jahre: Warum die Gesamtbilanz die falsche Zahl ist
Sechs Breakout-Setups auf DAX, FTSE, Dow und Nasdaq, unselektiert, 66.511 Trades von 2015 bis Juni 2026: +5.243 R. Die Zahl stimmt und führt in die Irre. Drei Jahre davon waren tot (+15 R, Drawdown −449 R), die übrigen acht liefern +621 R pro Jahr bei −136 R Drawdown. Was ein schlechter Monat ist, hängt davon ab, welche der beiden Verteilungen man befragt.
Ausstieg an der zweiten Gegenkerze: Schlägt ein mechanischer Exit den Trailing-Stop?
Ein Exit, der die Position an der zweiten Gegenkerze auf M5 glattstellt, klingt wie die saubere Antwort auf verschenkte Gewinne. Über 66.511 Trades und elf Jahre verliert er gegen den Trailing-Stop in jedem Markt und jedem Setup: gepaart −0,072 R je Trade (t = −15,8). Ein Beobachtungsmonat, der ihn zu bestätigen schien, hing an einem einzigen Trendtag.

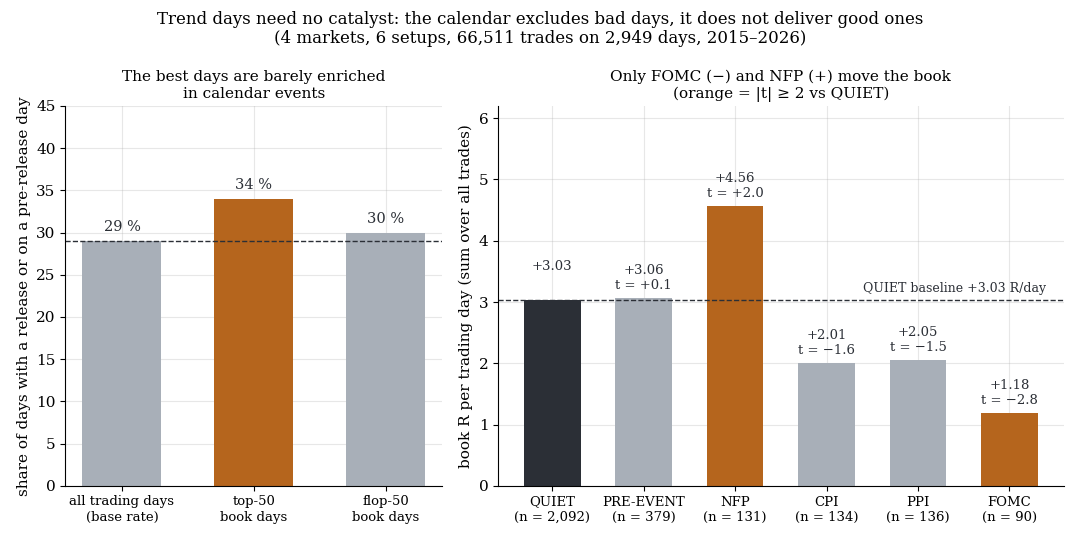
Brauchen Trendtage einen Katalysator? Elf Jahre Kalender gegen Buch-Tage
Die Intuition sagt: Große Trendtage entstehen aus Nachrichten. Über 2.949 Handelstage und 66.511 Trades finden wir das nicht. Nur 34 % der 50 besten Buch-Tage fallen auf Event- oder Vortage, die Basisrate liegt bei 29 %. Der Kalender taugt zum Ausschließen — FOMC-Tage drücken die US-Session auf −0,10 R/Tag gegen +1,19 an ruhigen Tagen (t = −2,9) —, nicht zum Einsammeln.
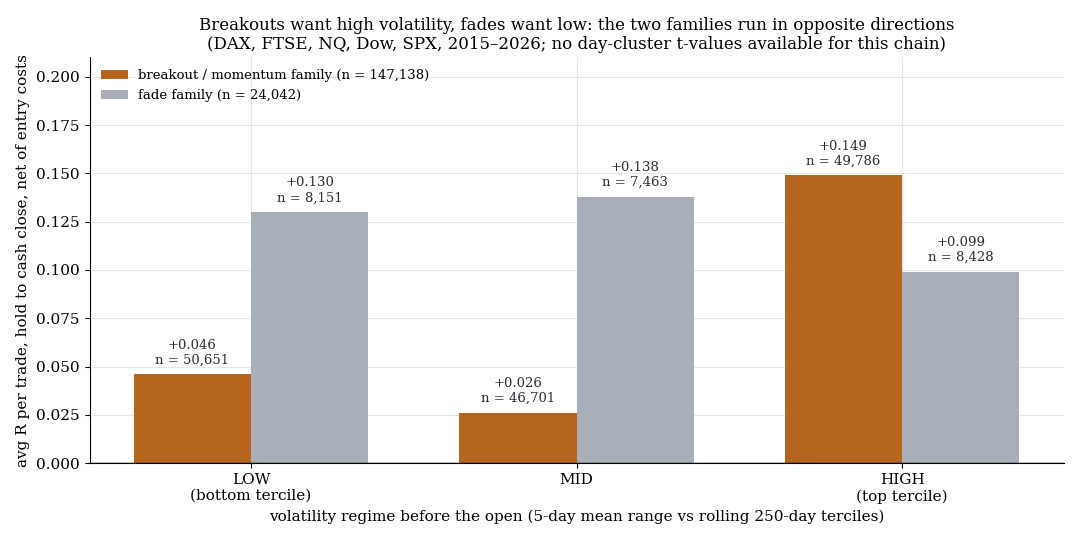
Breakouts brauchen hohe Volatilität, Fades niedrige — ein Regime, das man vor dem Open kennt
Über 171.180 Index-Trades laufen Breakout-Setups im oberen Volatilitäts-Tertil mit +0,149 R, im unteren mit +0,046 R. Fade-Setups drehen das Bild: +0,130 R in niedriger, +0,099 R in hoher Volatilität. Das Regime ist vor dem Open bekannt, kostet aber ehrlich gerechnet mehr, als es bringt: Als Filter senkt es den Max-Drawdown von −449 auf −259 R für 17–19 % Ertrag — Versicherung, kein Edge.
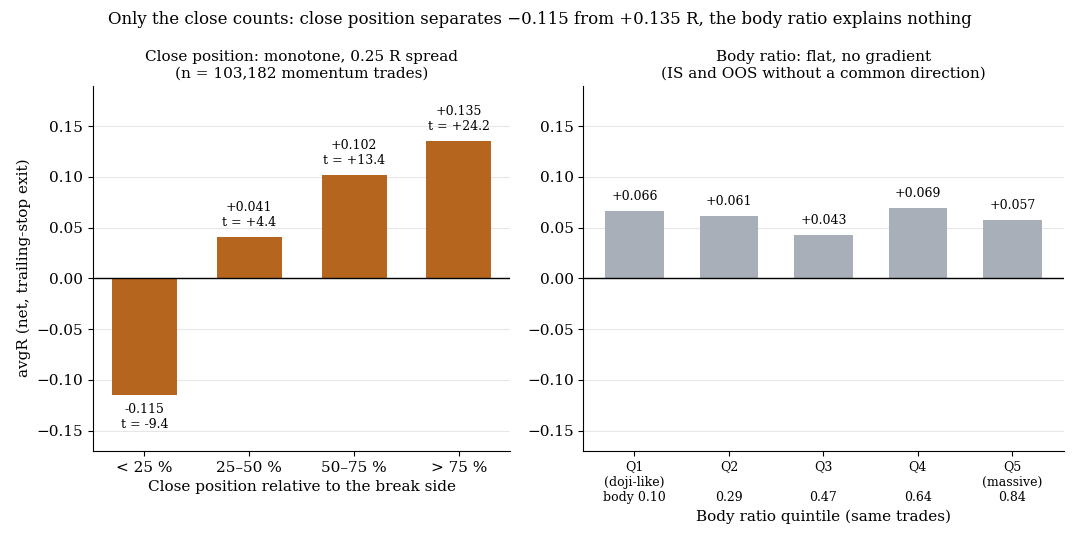
Price Action beim Breakout: Zählt die Kerzenform — oder nur der Schlusskurs?
Hammer, Doji, dicker Body, langer Docht: Wir haben die Form der Referenzkerze gegen den Erfolg des Ausbruchs gestellt, über 4 Millionen Breaks auf Gold/FX und 103.182 Momentum-Trades auf unserer Episoden-Basis. Ergebnis: Der Schlusskurs relativ zur Bruchseite trennt −0,115 R von +0,135 R (t = +24,2), die Body-Ratio erklärt innerhalb der Schlusskurs-Klassen praktisch nichts, und der Wochentag hält Out-of-Sample nicht.
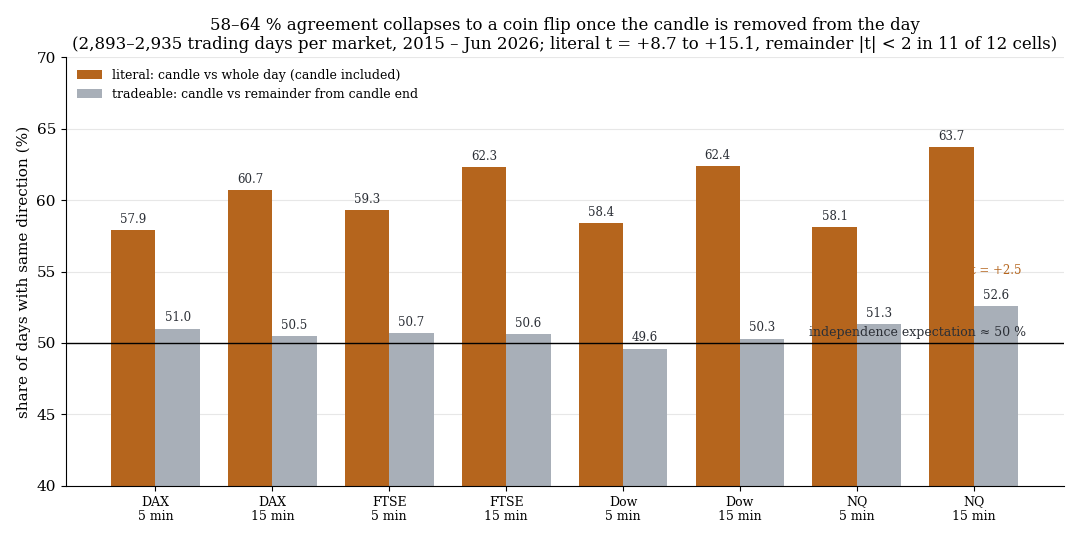
Bestimmt die erste Kerze den Tag? Nur, wenn man sie mitzählt
Die erste 5-, 10- oder 15-Minuten-Kerze nach Cash-Open stimmt in 58 bis 64 % der Tage mit der Tagesrichtung überein — mit t-Werten von 9 bis 15. Klingt nach Prognose, ist aber Arithmetik: Die Kerze steckt selbst im Tag. Misst man den Tag ab Kerzenende, bleiben 49,6 bis 52,6 % — Münzwurf in 11 von 12 Markt-Fenster-Zellen. Nur die 15-Minuten-Kerze auf NQ zeigt einen schwachen Rest.
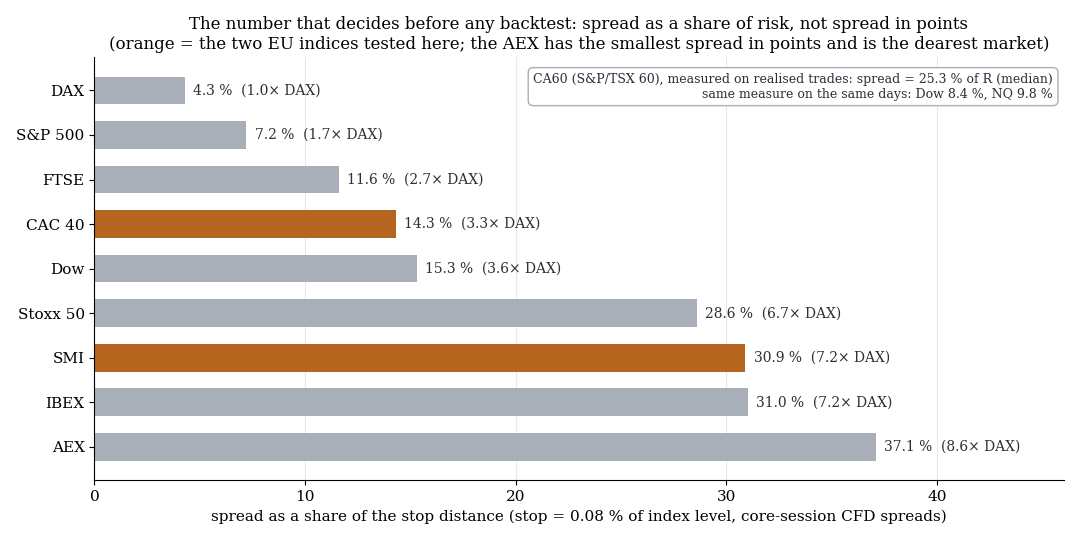
Lohnt sich ein dritter Index? SMI, CAC 40 und CA60 gegen dieselbe Methodik
Wir haben unsere Setup-Familie auf drei weitere Indizes gelegt. Der SMI verliert netto −0,098 R (n=20.433), der CAC 40 behält +0,078 R und verschlechtert trotzdem das Portfolio, der kanadische CA60 hat einen rohen Edge von +0,172 R und kippt nach Kosten auf −0,138 R. Die entscheidende Metrik ist nicht der Spread in Punkten, sondern der Spread als Anteil des Risikos.
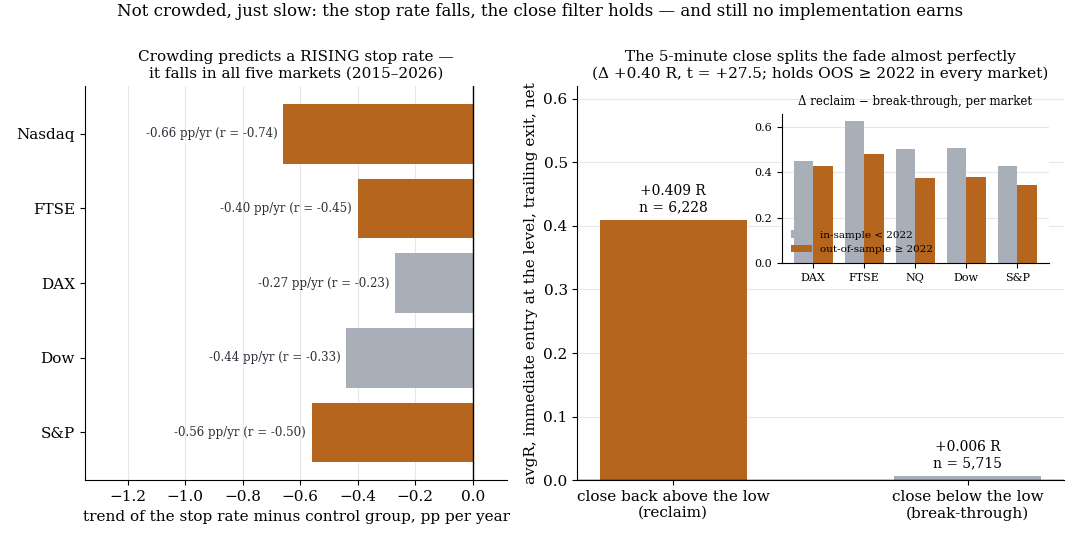
Stirbt der Pre-Market-Fade, weil ihn zu viele handeln?
Das Tief wird nach dem Einstieg noch einmal rausgenommen — also ist das Level bekannt und wird gezielt abgeräumt? Über elf Jahre und fünf Indizes zeigen die Daten das Gegenteil: Die Stop-Quote fällt, auch relativ zu allen anderen Setups desselben Marktes. Ein 5-Minuten-Schlusskurs trennt +0,409 R von +0,006 R (t = +27,5, OOS-stabil) — und ist trotzdem nicht handelbar.
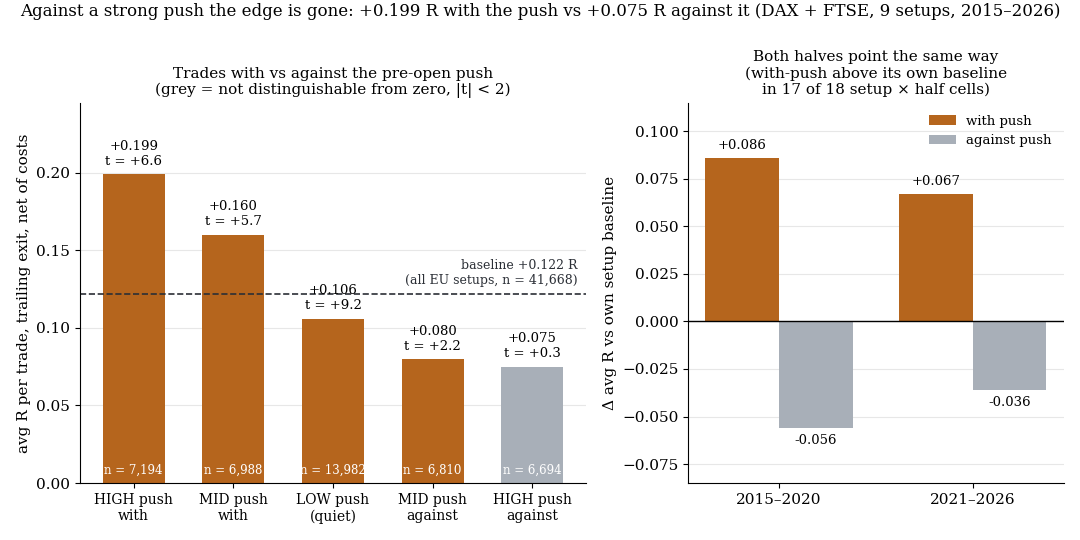
Der Vor-Open-Push in DAX und FTSE: keine Richtungsprognose, aber ein Setup-Filter
Ein starker Push zwischen 08:00 und 09:00 Berlin sagt nichts über die Tagesrichtung: 51,5 % der Tage schließen in Push-Richtung, 69 % radieren ihn komplett aus. Als Filter auf 41.668 Setup-Episoden wirkt er trotzdem — Trades mit dem Push +0,199 R (t = +6,6), gegen den Push +0,075 R (t = +0,3), Baseline +0,122. Der Unterschied hält in beiden Zeithälften und in 17 von 18 Setup-Zellen.
Zwei Mittags-Breakouts im US-Markt: Sagt der erste Bruch etwas über den zweiten?
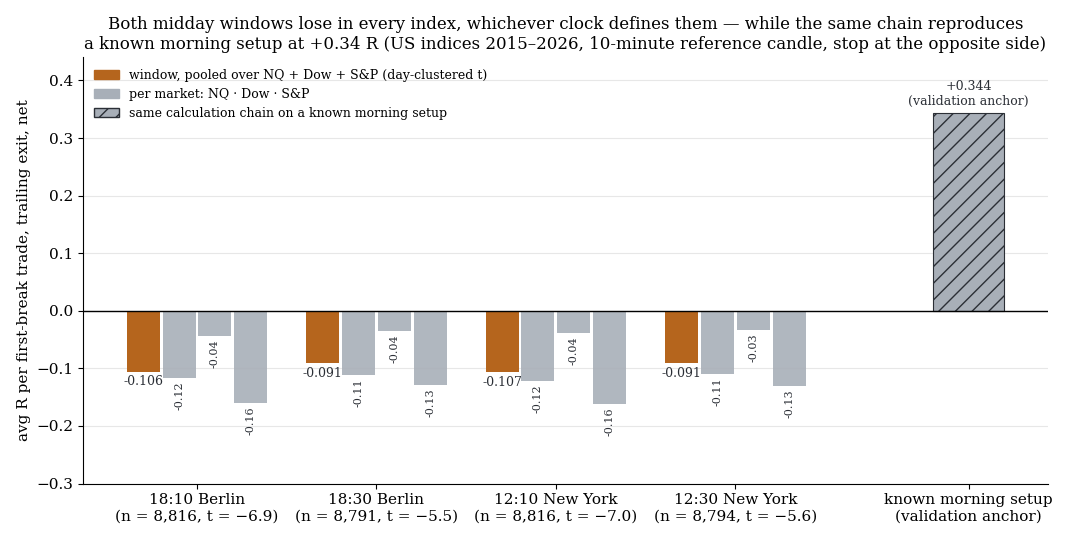
Zwei 10-Minuten-Referenzkerzen zur US-Mittagszeit (18:10 und 18:30 Berlin), Breakout in beide Richtungen, Stop an der Gegenseite. Über rund 8.800 Erst-Bruch-Trades je Fenster auf NQ, Dow und S&P (2015–2026) sind beide negativ: −0,106 R (t = −6,9) und −0,091 R (t = −5,5). Und die Richtung des ersten Bruchs sagt nichts über die des zweiten: 52,6 % gegen 52,0 %, Chi² = 0,2. Der erste Anlauf zeigte +0,90 R — ein Volumen-Gate-Artefakt.
Der Volumen-Filter, der einen Edge erfand: Phantom-Edges in volumenarmen Zeitfenstern
Ein Breakout-Setup in der US-Mittagsflaute zeigte +0,90 R bei 60 % Trefferquote — es wäre das beste Setup unseres Systems gewesen. Ohne den Volumen-Bestätigungsfilter: −0,11 R bei 29 %. Der Filter hatte den Trigger im Median um 100 Minuten verschoben, während der Einstieg rechnerisch am alten Level blieb. Ein Lehrstück über eine Lookahead-Falle, die jeder Backtest mit Volumen-Bestätigung reproduzieren kann.
Referenzkerzen auf FX und Gold: der Morgen ist netto tot, der Nachmittag nicht
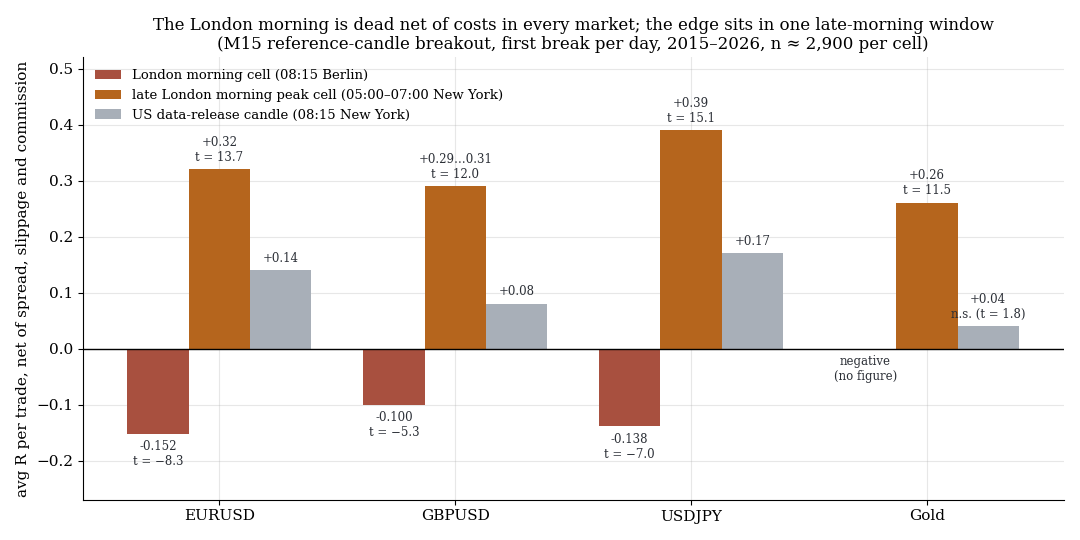
Wir haben den Referenzkerzen-Breakout über 30 Zeitzellen auf EURUSD, GBPUSD, USDJPY und Gold gelegt, netto inklusive Kommission. Das Londoner Morgenfenster verliert überall (EURUSD −0,152 R, t = −8,3; n ≈ 2.900 je Zelle), auch gespiegelt als Anti-Breakout (−0,186 R). Tragfähig ist nur ein Fenster am späten Londoner Vormittag: USDJPY +0,39 R (t = 15), Gold +0,26 R (t = 11,5), in beiden Teilperioden.
Pin Bar nach dem Breakout-Entry: starker Klassifikator, nutzlose Regel
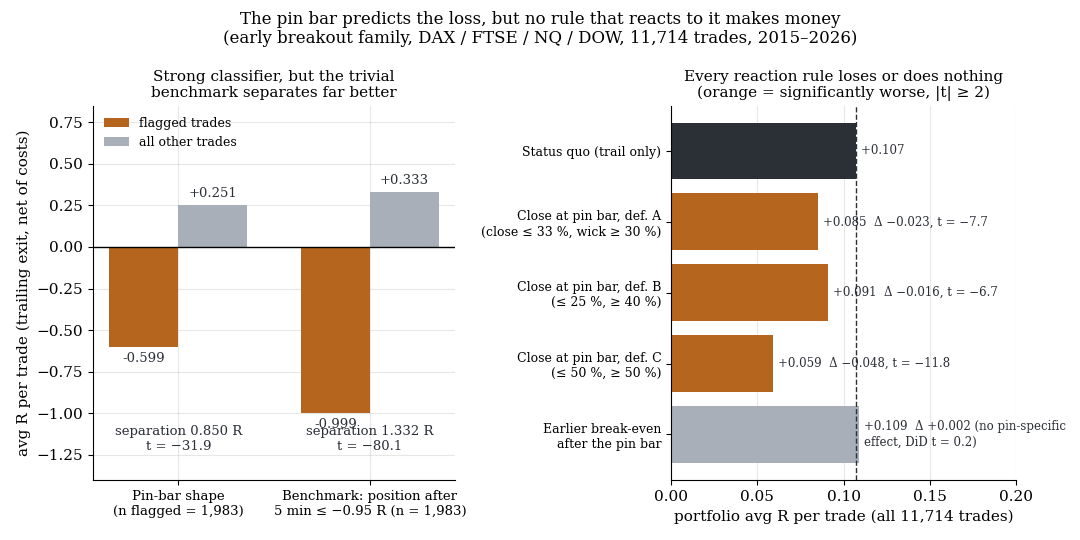
Wenn die erste 5-Minuten-Kerze nach einem Breakout-Entry eine Pin Bar ist, deren Docht in Break-Richtung zeigt, endet der Trade im Schnitt bei −0,599 R statt +0,251 R (n=11.714, t = −31,9). Trotzdem hilft keine Reaktion darauf: sofort schließen kostet 0,023 R pro Trade im Portfolio, früheres Break-even bringt +0,001 R. Die Pin Bar ist ein Proxy für den Stand nach fünf Minuten, kein Form-Effekt.
Warum reagiert der DOW auf andere Termine als der NQ? Kursgewichtung und Kalender-Profil
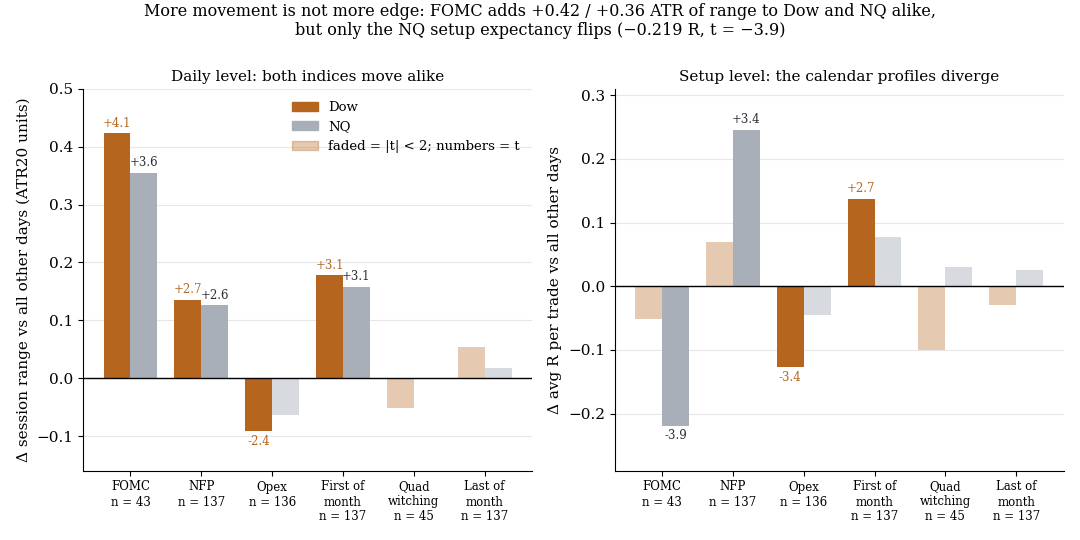
Der DOW ist kursgewichtet: die zwei teuersten Aktien stellen 20,7 % des Index, die wertvollste Firma der Welt nur 2,4 %. Das macht ihn zu einem Financials-plus-Industrials-Index — und zeigt sich im Kalender. FOMC bewegt DOW und NQ fast gleich stark (Range +0,42 bzw. +0,36 ATR), aber der Setup-Erwartungswert kippt nur beim NQ (−0,219 R, t = −3,9). Mehr Bewegung ist nicht mehr Edge.
FTSE bis zum US-Close halten: Trägt ein starker US-Nachmittag den Londoner Trade weiter?
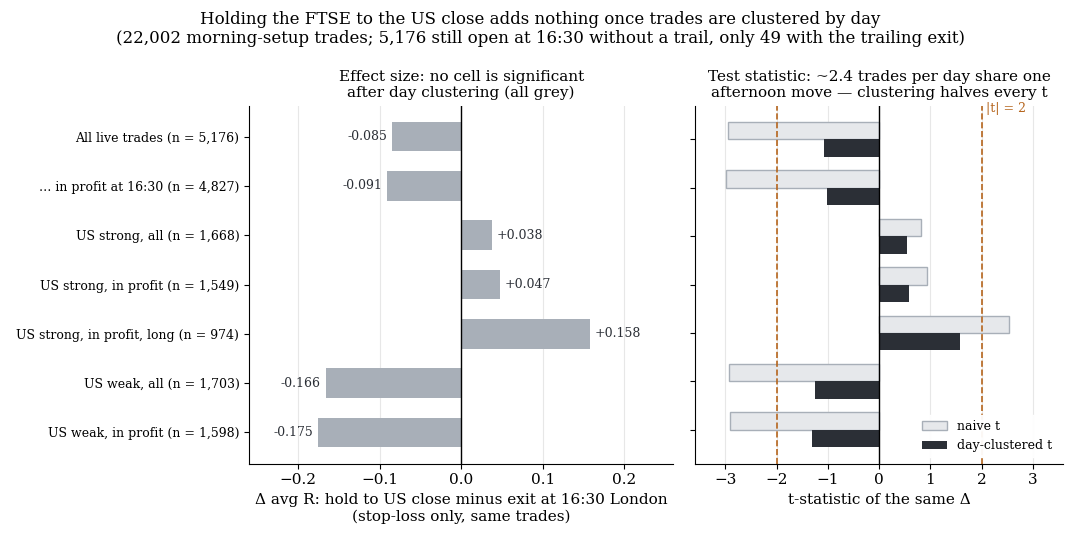
Die US-Session ist stark, der FTSE hatte einen guten Push in die zweite Tageshälfte — lohnt es sich, den Trade über den Londoner Schluss bis zum US-Cash-Close zu halten? Auf Tagesebene bringt das +1,10 Punkte (n=500, t = +0,76), auf Trade-Ebene ist die Frage fast gegenstandslos: Mit Trailing-Exit leben 49 von 22.002 Episoden um 16:30 London noch. Und die eine Zelle, die naiv signifikant aussah (t = +2,54), fällt nach Tages-Clustering auf t = +1,57.
Trading-Algorithmen verstehen: Arten, Möglichkeiten, Fallen
Der Einstieg für alle, die automatisiert handeln wollen oder es schon tun: was ein Trading-Algorithmus wirklich ist, welche Familien es gibt und woran jede stirbt, was realistisch erreichbar ist — und die vier Fallen, an denen die meisten Systeme scheitern, bevor sie live gehen.
Nach dem EU-Close: Wie oft dreht ein US-Abverkauf wirklich noch?
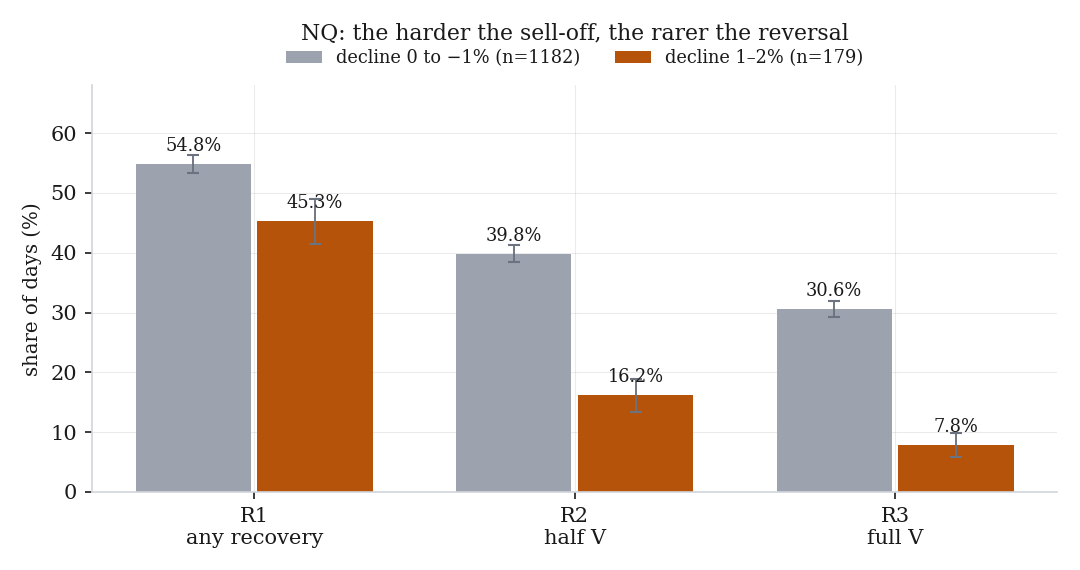
Europa schließt um 11:30 New Yorker Zeit, die US-Session läuft viereinhalb Stunden länger. Steht der NQ bis dahin 1–2 % im Minus, folgt ein volles V-Reversal an nur 7,8 % der Tage — und je härter der Abverkauf, desto seltener die Wende, nicht desto wahrscheinlicher.
Edge-Persistenz: Überlebt ein gemessener Edge — und welcher Teil davon?
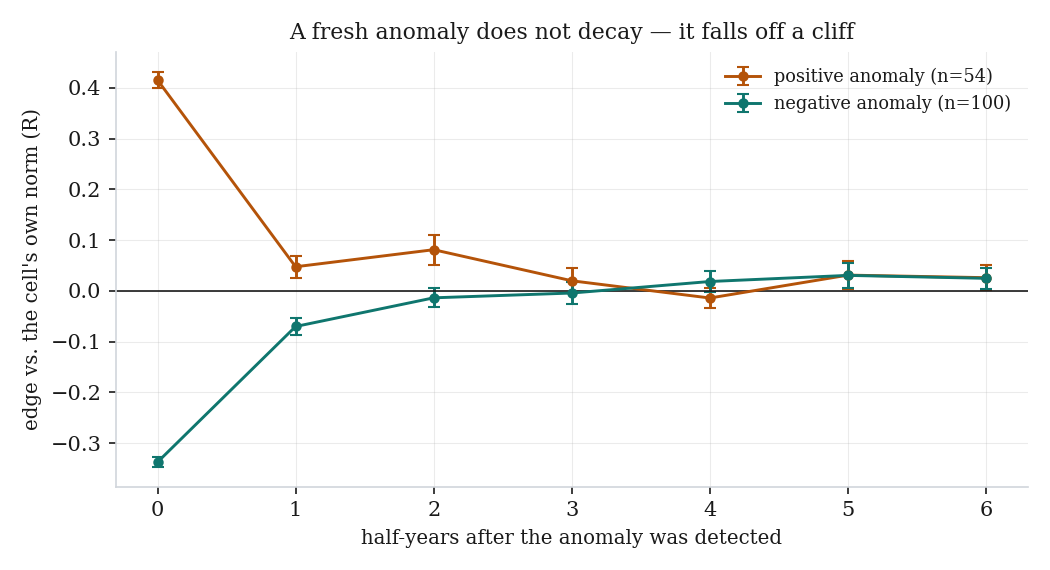
123.193 Trades über 10 Märkte und 11,4 Jahre, zerlegt in strukturellen Edge, Marktregime und frische Auffälligkeit. Der strukturelle Edge trägt über fünf Jahre (β=0,90). Eine frische Auffälligkeit verliert 89 % ihrer Größe in einem einzigen Halbjahr. Die Vergangenheit ist ein Forecast — nur nicht der Teil, auf den alle schauen.
Post-mortem: Vier Features, die in die eigene Zukunft schauten
Vier Kontext-Features unserer Episoden-Basis enthielten Information, die zum Einstiegszeitpunkt noch nicht existierte. Betroffen waren 60.129 von 123.193 Episoden. Der Prognose-Spread eines Vorhersagemodells fiel nach dem Fix von +0,726 R auf +0,191 R. Wie wir das Leck gefunden, bewiesen und geschlossen haben — und warum die Modelle, die darauf trainiert wurden, nicht zu retten sind.
Der Markt steigt — warum schlägt Long dann nicht Short?
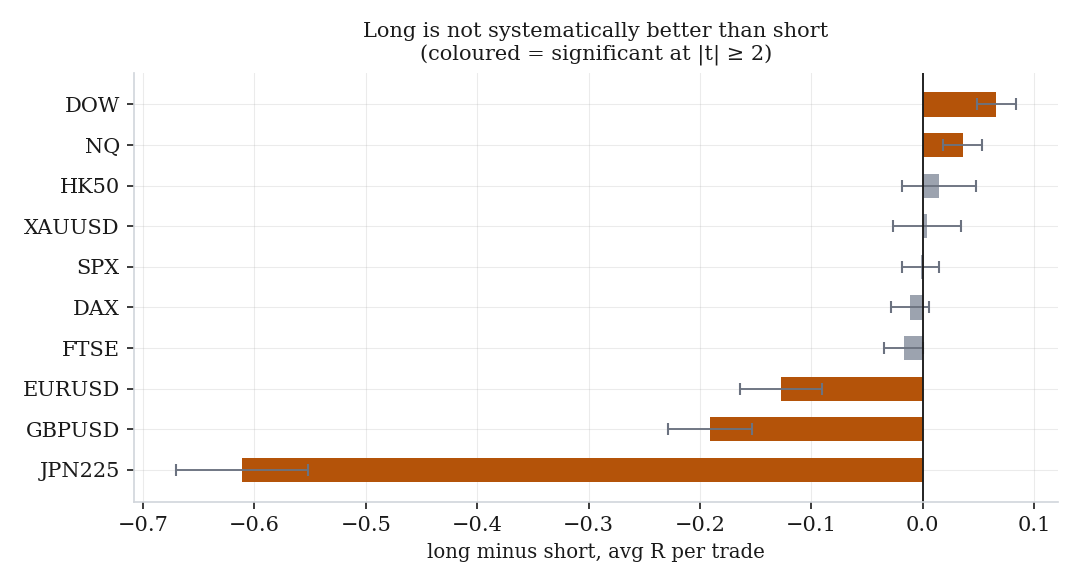
Indizes steigen langfristig, also müssten Intraday-Long-Setups Rückenwind haben. Über 123.193 Trades haben sie ihn nicht: Long +0,077 R gegen Short +0,081 R. Der Grund ist ein Zeitfenster-Problem — 62 bis 85 % des Aufwärtsdrifts entstehen über Nacht, in den Stunden, in denen Intraday-Setups nicht im Markt sind.
Wenn DAX und FTSE dieselbe Kerzenfarbe zeigen — ist der Break dann stärker?
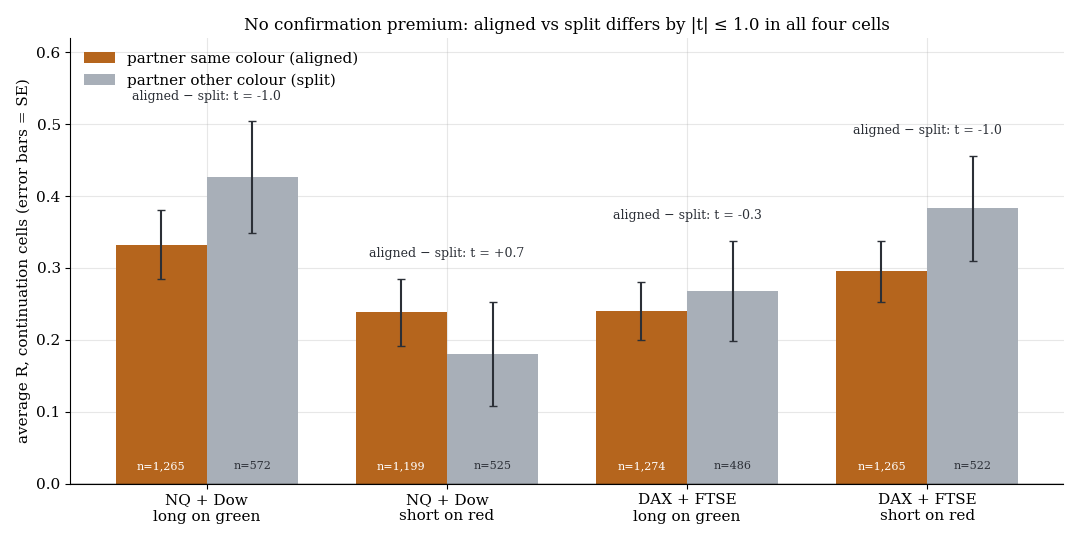
Zwei Indizes desselben Paares — DAX und FTSE, Nasdaq und Dow — zeigen an 70 % der Tage dieselbe Farbe der Pre-Open-Referenzkerze. Die naheliegende Hoffnung: Farb-Übereinstimmung als Bestätigung, Farb-Split als Warnung. Über 7.108 Continuation-Episoden liegt die Differenz aligned minus split in allen vier Zellen bei |t| ≤ 1,0, die Punktschätzer zeigen eher Richtung Split. Die Partnerkerze ist redundante Information — der dritte Fehlschlag der Cross-Market-Konditionierung.
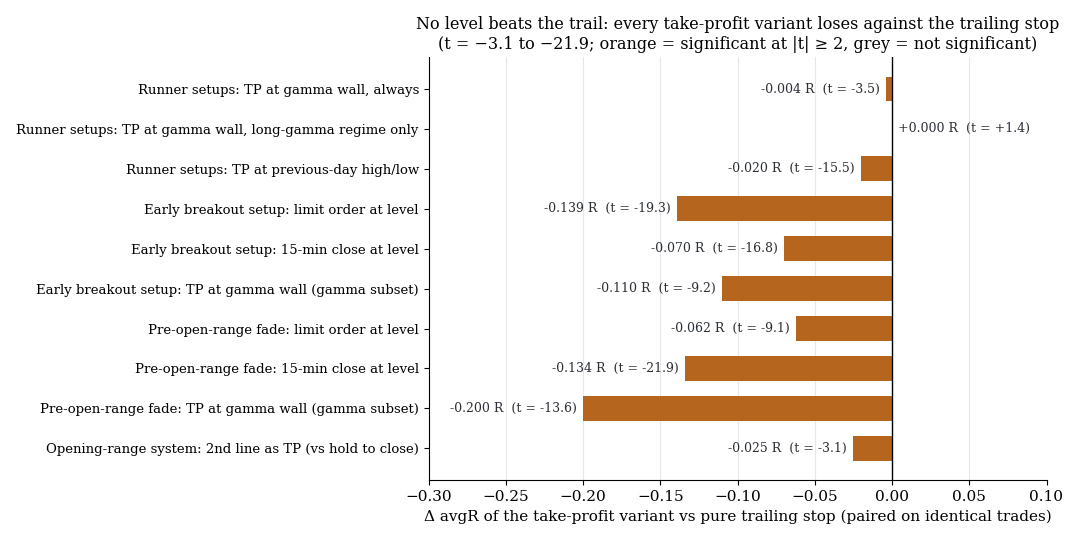
Take-Profit am Level oder Trailing-Stop — wo lohnt der frühe Ausstieg?
Gamma-Wall, Vortages-Hoch/-Tief, Overnight-Range, Opening-Range-Linie: Wir haben mechanische Take-Profits an sichtbaren Levels gegen den Trailing-Stop gestellt, gepaart auf identischen Trades. Ergebnis über vier Tests: nirgends besser, meist deutlich schlechter (t = −3,1 bis −21,9). Der Grund ist der rechte Tail — die 6,6 % Trades mit ≥ 3 R tragen das System, und genau die kappt ein Level-TP.
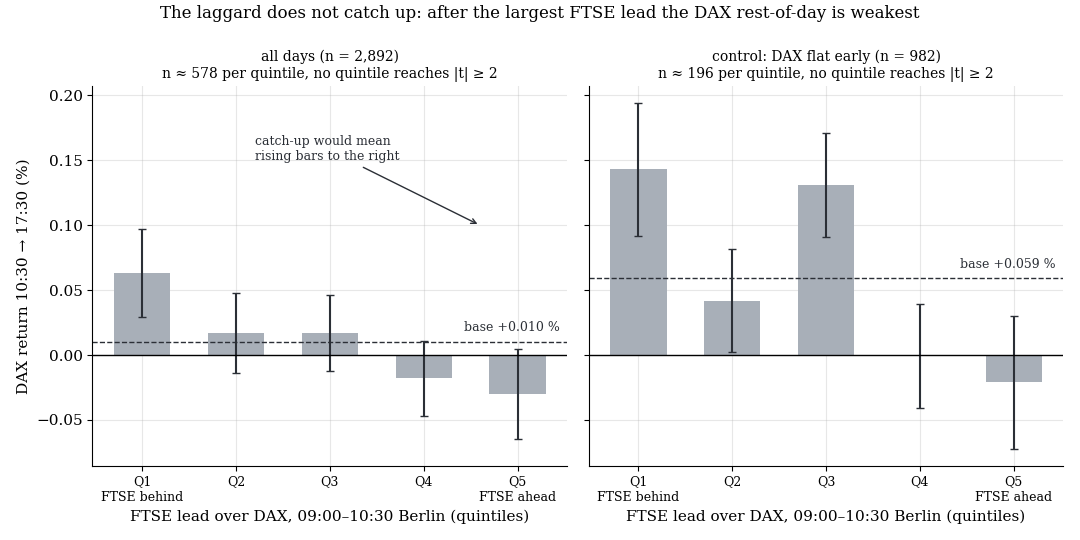
Wenn der FTSE vorausläuft — holt der DAX dann auf?
Zwei europäische Indizes, 73 % Korrelation der ersten 90 Minuten. Wenn einer davon wegzieht, sollte der andere nachziehen. Über 2.892 gemeinsame Handelstage tut er es nicht: Der Rest-Tages-Return des DAX nach dem größten FTSE-Vorsprung liegt bei −0,030 %, nach dem größten Rückstand bei +0,063 % — der Gradient zeigt in die falsche Richtung, kein Quintil erreicht |t| ≥ 2. Auch auf Tagesbasis über fünf Indizes gibt es keine Aufholbewegung.
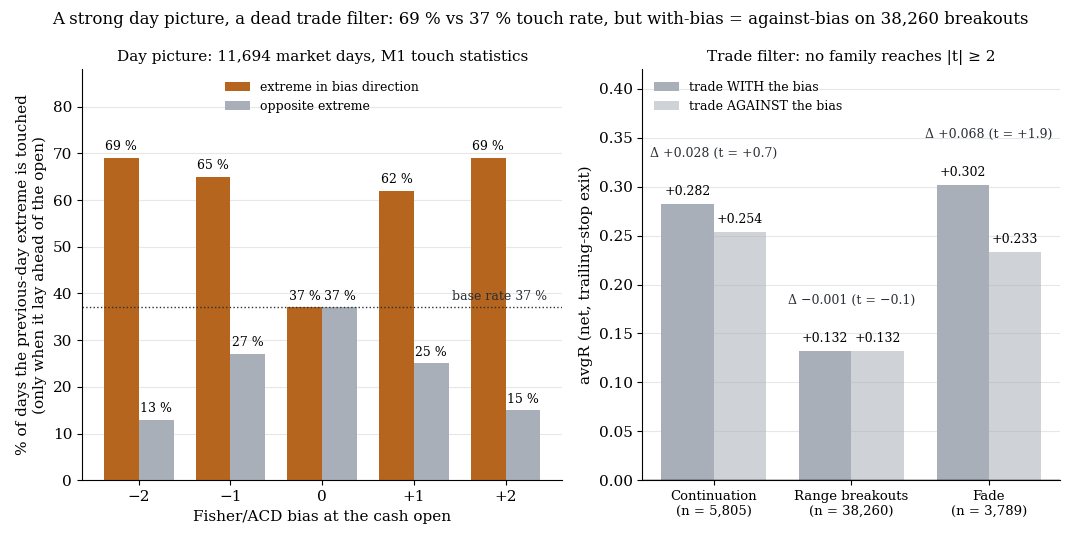
Fisher-Bias: ein brauchbares Tagesbild, ein nutzloser Trade-Filter
Ein Bias aus der Open-Lage relativ zur Pivot-Range (Fisher/ACD-Logik) sagt sehr gut, welches Vortagesextrem der Markt anläuft: bei ±2 zu 69 % gegen 37 % Basis. Als Trade-Auswahl bringt derselbe Bias nichts — MIT gegen GEGEN Δ = −0,001 R bei n = 38.260. Nach dem Anlauf ist die Information verbraucht: 50/50 in jedem Bias-Zustand.
Wie stark ist eine 1h-Pin-Bar — und was macht die „Aktivierung“ daraus?
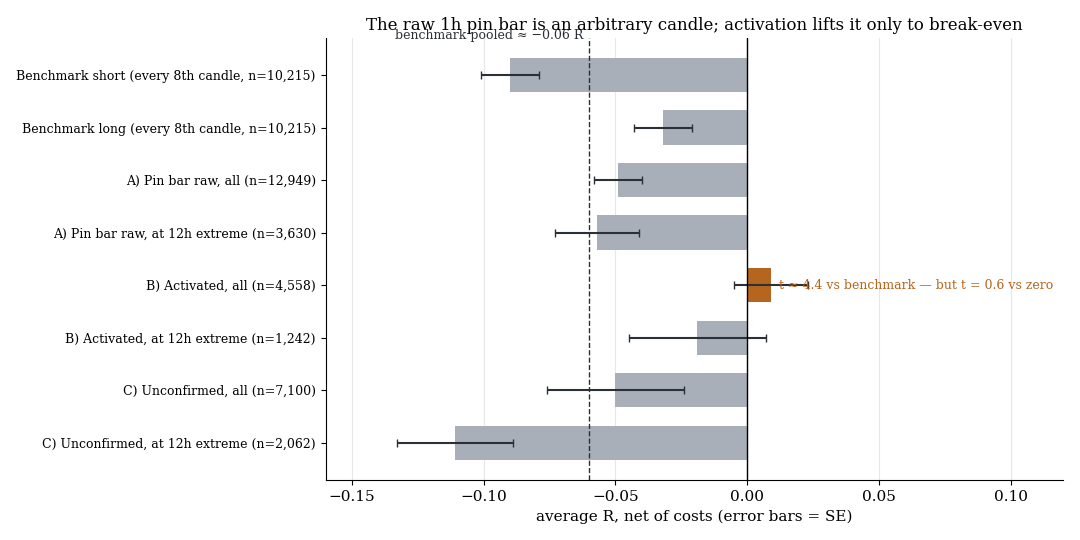
12.949 mechanisch definierte 1h-Pin-Bars auf DAX, FTSE, NQ und DOW, gegen den Docht gehandelt: −0,049 R, dasselbe wie eine beliebige Kerze mit derselben Bracket-Geometrie. Auch am 12h-Extrem: −0,057 R. Erst der zweite 1h-Close jenseits des Pin-Extrems hebt das Ergebnis auf +0,009 R (n=4.558, t ≈ 4 gegen die Baseline) — real, aber nur kostendeckend. Der Grund: Die Aktivierung macht aus dem Reversal strukturell einen Break.
Fibonacci-Zonen als Prognose — schlagen sie einen Random Walk?
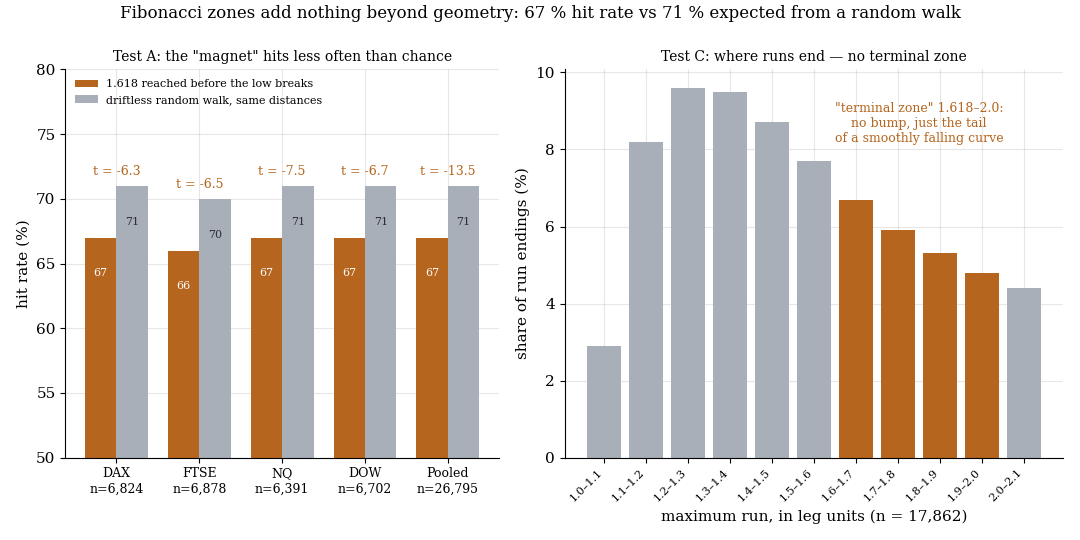
Erreicht der Preis nach einem aktivierten Doppelboden die 1,618-Extension, bevor er das Tief bricht? In 67 % von 26.795 Sequenzen auf DAX, FTSE, NQ und DOW — ein driftfreier Random Walk hätte es in 71 % getan (t = −13,5). Der Pullback-Einstieg auf 0,5 trifft zu 35,5 % gegen 34,8 % Random-Walk-Erwartung, +0,020 R. Und die Verteilung, wo Runs enden, hat in der 1,618–2,0-Zone keinen Buckel. Die Zonen prognostizieren nichts, was die Geometrie nicht schon vorgibt.
Nach frühem Whipsaw den Tag sperren? Späte Breakouts werden dann besser
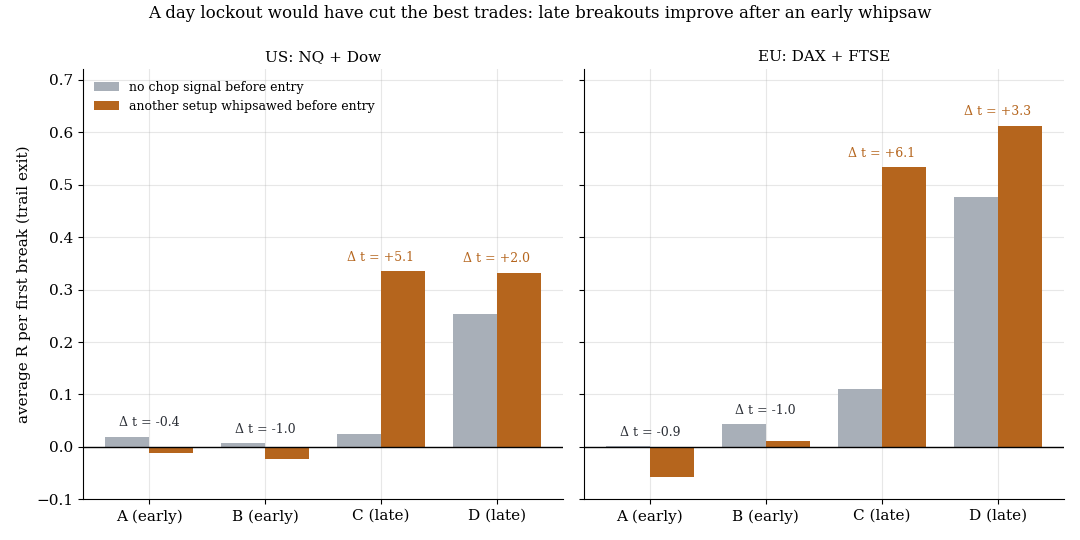
Die Intuition sagt: Hat ein frühes Setup den Tag als choppy entlarvt, sollte man die späteren aussetzen. Gemessen ist das Gegenteil wahr. Die späten Breakout-Setups der Session laufen nach einem frühen Whipsaw deutlich besser — US +0,024 → +0,335 R (t = +5,1), EU +0,111 → +0,533 R (t = +6,1). Ein Tages-Lockout hätte genau die besten Trades gestrichen.
Der zweite Break ist überall negativ
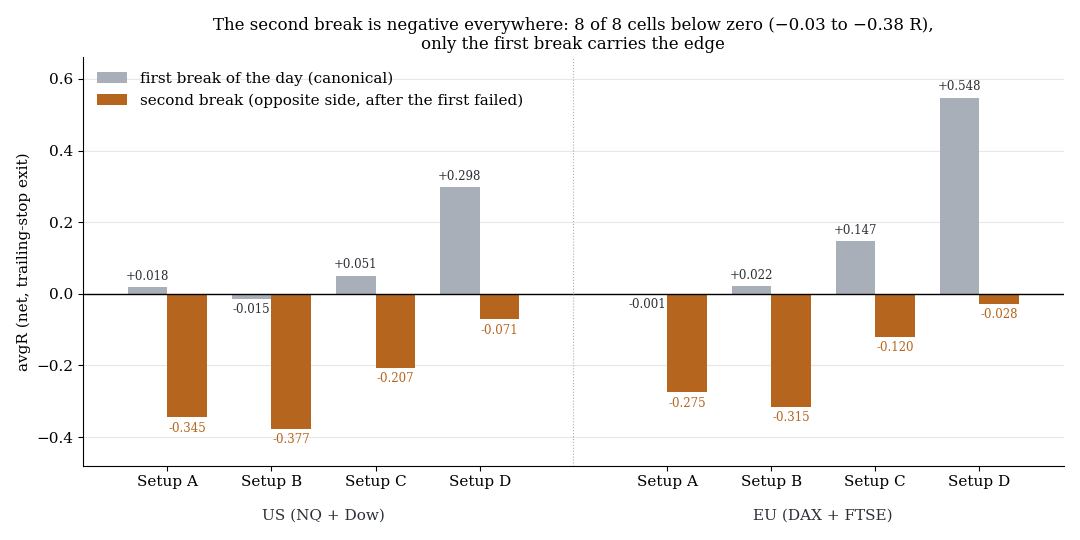
Bricht eine Referenz-Range erst nach oben und dann nach unten, ist der zweite Break in allen vier Breakout-Setups und beiden Marktgruppen negativ: US zwischen −0,071 und −0,377 R, EU zwischen −0,028 und −0,315 R. Nur der erste Break trägt den Edge. Wer beide Seiten handelt, kippt das US-Buch von +1.949 R auf −839 R.
Dealer-Gamma in der Praxis: Warum die meisten GEX-Karten am Spot kleben — und wie man Struktur von Tageswetter trennt
Gamma-Flip, Call-Wall, Put-Wall: fast jede frei verfügbare GEX-Karte mischt alle Verfälle in eine Zahl — und wird dadurch vom 0DTE-Gamma dominiert, das im Tagesverlauf physisch zerfällt. Eine Live-Dekomposition am NQ (10.06.2026): wie eine Call-Wall intraday 1.300 Punkte 'wandert', ohne dass sich eine einzige Position ändert, warum Intraday-Neuberechnung Repainting ist — und wie ein Drei-Schichten-Modell (Struktur 7–45 DTE, Nah-OI 0–5 DTE, 0DTE-Volumen) das Tageshoch auf den Punkt erklärte.
Der Monatsend-Effekt: ein Mechanismus-Edge durch das Validierungs-Gate
Der erste Edge der Serie, der nicht aus einem Kursmuster kommt, sondern aus einem Grund: erzwungene Teilnehmer (Zuflüsse, Fonds-Rebalancing) rund um den Monatswechsel. Cross-Asset getestet (DAX/FTSE/NQ/Dow, 2018–2026, netto Kosten). Die akkumulierte Rendite-Konzentration bricht unter sauberem Signifikanztest zusammen — aber der Trader-Frame zeigt das eigentlich Verwertbare: EOM-Tage sind 4/4-signifikant größere Bewegungstage (Extra-Bewegung an Open & Close), für 3/4 Märkte breakout-freundlicher. Eine Fallstudie darüber, wie der Mess-Frame über Fund oder Null entscheidet.
Methodik: Wie man einen Trading-Algorithmus ehrlich entwickelt — ein Referenz-Durchlauf
Das Vorgehens-Dokument der ganzen Serie: der komplette Workflow von der Idee bis zum MT5-Algo in fünf Phasen, illustriert am cross-asset 2.-Kerze-Durchlauf. Mit den Leitprinzipien, die echte von scheinbaren Edges trennen — und warum am Ende nur ein Markt übrig bleibt.
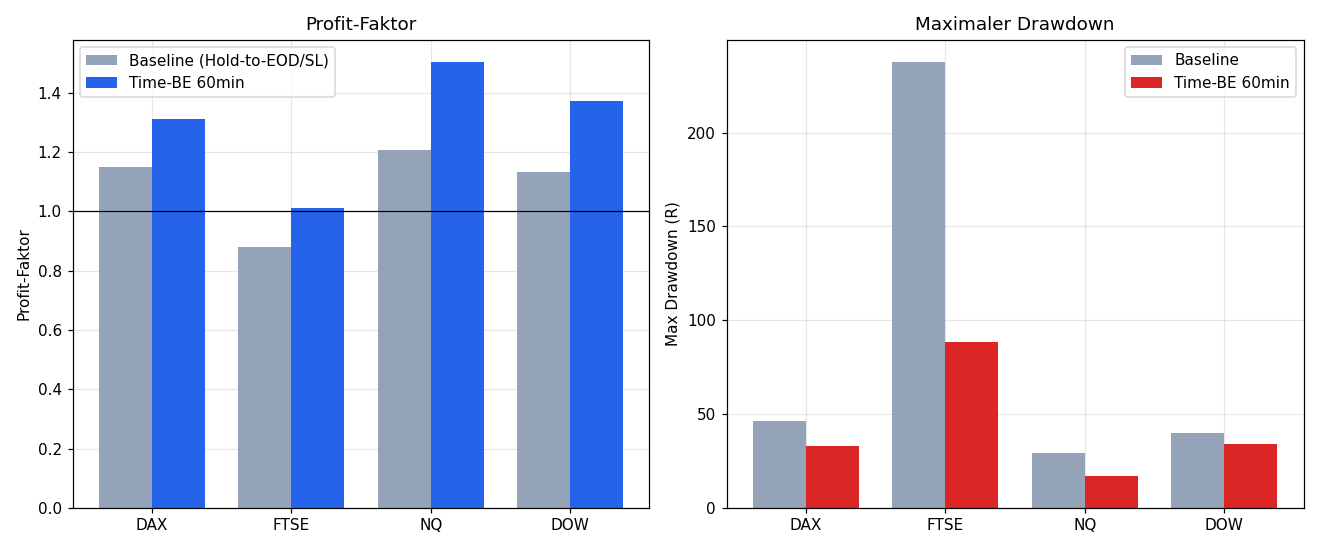
Exit-Logik beim 2.-Kerze-Breakout: Lohnt es sich, den Stop zu bewegen?
Trailing, Break-Even, Teilgewinne, Multi-TP, Exit an Asia-/ONR-Kante — was bringt wirklich etwas? Cross-Asset-Auswertung (DAX, FTSE, Nasdaq, Dow) über ~2.090 Tage je Index, 37 Exit-Varianten mit Spread gerechnet gegen eine Referenzregel getestet.
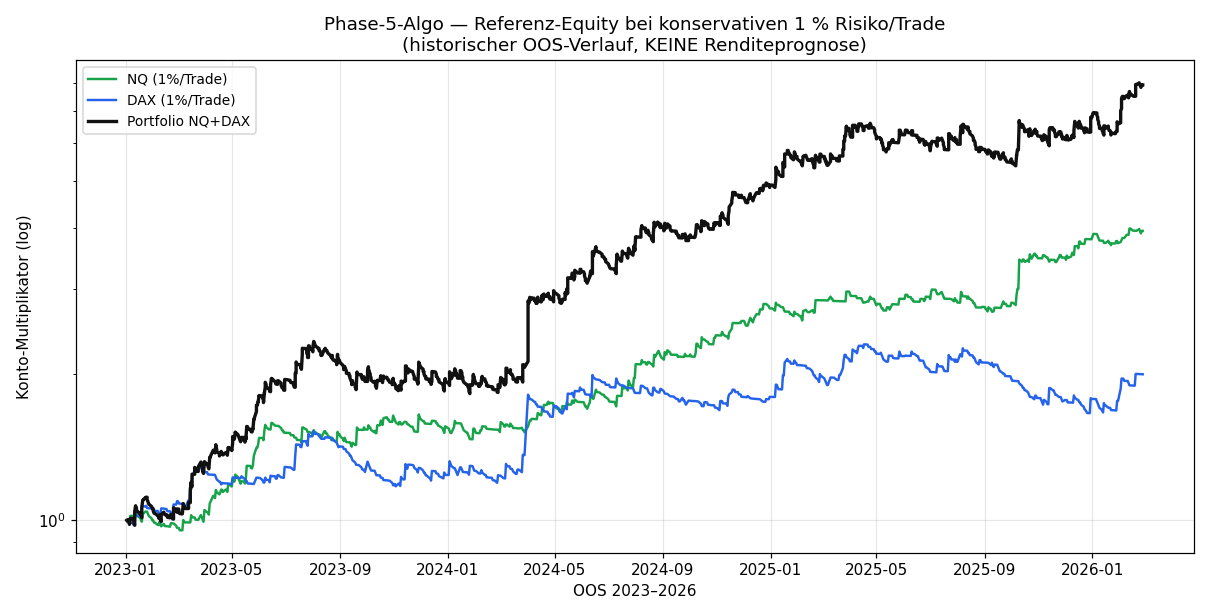
Der fertige Algorithmus: MT5-Expert-Advisor & Referenz-Backtest
Das validierte System als deploybarer MQL5-Algo — plus der echte MT5-Lauf gegen Buy-and-Hold und den perfekten Exit. NQ schlug Buy-and-Hold ~2× (bis Ende 2024), DAX ist tot. Und das ehrlichste Kapitel: Edge-Vergänglichkeit — der Backtest blieb grün, das echte Konto verlor ab 2025.
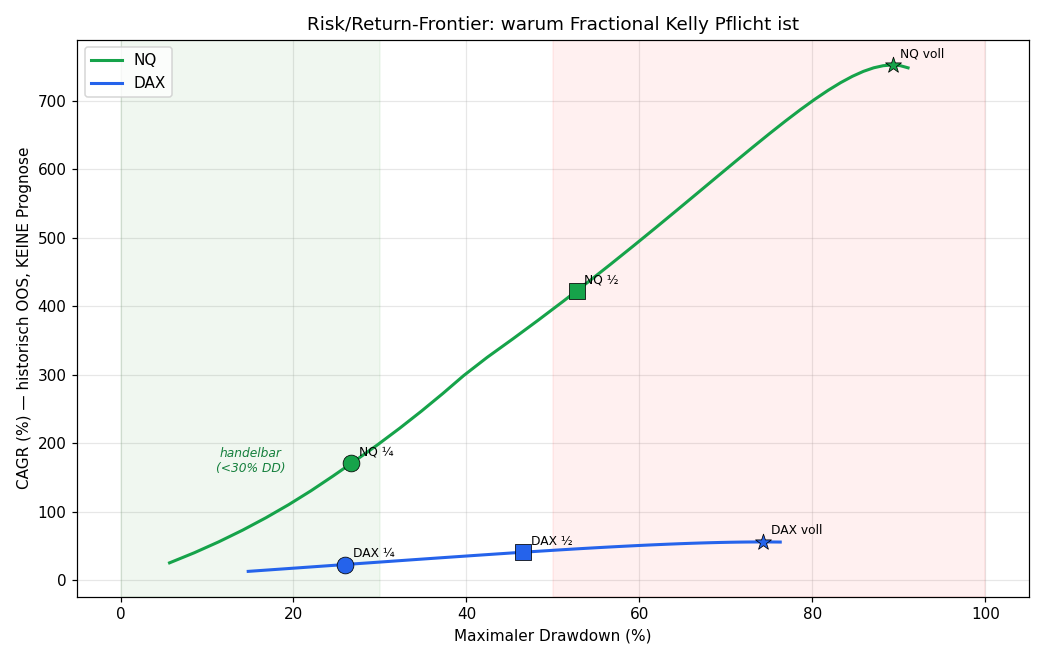
Position-Sizing & Kelly: Wie viel Risiko auf den validierten Edge?
Phase 4 der Algo-Entwicklung — nur auf dem validierten Kern (NQ, DAX). Optimal-f (Kelly), Fractional Kelly, Vol-Targeting und Max-DD-Stop, gerechnet auf den Out-of-Sample-Parametern. Warum Voll-Kelly Selbstmord ist und Viertel-Kelly der Boden.
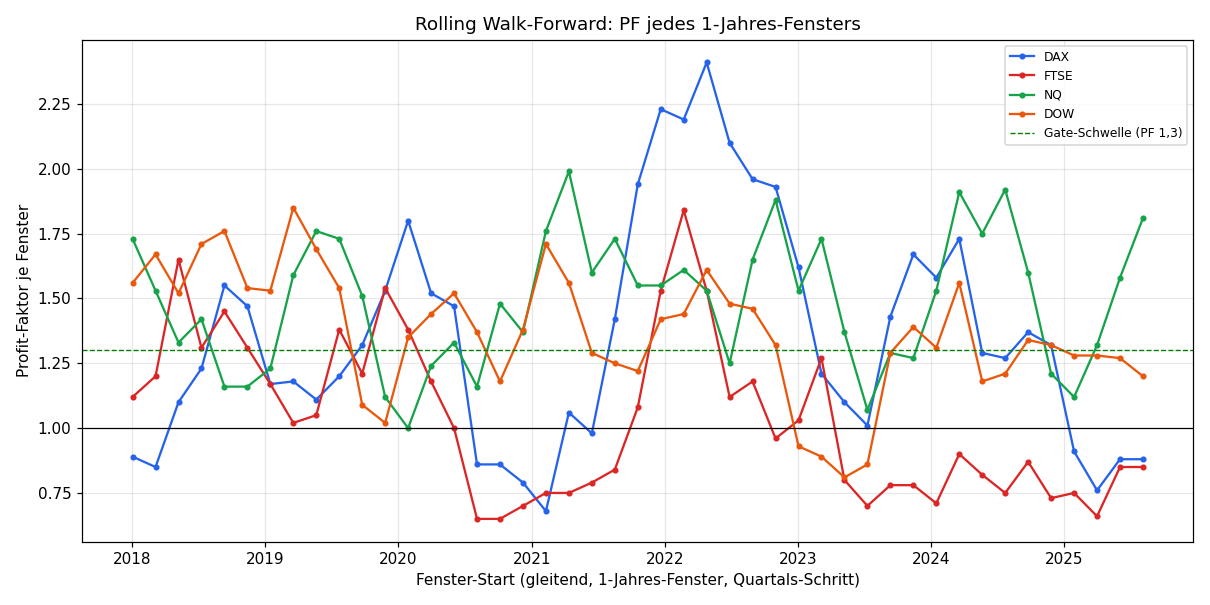
Das Validierungs-Gate: Übersteht der 2.-Kerze-Edge Out-of-Sample, Walk-Forward & Monte-Carlo?
Das Härtetest-Paper: Out-of-Sample-Split, rollierender und anchored Walk-Forward, Monte-Carlo (Shuffle + Bootstrap) und Deflated-Sharpe auf dem finalen Regelwerk. Cross-Asset über ~2.090 Tage je Index, netto nach Spread. Nur ein Markt besteht.
DAX Pre-Market Reference-Candle — Ausbruchsverhalten nach Cash-Open
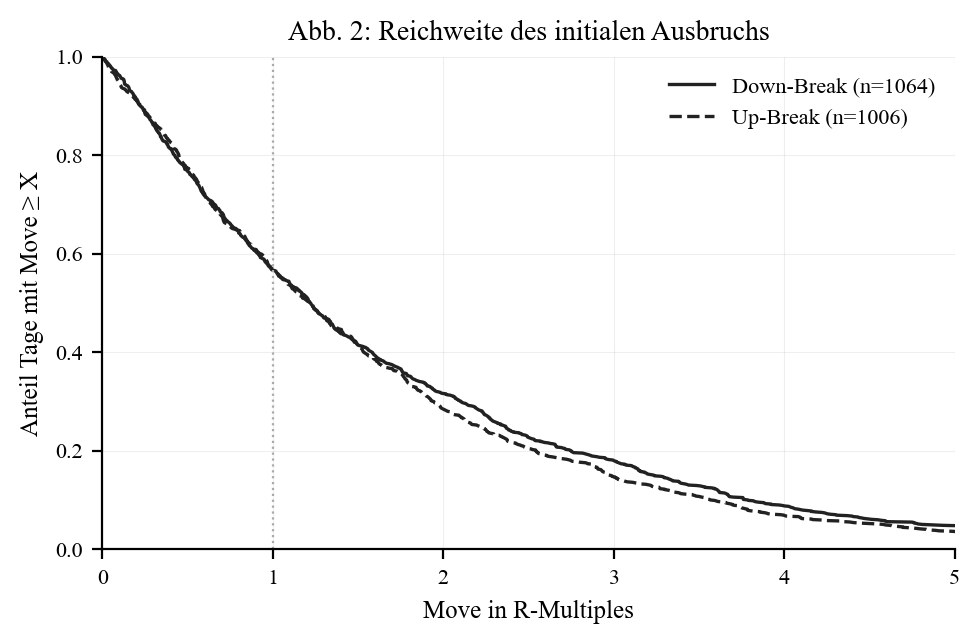
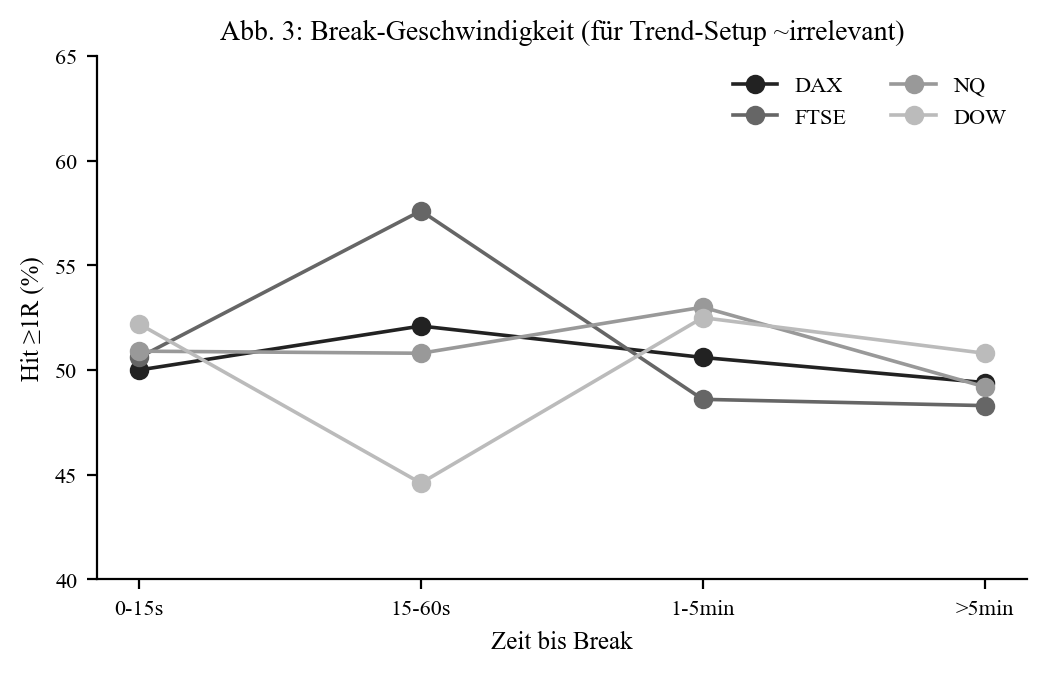
Wie weit bricht der DAX aus der 08:50–09:00-Referenzkerze aus? Eine statistische Auswertung über 2.070 Handelstage (2018–2026): Reichweite, Richtungswechsel, Timing, Offset und Asia-/Overnight-Sweeps — keine Strategie-Empfehlung, nur die Daten.
Reference-Candle-Break im Index-Vergleich — FTSE, Dow & Nasdaq
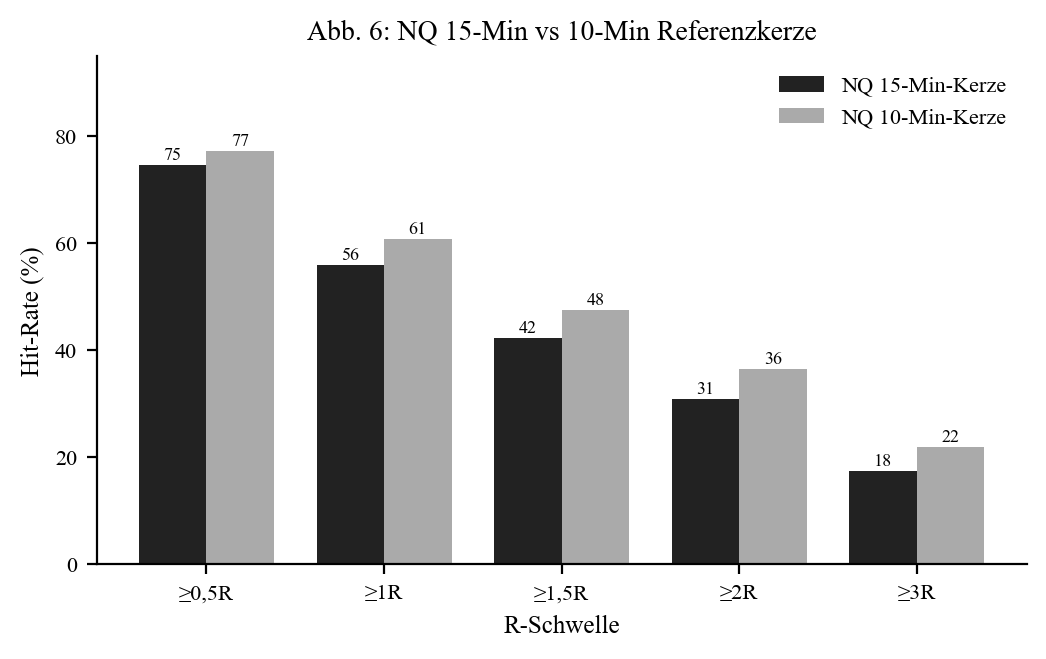
Lässt sich das DAX-Reference-Candle-Verhalten auf andere Indizes übertragen? Dieselbe Methodik auf FTSE 100, Dow Jones und Nasdaq 100 über ~2.090 Handelstage je Index — die Antwort ist konsistent.
Trend-Tag-Detektion über die 2. Eröffnungskerze
Liefert die 2. 15-Minuten-Kerze nach Cash-Open einen tragfähigen Trend-Breakout? Cross-Asset-Auswertung (DAX, FTSE, Nasdaq, Dow) über ~2.090 Tage je Index — mit Trend-Verfolgung bis zum Tagesschluss statt Impuls-Messung.
Trend-Tag-Detektion über die 7. Eröffnungskerze
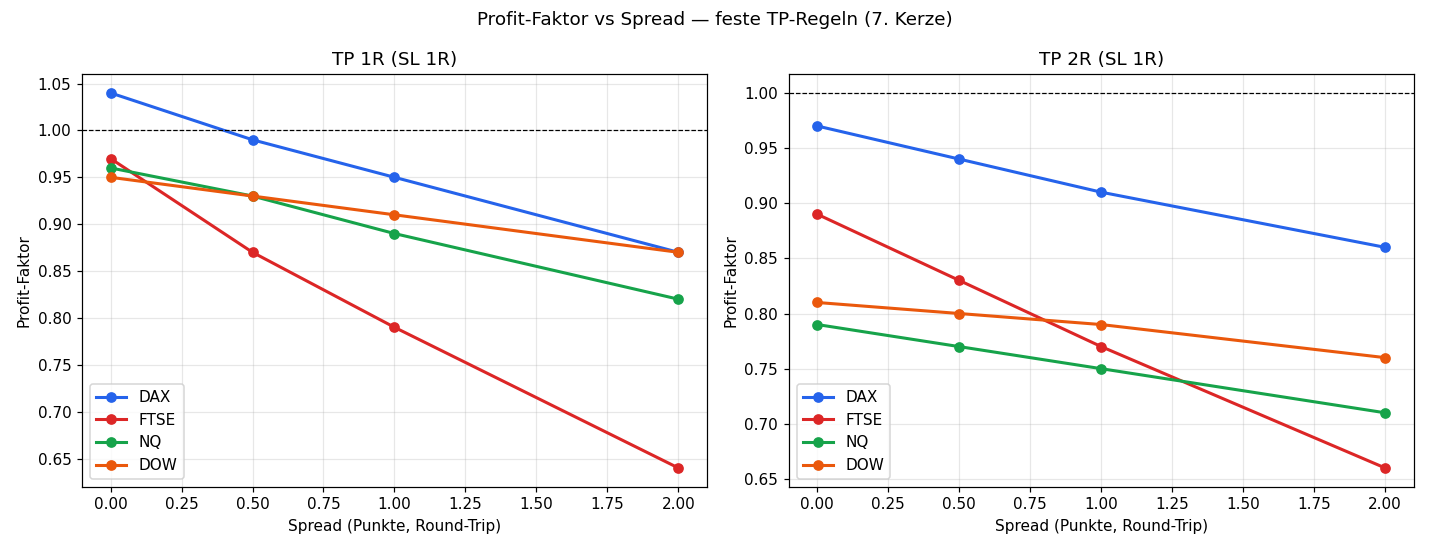
Liefert die 7. 15-Minuten-Kerze (~90 Min nach Open) ein tragfähiges Trend-Signal? Cross-Asset-Auswertung (DAX, FTSE, Nasdaq, Dow) über ~2.090 Tage je Index — direkt vergleichbar mit der 2. Kerze.
KI im Trading: Revolution oder Buzzword?
Eine technische Analyse dessen, was Machine Learning im Trading wirklich leistet – und wo die Versprechen der Realität nicht standhalten.
Von Backtest zu Live: Wissenschaftliche Validierung von Trading-Strategien
Wie unterscheidet man robuste Strategien von Zufallstreffern? Ein tiefer Einblick in die Methoden professioneller Quants – von den historischen Ursprüngen bis zur modernen Anwendung.
Offene Fragen
3- In Arbeit
Mechanismus-Edges nach dem Fresh Scan: Index-Stichtage im FTSE sind bestätigt, der Tokio-Fix läuft als vorregistrierter Vorwärtstest bis September 2027. Offen: Daten nach dem 5. Juni 2026 als frische, unberührte Probe für beide, dazu der Futures-Roll, den der Scan nicht abgedeckt hat.
- In Arbeit
RSI(2)-Rücksetzer auf US-Index-CFDs: Die Regel hat den Holdout und die globale Korrektur bestanden, im MetaTrader auf Broker-Ticks liefert sie dasselbe wie die Forschung. Offen ist der Vorwärtstest auf Daten, die es beim Test noch nicht gab. Auf neun Indizes außerhalb der USA hielt dieselbe Idee im Holdout nicht.
- Geplant
CAC 40 und SMI am Index-Stichtag: dieselbe Regel wie im FTSE, im Holdout richtungsgleich, aber nicht bestätigt (q 0,18). Daten nach dem 5. Juni 2026 werden die nächste unberührte Probe.
Fehlt dir ein Thema? Reich deine eigene Frage ein →
Wochennotizen auf TradingView
- DAX W37 — weakness is here, confirmation is not GER40 · 2026-09-09 · Editors' Pick
Keine Studien: die Wochenlesart mit Bestätigung, Invalidierung und Grenzen, im gleichen Format wie hier.
Alle Notizen auf TradingView →Eigene Frage einreichen
Eine Beobachtung aus dem eigenen Handel, eine Regel aus einem Video, eine Faustregel, der du nicht traust: Hier kannst du sie abgeben, mit Chart, Regelwerk oder Daten im Anhang. Gemessen wird nach derselben Methodik wie alles auf dieser Seite, und ein negatives Ergebnis wird genauso veröffentlicht wie ein positives.
Ehrliche Erwartung: Es gibt keine Zusage auf Bearbeitung und keinen Termin. Was gemessen wird, entscheidet sich danach, ob die Frage falsifizierbar formuliert ist und ob die Daten dafür vorliegen. Wer ein verbindliches Verdikt zu einem Datum braucht, nimmt die Strategie-Validierung als Auftrag.