Hinweis vom 29. September 2026: Die R-Werte dieser Studie stammen aus unserer älteren Backtest-Kette. Auf einem Zufallsmarkt ohne Richtung bucht diese Kette trotzdem positive R, die absoluten Niveaus hier sind also zu hoch, und Vergleiche innerhalb der Kette sind ebenfalls nicht belegt. Warum, und was wir geändert haben: Der Zufallsmarkt als Lineal.
Neurechnung vom 5. Oktober 2026: Die 25 Kombinationen aus Ausbruchsregel und Markt aus unserem Regelwerk sind auf der korrigierten Kette und auf echten Broker-Ticks neu gemessen. Keine hat einen Vorteil gegenüber dem Zufallsmarkt, im Mittel bleiben nach Kosten −0,08 R je Trade. Positive R-Niveaus und Vergleiche in dieser Studie sind damit nicht belegt. Alle Zahlen: Unsere eigenen Ausbruchsregeln, neu gemessen.
Datenbasis: SMI 20.433 Episoden und CAC 40 20.731 Episoden (2.924 Handelstage), jeweils 05.01.2015 – 05.06.2026, acht Setups der EU-Session. CA60 (S&P/TSX 60) 984 Episoden an 250 Handelstagen, 08/2025 – 08/2026, vier Setups der US-Session. Exit überall Trailing-Stop BE 0,5 / TS 1,0 / Schritt 0,5, netto nach Spread und Slippage (je Markt aus gemessenen Bid/Ask-Daten kalibriert). Dieselbe Signalkette wie unsere Episoden-Basis; Anker-Kontrolle auf DAX (8/8 Setups bitgenau) und DOW/NQ (8/8). Keine Handelsempfehlung.
Die Frage kam dreimal in drei Wochen, jedes Mal mit anderem Index: Wenn die Setup-Familie auf DAX und FTSE funktioniert, warum nicht auch auf dem SMI, dem CAC 40, dem kanadischen CA60? Die Session-Zeiten passen, die Setups sind marktneutral definiert, und mehr Märkte heißt mehr Trades.
Die Antwort ist dreimal nein, aber aus drei verschiedenen Gründen. Genau das macht die Serie lehrreich: Ein Index scheitert an der Edge-Frage, einer am Portfolio, einer allein an den Kosten. Und die Kostenfrage lässt sich vor jedem Backtest mit einer einzigen Kennzahl beantworten.
1. Die richtige Kostenmetrik: Spread als Anteil des Risikos
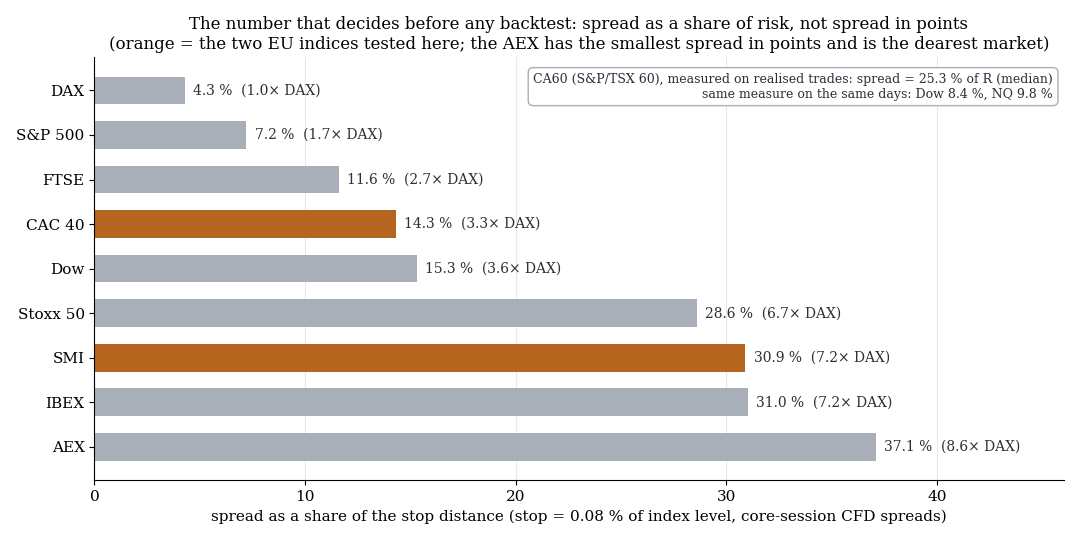
Spread als Anteil des Stop-Abstands, nicht in Punkten: der AEX hat den kleinsten Spread in Punkten und ist der teuerste Markt. SMI und CAC 40 liegen beim Drei- bis Siebenfachen des DAX.
Der absolute Spread in Punkten sagt nichts. Was zählt, ist der Spread relativ zur Stop-Distanz des Setups, weil jeder Trade diese Toll vorab bezahlt. Unsere Stop-Distanzen liegen bei 0,075 bis 0,19 % vom Indexstand. Bei einer Stop-Distanz von 0,08 % und den Kernsession-Spreads eines gängigen CFD-Brokers ergibt sich:
| Index | Spread-Toll (Spread / Stop-Distanz) |
|---|---|
| DAX | 4,3 % |
| S&P 500 | 7,2 % |
| FTSE | 11,6 % |
| CAC 40 | 14,3 % |
| Dow | 15,3 % |
| Stoxx 50 | 28,6 % |
| SMI | 30,9 % |
| IBEX | 31,0 % |
| AEX | 37,1 % |
Der AEX hat den kleinsten Spread der Liste in Punkten und ist der teuerste Markt. Alles ab Stoxx 50 zahlt das Sieben- bis Neunfache der DAX-Toll, bevor die Edge-Frage überhaupt gestellt ist. Der CAC 40 war damit der einzige weitere EU-Index, der rechnerisch eine Chance hatte.
2. SMI: sieben von acht Setups signifikant negativ
Gemessener Spread 3,27 Punkte (Session-Median, interbank-nah), also 0,0229 % vom Kurs, rund dreimal so viel wie beim DAX. Kosten im Test 4,0 Punkte Spread plus 1,0 Slippage.
| n | avgR | t | |
|---|---|---|---|
| Gepoolt, acht Setups | 20.433 | −0,098 | −13,3 |
| Stärkstes Setup (Mittagsgruppe) | 2.780 | +0,154 | +6,7 |
| Übrige sieben Setups | 17.653 | −0,090 bis −0,172 | −4,7 bis −9,2 |
Nur das stärkste Setup der Familie überlebt, und auch das mit einem Viertel seines DAX-Werts (+0,598). Verworfen nach einem Durchlauf.
3. CAC 40: der Edge existiert und hängt an 0,8 Spread-Punkten
Gemessener Spread 1,00 Punkt (Session-Median und p90 identisch, 0,0119 % vom Kurs). Nach unserer Kalibrierungskonvention 1,2 Punkte Spread plus 0,3 Slippage im Test. Da der Edge nur die Hälfte des DAX-Werts erreicht, haben wir die Kosten in drei Stufen gerechnet:
| Kostenstufe | Spread / Slippage | avgR gepoolt | Cluster-t |
|---|---|---|---|
| Kostenlos | 0 / 0 | +0,324 | +10,1 |
| Basis (gemessen) | 1,2 / 0,3 | +0,078 | +7,7 |
| DAX-Niveau | 2,0 / 0,5 | −0,032 | −3,5 |
Die Kosten fressen 76 % des rohen Edges. Bei DAX-typischen Kosten kippt der ganze Markt ins Minus; nur das stärkste Setup bleibt dann positiv (+0,143 gegenüber +0,301 bei Basiskosten und +0,598 auf dem DAX).
Auf identischen Handelstagen (2.900 gemeinsame Tage): CAC +0,079, FTSE +0,109, DAX +0,159. In keinem der zwölf Jahre lag der CAC über dem DAX; 2025 steht +0,028 gegen +0,162, 2026 bisher +0,027 gegen +0,193.
4. Der eigentliche Test: was passiert im Portfolio
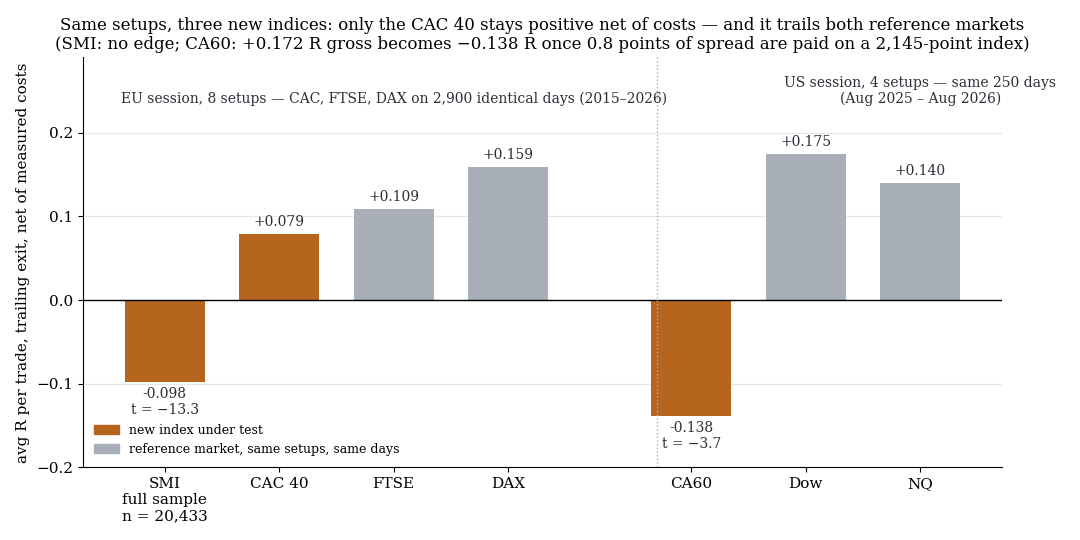
Dieselben Setups, drei neue Indizes: nur der CAC 40 bleibt netto positiv und liegt trotzdem hinter beiden Referenzmärkten. Beim CA60 wird aus +0,17 R brutto −0,14 R netto.
Ein einzeln positiver Markt ist noch kein Argument. Entscheidend ist, ob ein CAC-Trade eine zusätzliche Wette ist oder dieselbe Wette nochmal.
| Paar | Korrelation der Tages-R |
|---|---|
| DAX – FTSE | +0,208 |
| CAC – FTSE | +0,250 |
| CAC – DAX | +0,357 |
Der CAC ist redundanter zum DAX als der FTSE. Legt man die Märkte bei gleichem Tagesrisiko zusammen (Mittel je Tag, nicht Summe):
| Kombination | Tage | avgR/Tag | R / Risiko | max. Drawdown |
|---|---|---|---|---|
| DAX allein | 2.933 | +0,166 | 0,315 | −7,39 |
| DAX + FTSE | 2.943 | +0,139 | 0,330 | −5,45 |
| DAX + FTSE + CAC | 2.944 | +0,119 | 0,309 | −7,05 |
| CAC allein | 2.924 | +0,088 | 0,162 | −11,77 |
Der dritte Index senkt die risikoadjustierte Rendite von 0,330 auf 0,309 und vergrößert den maximalen Drawdown von −5,45 auf −7,05. Das ist die Antwort auf die Ausgangsfrage, unabhängig davon, ob der Einzel-Edge real ist.
Auffällig, aber nicht belastbar: An Tagen, an denen der DAX nicht triggert, liefert ein CAC-Setup +0,642 R (n=208, t = 8,7). Das ist ein Subsample aus vielen getesteten Zellen und gehört in die Kategorie „frische Auffälligkeit" aus unserer Studie zur Edge-Persistenz, nicht in eine Regel.
5. CA60: roher Edge vorhanden, Kosten fressen alles
Der kanadische Index war die Spread-Falle aus Abschnitt 1 in Reinform. 0,80 Punkte klingen klein; bei einem Kursniveau um 2.145 sind das 0,037 % vom Kurs, gegen 0,0034 % beim DAX. Gemessen als Anteil des Risikos: 25,3 % des R im Median (DOW 8,4 %, NQ 9,8 %).
| Kostenstufe | Spread / Slippage | avgR gepoolt | t |
|---|---|---|---|
| Kostenlos | 0 / 0 | +0,172 | +4,3 |
| Halbe Kosten | 0,4 / 0,1 | −0,015 | — |
| Basis (gemessen) | 0,8 / 0,2 | −0,138 | −3,7 |
Ohne Kosten überträgt sich die Setup-Struktur nach Toronto: Die beiden in den USA stärksten Setups sind auch hier die stärksten (+0,314 und +0,230, t = 3,3 und 3,1), die beiden schwächeren liegen bei +0,109 und +0,038. Mit Kosten sind alle vier negativ (−0,028 bis −0,193). Break-even läge bei rund 0,45 Punkten Gesamtkosten; eine DOW-artige Toll bräuchte etwa 0,25 Punkte. Zehn von dreizehn Monaten negativ; dieselben Tage auf DOW +0,175 und NQ +0,140, also kein Perioden-Artefakt.
6. Was daraus folgt
Drei Indizes, drei Todesarten:
- SMI: kein Edge. Die Setups funktionieren dort nicht, unabhängig von den Kosten.
- CAC 40: Edge vorhanden, aber schwächer, teurer und stärker mit dem DAX korreliert als der FTSE. Im Portfolio ein Netto-Nachteil.
- CA60: Edge vorhanden und strukturell identisch mit den US-Märkten, aber die Kosten liegen beim Dreifachen des Erträglichen.
Die Methodik-Lehre ist wertvoller als die drei Einzelergebnisse. Erstens: Die Spread-Toll als Anteil des Risikos ist die Kennzahl, die vor dem Backtest entscheidet. Sie hätte SMI, Stoxx 50, IBEX und AEX ohne einen einzigen Testlauf aussortiert. Zweitens: Ein Markt gehört nur ins Buch, wenn er das Portfolio verbessert, nicht wenn er allein positiv ist. Drittens: Bei knappen Edges gehört die Kostenempfindlichkeit in jede Tabelle. +0,078 R bei gemessenen Kosten und −0,032 R bei leicht höheren ist kein Edge, auf den man ein Konto stellt.
Vergleichbare Zahlen für die Kernmärkte stehen in unserem Index-Vergleich der Referenzkerze.
7. Grenzen
- In-Sample. Alle drei Tests laufen über den vollen Datenbestand ohne Walk-Forward. Das ist für ein Nein weniger kritisch als für ein Ja.
- CA60 nur ein Jahr. 250 Handelstage aus einem Terminal-Export, CFD-Feed, Kassa-Schluss um 16:00 Toronto (die US-Setups laufen sonst bis 17:00 New York). Kanadische Feiertage weichen von den US-Feiertagen ab.
- Spreads sind Momentaufnahmen. SMI und CAC über 30 Tage interbank-nah gemessen, CFD-Broker liegen darüber. Der CAC-Spread ist beim Broker erst ab 10:00 dokumentiert; die Frühsetups triggern davor.
- Portfolio-Test gleichgewichtet. Real werden Setups ausgewählt und begrenzt; der Vergleich zeigt die Richtung, nicht die exakte Größe.
- Nicht getestet: eine reduzierte Auswahl (nur das stärkste Setup) auf dem CAC mit Live-Spread-Messung in der ersten Handelsstunde, und der CA60 bei einem Broker mit deutlich engerem Spread.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Auswertung ist keine Anlageberatung. Trading birgt Verlustrisiken bis zum Totalverlust.