Hinweis vom 29. September 2026: Die R-Werte dieser Studie stammen aus unserer älteren Backtest-Kette. Auf einem Zufallsmarkt ohne Richtung bucht diese Kette trotzdem positive R, die absoluten Niveaus hier sind also zu hoch, und Vergleiche innerhalb der Kette sind ebenfalls nicht belegt. Warum, und was wir geändert haben: Der Zufallsmarkt als Lineal.
Neurechnung vom 5. Oktober 2026: Die 25 Kombinationen aus Ausbruchsregel und Markt aus unserem Regelwerk sind auf der korrigierten Kette und auf echten Broker-Ticks neu gemessen. Keine hat einen Vorteil gegenüber dem Zufallsmarkt, im Mittel bleiben nach Kosten −0,08 R je Trade. Positive R-Niveaus und Vergleiche in dieser Studie sind damit nicht belegt. Alle Zahlen: Unsere eigenen Ausbruchsregeln, neu gemessen.
Datenbasis: Referenzkerzen-Setup (Pre-Open-Kerze, Break nach Cash-Open) auf DAX, FTSE, NQ, DOW, Episoden-Basis 2015–2026, 7.108 Continuation-Episoden in den Paar-Zellen, 2.908 bzw. 2.935 Paar-Tage. Exit: Trailing-Stop BE 0,5 / TS 1,0 / Schritt 0,5, netto nach Spread und Slippage. Lookahead-frei: beide Referenzkerzen sind vor dem Open der jeweiligen Session fertig. Keine Handelsempfehlung.
Das Referenzkerzen-Setup lebt von der Continuation-Logik: Eine grüne Pre-Open-Kerze bevorzugt den Long-Break, eine rote den Short-Break. Das ist in der DAX-Referenzkerzen-Studie und im Index-Vergleich dokumentiert und in unserer Episoden-Basis stabil: Long bei grün +0,257 R, Short bei rot +0,236 R.
Die Frage, die daraus entsteht, ist naheliegend. Wenn Nasdaq und Dow beide eine grüne Referenzkerze zeigen, ist die Long-Seite dann stärker als wenn nur einer grün ist? Zwei Indizes derselben Session, die dasselbe sagen — das klingt nach Bestätigung. Und ein Split — einer grün, einer rot — klingt nach Warnung. Analog für DAX und FTSE in Europa.
Wir haben es gemessen. Die Bestätigungsprämie existiert nicht.
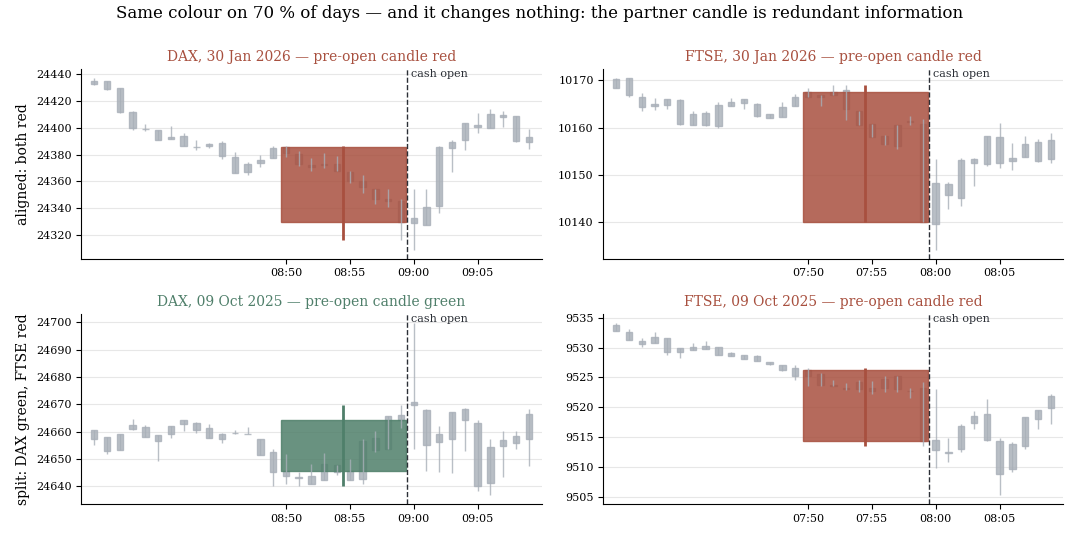
Zwei Tage, zwei Paare: oben zeigen DAX und FTSE dieselbe rote Pre-Open-Kerze, unten sind sie gesplittet. An 70 % der Tage stimmt die Farbe überein, und es ändert nichts.
1. Der Anker
Bevor eine Zelle aufgeteilt wird, muss die Messung die bekannten Zahlen reproduzieren. Das schützt vor einem Rechenfehler, der als Fund verkauft wird.
| Zelle (alle Märkte gepoolt) | n | avgR |
|---|---|---|
| Long bei grüner Referenzkerze | 4.595 | +0,257 |
| Short bei roter Referenzkerze | 4.343 | +0,236 |
| Long bei roter (Gegenfarbe) | 2.938 | −0,189 |
| Short bei grüner (Gegenfarbe) | 2.768 | −0,224 |
Die Continuation-Zellen sind exakt die Referenzwerte. Die Gegenfarb-Zellen sind wie bekannt deutlich negativ — die Farbe der eigenen Kerze ist ein starker Filter. Genau das macht die Frage nach der Partnerkerze interessant: Wenn die eigene Farbe so viel Information trägt, trägt die Partnerfarbe zusätzliche?
2. Wie oft stimmen die Farben überein?
| Paar | Tage | Farbe gleich |
|---|---|---|
| NQ / DOW | 2.935 | 70 % |
| DAX / FTSE | 2.908 | 70 % |
An sieben von zehn Tagen haben beide Indizes eines Paares dieselbe Referenzkerzen-Farbe, in beiden Regionen identisch. Das ist die erste Antwort, noch bevor ein einziger Trade ausgewertet ist: Die Pre-Open-Kerze wird in beiden Märkten vom selben Overnight-Fluss gefärbt. Was der Partner zeigt, weiß die eigene Kerze meistens schon.
3. Continuation-Zellen nach Partnerfarbe
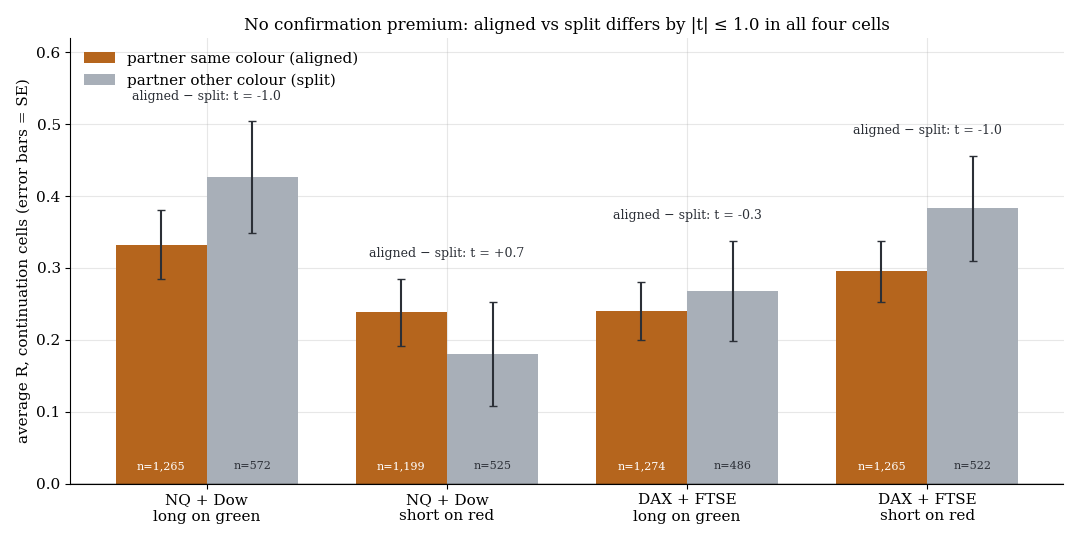
Keine Bestätigungsprämie: aligned gegen split unterscheidet sich in allen vier Zellen um |t| ≤ 1,0, drei Punktschätzer zeigen sogar Richtung Split.
Jede Continuation-Zelle je Paar, aufgeteilt danach, ob der Partnerindex am selben Tag dieselbe Farbe (aligned) oder die andere (split) zeigte.
| Paar | Zelle | Partner gleich | Partner anders | Diff aligned−split |
|---|---|---|---|---|
| NQ+DOW | Long bei grün | +0,332 (n=1.265, SE 0,048) | +0,426 (n=572, SE 0,078) | −0,094 (t = −1,0) |
| NQ+DOW | Short bei rot | +0,238 (n=1.199, SE 0,047) | +0,180 (n=525, SE 0,072) | +0,057 (t = +0,7) |
| DAX+FTSE | Long bei grün | +0,240 (n=1.274, SE 0,040) | +0,268 (n=486, SE 0,070) | −0,027 (t = −0,3) |
| DAX+FTSE | Short bei rot | +0,295 (n=1.265, SE 0,043) | +0,383 (n=522, SE 0,073) | −0,088 (t = −1,0) |
Keine der vier Differenzen erreicht |t| ≥ 2. Drei von vier Punktschätzern zeigen sogar in die Gegenrichtung der Hypothese: Split-Tage sind nominell besser als aligned-Tage. Das ist kein Gegenfund — bei t = −1,0 ist es Rauschen —, aber es zeigt, dass die Bestätigungsprämie nicht einmal als Tendenz sichtbar ist.
Die Split-Zellen haben mit n ≈ 500 die kleineren Stichproben, entsprechend breite Standardfehler um 0,07 R. Ein Verstärker von der Größenordnung, die die Idee braucht — sagen wir +0,1 R für aligned —, wäre bei diesen n als t ≈ 1,2 bis 1,5 aufgetaucht. Ein Effekt in der Größenordnung der eigenen Kerzenfarbe (+0,45 R zwischen Continuation und Gegenfarbe) wäre unübersehbar gewesen. Beides fehlt.
4. Gegenprobe: die Gegenfarb-Zellen
Wenn Übereinstimmung nichts hilft, schadet sie dann wenigstens auf der falschen Seite? Ein Long bei roter eigener Kerze, während der Partner ebenfalls rot ist, müsste nach der Logik der Idee noch schlechter laufen als bei gesplittetem Partner.
| Zelle (alle vier Indizes) | Partner gleich | Partner anders | Diff |
|---|---|---|---|
| Long bei rot (Gegenfarbe) | −0,185 (n=1.649, SE 0,034) | −0,076 (n=707, SE 0,065) | −0,109 (t = −1,5) |
| Short bei grün (Gegenfarbe) | −0,168 (n=1.521, SE 0,038) | −0,250 (n=695, SE 0,053) | +0,083 (t = +1,3) |
Die beiden Zellen widersprechen sich: In der Long-Zelle ist aligned schlechter, in der Short-Zelle besser. Beide bei |t| < 2. Wer aus der ersten Zeile eine Regel bauen wollte, müsste die zweite ignorieren. Das ist das typische Bild eines Nulleffekts, der in Teilstichproben zufällig mal so, mal so ausschlägt.
5. Warum die Partnerkerze nichts hinzufügt
Die 70 % Gleichlauf sind die Erklärung. Die Referenzkerze entsteht in den letzten Minuten vor dem Open, und was sie färbt, ist überwiegend der Overnight-Drift, der beide Indizes einer Region gleichzeitig trifft — US-Futures über Nacht, Asien, die europäische Vorbörse. Das ist dieselbe Mechanik, die in der Overnight-Drift-Studie den Großteil der Indexbewegung trägt.
Wenn zwei Kerzen von derselben Quelle gefärbt werden, ist die zweite keine unabhängige Beobachtung. Sie bestätigt die erste, weil sie dieselbe Information enthält, nicht weil sie zusätzliche liefert. Bestätigung durch eine redundante Quelle ist keine Bestätigung.
Die 30 % Split-Tage sind entsprechend nicht die „Warntage", sondern die Tage mit schwachem gemeinsamen Overnight-Signal, an denen die indexspezifische Komponente die Farbe bestimmt hat. Dass diese Tage nominell eher besser laufen, wäre in diesem Bild sogar plausibel — die eigene Kerze trägt dann eigene Information —, aber das ist bei t ≈ 1 eine Interpretation, kein Befund.
6. Was daraus folgt
Der Blick auf den Partnerindex verändert die Erwartung des eigenen Setups nicht. Kein Verstärker bei Übereinstimmung, keine Warnung bei Split, in keiner der vier Continuation-Zellen und in keiner Region. Die Setup-Logik bleibt, was sie war: Jeder Markt handelt seine eigene Kerze.
Das ist der dritte Fehlschlag der Cross-Market-Konditionierung in unseren Daten. Der Aufholtest DAX gegen FTSE hat gezeigt, dass ein intraday vorauslaufender Partner keinen Nachzug erzeugt; die Tages-Divergenz über fünf Indizes schließt sich nicht. Jetzt trägt auch die Farb-Übereinstimmung vor dem Open nichts bei. Drei verschiedene Fragen, drei verschiedene Fenster, dieselbe Antwort: Der Partnerindex enthält keine Information über den eigenen Markt, die der eigene Markt nicht schon selbst zeigt.
Der methodische Punkt ist der Anker. Die Aufteilung in aligned und split hätte bei einer schlecht gebauten Datenverknüpfung (falscher Tag, falsche Kerze) unauffällige, aber falsche Zahlen produziert. Dass die gepoolten Continuation-Zellen vor der Aufteilung exakt +0,257 und +0,236 reproduzieren, ist die Voraussetzung dafür, dem Nullergebnis zu glauben.
7. Grenzen
- Split-Zellen mit n ≈ 490–570. Standardfehler um 0,07 R. Ein Verstärker unter etwa +0,1 R wäre nicht auflösbar — aber ein Verstärker dieser Größe wäre als Filter auch kaum den Aufwand wert.
- Zwei Paare, eine Setup-Familie. Getestet wurde das Referenzkerzen-Setup. Ob Partnerfarbe bei anderen Setup-Typen (Mittags-Breakouts, Fades) etwas beiträgt, ist nicht gemessen.
- Nur die Farbe. Größe der Partnerkerze, Ausmaß des Partner-Breaks oder die Frage, ob der Partner bereits ausgelöst hat, wurden nicht als Konditionierung getestet.
- In-Sample, keine Epochen-Zerlegung. Ein Effekt, der nur in einer Teilperiode existiert, wäre in der gepoolten Zahl verdünnt. Bei |t| ≤ 1,0 gepoolt ist aber unwahrscheinlich, dass eine Teilperiode einen stabilen Verstärker versteckt.
- DOW-Sonderbehandlung. Die bekannte Long-Asymmetrie des DOW wurde nicht separat kontrolliert; getestet wurde die reine Continuation-Logik in beiden Richtungen.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Auswertung ist keine Anlageberatung. Trading birgt Verlustrisiken bis zum Totalverlust.