Hinweis vom 29. September 2026: Die R-Werte dieser Studie stammen aus unserer älteren Backtest-Kette. Auf einem Zufallsmarkt ohne Richtung bucht diese Kette trotzdem positive R, die absoluten Niveaus hier sind also zu hoch, und Vergleiche innerhalb der Kette sind ebenfalls nicht belegt. Warum, und was wir geändert haben: Der Zufallsmarkt als Lineal.
Neurechnung vom 5. Oktober 2026: Die 25 Kombinationen aus Ausbruchsregel und Markt aus unserem Regelwerk sind auf der korrigierten Kette und auf echten Broker-Ticks neu gemessen. Keine hat einen Vorteil gegenüber dem Zufallsmarkt, im Mittel bleiben nach Kosten −0,08 R je Trade. Positive R-Niveaus und Vergleiche in dieser Studie sind damit nicht belegt. Für den Vergleich der Ausstiege heißt das: Der nachgezogene Stop der alten Kette war zu günstig gerechnet. Auf der korrigierten Kette schneidet schlichtes Halten bis zum Sitzungsende in 18 von 25 Kombinationen besser ab als der nachgezogene Stop, keine davon signifikant positiv. Die Rangfolge der Ausstiege in dieser Studie ist damit offen. Alle Zahlen: Unsere eigenen Ausbruchsregeln, neu gemessen.
Datenbasis: Drei Setup-Familien auf unserer Episoden-Basis — Runner-Setups der Tagessession auf NQ und Dow mit Gamma-Daten ab 2021 (n = 10.867), ein frühes Breakout-Setup nach Cash-Open (n = 6.833) und ein Fade-Setup an der Pre-Open-Range (n = 4.468) — plus eine Opening-Range-Rekonstruktion nach dem öffentlichen ACD-System auf M1-Daten (DAX, FTSE, Dow, NQ, SPX, 2015–2026, n = 12.460 Einstiege). Alle Vergleiche gepaart auf identischen Episoden, der Stop wird intrabar vor dem Take-Profit geprüft (pessimistisch für die TP-Varianten). Basislinie: Trailing-Stop BE 0,5 / TS 1,0 / Schritt 0,5. Einstieg netto nach Spread und Slippage. Alle Levels sind zum Einstieg bekannt (Vortagesdaten, Overnight-Range, Opening Range) — kein Lookahead. Messungen Juni/Juli 2026, im September 2026 reproduziert. Keine Handelsempfehlung.
Jeder, der diskretionär handelt, kennt die Beobachtung: Der Kurs läuft bis zur Gamma-Wall und dreht. Er läuft bis zum Vortageshoch und dreht. Er erreicht die zweite Linie eines Opening-Range-Systems und dreht. Die Schlussfolgerung liegt nahe — Gewinn am Level mitnehmen, bevor der Trailing-Stop einen Teil davon zurückgibt.
Wir haben genau das als Regel kodiert und gegen unseren Standard-Exit gestellt. Nicht die Frage „drehen Kurse an Levels?", sondern die einzige, die zählt: Verdient ein Trade mehr, wenn er am Level geschlossen wird, als wenn der Trailing-Stop weiterläuft? Vier Tests, drei Level-Familien, zwei Regionen. Die Antwort ist einheitlich.
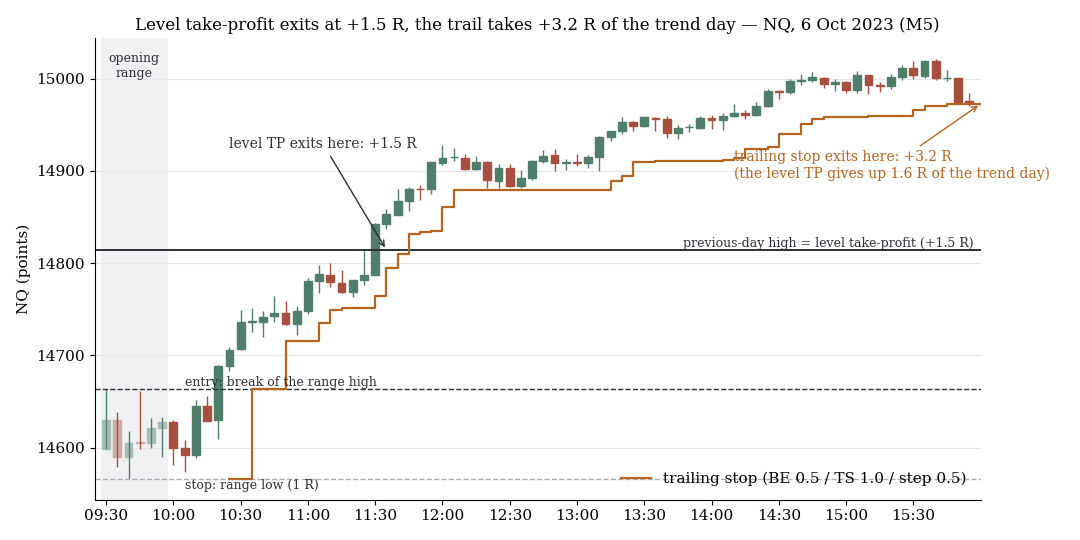
NQ, 5-Minuten-Kerzen: das Vortageshoch als Take-Profit steigt bei +1,5 R aus, der Trailing-Stop nimmt +3,2 R des Trendtages mit. Der Level-TP gibt genau den Tail her, von dem das System lebt.
1. Runner-Setups: Take-Profit an der Gamma-Wall
Runner sind unsere Setups, die einen Trend über den Tag mitnehmen sollen. Getestet auf US-Episoden (NQ, Dow) mit verfügbarer Gamma-Wall in Trade-Richtung, TP nur, wenn die Wall zwischen 0,5 R und 20 R entfernt lag.
| Variante | avgR | Anteil ≥ 3 R | Δ zu Trail |
|---|---|---|---|
| Trailing pur | +0,105 | 2,1 % | — |
| Trail + TP an der Wall, immer | +0,101 | 2,0 % | −0,004 (t = −3,5) |
| Trail + TP nur im Long-Gamma-Regime | +0,105 | 2,1 % | +0,000 (t = +1,4) |
Der Effekt ist klein, aber sauber negativ. Die Diagnose nach Regime erklärt, warum: Im Short-Gamma (n = 4.756, Kaskaden-Tage) kostet der Wall-TP −0,009 R (t = −3,6) — dort brechen Walls, und wer dort aussteigt, gibt den Trendtag her. Im Long-Gamma (n = 723) ist er neutral (+0,002 R, t = +1,4). Selbst dort, wo die Wall „hält", verdient der TP nichts. Im Runner-Subset mit dem größten Tail (n = 2.645, Anteil ≥ 3 R 5,2 %) ist der Wall-TP ebenfalls negativ: −0,007 R (t = −2,6).
Ein zweiter Runner-Test mit dem Vortages-Hoch/-Tief als Ziel fiel deutlicher aus: −0,020 R (t = −15,5, n ≈ 45.000; Messung Juli 2026).
2. Das frühe Breakout-Setup: die Ziele des Hand-Traders als Regel
Die erste Hypothese nach dem Runner-Ergebnis war eine Ausrede: Runner leben jenseits der Levels, ein frühes Breakout-Setup nach Cash-Open dagegen davor — dort müsste der Level-TP helfen. Wir haben diese Vorhersage vorab notiert und dann getestet. Ziele exakt so, wie sie im diskretionären Handel gezeichnet werden: Kante der Overnight-Range (Vortages-Cash-Close bis heutiges Cash-Open) und Vortages-Hoch/-Tief. Zwei Ausführungen: (B) Limit-Order am Level; (C) Ausstieg am Schlusskurs der 15-Minuten-Kerze, die das Level erreicht — so kann Momentum durch das Level laufen.
| Setup | Trailing | Limit am Level | Kerzenschluss am Level |
|---|---|---|---|
| Frühes Breakout-Setup (n = 6.833) | +0,267 (≥ 3 R: 6,6 %) | +0,127 (3,6 %), Δ −0,139 (t = −19,3) | +0,197 (5,6 %), Δ −0,070 (t = −16,8) |
| Fade-Setup Pre-Open-Range (n = 4.468) | +0,279 (1,7 %) | +0,217 (0,4 %), Δ −0,062 (t = −9,1) | +0,144 (1,1 %), Δ −0,134 (t = −21,9) |
Die Vorhersage war falsch, und zwar nicht knapp. Das Setup, dem der Level-TP helfen sollte, verliert am meisten — mehr als die Hälfte seines Erwartungswerts unter der Limit-Variante. Die Kerzenschluss-Ausführung rettet einen Teil, bleibt aber klar hinter dem reinen Trail. Beim Fade-Setup dreht sich die Reihenfolge der beiden Ausführungen um; das Ergebnis gegen den Trail nicht.
Mit Gamma-Wall als zusätzlichem Ziel (Subset mit Gamma-Daten): Breakout n = 1.567, Trail +0,411 (≥ 3 R: 10,8 %) gegen +0,301 mit Wall-TP (8,6 %, t = −9,2); Fade n = 1.095, +0,395 gegen +0,195 (t = −13,6).
3. Opening-Range-System: die zweite Linie als Ziel
Dritter Test, anderes Fundament. Wir haben das öffentlich dokumentierte ACD-System je Tag rekonstruiert: Opening Range = erste 30 Minuten nach Cash-Open, Einstieg beim ersten Bruch der ersten Linie (Kante + Stretch), Stop an der Gegenkante, zweite Linie bei 2,5 × Stretch als Ziel. Verglichen wird für jeden Einstieg der Exit an der zweiten Linie gegen Halten bis Cash-Close und gegen feste 1-R- und 2-R-Ziele.
| Exit | avgR (n = 12.460) | Δ zu „Linie als TP" |
|---|---|---|
| Zweite Linie als TP | −0,046 | — |
| Halten bis Cash-Close | −0,021 | +0,025 (t = +3,1) |
| Festes 2-R-Ziel | −0,028 | +0,018 (t = +2,5) |
| Festes 1-R-Ziel | −0,037 | +0,009 (t = +1,6) |
Die zweite Linie wird in 69,5 % der Einstiege erreicht — das Level wird also oft getroffen. Genau das ist die Falle: Trefferquote am Level ist keine Ertragsaussage. Je Markt (Linie-TP minus Halten): DAX −0,053 (t = −2,5, n = 2.434), SPX −0,040 (t = −2,3, n = 2.782), NQ −0,032 (t = −2,0, n = 2.548), Dow −0,016 (t = −1,0, n = 2.523), FTSE +0,022 (t = +1,1, n = 2.173). Vier von fünf negativ, keiner signifikant positiv.
Die Beobachtung „Spikes drehen an der zweiten Linie" haben wir gesondert geprüft: Bei schnellen Anläufen (Linie innerhalb von 15 Minuten erreicht, n = 2.899) liefert der Linie-TP +0,267 gegen +0,312 beim Halten (Δ −0,046, t = −1,9); bei langsamen Anläufen (n = 5.762) +0,281 gegen +0,312 (Δ −0,031, t = −2,5). Auch der Spike verdient am Level nicht mehr als das Halten. Ein Vorbehalt zu diesem Test steht unten: Das rekonstruierte System ist in unseren Daten netto negativ, nur der Exit-Vergleich ist die Aussage.
4. Warum: das System lebt vom rechten Tail
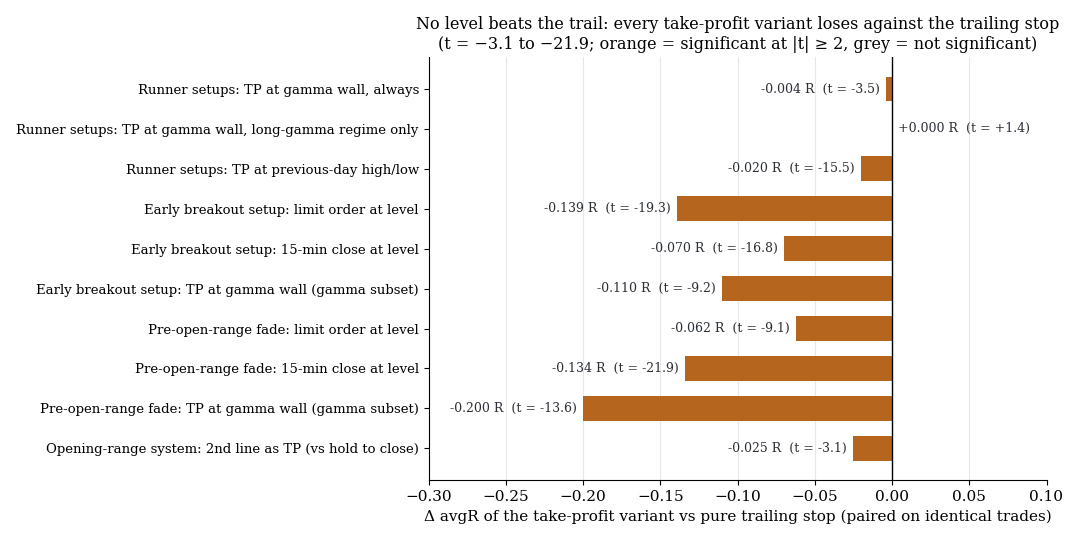
Kein Level schlägt den Trail: jede Take-Profit-Variante verliert gepaart gegen den Trailing-Stop, t = −3,1 bis −21,9.
Die Zahlen aus allen drei Tests zeigen dieselbe Mechanik. Im frühen Breakout-Setup erreichen 6,6 % der Trades ≥ 3 R; die Limit-Variante halbiert diesen Anteil auf 3,6 % — und verliert damit 0,14 R je Trade. Die Runner haben einen dünneren Tail (2,1 %), entsprechend kleiner ist der Schaden (−0,004). Beim Opening-Range-System liegen 1,6 % der Halte-Trades bei ≥ 3 R und 4,5 % bei ≥ 2 R.
Ein Take-Profit tauscht die Verteilung rechts vom Level gegen einen festen Wert. Das lohnt nur, wenn der Erwartungswert des Rests ab dem Level negativ ist. Unsere Messung sagt: Er ist es nicht — nicht an der Gamma-Wall, nicht am Vortagesextrem, nicht an der Overnight-Range, nicht an der zweiten ACD-Linie. Dass Kurse dort oft drehen, ist mit dem Ergebnis vereinbar: Viele kleine Drehungen kosten den Trailing-Stop wenig, die wenigen Durchläufe bringen ihm viel. Ein Level, das in 70 % der Fälle respektiert wird, ist ein schlechter Exit, wenn die anderen 30 % die Trendtage sind.
5. Was daraus folgt
Kein Level rechtfertigt einen mechanischen frühen Ausstieg. Der Befund ist über vier Tests, zwei Regionen, drei Level-Familien und zwei Ausführungsarten einheitlich negativ; die t-Werte reichen von −3,1 bis −21,9. Das deckt sich mit unserer Exit-Studie zum 2.-Kerze-Breakout, in der 37 Exit-Varianten ebenfalls hinter dem Trailing-Stop zurückblieben.
Die Ausrede vom „passenden Setup" hat nicht gehalten. Wir hatten vorhergesagt, dass der Level-TP beim frühen Breakout-Setup hilft. Er schadet dort am meisten. Das gehört ausdrücklich in den Bericht — eine Vorhersage, die scheitert, ist informativer als zehn, die passen.
Was offen bleibt, ist der diskretionäre Ausstieg. Gemessen wurde die dumme Regel: jedes erreichte Level, jeder Trade. Ein Hand-Trader wählt aus. Die Messlatte dafür ist dieselbe — „schlägt den Trail" — und sie ist aus Journal-Daten (maximaler günstiger Kursverlauf je Trade) prüfbar. Bis dahin ist der diskretionäre Level-Exit eine offene Behauptung, keine bestätigte Fähigkeit.
6. Grenzen
- In-Sample. Keine Out-of-Sample-Aufteilung in den TP-Tests. Das Vorzeichen ist über alle Tests und Subsets gleich und die |t|-Werte sind groß, aber die exakten Deltas sind In-Sample-Zahlen.
- Runner-Test nur US und nur ab 2021, weil Gamma-Daten erst ab dann vorliegen. Die Gamma-Levels stammen aus unserer eigenen Pipeline; deren Datenqualität ist ein eigener Vorbehalt.
- Näherung bei der Kerzenschluss-Ausführung: 15-Minuten-Kerzen statt der 5-/10-Minuten-Kerzen des diskretionären Handels.
- Opening-Range-Rekonstruktion im Auto-Modus (Stretch = min(SMA10 des Tages-Stretch, 0,3 × OR-Range)); das ganze System ist in unseren Daten netto negativ (Halten −0,021 R). Der Test sagt etwas über den Exit, nichts über die Tauglichkeit des Systems.
- Nicht getestet: selektive, diskretionäre Level-Exits; Teilgewinne am Level bei laufendem Rest; Level als Einstiegs-Kontext statt als Exit.
- Die Setup-Familie ist unsere. Relative Vergleiche (Exit A gegen Exit B auf denselben Trades) sind robust; absolute avgR-Niveaus sind optimistisch.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Auswertung ist keine Anlageberatung. Trading birgt Verlustrisiken bis zum Totalverlust.