Hinweis vom 29. September 2026: Die R-Werte dieser Studie stammen aus unserer älteren Backtest-Kette. Auf einem Zufallsmarkt ohne Richtung bucht diese Kette trotzdem positive R, die absoluten Niveaus hier sind also zu hoch, und Vergleiche innerhalb der Kette sind ebenfalls nicht belegt. Warum, und was wir geändert haben: Der Zufallsmarkt als Lineal.
Neurechnung vom 5. Oktober 2026: Die 25 Kombinationen aus Ausbruchsregel und Markt aus unserem Regelwerk sind auf der korrigierten Kette und auf echten Broker-Ticks neu gemessen. Keine hat einen Vorteil gegenüber dem Zufallsmarkt, im Mittel bleiben nach Kosten −0,08 R je Trade. Positive R-Niveaus und Vergleiche in dieser Studie sind damit nicht belegt. Alle Zahlen: Unsere eigenen Ausbruchsregeln, neu gemessen.
Datenbasis: DAX, FTSE (EU) und NQ, Dow (US), 2015 – 2026, vier Range-Breakout-Setups der Cash-Session. 45.045 Erst-Breaks und 22.754 Zweit-Breaks, rekonstruiert auf M1-Daten mit derselben Logik wie unsere Episoden-Basis; Kosten (Spread + Slippage) im Entry, Exit Trailing-Stop BE 0,5 / TS 1,0 / Schritt 0,5, spätestens zum Tagesende. Die Erst-Break-Werte reproduzieren die kanonischen Zahlen punktgenau — das ist die Validierung der Rekonstruktion. Keine Handelsempfehlung.
Ein Range-Breakout-Setup hat zwei Kanten. Bricht der Preis das Hoch der Referenzkerze, geht man long; bricht er das Tief, short. Was passiert, wenn an einem Tag beides bricht — erst das Hoch, der Long wird ausgestoppt, dann das Tief?
Die naheliegende Antwort: Der zweite Break ist ein Signal wie jedes andere. Die Range ist gebrochen, die Richtung ist jetzt klar, also handelt man ihn. Man könnte sogar argumentieren, er sei besser: Der Fehlausbruch hat die schwachen Hände auf der falschen Seite gefangen, und der zweite Break ist der echte.
Unsere Episoden-Basis hatte diesen zweiten Break immer verworfen — pro Setup und Tag nur der erste Break. Ob das die richtige Entscheidung war, hatten wir nie gemessen. Diese Studie holt das nach.
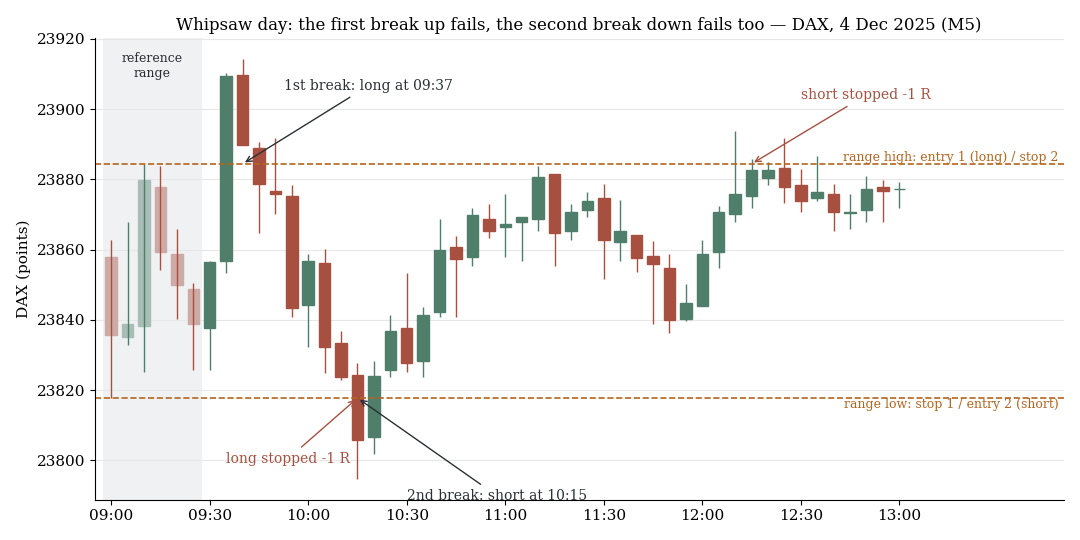
Whipsaw-Tag im DAX, 5-Minuten-Kerzen: der erste Bruch nach oben scheitert, der zweite nach unten scheitert auch. Beide Trades enden am Stop.
1. Methode
Wir haben die Episoden-Konstruktion auf den M1-Daten nachgebaut und dabei beide getriggerten Seiten pro Setup und Tag behalten, markiert als erster oder zweiter Break nach Trigger-Zeit. Entry, Stop und R-Pfad sind identisch mit der kanonischen Logik, der Exit ist der Trailing-Stop, den unsere Systeme real fahren.
Die Validierung ist eingebaut: Die Erst-Break-Zeile muss die bekannten Werte der Episoden-Basis reproduzieren. Tut sie das nicht, ist die Rekonstruktion nicht zu trauen. Sie tut es — zum Beispiel Setup D auf US +0,298 R, exakt der kanonische Anker.
Die vier Setups: A ist der Breakout der 2. Eröffnungskerze, B der der 7. Eröffnungskerze, C und D sind zwei spätere Range-Breakouts derselben Session. Alle mit demselben Mechanismus: Referenz-Range, Break einer Kante, Stop an der Gegenkante.
2. US: NQ und Dow
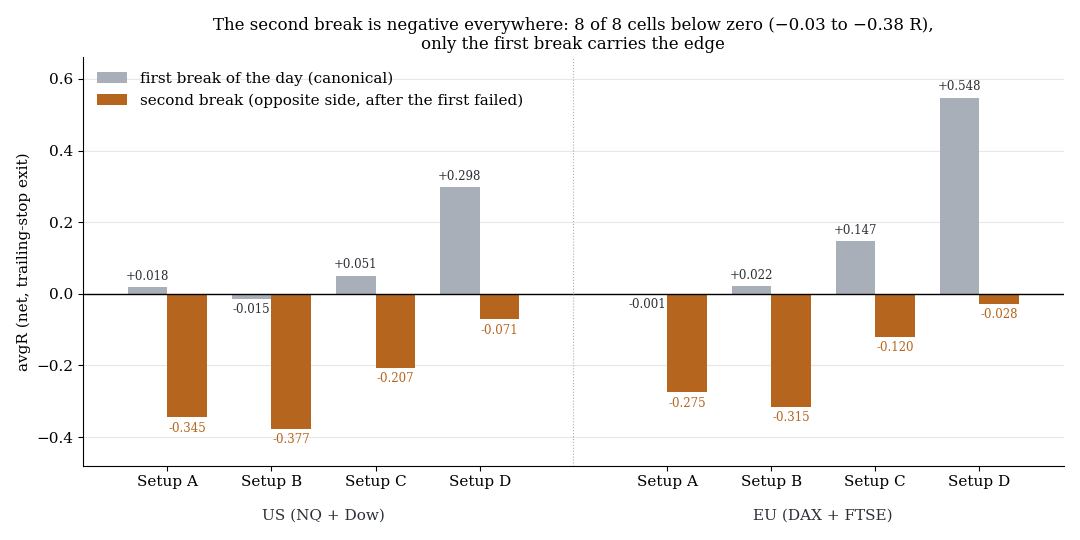
Der zweite Bruch ist überall negativ: acht von acht Zellen unter null, nur der erste Bruch trägt den Edge.
| Setup | Erster Break | Zweiter Break | Whipsaw-Quote |
|---|---|---|---|
| A | +0,018 (n=5.846) | −0,345 (n=2.750) | 47 % |
| B | −0,015 (n=5.610) | −0,377 (n=2.409) | 43 % |
| C | +0,051 (n=5.638) | −0,207 (n=3.515) | 62 % |
| D | +0,298 (n=5.520) | −0,071 (n=2.877) | 52 % |
Die Whipsaw-Quote ist der Anteil der Trade-Tage, an denen auch die zweite Seite bricht: zwischen 43 und 62 %. Das ist kein Randfall, das ist jeder zweite Tag.
Der zweite Break ist in allen vier Zeilen negativ, und zwar nicht knapp: A und B verlieren über ein Drittel R pro Trade. Selbst bei D — dem einzigen Setup mit substanziellem Erst-Break-Edge — ist die zweite Seite negativ.
3. EU: DAX und FTSE
| Setup | Erster Break | Zweiter Break | Whipsaw-Quote |
|---|---|---|---|
| A | −0,001 (n=5.759) | −0,275 (n=2.611) | 45 % |
| B | +0,022 (n=5.507) | −0,315 (n=2.444) | 44 % |
| C | +0,147 (n=5.691) | −0,120 (n=3.469) | 61 % |
| D | +0,548 (n=5.474) | −0,028 (n=2.679) | 49 % |
Dasselbe Bild. Acht Zellen, acht negative Vorzeichen. Die Reihenfolge ist in beiden Marktgruppen identisch: Die frühen Setups A und B verlieren am zweiten Break am meisten, das späte Setup D am wenigsten — aber auch dort ist nichts zu holen.
4. Was es in Summe kostet
| Gruppe | Nur erster Break | Beide Breaks | Differenz durch 2. Break |
|---|---|---|---|
| US (NQ + Dow) | +1.949 R | −839 R | −2.788 R |
| EU (DAX + FTSE) | +3.953 R | +1.973 R | −1.980 R |
Der zweite Break vernichtet in den USA mehr als das gesamte Erst-Break-Ergebnis und kippt das Buch ins Minus. In Europa halbiert er es. Ein System, das beide Seiten handelt, sieht auf dem Papier profitabel aus — solange man die Erst-Break-Statistik anschaut — und blutet real an jedem zweiten Tag.
5. Der Mechanismus
Der zweite Break ist nicht „ein Signal wie jedes andere". Er tritt per Definition nur auf, nachdem der erste Break gescheitert ist. Das ist kein Zufalls-Sample aller Breaks, sondern eine Auswahl auf einen bewiesenen Chop-Tag: Die Range wurde beidseitig durchlaufen, der Markt hat gezeigt, dass er keine Richtung hält. Das ist der schlechteste Kontext für einen Breakout-Trade, und die Zahlen sind genau das, was man dann erwarten würde.
Die Idee „der zweite Break ist der echte" ist der Reversal-Gedanke in Breakout-Verkleidung. Wir haben ihn in einer Folgemessung noch einmal mit einem Richtungsfilter geprüft: Wenn der erste Break gegen die Tagesrichtung ging und gar nicht gehandelt wurde, ist der spätere Break in Tagesrichtung dann besser? Nein — Setup C gepoolt −0,175 R (t = −7,6, n = 2.711), Setup B −0,342 R (t = −16,8, n = 2.334). Der Filter rettet den Zweitbreak nicht. Es zählt nicht, ob der erste Break gehandelt wurde, sondern dass er passiert ist.
6. Was daraus folgt
Eine Regel, die in allen vier Setups und beiden Marktgruppen dasselbe Vorzeichen zeigt, ist kein Setup-Detail, sondern eine Eigenschaft von Range-Breakouts: Eine gebrochene Seite verbraucht den Tag für dieses Setup. Der erste Break trägt den Edge, der zweite kostet — unabhängig von Markt, Tageszeit und Filter.
Die Konsequenz ist ein One-Shot pro Setup und Tag. Das ist auch genau das, was die Episoden-Basis von Anfang an abgebildet hat, ohne dass es je begründet worden war. Jetzt ist es begründet.
Was die Regel nicht sagt: dass der ganze Tag verbrannt ist. Ob ein späteres, anderes Setup nach einem frühen Whipsaw schlechter wird, ist eine eigene Frage — und die Antwort ist überraschend, siehe späte Breakouts nach frühem Whipsaw.
7. Grenzen
- In-Sample über die volle Historie. Bei acht von acht Zellen mit demselben Vorzeichen und |t| weit über 2 ist das Risiko eines Zufallsfunds gering, aber es gab keine OOS-Aufteilung.
- Kosten-Modell. Spread und Slippage sind feste Annahmen je Markt, keine gemessenen Tick-Kosten. An Chop-Tagen mit weiten Spreads dürfte der zweite Break real noch schlechter sein.
- Ein Exit-Regime. Alle Zahlen mit dem Trailing-Stop. Ein anderer Exit ändert die Höhe, mit sehr hoher Wahrscheinlichkeit aber nicht das Vorzeichen — ein Verlust von −0,3 R pro Trade ist kein Exit-Artefakt.
- Nur Index-CFDs, nur vier Setups. Ob die Regel für FX oder für Setups mit anderer Referenz-Logik gilt, ist nicht getestet.
- Tages-Cluster. Erst- und Zweit-Break desselben Tages sind nicht unabhängig; die t-Statistiken der Folgemessung sind ohne Cluster-Korrektur und daher eher zu groß als zu klein.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Auswertung ist keine Anlageberatung. Trading birgt Verlustrisiken bis zum Totalverlust.