Hinweis vom 29. September 2026: Die R-Werte dieser Studie stammen aus unserer älteren Backtest-Kette. Auf einem Zufallsmarkt ohne Richtung bucht diese Kette trotzdem positive R, die absoluten Niveaus hier sind also zu hoch, und Vergleiche innerhalb der Kette sind ebenfalls nicht belegt. Warum, und was wir geändert haben: Der Zufallsmarkt als Lineal.
Neurechnung vom 5. Oktober 2026: Die 25 Kombinationen aus Ausbruchsregel und Markt aus unserem Regelwerk sind auf der korrigierten Kette und auf echten Broker-Ticks neu gemessen. Keine hat einen Vorteil gegenüber dem Zufallsmarkt, im Mittel bleiben nach Kosten −0,08 R je Trade. Positive R-Niveaus und Vergleiche in dieser Studie sind damit nicht belegt. Alle Zahlen: Unsere eigenen Ausbruchsregeln, neu gemessen.
Datenbasis: 4 Märkte (DAX, FTSE, NQ, Dow), sechs unserer klassischen Intraday-Setups (Breakout-Familie plus ein Fade), M15-Episoden-Basis, 05.01.2015 – 05.06.2026, 66.511 Trades an 2.949 Handelstagen. Exit: Trailing-Stop BE 0,5 / TS 1,0 / Schritt 0,5, netto nach Spread und Slippage. Kalender: US-CPI, US-PPI, FOMC-Statement-Tage, NFP (erster Freitag). „Buch-Tages-R" = Summe der R aller Trades eines Kalendertages. Keine Handelsempfehlung.
Der August 2026 hatte ein sauberes Narrativ. Eine PPI-Überraschung brachte einen Trendtag, ein In-line-CPI brachte Chop, und die Warte-Woche vor Jackson Hole war ein einziges Hin und Her. Daraus formt sich schnell eine Regel: Trendtage brauchen einen Katalysator, und Tage, an denen der Markt auf einen Termin wartet, sind Chop-Tage.
Die Regel klingt plausibel, weil sie im August dreimal gestimmt hat. Drei Beobachtungen sind kein Test. Wir haben sie über elf Jahre gegen unser komplettes Setup-Buch laufen lassen.
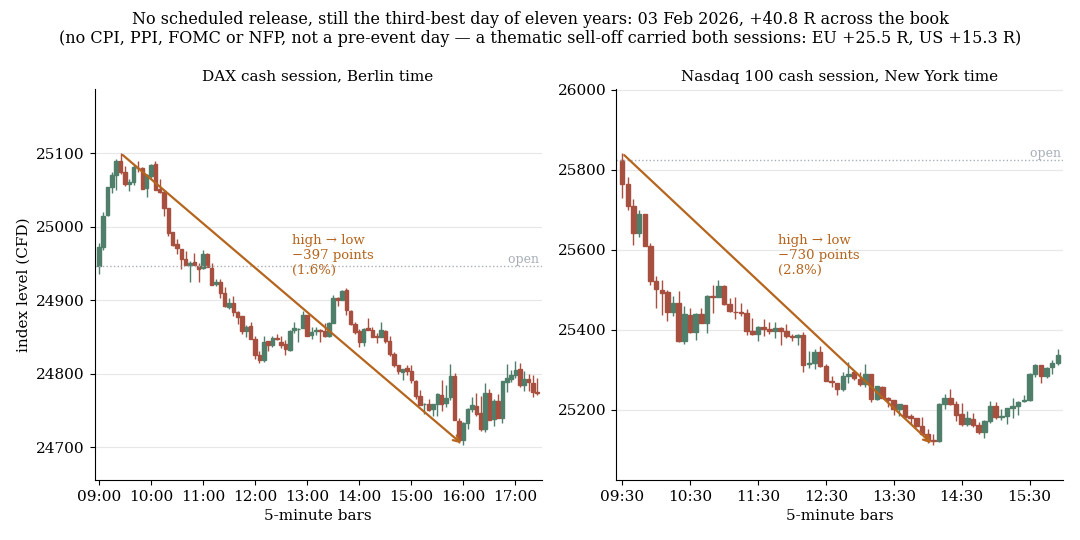
Drittbester Buch-Tag in elf Jahren, ohne einen einzigen Kalender-Termin: 3. Februar 2026, DAX und Nasdaq im 5-Minuten-Chart, ein thematischer Abverkauf trägt beide Sessions.
1. Woher kommen die großen Tage?
Die einfachste Frage zuerst: Wenn Trendtage Katalysatoren brauchen, müssten die besten Tage des Buchs gehäuft auf Event-Tage fallen.
| Gruppe | Anteil mit Event oder Vortag |
|---|---|
| Basisrate aller Handelstage | 29 % |
| Top-50-Buch-Tage | 34 % |
| Flop-50-Buch-Tage | 30 % |
Keine Anreicherung, die den Namen verdient. Von den 15 besten Tagen der elf Jahre haben elf keinen Termin im Kalender. Der drittbeste Tag (03.02.2026, +40,8 R) war eine thematische Rally ohne jeden Release. Der zweitbeste (15.01.2015, +46,3 R) trägt zwar das Label „PPI", war aber der Tag des SNB-Schocks — der Kalender-Eintrag ist Koinzidenz, nicht Ursache. Der beste Tag (05.06.2026, +56,4 R) war tatsächlich ein NFP-Tag.
Das ist das Muster: Monster-Tage sind Themen- und Flow-Tage. Terminierte Releases sind dabei, aber nicht häufiger als an jedem anderen Tag.
2. Buch-Ertrag je Kalender-Klasse
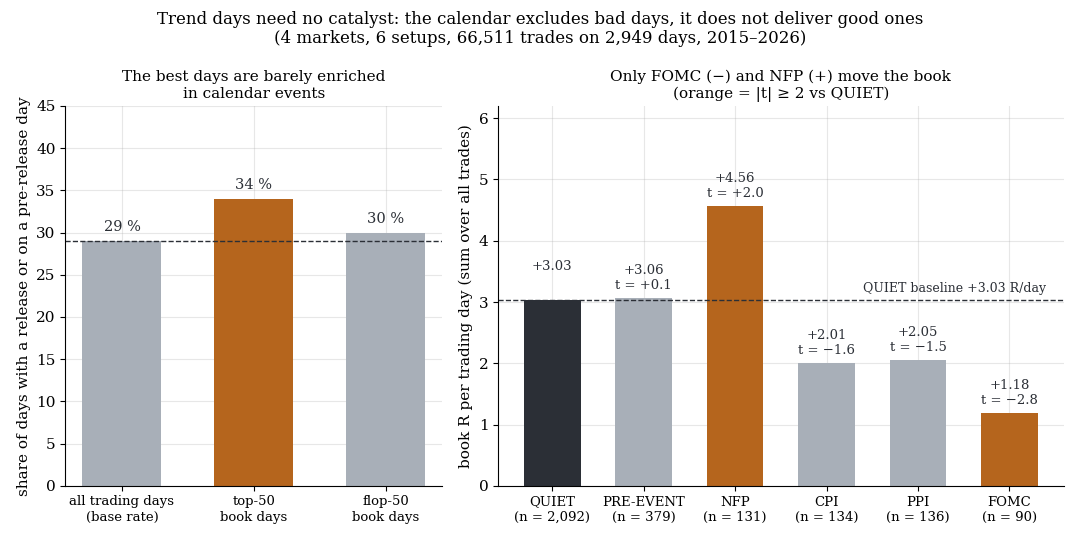
Die besten Tage sind kaum mit Terminen angereichert (34 % gegen 29 % Basisrate). Nur FOMC nach unten und NFP nach oben bewegen den Buch-Ertrag signifikant.
Jeder Handelstag bekommt genau eine Klasse: den Release selbst (CPI, PPI, FOMC, NFP), VORTAG (letzter Handelstag vor einem Release, selbst kein Release) oder QUIET. QUIET ist die Benchmark. Trendtag: Buch-Tages-R ≥ +5 R; Chop-Tag: ≤ −5 R.
| Klasse | Tage | R/Tag | t vs QUIET | P(Trend ≥ +5 R) | P(Chop ≤ −5 R) | Top-Dezil |
|---|---|---|---|---|---|---|
| QUIET | 2.092 | +3,03 | — | 36,5 % | 10,9 % | 9,8 % |
| VORTAG | 379 | +3,06 | +0,1 | 35,9 % | 11,1 % | 10,3 % |
| NFP | 131 | +4,56 | +2,0 | 41,2 % | 9,9 % | 16,8 % |
| CPI | 134 | +2,01 | −1,6 | 27,6 % | 16,4 % | 9,7 % |
| PPI | 136 | +2,05 | −1,5 | 26,5 % | 11,8 % | 8,1 % |
| FOMC | 90 | +1,18 | −2,8 | 25,6 % | 14,4 % | 5,6 % |
Signifikanz-Konvention: |t| ≥ 2. Zwei Klassen erreichen sie, in entgegengesetzte Richtungen. FOMC-Tage sind für das Buch tot — ein Drittel des Ertrags ruhiger Tage, halb so viele Trendtage, Top-Dezil-Quote fast halbiert. NFP ist der einzige Katalysator mit Plus: +4,56 R/Tag und eine Top-Dezil-Quote von 16,8 % gegen 9,8 %. CPI und PPI liegen dazwischen — schwächer als ruhige Tage, aber nicht belastbar unterscheidbar; CPI-Tage haben mit 16,4 % die höchste Chop-Quote aller Klassen.
3. Welche Session trägt den Effekt?
Das Tages-R mischt EU- und US-Session. Getrennt sieht man, wo die Klassen wirken:
| Klasse | EU R/Tag | t | US R/Tag | t |
|---|---|---|---|---|
| QUIET | +1,84 | — | +1,19 | — |
| VORTAG | +2,09 | +0,9 | +0,97 | −0,8 |
| NFP | +1,28 | −1,3 | +3,29 | +3,3 |
| CPI | +0,93 | −2,3 | +1,08 | −0,3 |
| PPI | +1,68 | −0,3 | +0,38 | −1,9 |
| FOMC | +1,28 | −1,1 | −0,10 | −2,9 |
Drei Befunde, die sich mechanisch erklären lassen. FOMC trifft die US-Session (−0,10 R/Tag, t = −2,9): Der Markt wartet bis 20:00 Berlin, die Setups am Nachmittag laufen in einen Markt, der sich nicht bewegen will. CPI trifft die EU-Session (+0,93, t = −2,3): Der Release um 14:30 Berlin liegt mitten im EU-Handelstag und zerlegt die Range, auf der die Vormittags-Setups aufbauen. NFP hebt die US-Session (+3,29, t = +3,3) — der einzige Release, dessen Reaktion sich bis in die Nachmittags-Setups fortsetzt.
4. Die Vortags-These stirbt
Die August-Beobachtung „Schwebe-Vortag = Chop" generalisiert nicht. VORTAG-Tage bringen +3,06 R gegen +3,03 an ruhigen Tagen (t = +0,1), Trendtag-Quote 35,9 % gegen 36,5 %, Chop-Quote 11,1 % gegen 10,9 %. Über 379 Vortage ist nichts zu sehen. Die Warte-Woche vor Jackson Hole war eine Anekdote.
5. Der Überraschungs-Proxy: die Reaktion um 14:30
Was den Kalender interessant macht, ist nicht der Termin, sondern die Überraschung. Forecast-Daten haben wir nicht mehr; als Ersatz nehmen wir die Markt-Reaktion selbst: die absolute NQ-Bewegung in den 15 Minuten nach dem Release (08:30–08:45 New York, 14:30–14:45 Berlin) an CPI-, PPI- und NFP-Tagen. Das ist lookahead-frei, weil alle unsere US-Setups frühestens ab 15:30 Berlin auslösen — die Reaktion ist zur Entry-Zeit bekannt.
| Reaktion (Median-Split, 400 Event-Tage) | n | US-Buch R/Tag | SE | P(US-Chop ≤ −3 R) |
|---|---|---|---|---|
| GROSS (> 0,151 %) | 200 | +2,07 | 0,34 | 13,5 % |
| KLEIN | 200 | +1,06 | 0,47 | 23,0 % |
| QUIET-Basis US | 2.092 | +1,19 | 0,11 | 18,9 % |
Nach Quartilen: Q1 +1,49, Q2 +0,63, Q3 +1,90, Q4 +2,24 R/Tag. Die Differenz GROSS gegen KLEIN liegt bei t ≈ 1,7 — eine Tendenz, kein harter Befund. Die Dosis-Reihe ist nicht sauber monoton (Q1 liegt über Q2). Was sich hält: Eine kleine Reaktion auf einen Release ist das schlechtere Umfeld — Chop-Quote 23 % gegen 13,5 %, und schlechter als ein Tag ganz ohne Release.
6. Was daraus folgt
Der Kalender ist ein Ausschluss-Werkzeug, kein Einsammel-Werkzeug. Wer auf Event-Tage wartet, um Trendtage zu fangen, wartet auf das Falsche: 66 % der besten Tage haben keinen Termin. Was der Kalender zuverlässig liefert, ist die Gegenrichtung — FOMC-Nachmittage und CPI-Vormittage sind messbar schlechtere Umgebungen für unsere Setup-Familie.
Das deckt sich mit unserem Regime-Befund in der Volatilitäts-Studie: Die Bedingungen für Trendtage sind Zustandsgrößen des Marktes (Volatilität, Flow), keine Termine. Terminierte Releases erzeugen Volatilität nur, wenn sie überraschen — und ob sie das tun, sieht man erst an der Reaktion, nicht am Kalender.
Was wir aus dieser Studie als Kandidaten mitnehmen, ist nicht „an Event-Tagen handeln", sondern: an FOMC-Tagen die US-Session drosseln, an CPI-Tagen die EU-Range nicht als Referenz vertrauen, und eine Mini-Reaktion um 14:45 als Warnsignal für den US-Nachmittag lesen. Alle drei sind Ausschlüsse.
7. Grenzen
- In-Sample über den vollen Zeitraum, kein Walk-Forward. Die Klassen-Zellen mit n = 90 bis 136 Tagen sind klein; der Überraschungs-Proxy mit t ≈ 1,7 ist ausdrücklich nicht signifikant.
- Der Kalender ist unvollständig. Nur vier US-Release-Typen; EZB, BoE, Earnings, Geopolitik und ungeplante Schocks (SNB 2015) stehen in keiner Klasse. Genau solche Tage stellen die Spitze des Buchs — das ist Teil des Befunds, aber auch Teil der Lücke.
- Überraschung nur als Proxy. Ohne Forecast-Daten messen wir die Reaktion, nicht die Abweichung vom Konsens. Große Reaktion und große Überraschung sind korreliert, nicht identisch.
- NFP-Regel ohne Feiertagsverschiebung, FOMC-Termine nur bis April 2026 (Datenende Juni 2026 ist abgedeckt).
- Buch-Tages-R mischt Sessions und Märkte. Tage sind die Einheit, aber DAX, FTSE, NQ und Dow desselben Tages sind gekoppelt; die t-Werte in Abschnitt 2 sind einfache Tages-t-Werte.
- Die Setup-Familie ist unsere. Sechs Setups; die Mittagsgruppe fehlt. Ein anderes Buch könnte auf Event-Tage anders reagieren.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Auswertung ist keine Anlageberatung. Trading birgt Verlustrisiken bis zum Totalverlust.