Datenbasis: DAX, FTSE, Dow und Nasdaq, Dukascopy-Minutendaten, 5. Januar 2015 bis 5. Juni 2026. Unsere ältere Backtest-Kette für Referenzkerzen-Setups (neun Setup-Typen, hier anonymisiert als A bis I), unverändert auf echten Daten und auf zwei Zufallsmärkten (Seeds 11 und 12) gerechnet. Zufallsmarkt: jede Minutenkerze mit Wahrscheinlichkeit ½ um ihr Open gespiegelt, Eröffnungslücken mit zufälligem Vorzeichen, Zeitstempel und Volumen unverändert. Auf einem Zufallsmarkt ist die ehrliche Erwartung jeder Regel minus Kosten. 498 Zellen (Setup × Markt × Exit × Variante), Benjamini-Hochberg über alle. Keine Handelsempfehlung.
Ein Lineal, das niemand geprüft hat, misst seine eigene Form. Das gilt auch für Backtests. Bevor man fragt, ob ein Setup Geld verdient, muss man fragen, ob die eigene Rechenkette auch dort Geld verdienen würde, wo es nichts zu verdienen gibt.
Diese Frage haben wir unserer eigenen älteren Kette gestellt, derjenigen, aus der die R-Werte vieler Breakout-Studien auf dieser Website stammen. Die Antwort war unangenehm: Auf Kerzen ohne jede Richtung fand sie weiterhin profitable Setups, teils fast genau dieselben wie auf echten Daten.
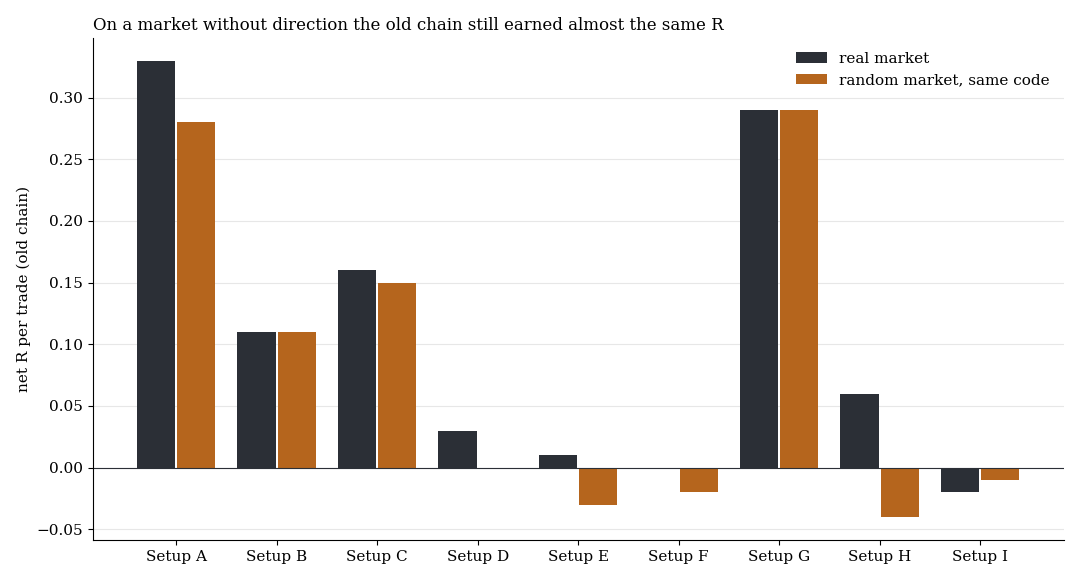
Netto-R pro Trade der alten Kette auf echten Daten (dunkel) und auf dem Zufallsmarkt (orange), vier Märkte gepoolt. Setups anonymisiert. Auf einem Markt ohne Richtung wäre minus Kosten richtig, also für jedes Setup ein Wert unter null.
1. Wie man einen Markt ohne Richtung baut
Der Zufallsmarkt beginnt bei den echten Minutendaten. Für jede Minute entscheidet eine Münze, ob die Kerze bleibt, wie sie ist, oder um ihr Open gespiegelt wird: Aus einem Anstieg um 3 Punkte wird ein Fall um 3 Punkte, das Hoch wird zum Tief. Auch die Eröffnungslücke jeder Sitzung bekommt ein zufälliges Vorzeichen. Alles andere bleibt: Zeitstempel, Volumen, Kerzengrößen, ruhige und hektische Stunden, das Clustern der Volatilität.
| Eigenschaft | Echter Markt | Zufallsmarkt |
|---|---|---|
| Volatilitätsprofil über den Tag | ja | ja, identisch |
| Kerzenformen (Spanne, Körper, Dochte) | ja | ja, gespiegelt |
| Volatilitäts-Cluster | ja | ja (absolute Minutenrenditen korrelieren mit 0,55 bis 0,60 mit den echten) |
| Richtung, Drift | ja | nein (Sitzungsrenditen korrelieren zwischen −0,03 und +0,01 mit den echten) |
| Autokorrelation der Minutenrenditen | klein | keine (−0,002 bis +0,003) |
| Vorlauf zwischen Märkten | ja | nein |
Auf so einem Markt kann keine Regel einen Vorteil haben. Jeder Trade zahlt Kosten, die Erwartung ist also minus Kosten pro Trade, je nach Setup zwischen −0,08 und −0,28 R. Bucht eine Kette mehr als das, erzeugt die Kette die Differenz.
2. Was die alte Kette auf dem Zufallsmarkt gebucht hat
| Setup | n | Echte Daten | Zufallsmarkt | Ehrlicher Wert (minus Kosten) | Anteil des echten Ergebnisses, den die Kette erzeugt |
|---|---|---|---|---|---|
| A | 10.994 | +0,33 R | +0,28 R | −0,16 R | 90 % |
| B | 11.714 | +0,11 R | +0,11 R | −0,17 R | 99 % |
| C | 9.752 | +0,16 R | +0,15 R | −0,12 R | 94 % |
| D | 11.329 | +0,03 R | −0,00 R | −0,15 R | 80 % |
| E | 11.605 | +0,01 R | −0,03 R | −0,08 R | 60 % |
| F | 11.117 | +0,00 R | −0,02 R | −0,11 R | 77 % |
| G | 7.129 | +0,29 R | +0,29 R | −0,16 R | 99 % |
| H | 5.966 | +0,06 R | −0,04 R | −0,17 R | 56 % |
| I | 5.748 | −0,02 R | −0,01 R | −0,17 R | 103 % |
Vier Märkte gepoolt, Mittel über beide Zufalls-Seeds. Anteil = (Zufallsmarkt minus ehrlicher Wert) geteilt durch (echtes Ergebnis plus Kosten).
Über alle 498 Zellen war die Differenz zwischen Zufallsmarkt und ehrlichem Wert nach der Mehrfachtest-Korrektur in 402 Zellen signifikant, in 393 davon positiv. Setup A im DAX mit Trailing-Stop zeigte auf echten Daten +0,60 R pro Trade und auf dem Zufallsmarkt +0,51 R, wo −0,14 R richtig gewesen wären: ein Phantom-Edge von +0,65 R pro Trade mit einem t-Wert von 32,5.
Was der echte Markt darüber hinaus beitrug, war klein: +0,03 R pro Trade über das ganze Buch, in den stärksten Einzelzellen bis etwa +0,14 R, keine davon mit einem t-Wert von 3. Nach Abzug von Ketten-Bias und Kosten blieb kein Setup über null.
3. Woher die Phantom-R kamen
Drei Stellen in der Kette, jede für sich plausibel.
Späte Bestätigung, früher Fill. Die Kette zählte einen Ausbruch erst, wenn eine Kerze mit überdurchschnittlichem Volumen ihn bestätigte, buchte den Einstieg aber am Level. Bei 39 bis 40 % der Trades von Setup A war das Level schon vor der Volumenkerze gebrochen; als der Filter bestätigte, stand der Kurs bereits jenseits des Levels. Diese Trades brachten im Mittel +0,95 bis +1,05 R, auf echten Daten wie auf dem Zufallsmarkt. Die sauberen Trades brachten +0,02 bis +0,06 R. Ohne Volumenfilter, also so, wie ein Live-EA mit Stop-Order handelt, fiel Setup A auf echten DAX-Daten von +0,60 auf +0,01 R. Den Mechanismus hatten wir für ein einzelnes Mittags-Setup in der Studie zum Volumenfilter beschrieben; der Zufallsmarkt zeigt ihn in der ganzen Kette.
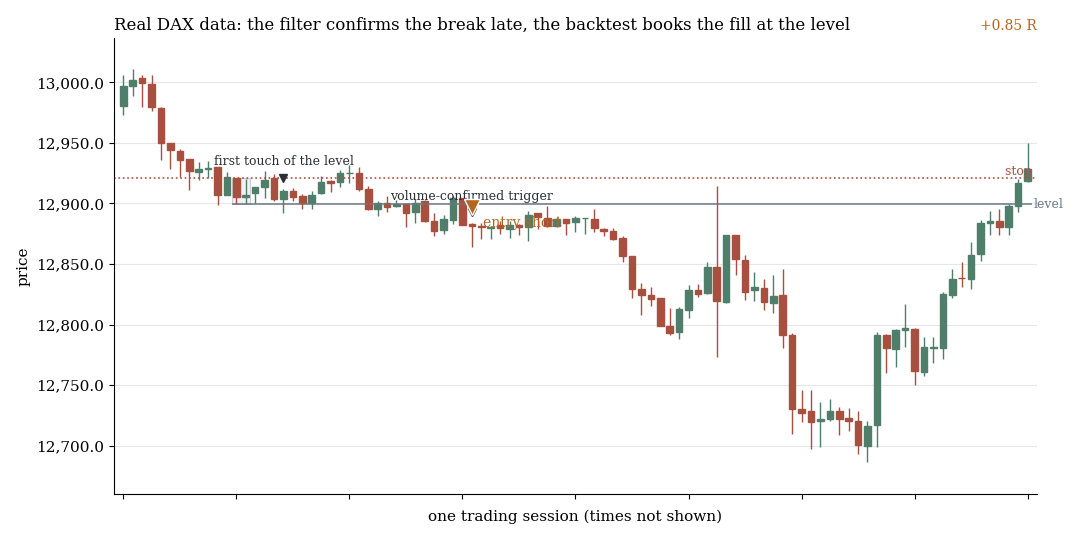
Echte Daten, Setup A. Links die erste Berührung des Levels, die Bestätigung durch den Volumenfilter viel später. Der Backtest bucht den Short am Level, zu einem Preis, den der Markt zum Zeitpunkt des Signals nicht mehr anbot.
Fill am Level bei Brüchen in der ersten Minute. Bei den Erstkerzen-Setups passieren 92 % der Brüche in der allerersten Minute nach der Referenzkerze, und der Schlusskurs dieser Minute liegt im Mittel 0,15 R jenseits des Levels. Die Kette buchte den Fill am Level. Weil der Zufallsmarkt die Kerzenformen behält, erzeugt er dieselbe Prämie.
Der Trailing-Stop auf 15-Minuten-Kerzen. Der Trailing-Stop wurde auf 15-Minuten-Kerzen simuliert. Berührte eine Kerze sowohl den Stop als auch die nächste Nachzieh-Stufe, nahm die Simulation die günstige Reihenfolge an. Um das zu isolieren, sind wir zu den Trigger-Minuten mit Münzwurf-Richtung eingestiegen und haben nur die Exit-Logik behalten: +0,108 R brutto pro Trade auf dem Zufallsmarkt (t 35), +0,058 R mit 5-Minuten-Kerzen, +0,025 R mit 1-Minuten-Kerzen. Der echte Markt legte +0,011 R drauf. Der Trailing-Stop erntete fast keine Trendfortsetzung, nur seine eigene Rundung.
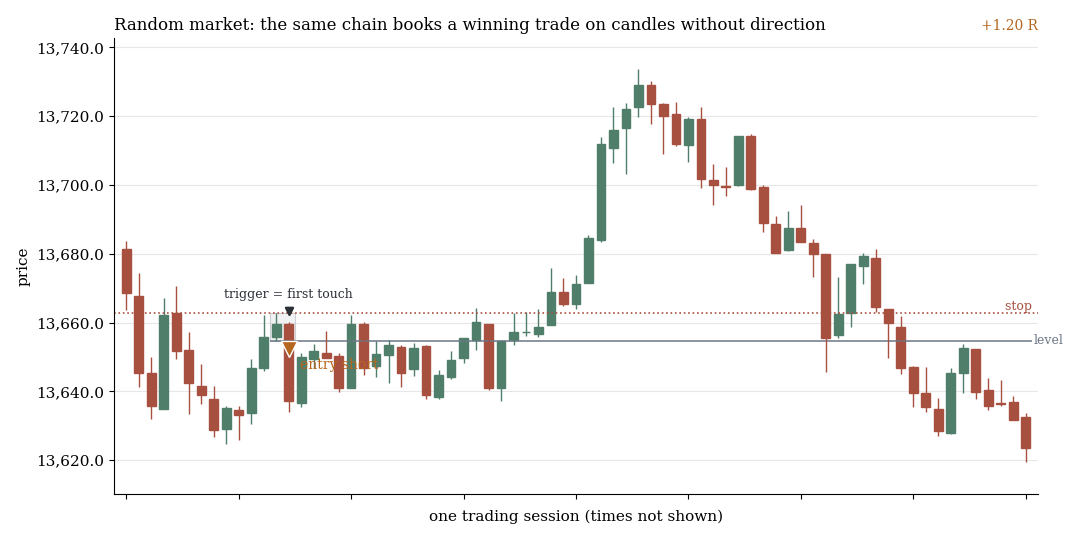
Zufallsmarkt, gleicher Code. Die Kette bucht einen Short am Level und schließt ihn über den Trailing-Stop mit +1,2 R, vor dem späteren Anstieg durch den Stop. Die Kerzen tragen keine Richtung; der Gewinn kommt aus den Buchungsregeln.
4. Die Reparatur
Wir haben die Kette so umgebaut, wie eine echte Order funktioniert:
| Baustein | Alte Kette | Reparierte Kette |
|---|---|---|
| Auslöser | Kerze mit Volumenbestätigung | erste Minute, die das Level kreuzt, kein Volumenfilter |
| Fill | am Level | Stop-Order: der schlechtere Wert aus Level und Open der Bruchminute, plus Kosten |
| Kurspfad | ab dem Open der Signalkerze | ab der Bruchminute |
| Trailing-Stop | günstige Reihenfolge innerhalb einer Kerze | Stop nur aus abgeschlossenen Kerzen, Lücke durch den Stop wird zum Open gefüllt |
Der isolierte Exit-Test zeigt jetzt +0,009 R brutto statt +0,108 R, und der Wert hängt nicht mehr von der Kerzengröße ab (15, 5 und 1 Minute innerhalb ±0,005 R). Auf dem Zufallsmarkt schrumpfen die Phantom-Edges deutlich:
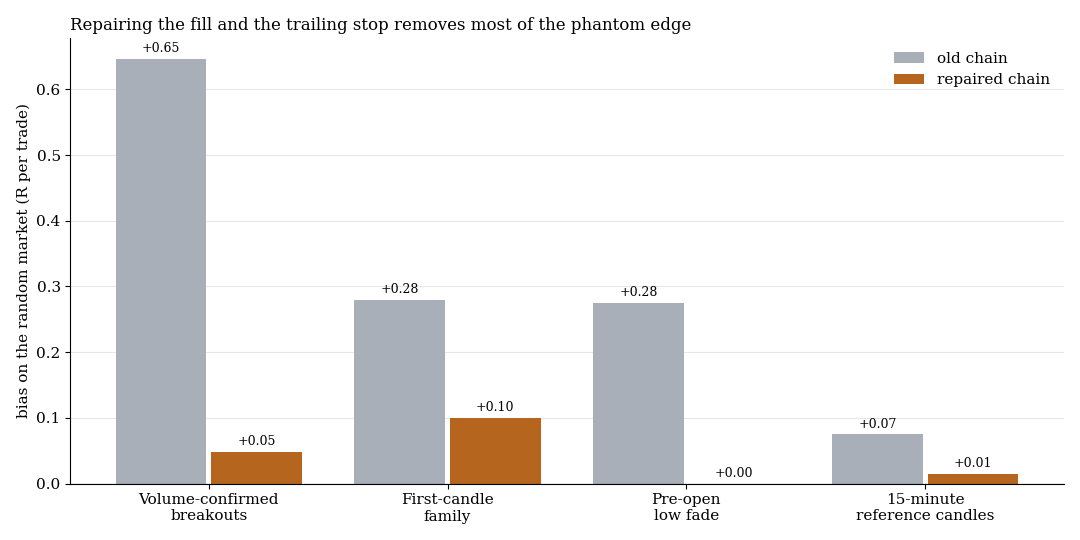
Bias auf dem Zufallsmarkt (Ergebnis minus ehrlicher Wert) in R pro Trade, alte und reparierte Kette, zwei Seeds.
| Setup-Familie | Alte Kette | Reparierte Kette |
|---|---|---|
| Volumenbestätigte Ausbrüche | +0,65 R | +0,05 R |
| Erstkerzen-Familie | +0,28 R | +0,10 R |
| Fade des Vorbörsen-Tiefs | +0,25 bis +0,30 R | etwa 0 |
| 15-Minuten-Referenzkerzen | +0,04 bis +0,11 R | 0,00 bis +0,03 R |
19 von 33 Zellen aus Setup und Markt bleiben jetzt innerhalb ±0,03 R um den ehrlichen Wert, vorher waren es 0 von 33. Was übrig bleibt, liegt unterhalb der Minutenauflösung: Die Minute, die ein Level bricht, läuft tendenziell weiter, und ein Stop füllt bei −1 R, auch wenn die Minute weiter entfernt schließt. Beides gehört zu echten Kerzenformen. Ob ein tickschneller EA das wirklich ernten kann, kann nur ein Test auf echten Broker-Ticks zeigen.
5. Was das heißt
Jede Backtest-Kette braucht ihre eigene Nulllinie. Denselben Code auf einem Zufallsmarkt laufen lassen. Was dort herauskommt, ist die Kette, nicht der Markt. Der Check dauert ein paar Stunden und hätte uns Monate Arbeit an Phantom-Edges erspart.
Store-Zahlen ohne Zufallsmarkt-Spalte sind kein Nachweis. Lange lagen unsere Backtests und unsere MT5-Tests auf echten Ticks um den Faktor drei bis fünf auseinander. Diese Lücke ist jetzt im Wesentlichen erklärt. Beispiel Setup G im Nasdaq: +0,24 R pro Trade in der alten Kette, davon +0,22 R auch auf dem Zufallsmarkt; der Rest von +0,03 R (t 0,5) ist null, und MT5 auf echten Ticks lieferte einen Profitfaktor von 1,13. MT5 auf echten Ticks bleibt der Maßstab.
Ältere Studien auf dieser Website. Studien, die R-Werte aus dieser Kette berichten, tragen diesen Bias; ihre absoluten Niveaus sind zu hoch. Vergleiche innerhalb derselben Kette (Exit A gegen Exit B, Filter an gegen Filter aus) sind nicht automatisch falsch, aber auch nicht belegt. 24 ältere Studien tragen oben einen Hinweis (15 vollständig, 9 teilweise betroffen), und wir rechnen die zentralen Zahlen auf der reparierten Kette neu. Negative Verdikte aus dieser Kette halten in der Richtung, weil der Bias positiv ist; positive Befunde aus ihr sind nicht belegt.
Der Fresh Scan wurde mit dieser Lehre gebaut. In der Suche über rund 150 Musterfamilien lief jede Rechenkette von Anfang an gegen Zufallsmärkte, und Einstiege wurden zu Preisen gebucht, die der Markt tatsächlich anbot. Für Trefferquoten mit festem Stop und Ziel ist das Random-Walk-Lineal die einfachere Nulllinie.
6. Den eigenen Zufallsmarkt bauen
- Minutendaten mit Open, High, Low und Close nehmen.
- Für jede Minute eine Münze werfen. Bei Kopf bleibt die Kerze; bei Zahl wird sie im Log-Raum um ihr Open gespiegelt: neuer Close = Open − (Close − Open), neues High = Open + (Open − Low), neues Low = Open − (High − Open).
- Auch jede Lücke zwischen dem Close einer Kerze und dem Open der nächsten bekommt ein zufälliges Vorzeichen, und die Kursreihe wird aus diesen Renditen neu aufgebaut.
- Zeitstempel und Volumen behalten. Sind die Kosten in Punkten fix, das erste Open jedes Tages am echten Open verankern, damit das Kursniveau nicht wegdriftet.
- Bei mehreren Märkten dieselbe Münze pro Minute für alle Märkte verwenden, damit gleichzeitige Bewegungen gleichzeitig bleiben.
- Mindestens zwei Seeds rechnen und gegen minus Kosten vergleichen, nicht gegen null.
7. Grenzen
- Notwendig, nicht hinreichend. Der Zufallsmarkt behält Kerzenformen und Volatilitäts-Cluster. Struktur unterhalb der Minute (weiterlaufende Bruchminuten, Stop-Fills innerhalb einer Minute) wird nicht neutralisiert. Eine Kette, die auf dem Zufallsmarkt null zeigt, kann in der Realität trotzdem zu optimistisch sein.
- Zwei Seeds, vier Märkte. Die Streuung zwischen den Seeds ist in einzelnen Zellen sichtbar; größere Schwankungen von Seed zu Seed lassen sich mit zwei Seeds nicht schätzen. Die Zellen sind nicht unabhängig (gleiche Tage, gleiche Seeds).
- Minutenauflösung. Ob ein Trade spät bestätigt wurde, ist minutengenau klassifiziert, nicht tickgenau.
- Reparatur läuft noch. Die reparierte Kette hat die Zufallsmarkt-Abnahme in 19 von 33 Zellen bestanden. Neue Anker auf echten Daten und der Vergleich mit MT5 auf echten Ticks laufen noch; bis dahin gilt auch kein R-Wert der reparierten Kette als Nachweis.
- Nicht getestet: andere Exit-Parameter, Positionsgrößen, Halten über Nacht, Märkte außerhalb dieser vier.
Haftungsausschluss: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt ein Verlustrisiko bis zum Totalverlust.