Datenbasis: NQ, SPX, Dow, DAX, FTSE; M1-CFD-Daten der Cash-Session in Lokalzeit, 05.01.2015 – 05.06.2026, 2.899 bis 2.937 Sessions je Markt. Regel exakt wie in SSRN 4416622: Richtung der ersten 5-Minuten-Kerze, Einstieg am Open der zweiten Kerze, Stop am gegenüberliegenden Extrem der ersten Kerze, Ziel 10 R oder Session-Close. Kosten: Spread plus Slippage in Punkten (NQ 2,5, SPX 0,8, Dow 4,0, DAX 2,5, FTSE 1,5), abgezogen als Anteil des Anfangsrisikos. Benchmark: identische Bracket-Order mit Zufallsrichtung, berechnet als Mittel aus Long- und Short-Lauf desselben Tages. Keine Handelsempfehlung.
„Can Day Trading Really Be Profitable?" ist das meistgelesene Intraday-Paper der letzten Jahre. Zarattini und Aziz (SSRN 4416622) nehmen die Richtung der ersten 5-Minuten-Kerze auf QQQ, steigen um 09:35 ein, setzen den Stop an die andere Seite dieser Kerze und das Ziel auf das Zehnfache des Risikos oder den Schlusskurs. Für 2016 bis 2023 berichten sie 24 % Trefferquote, +0,13 R pro Trade und mit vierfachem Hebel 33 % im Jahr. Das Paper rechnet Kommission, aber keinen Spread und keine Slippage, und es hat keine Out-of-Sample-Periode.
Wir haben die Regel unverändert auf unseren eigenen Minutendaten laufen lassen. Zwei Antworten kamen heraus, und sie widersprechen sich nicht.
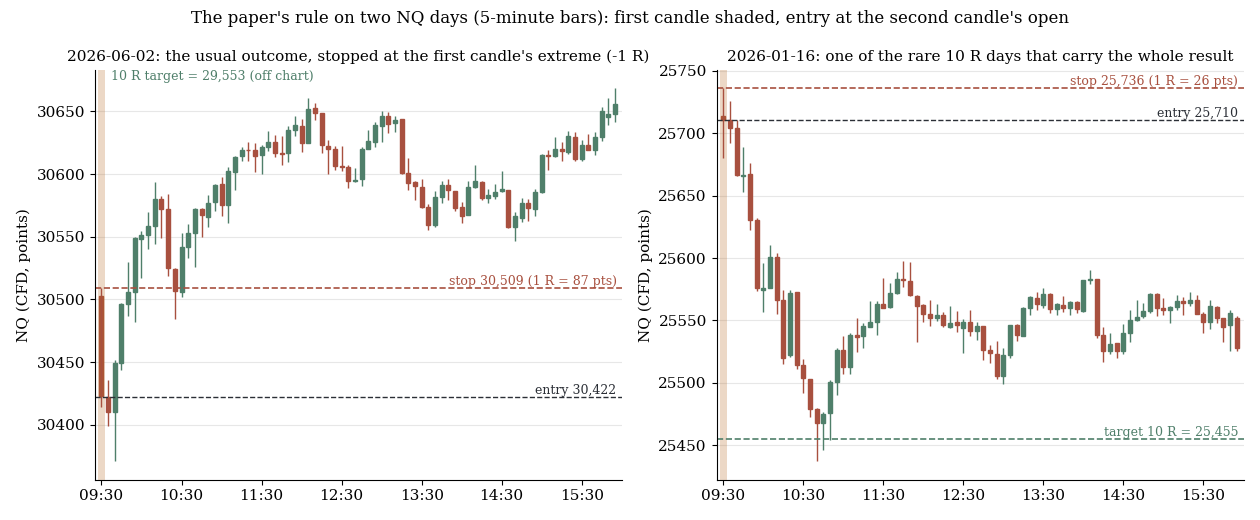
Zwei NQ-Tage auf 5-Minuten-Kerzen, die erste Kerze schattiert. Der 2. Juni 2026 ist der Normalfall: erste Kerze rot, der Short wird am Kerzenhoch mit −1 R ausgestoppt. Der 16. Januar 2026 ist einer der 2,4 % der Tage, die das 10-R-Ziel erreichen und das ganze Ergebnis tragen.
1. Brutto reproduziert sich das Paper
Zuerst die Spezifikation des Papers, wie sie dasteht: jede Session, keine Kosten, kein Filter.
| Markt | n | Ø R (brutto) | t | Trefferquote | 10-R-Treffer |
|---|---|---|---|---|---|
| NQ | 2.934 | +0,131 | +2,9 | 23,2 % | 2,4 % |
| SPX | 2.931 | +0,119 | +2,4 | 20,1 % | 3,6 % |
| Dow | 2.937 | +0,048 | +1,1 | 22,6 % | 2,6 % |
| DAX | 2.921 | +0,116 | +2,4 | 20,8 % | 3,7 % |
| FTSE | 2.899 | +0,050 | +1,1 | 23,2 % | 2,2 % |
Auf dem NQ kommen die +0,13 R und 24 % des Papers als +0,131 R und 23,2 % zurück, auf einem anderen Instrument (CFD statt ETF), einer längeren Periode und einem unabhängigen Datensatz. SPX und DAX landen in derselben Region. Das ist eine saubere Replikation, und das soll auch gesagt werden: Die Arithmetik des Papers stimmt.
Auch die Form des Ergebnisses ist wie beschrieben. Eine Trefferquote nahe 20 % mit einem 10-R-Ziel heißt, der durchschnittliche Trade verliert, und zwei bis vier Tage von hundert bezahlen alles. Auf dem NQ erreichen 2,4 % der Sessions das Ziel.
2. Netto ist dieselbe Regel ein Münzwurf mit Gebühr
Jetzt das, was das Paper weglässt: Spread und Slippage, auf jedem Trade als Anteil des Anfangsrisikos abgezogen. Eine Untergrenze ist dafür nötig. Wenn die erste Kerze genau an ihrem eigenen Extrem schließt, liegt der Stop einen oder zwei Punkte vom Einstieg entfernt und der Kostenanteil explodiert, deshalb verlangen wir ein Anfangsrisiko von mindestens dem Doppelten der Round-Trip-Kosten. Das verwirft 3 bis 13 % der Sessions; an den verbleibenden Tagen liegt der mediane Kostenanteil bei 6 bis 12 % des Risikos.
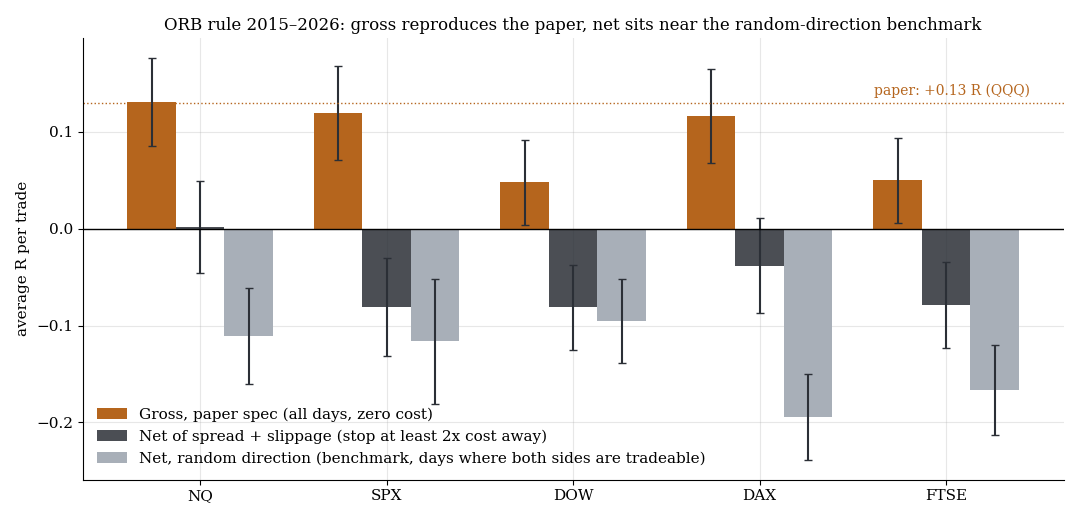
Orange: die Paper-Spezifikation, alle Tage, keine Kosten. Dunkel: dieselbe Regel netto nach Spread und Slippage. Grau: die identische Bracket-Order mit Zufallsrichtung, an den Tagen, an denen beide Seiten handelbar sind. Fehlerbalken sind ein Standardfehler.
| Markt | n | Brutto | Netto | SE | t (netto) | Trefferquote |
|---|---|---|---|---|---|---|
| NQ | 2.638 | +0,147 | +0,002 | 0,047 | 0,0 | 24,3 % |
| SPX | 2.564 | +0,113 | −0,081 | 0,051 | −1,6 | 20,9 % |
| Dow | 2.835 | +0,041 | −0,081 | 0,044 | −1,9 | 23,0 % |
| DAX | 2.835 | +0,100 | −0,038 | 0,049 | −0,8 | 21,0 % |
| FTSE | 2.796 | +0,069 | −0,079 | 0,044 | −1,8 | 23,9 % |
Netto ist kein Markt von null unterscheidbar, vier von fünf sind negativ. Der NQ, der Markt des Papers, endet bei +0,002 R.
Bleibt die Frage, ob die erste Kerze überhaupt Information trägt oder ob die Bruttozahl nur das ist, was eine M1-Bracket-Order mit 10-R-Ziel in jeder Richtung produziert. Dafür lassen wir die identische Bracket-Order an jedem Tag long und short laufen und nehmen das Mittel, also den Ertrag, den ein Münzwurf erzielen würde. Dieser Benchmark braucht beide Seiten handelbar, was nicht der Fall ist, wenn die erste Kerze nahe an ihrem eigenen Extrem schließt; er lässt sich deshalb nur auf 31 bis 60 % der Sessions bauen, und auf dieser Teilmenge ist nur die Differenz zwischen Regel und Zufall eine saubere Zahl.
| Markt | n (beide Seiten handelbar) | Regel, netto | Zufallsrichtung, netto | Δ Regel − Zufall | t (Δ) |
|---|---|---|---|---|---|
| NQ | 1.323 | +0,013 | −0,111 | +0,124 | +2,1 |
| SPX | 923 | −0,025 | −0,116 | +0,092 | +1,2 |
| Dow | 1.755 | −0,075 | −0,096 | +0,021 | +0,4 |
| DAX | 1.725 | −0,066 | −0,194 | +0,128 | +2,5 |
| FTSE | 1.449 | −0,060 | −0,166 | +0,106 | +2,0 |
Trüge die erste Kerze nichts, läge die Regel auf dem Zufallsbalken. Tut sie nicht: In NQ, DAX und FTSE schlägt die Regel die Zufallsrichtung um +0,10 bis +0,13 R bei |t| ≥ 2, im SPX um +0,09 R bei t = 1,2, im Dow um nichts. Die erste 5-Minuten-Kerze weiß etwas über die nächsten Stunden. Sie weiß ungefähr 0,1 R, und 0,1 R ist das, was ein Round-Trip von 2,5 Punkten auf einem 25-Punkte-Stop kostet.
3. Nach Epochen: die Niedrigvola-Jahre sind überall negativ
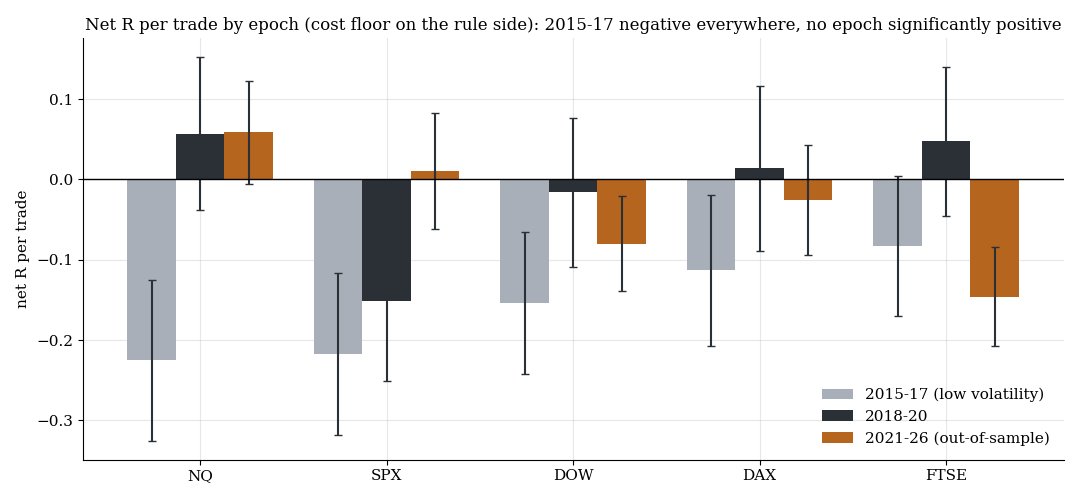
Netto-R pro Trade nach Markt und Periode, Kostenschwelle auf der Regelseite. 2021–2026 ist Out-of-Sample gegenüber dem Paper-Fenster 2016–2023.
| Markt | 2015–17 (Niedrigvola) | 2018–20 | 2021–26 (Out-of-Sample) | Δ zu Zufall, 2021–26 |
|---|---|---|---|---|
| NQ | −0,225 (n=524, t −2,2) | +0,057 (n=730) | +0,058 (n=1.384, t +0,9) | +0,128 (t +1,8) |
| SPX | −0,218 (n=541, t −2,2) | −0,152 (n=677, t −1,5) | +0,010 (n=1.346) | +0,119 (t +1,3) |
| Dow | −0,154 (n=698, t −1,7) | −0,016 (n=749) | −0,080 (n=1.388, t −1,3) | +0,016 (t +0,3) |
| DAX | −0,113 (n=735, t −1,2) | +0,014 (n=732) | −0,026 (n=1.368) | +0,133 (t +2,0) |
| FTSE | −0,083 (n=716) | +0,047 (n=737) | −0,146 (n=1.343, t −2,4) | +0,112 (t +1,5) |
Drei Dinge fallen auf. 2015 bis 2017 ist in jedem Markt negativ, in NQ und SPX signifikant; das sind die Jahre, in denen Breakouts nicht gelaufen sind, das Regime aus unserer Volatilitäts-Regime-Studie, und die Stichprobe des Papers beginnt 2016 und enthält 2018, 2020 und 2022. Kein Markt und keine Epoche ist netto signifikant positiv; die besten Zellen sind NQ und SPX Out-of-Sample mit +0,06 und +0,01 R. Und die Richtungsinformation, das Δ gegen Zufall, ist Out-of-Sample in NQ, SPX, DAX und FTSE weiterhin da und weiterhin nicht groß genug, um den Trade zu bezahlen.
4. Woher die 33 % im Jahr kommen
Die Schlagzeilenzahl des Papers ist keine andere Messung. Es sind dieselben +0,13 R, multipliziert mit drei Annahmen, die ein Retail-Konto nicht bekommt.
Null Spread und Slippage. Der Stop liegt am Extrem der ersten Kerze. Am medianen NQ-Tag seit 2021 sind das 39 Punkte vom Einstieg; ein Round-Trip von 2,5 Punkten ist 6 % des Risikos auf jedem Trade, bei einer Regel mit 20 % Trefferquote, und auf SPX und FTSE liegt der Anteil bei 12 %. Der Robustheitsabschnitt des Papers selbst berichtet eine Variante mit engerem Stop bei 9.350 % und nennt sie ohne Slippage unrealistisch. Der Basisfall hat dasselbe Problem in milderer Dosis.
Vierfacher Hebel auf 20 % Trefferquote. Hebel multipliziert Mittelwert und Drawdown gleichermaßen. Mit einem Gewinner in fünf und 2 bis 4 % der Trades, die die Arbeit machen, sind Verlustserien von zehn und mehr Routine. Auf einem Prop-Konto mit Tagesverlustgrenze überlebt diese Struktur den Monat nicht, unabhängig vom Erwartungswert.
Eine Stichprobe ohne die toten Jahre. 2016 bis 2023 überspringt 2015 und 2017 und enthält die drei volatilsten Jahre des Jahrzehnts. Unsere Zellen 2015–17 zeigen, was die Regel ohne Volatilität tut: −0,08 bis −0,23 R in jedem Markt.
5. Was das bedeutet
Das Paper hat beim Muster recht und beim Trade unrecht. Die Farbe der ersten 5-Minuten-Kerze trägt gegen einen Zufallsrichtungs-Benchmark einen kleinen, echten Richtungs-Edge von etwa +0,1 R, vorhanden in vier von fünf Indizes und Out-of-Sample weiterhin da. Das ist ein Befund, und er passt zu unserer Studie zur ersten Kerze: Die Kerze sagt wenig über den Resttag, aber „wenig" ist nicht „nichts", sobald man gegen den richtigen Benchmark misst.
Eine Strategie auf einem CFD-Konto ist es nicht. Der Edge hat die Größe des Spreads. Eine Regel, die null Kosten, vierfachen Hebel und ein handverlesenes Jahrzehnt braucht, um 33 % im Jahr zu zeigen, zeigt zu Retail-Kosten +0,002 R auf ihrem besten Markt und einen Verlust auf den vier anderen.
Wer darauf aufbauen will, findet den nützlichen Teil in der Benchmark-Methode, nicht in der Regel. Eine M1-Bracket-Simulation hat Diskretisierungs-Bias; die absoluten Bruttozahlen in Tabelle 1 sind allein deshalb optimistisch. Nur die Differenz zwischen der Regel und derselben Bracket-Order mit Zufallsrichtung ist eine saubere Messung, und diese Differenz ist das, was übrig bleibt, wenn alles andere abgezogen ist.
6. Grenzen
- CFD-Daten, nicht QQQ. Der Index-CFD handelt rund um die Uhr, „erste Kerze nach dem Open" ist also die erste Kerze der Cash-Session, nicht die erste nach einer Handelspause über Nacht. Der Overnight-Gap des Papers geht anders in unsere Kerze ein. Die Brutto-Replikation auf zwei Stellen legt nahe, dass der Unterschied klein ist; null ist er nicht.
- Heutige Kosten auf Kurse von 2015. Spread und Slippage in Punkten sind aktuelle Pepperstone-Werte. 2015 notierten die Indizes tiefer und dieselben Punkte waren ein größerer Anteil einer kleineren Kerze, die frühen Jahre sind also überbelastet. Die Zellen 2021–2026 sind die fairen.
- Konservative Ausführung. Eine Minutenkerze, die Stop und Ziel berührt, zählt als Stop. Das trifft die Regel an ihren besten Tagen und ist ein Grund, warum brutto eine Untergrenze ist.
- Der Zufallsbenchmark lebt auf einer Teilmenge. Er braucht beide Bracket-Orders handelbar und schließt deshalb die Tage aus, an denen die erste Kerze nahe ihrem Extrem schloss. Das Netto-Ergebnis der Regel auf dieser Teilmenge (+0,013 bis −0,075 R) liegt nahe am Ergebnis auf allen Tagen, die Teilmenge ist also nicht offensichtlich verzerrt, aber Δ ist eine Aussage über 31 bis 60 % der Sessions.
- Kein Hebel, kein Sizing, kein Zinseszins. Wir messen R pro Trade. Jahresrenditen hängen von Entscheidungen ab, die das Paper trifft und wir nicht nachbauen.
- Eine Spezifikation. Die zweite Fassung des Papers (SSRN 4729284, US-Einzelaktien nach relativem Volumen, Stop bei 10 % der ATR) ist eine andere Regel auf einem anderen Universum und wurde hier nicht getestet.
- Δ gegen Zufall bei t ≈ 2 in drei Märkten stammt aus rund 30 t-Werten über Märkte und Epochen. Ein bis zwei Treffer bei |t| ≥ 2 sind die Zufallserwartung; drei, alle in derselben Richtung und Out-of-Sample stabil, sind mehr als das, aber kein Beweis.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.