Datenbasis: USDJPY, Dukascopy-Minutendaten in Tokioter Zeit (JST), Suchzeitraum 2015–2022, Holdout 2023 bis 5. Juni 2026, dazu echte Bid/Ask-Ticks eines Brokers (Pepperstone-Demo-Feed) von April 2023 bis September 2026. Kalender: japanische Geschäftstage nach dem Feiertagsgesetz inklusive Ersatz- und Brückentagen sowie Bankfeiertagen 31.12. und 1. bis 3.1., gegen die amtliche Liste 2015–2026 geprüft. Kosten im Suchzeitraum 1,6 Pips je Round-Trip, mit Ticks der echte Spread plus pauschal 0,7 bps Kommission im Vorwärtstest. Benchmarks: Nicht-Gotobi-Tage, japanische Feiertage ohne Fix, Zufallsmarkt. Keine Handelsempfehlung.
Japanische Banken setzen jeden Geschäftstag um 09:55 Uhr Tokioter Zeit den Kurs fest, zu dem sie mit ihren Firmenkunden Devisen abrechnen. Importeure und Institutionen, die Dollar brauchen, kaufen über diesen Fix. An den sogenannten Gotobi-Tagen, dem 5., 10., 15., 20., 25. und dem Monatsletzten, an denen in Japan viele Rechnungen fällig werden, ist der Bedarf besonders groß. Das ist in der Literatur beschrieben (Ito und Yamada, 2017) und hat eine klare Gegenpartei: Firmen, die zu einem festen Zeitpunkt kaufen müssen.
Neben den Index-Stichtagen ist das die einzige Spur unseres Scans, die in beiden Datenquellen und in allen Kontrollen in dieselbe Richtung zeigt. Sie ist aber klein, und klein reicht für einen Beweis nicht. Deshalb haben wir die Regeln eingefroren und testen sie vorwärts.
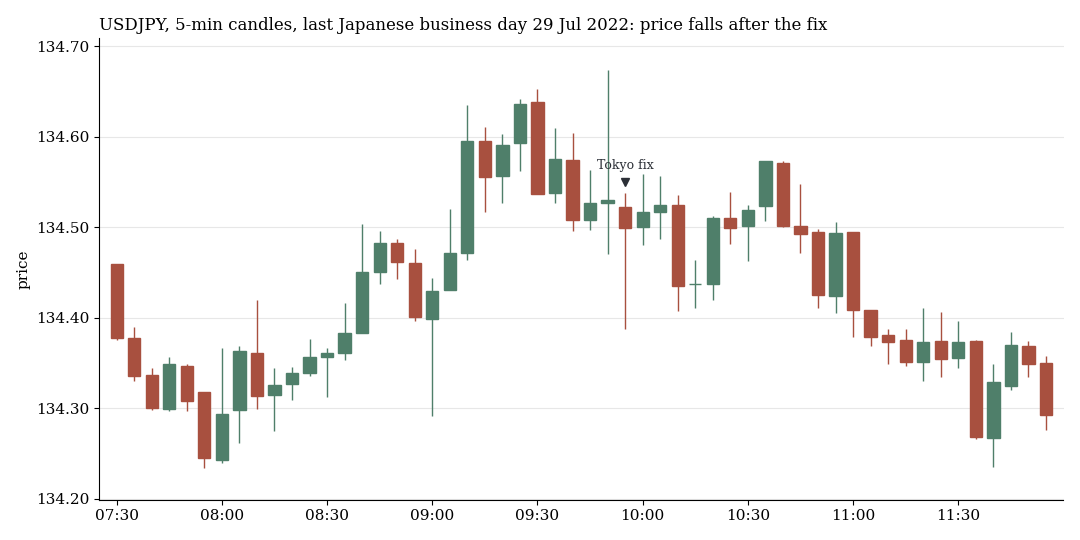
USDJPY, 5-Minuten-Kerzen am letzten japanischen Geschäftstag im Juli 2022. Der Pfeil markiert den Fix um 09:55. Danach gibt der Dollar nach. Beide Beispieltage sind zufällig aus allen Monatsletzten des Suchzeitraums gezogen (fester Seed): einer mit fallendem, einer mit steigendem Verlauf nach dem Fix.
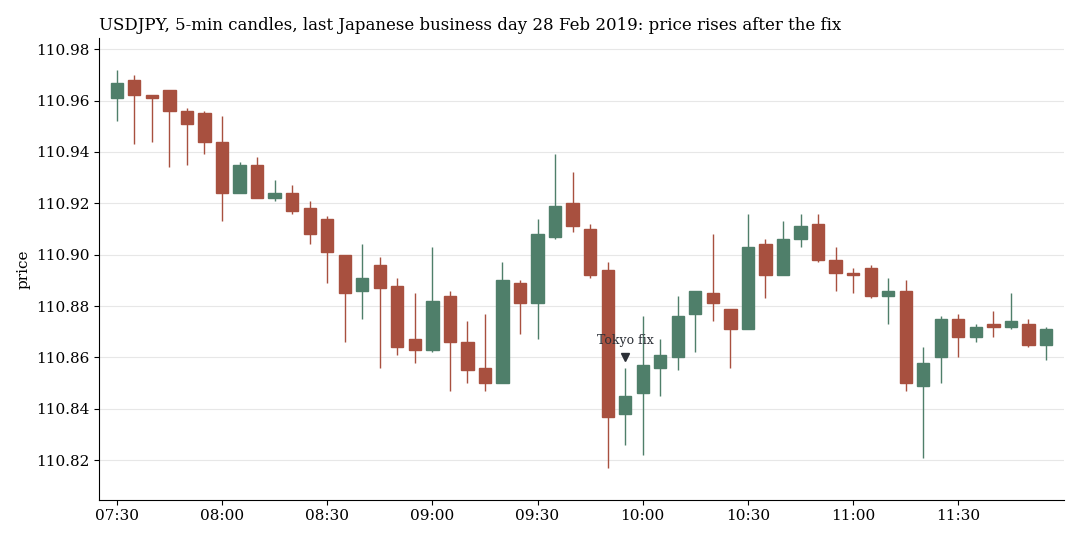
Das Gegenbeispiel vom 28. Februar 2019: Hier stieg USDJPY nach dem Fix weiter. Der Effekt ist eine Neigung über viele Tage. An einzelnen Tagen dominieren Nachrichten und andere Flüsse.
1. Die Spur in den Daten
Im Suchzeitraum 2015–2022 steigt USDJPY an jedem japanischen Geschäftstag in der halben Stunde vor dem Fix um durchschnittlich 1,43 Basispunkte (t 6,7) und fällt in der halben Stunde danach um 1,35 Basispunkte (t 6,4). An Gotobi-Tagen ist der Anstieg etwa doppelt so groß und beginnt früher: Über die zwei Stunden vor dem Fix sind es +2,74 Basispunkte, an den übrigen Tagen +0,23.
Die wichtigste Kontrolle sind japanische Feiertage an Werktagen. Dann gibt es keinen Fix, aber der Rest der Welt handelt normal. Wäre der Effekt nur eine Eigenschaft der Uhrzeit, müsste er auch an diesen Tagen auftreten. Er tritt nicht auf, er kehrt sich um: In den zwei Stunden vor 09:55 fällt USDJPY an Feiertagen im Mittel um 4,28 Basispunkte (t −2,9, n 112). Der Effekt hängt am Fix, nicht an der Uhr.
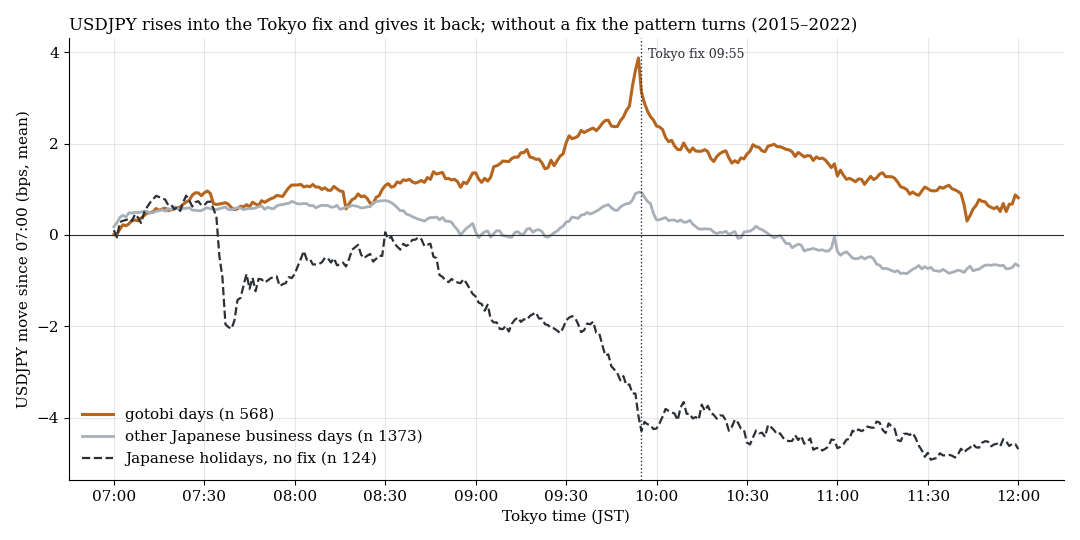
Mittlerer USDJPY-Verlauf ab 07:00 Tokioter Zeit, Suchzeitraum 2015–2022, brutto. Orange: Gotobi-Tage. Grau: übrige Geschäftstage. Gestrichelt: japanische Feiertage ohne Fix. Der Anstieg in den Fix, der Rückgang danach und das umgekehrte Bild an Feiertagen sind gut zu sehen. Die Kurve ist beschreibend, keine Handelsrechnung.
Brutto ist das hochsignifikant. Netto bleibt wenig übrig. Nach 1,6 Pips Round-Trip-Kosten ist an gewöhnlichen Geschäftstagen nichts mehr da, an Gotobi-Tagen reicht es für ein t um 2. Deutlich blieb netto nur der Monatsletzte (t 4,9). Auf dem Zufallsmarkt mit identischem Code tauchte nichts Vergleichbares auf: 8 von 248 Varianten mit |t| > 2 bei rund 12 erwarteten, auf den echten Daten 83.
2. Drei Regeln, drei Tagestypen
Aus der Spur haben wir drei einfache Regeln abgeleitet, jeweils mit fester Richtung und festen Uhrzeiten:
- Monatsletzter: Short ab dem Fix bis zum späten Vormittag.
- Gotobi-Tage: Long in den Fix, danach Short bis zum späten Vormittag.
- Japanische Feiertage an Werktagen: Short am Morgen bis zum Zeitpunkt, an dem sonst der Fix wäre.
Mit echten Broker-Ticks, also mit echtem Bid und Ask statt Minutendaten und Kostenannahme, sahen die Regeln so aus:
| Regel | Suchzeitraum 2015–2022 | echte Ticks 04/2023 bis 06/2026 | neu seit 06.06.2026 |
|---|---|---|---|
| Monatsletzter | n 96, +4,35 bps, t 4,9, 8 von 8 Jahren | n 38, +5,1 bps, t 1,8 | n 3, +9,4 bps |
| Gotobi-Tage | n 573, +3,35 bps, t 3,0 | n 225, +4,5 bps, t 2,7 | n 22, +5,3 bps, t 1,0 |
| Feiertage | n 126, +1,7 bps, t 1,3 | n 56, +5,6 bps, t 3,3 (bis 09/2026) | n 5, +6,4 bps |
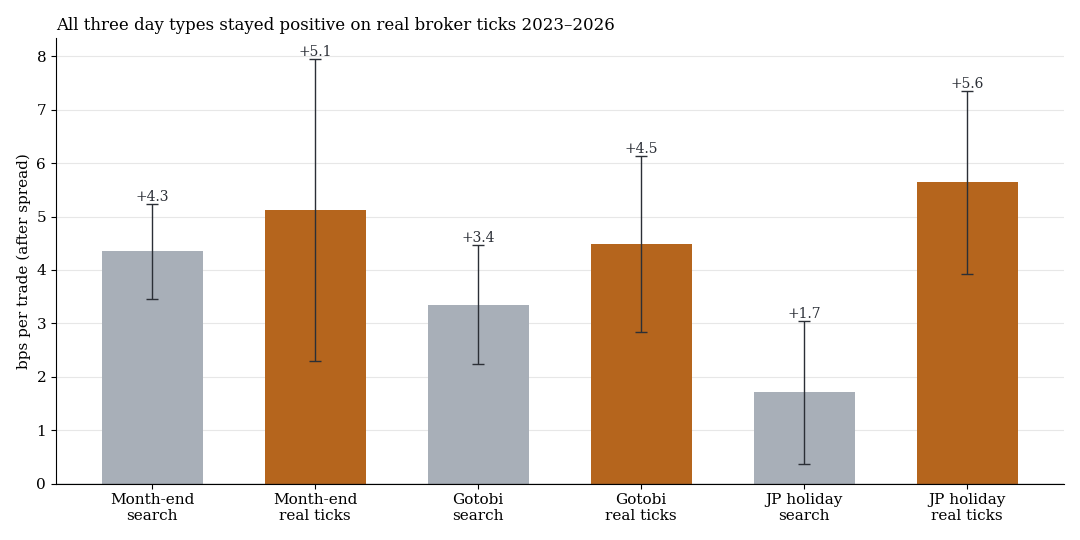
Ergebnis je Trade nach Spread, mit einem Standardfehler. Grau: Suchzeitraum (Minutendaten, 1,6 Pips Kosten). Orange: echte Broker-Ticks 2023–2026, ohne Kommission.
Die Kosten sind kleiner als angenommen. Der Spread um 09:55 lag mit echten Ticks im Median bei 0,3 Pips, an allen Tagestypen. Selbst die durchschnittliche Spitze in der Fix-Minute am Monatsende lag bei 0,88 Pips. Die 1,6 Pips des Suchzeitraums waren konservativ. Auch eine Verzögerung beim Einstieg schadet der Monatsend-Regel wenig: Mit 5, 30 oder 60 Sekunden Latenz blieben +4,1 bis +4,5 bps.
3. Warum das kein Beweis ist
Drei Gründe sprechen gegen voreilige Schlüsse.
Die globale Korrektur. Im gesamten Scan liefen 19 Kandidaten je einmal durch den Holdout. Über alle korrigiert liegen die Monatsend-Regel bei q = 0,15 und die Gotobi-Regel bei q = 0,13. Lokal bestanden, global nicht. Den einzigen global bestätigten Fund beschreibt die Studie zu den Index-Stichtagen.
Die Monatsend-Regel hängt an wenigen Monaten. Ohne die fünf besten Monate fällt ihr t im Holdout auf 0,6. Der Effekt sitzt vor allem an Quartalsenden. Das haben wir erst nach dem Blick in die Daten gesehen und nicht als eigene Regel übernommen.
Die Gotobi-Regel lebt vom exakten Wechsel. Der Wechsel von Long auf Short muss am Fix passieren. Eine Minute später schrumpft das Ergebnis mit echten Ticks von +4,5 auf +1,9 bps. Wer nicht minutengenau handelt, handelt eine andere Regel.
Dazu kommt die Feiertags-Regel. Ihre Richtung stand schon im Suchbericht, als Regel formuliert haben wir sie aber erst, nachdem die Werte 2023–2026 bekannt waren. Für sie ist der Vorwärtstest der erste saubere Test überhaupt.
Und die Größe: 3 bis 5 Basispunkte je Trade, rund 12 Monatsletzte und etwa 70 Gotobi-Tage im Jahr. Auch wenn alles hält, ist das ein kleiner Baustein. Trade-Management à la Hougaard hilft übrigens nicht, es senkte die Monatsend-Regel im Suchzeitraum von 4,35 auf 2,79 bps.
4. Die Vorregistrierung
Am Sonntag, 27. September 2026, vor dem nächsten Ereignistag, haben wir die drei Regeln schriftlich eingefroren. Seitdem wird an ihnen nichts mehr geändert. Gezählt wird nur, was danach passiert.
| Punkt | Festlegung |
|---|---|
| Daten | echte Bid/Ask-Ticks, Kurs = erster Tick ab der Zielsekunde |
| Kosten | echter Spread in den Kursen plus pauschal 0,7 bps Kommission je Round-Trip |
| Auswertung | 30. September 2027, Zwischenblicke erlaubt, keine Regeländerung |
| Bestanden | Mittel netto > 0 und t ≥ 1,65, Holm-Korrektur über drei Regeln (p < 0,017 / 0,025 / 0,05) |
| Erwartete Fallzahl | Monatsletzter 12, Gotobi rund 70, Feiertage rund 15 |
Die exakten Uhrzeiten stehen im Vorregistrierungs-Dokument. Wir veröffentlichen es mit der Auswertung. Damit niemand annehmen muss, dass wir es nachträglich anpassen, steht hier seine SHA-256-Prüfsumme. Jede Änderung am Dokument würde sie verändern:
8833eea12aab6c1a961f1833fde2b3c88438979b0af43324643d919278cc21fc
Ein Nichtbestehen nach zwölf Monaten heißt „nicht nachgewiesen“, nicht zwingend „kein Effekt“. Für die Monatsend- und die Feiertags-Regel reicht die Fallzahl nur, wenn der Effekt groß ist.
5. Was das heißt
Das ist das Muster, das ein echter Edge in unseren Daten hinterlässt: ein Mechanismus mit Gegenpartei, eine Spur, die in allen Kontrollen in dieselbe Richtung zeigt, und ein Ergebnis, das kaum größer ist als die Kosten. Richtungsmuster ohne Mechanismus haben diese Spur im gesamten Scan nicht hinterlassen.
Bis zur Auswertung zählt nur der Vorwärtstest. Wir berichten das Ergebnis im Oktober 2027 hier, auch wenn es negativ ausfällt.
Alle Musterfamilien des Scans im Überblick. Die anderen Fixings ohne Edge (London, Gold, Bitcoin, Yuan, EZB) stehen in der Fixing-Studie, der japanische Bilanzstichtag in der Studie zu weiteren Zwangsflüssen. Verwandt: der Monatsend-Effekt.
6. Grenzen
- Demo-Feed. Die echten Ticks stammen aus dem Demo-Feed eines Brokers. Laut früheren Vergleichen ist er live-nah, ein Live-Konto kann dennoch anders füllen.
- Kommission ist kontoabhängig. Die 0,7 bps im Vorwärtstest sind eine Pauschale. Andere Konten zahlen mehr oder weniger.
- Kalender. Der Feiertagskalender folgt dem Gesetz und ist für 2015–2026 gegen die amtliche Liste geprüft. Künftige Sonderfeiertage fehlen, bis sie beschlossen sind.
- Interventionen. An Tagen mit Eingriffen des japanischen Finanzministeriums bewegt sich USDJPY um ein Vielfaches des Effekts. Solche Tage liegen in den Daten und sind nicht herausgefiltert.
- Überlappung. Die Tage bis 5. Juni 2026 wurden im Holdout schon einmal verwendet. Die Tick-Auswertung darauf prüft die Kosten, nicht den Edge. Neue Evidenz beginnt mit dem Vorwärtstest.
- Nicht getestet: andere Yen-Paare, Terminkontrakte, die Zeit nach Mittag, Tage mit geändertem Fix-Zeitpunkt.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.