Datenbasis: EURUSD, GBPUSD, USDJPY, XAUUSD, BTCUSD, AUS200, HK50; Dukascopy-CFD-Minutendaten (BID), Suchzeitraum 2015–2022 (Bitcoin ab 2017, CNY-Fixing ab 12.08.2015). Der Holdout 2023 bis 05.06.2026 blieb unberührt, weil kein Test einen Kandidaten ergab. Kosten je Round-Trip: EURUSD rund 1,15 bps, Gold rund 3 bps, BTCUSD 10 bps, AUS200 1,5 und HK50 7 Punkte, USDJPY 0,016 Yen. Benchmarks: Zufallsmärkte, Placebo-Fenster, „immer long“. Keine Handelsempfehlung.
Was bräuchte ein neues Signal? Nach rund 893.000 protokollierten Tests lautet unsere Antwort: einen Mechanismus mit Gegenpartei, jemanden, der zu fester Zeit handeln muss, gleichgültig zu welchem Preis. Fixings sind der sauberste Fall: Um 16:00 in London, um 09:15 in Peking oder zur EZB-Konzertation um 14:10 rechnen Banken, Fonds und Unternehmen zu einem Referenzkurs ab.
Wir haben sechs solcher Termine nach einem Rezept geprüft: Richtung und Fenster vorab festlegen, die Wirkung gegen die Größe des Flusses prüfen, Placebo-Fenster und Zufallsmärkte danebenlegen. Kein Test ergab einen Kandidaten, der einen Holdout-Lauf verdient hätte. Der Tokio-Fix in USDJPY ist die Ausnahme und hat eine eigene Studie: den Vorwärtstest.
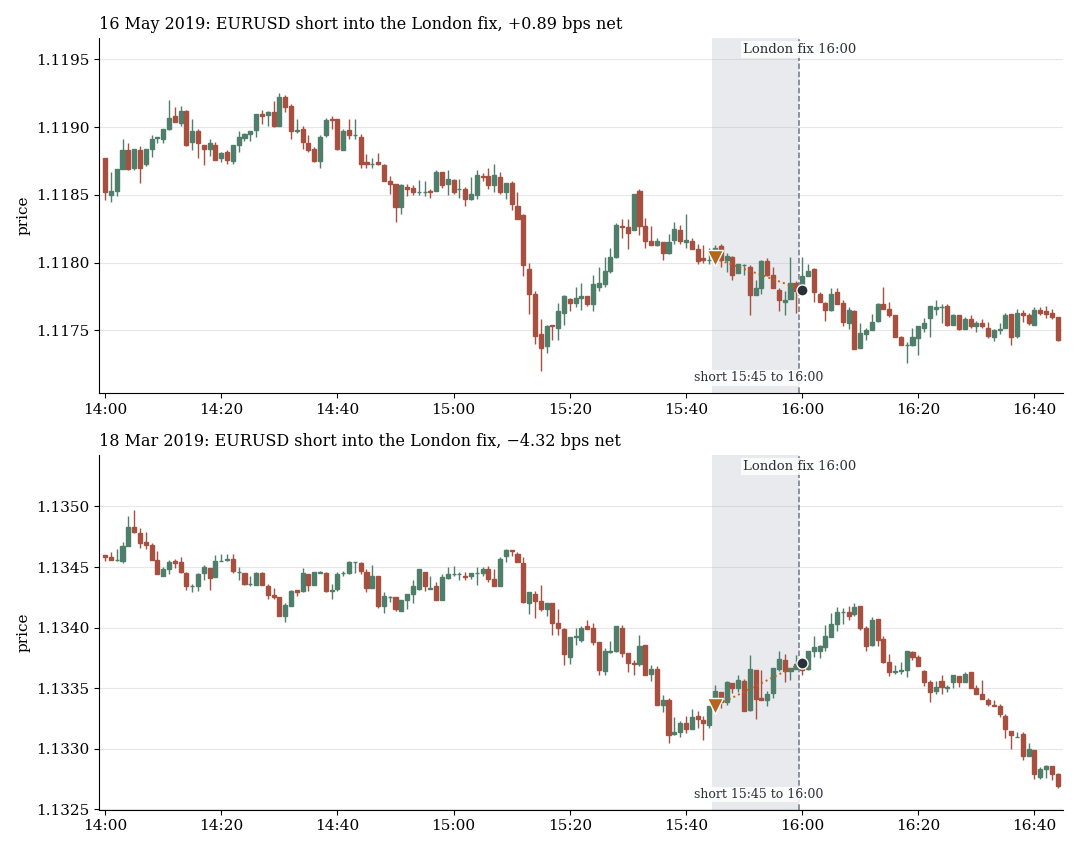
EURUSD short von 15:45 bis 16:00: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen (fester Seed), 2015–2022.
1. London-4pm-Fix: eine Struktur unterhalb der Kosten
Der WM/Reuters-Fix um 16:00 London ist der große Abrechnungstermin im Devisenmarkt. Vorab festgelegt: Dollar-Kauf vor dem Fix, Verkauf danach, jeden Werktag. In EURUSD (n 2.075) heißt das short von 15:45 bis 16:00 und long bis 16:30.
| Fenster in EURUSD | Brutto (bps) | t | Netto (bps) | t | Jahre > 0 |
|---|---|---|---|---|---|
| 15:45–16:00, short | +0,56 | 2,55 | −0,59 | −2,44 | 1 von 8 |
| 16:00–16:30, long | +0,69 | 3,51 | −0,47 | −2,48 | 2 von 8 |
Die Brutto-Struktur ist winzig, und die Kosten von rund 1,15 bps fressen sie. Am Monatsende (n 96) liegt der Korb aus EURUSD, GBPUSD und USDJPY in der Halbstunde nach dem Fix bei −2,5 bps brutto (t −2,6), auf der falschen Seite.
2. LBMA-Gold-Fixes: nichts über 1,4 bps
Bei Gold haben wir 31 Fenster geprüft: LBMA-Fix vormittags und nachmittags, COMEX-Eröffnung und -Schluss, Shanghai-Benchmarks und die Sessions. Die Richtung kam hier aus den Daten, was das Ergebnis begünstigt. Trotzdem liegt jedes Fix- und Eröffnungsfenster brutto bei höchstens 1,4 bps, bei rund 3 bps Kosten.
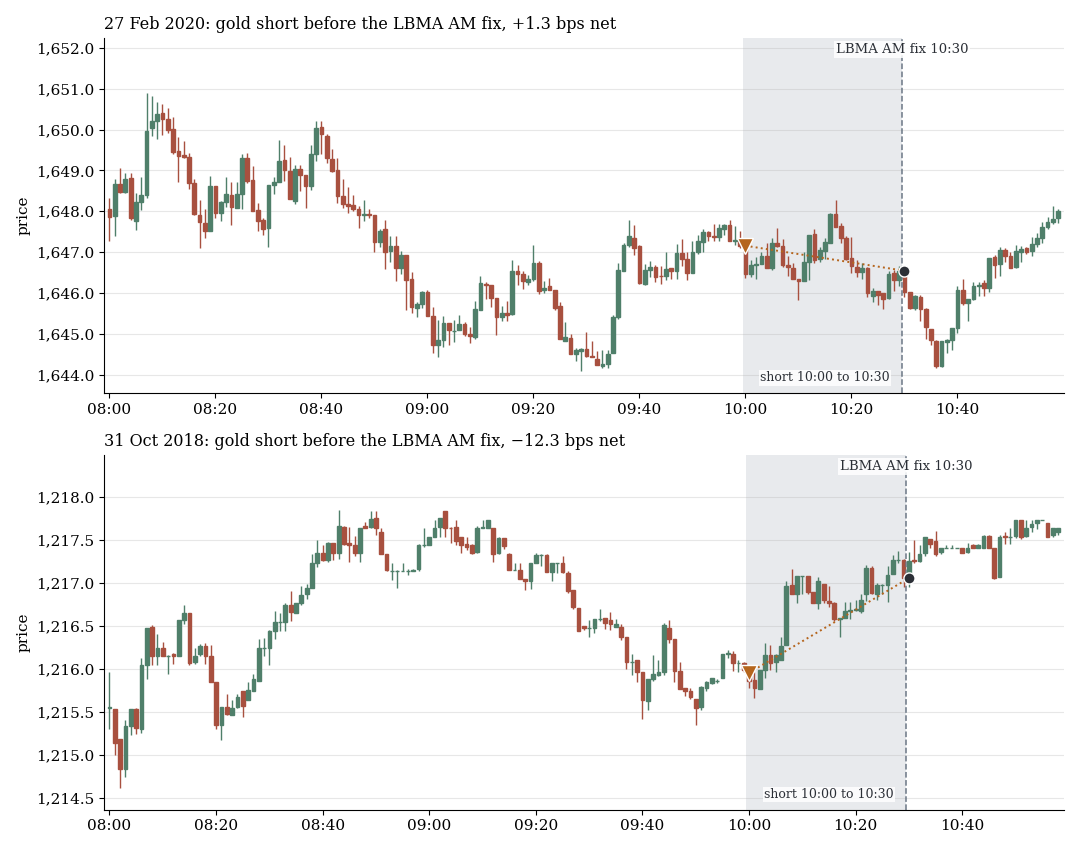
Gold short von 10:00 bis 10:30 London vor dem AM-Fix: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen, 2015–2022.
Das Beispielfenster (n 2.062) bringt +0,57 bps brutto (t 2,12) und −2,25 netto (t −7,78), in 0 von 8 Jahren positiv. Das größte t hat der Shanghai-Benchmark (+0,9 bps, t 3,2), ein Drittel der Kosten.
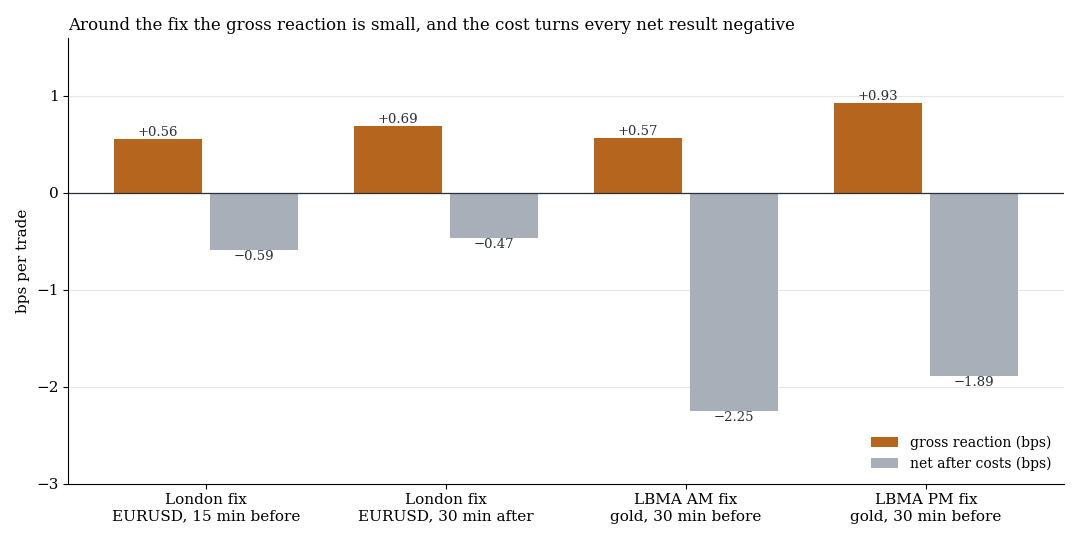
Brutto (orange) und netto (grau), bps je Trade, vier Fix-Fenster. Der Abstand der Balken sind die Kosten.
3. Bitcoin: Funding und CME-Lücke
Beim Funding (00, 08 und 16 Uhr UTC, vorab festgelegt: davor short, danach long) sind alle 12 Varianten bei 10 bps Kosten netto negativ (bestes t −3,6).
Die CME-Lücke: Zwischen Freitag 16:00 und Sonntag 17:00 Chicago-Zeit steht der Future still, danach werde die Lücke „gefüllt“. Wir haben die Strecke auf dem BTCUSD-CFD gemessen (ab Dezember 2017, Lücken ab 50 bps, n 199).
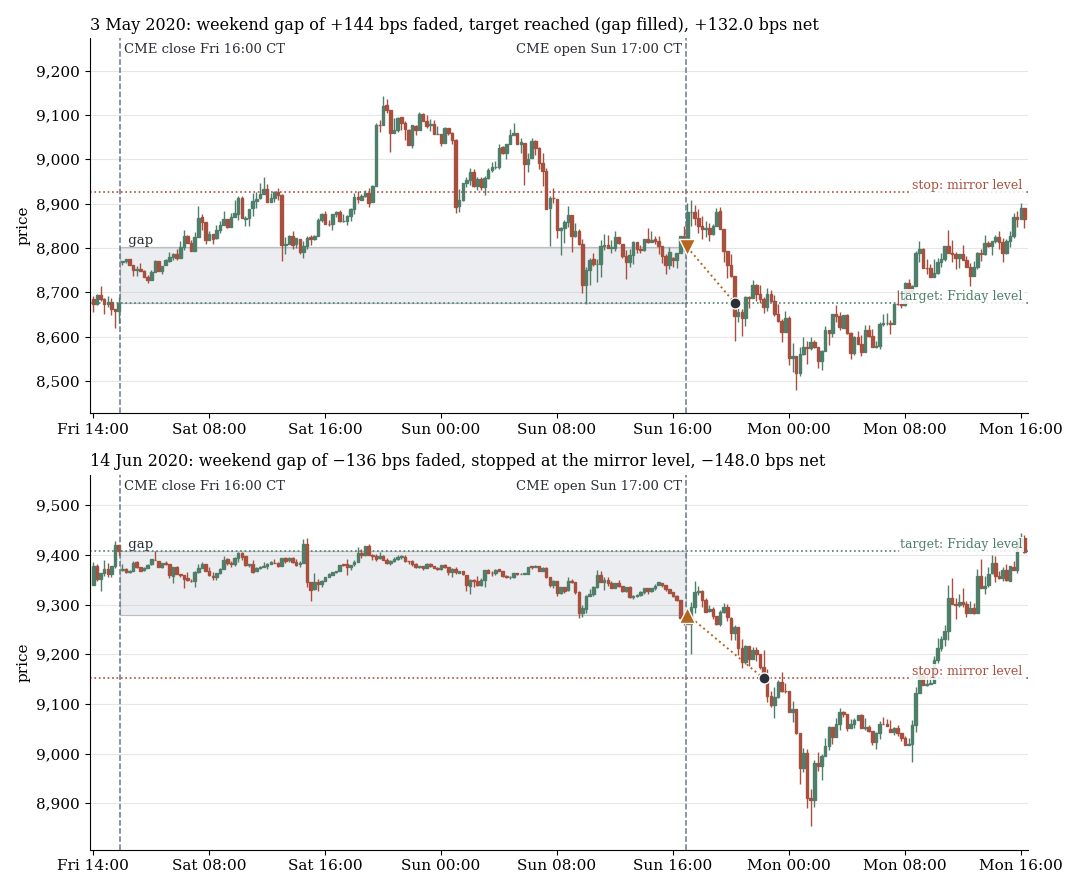
Lücken-Fade: erstes positives (oben, Ziel erreicht) und erstes negatives Beispiel (unten, am Spiegel-Level ausgestoppt), zufällig gezogen, 2015–2022.
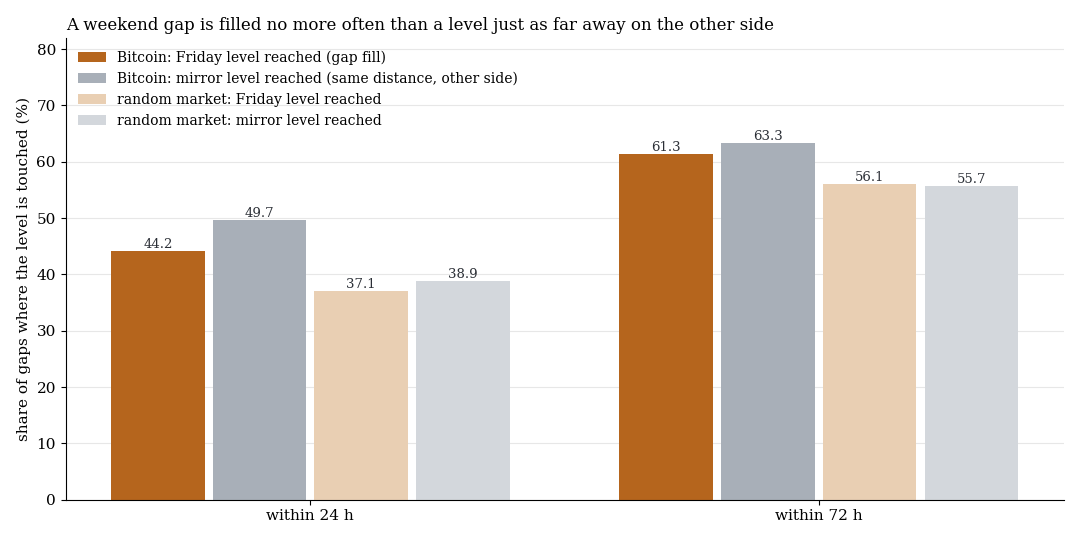
Anteil der Lücken, in denen das Freitagsniveau bzw. das gleich weit entfernte Spiegel-Level berührt wird. Bitcoin n 199, Zufallsmarkt n 221.
Die Lücke wird in 24 Stunden zu 44,2 % gefüllt, das Spiegel-Level zu 49,7 %. Nach 72 Stunden sind es 61,3 % gegen 63,3 %: die Quote eines Random Walk. Der Fade mit Ziel am Freitagsniveau und Stop am Spiegel-Level erreicht das Ziel in 31,7 %, wird in 42,7 % ausgestoppt und verliert 28 bps netto je Trade (t −1,25).
4. CNY-Fixing der PBoC um 09:15 Peking
Die chinesische Zentralbank setzt jeden Geschäftstag den USD/CNY-Mittelkurs, der Onshore-Markt darf nur in einem Band von ±2 % darum handeln. Vorab festgelegt: Ist der Fix stärker als erwartet (gemessen am Onshore-Schluss des Vortags), steigen AUS200, HK50 und USDJPY in der Stunde danach, umso mehr, je größer die Überraschung. Gold lief ohne feste Richtung mit. Der Zwang liegt im Onshore-Markt, den wir nicht handeln, für unsere Märkte ist der Fix ein Informationssignal. Es sind 1.516 bis 1.678 Fix-Tage je Markt.
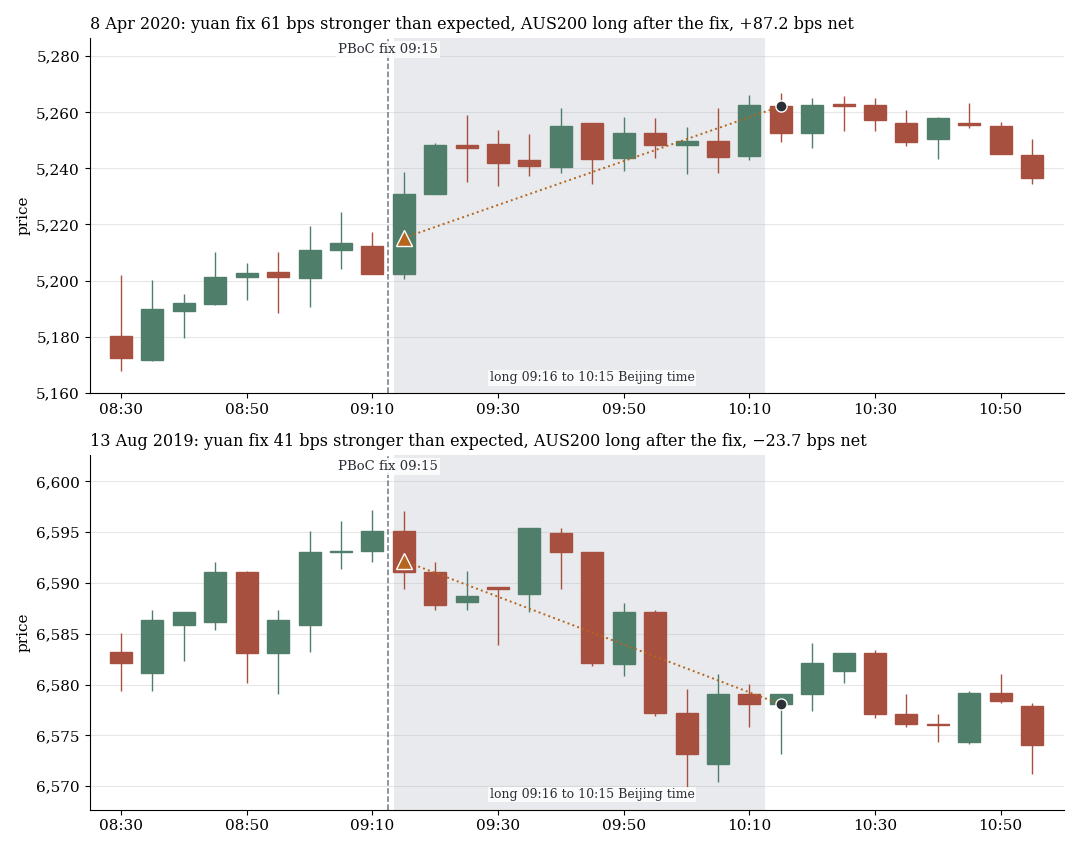
AUS200, 5-Minuten-Kerzen, größtes Drittel der Überraschungen: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen, 2015–2022.
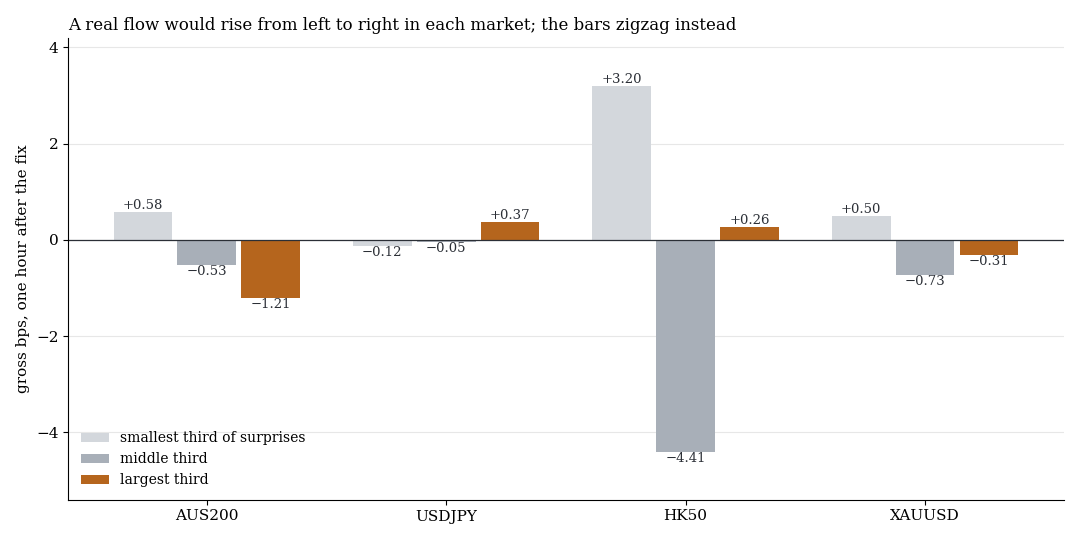
Brutto-Ergebnis in bps in der Stunde nach dem Fix je Drittel der Überraschung, 2015–2022.
Das Ergebnis ist null. Alle 104 Richtungsvarianten liegen brutto zwischen −3,1 und +3,2 bps, das größte |t| ist 2,30 und hat das falsche Vorzeichen. Die Monotonie fehlt in jedem Markt. Das größte Drittel verliert gepoolt über AUS200, USDJPY und HK50 netto 2,4 bps (t −2,0). Zufallsmärkte streuen genauso (t −1,92 bis +2,76 gegen −2,30 bis +2,15 real).
5. EZB-Referenzkurs, 14:10–14:15 CET
Der Referenzkurs entsteht um 14:10 im Konzertationsverfahren der Zentralbanken. Er ist kein gehandelter Fix: Seit Juli 2016 wird er erst gegen 16:00 veröffentlicht, ausdrücklich, um Handel zum Fix zu entmutigen. Trotzdem rechnen Unternehmen und Fonds zu diesem Kurs ab. Vorab festgelegt: mehr Aktivität im Fenster, ein Rückschlag gegen die Vorbewegung (13:45 bis 14:15), stärkere Effekte am Monatsende. Ohne EZB-Ratstage und Tage mit US-Daten im Fenster bleiben 1.280 Tage.
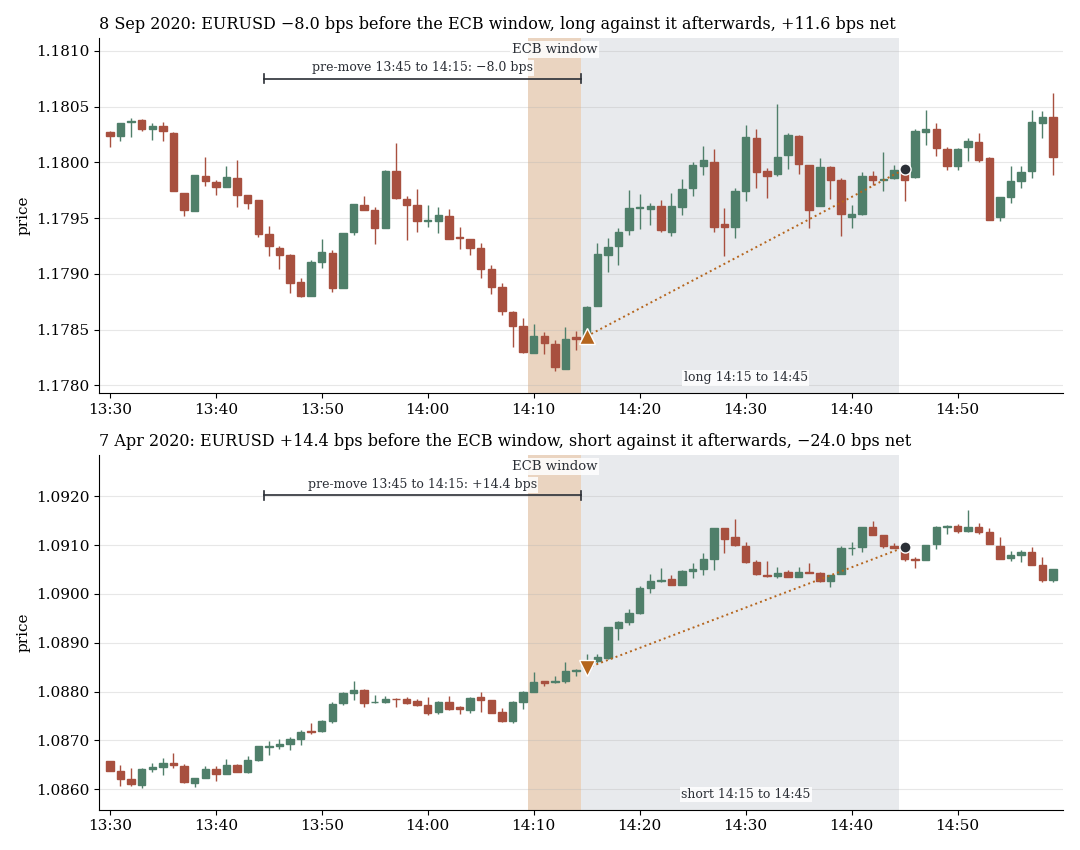
EURUSD, Minutenkerzen, Umkehr nach dem EZB-Fenster: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen, 2015–2022.
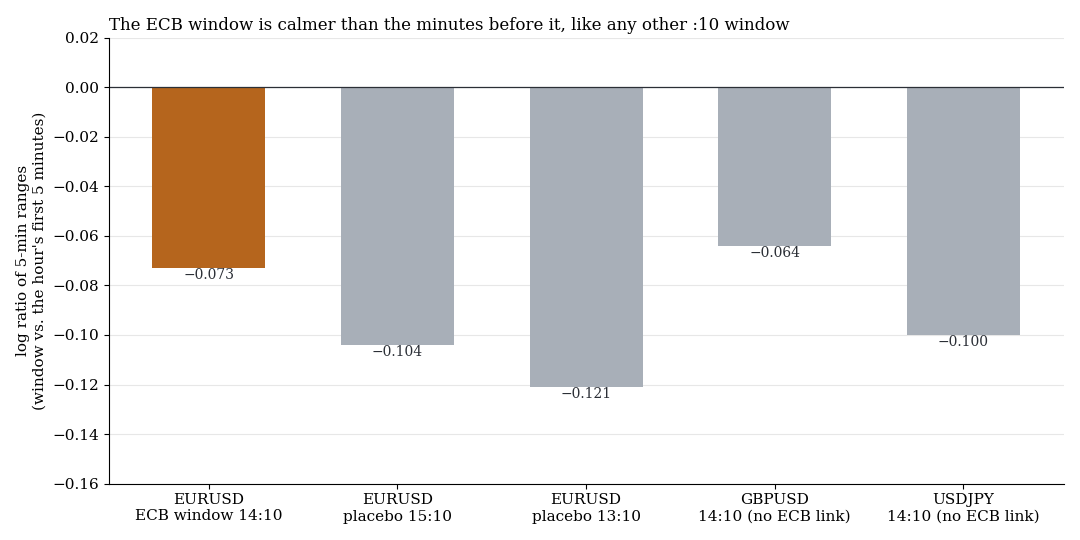
Log-Verhältnis der 5-Minuten-Range im :10-Fenster zur Range der ersten 5 Minuten der Stunde. Orange: EZB-Fenster, grau: Placebo-Fenster und Paare ohne EZB-Bezug.
Das Fenster ist ruhiger als 14:00–14:05 (−0,073, t −4,3), wie jede andere volle Stunde (Placebo 13:10 und 15:10: −0,121 und −0,104). Gegen die Placebos ist es minimal weniger ruhig (+0,03 und +0,05), in GBPUSD und USDJPY ebenso oder mehr. Die Umkehr nach dem Fix (größtes Drittel der Vorbewegung, n 295) bringt +0,55 bps brutto (t 0,96), −0,62 netto (t −1,18), in 3 von 8 Jahren positiv. Die Drittel sind nicht monoton (brutto −0,41, +1,12, +0,55), das Monatsende (n 48, t 0,62) ist zu klein, der Zufallsmarkt liefert dieselbe Statistik. Der schönste Wert liegt im Placebo-Fenster eine Stunde früher (+1,79 bps brutto, t 5,0, 8 von 8 Jahren): nicht vorab festgelegt, in den Kontrollpaaren nicht vorhanden, ein Nebenbefund.
Was das heißt
Alle sechs Termine haben eine Gegenpartei mit Uhrzeit, und kein Test erreicht netto ein t über 2 in der vorab festgelegten Richtung. Wo brutto ein t über 2 steht, ist die Reaktion höchstens so groß wie die Kosten (London-Fix +0,69 bps bei rund 1,15 bps, Gold +0,9 bps bei rund 3 bps, CNY bestenfalls +1,43 bps bei rund 1,4 bps). Eine Gegenpartei liefert eine Hypothese, keinen Edge. In unseren Daten bleibt nur der Tokio-Fix, dort läuft der Vorwärtstest.
Grenzen
- CFD-Minutendaten (BID), feste Kosten, keine Ticks. Reale Spreads im Fix-Moment sind eher breiter, das macht die Nullen nur schlechter.
- Nur Suchzeitraum. Keine Bestätigung an neuen Daten.
- Viele Zellen. London-Fix 96 Varianten, Gold 31, Bitcoin über 60, CNY 248, EZB 293. Einzelne |t| ≥ 2 sind zu erwarten.
- Kleine Zellen, Richtungswahl. Monatsende n 96 (London) und n 48 (EZB). Bei Gold kam die Richtung aus den Daten. Die CME-Lücke ist auf dem CFD gemessen, nicht am Future.
- CNY-Überraschung angenähert. Der Onshore-Schluss des Vortags stammt aus einer frei verfügbaren Kursreihe (Rauschen rund 31 bps bei rund 45 bps Signalstreuung). Die rauschfreie Variante (Fix gegen Vortags-Fix) zeigt dasselbe Null (−3,3 bps, t −3,0).
- Nicht getestet: Wirtschaftsdaten-Überraschungen, USD/CNH, AUD/USD, CNH-Futures, EUR-Kreuze, Höhe der Funding-Rate, Optionsverfälle, Größe der Fix-Orders (nicht beobachtbar).
Alle Musterfamilien des Scans im Überblick. Verwandt: der Monatsend-Effekt und der Overnight-Drift.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.