Datenbasis: FTSE 100 (Index-CFD), Dukascopy-Minutendaten in Londoner Zeit. Stichtage = Handelstag der Schlussauktion vor dem Wirksamkeitsdatum der vierteljährlichen Überprüfungen von FTSE 100 und STOXX (dritter Freitag im März, Juni, September, Dezember) und der MSCI-Index-Reviews (Termine aus den MSCI-Pressemitteilungen). Suchzeitraum 2015–2022 (63 Stichtage), physisch getrennter Holdout Januar 2023 bis 5. Juni 2026 (27 Stichtage), genau ein Lauf. Kosten 1,5 Indexpunkte je Round-Trip. Benchmarks: Placebo-Tage (gleicher Wochentag zwei Wochen vorher und nachher, kein Stichtag), Zufallsmarkt, dieselbe Regel auf sieben weiteren Index-Märkten. Echte Broker-Ticks (Pepperstone-Demo-Feed) für 25 Holdout-Stichtage. Keine Handelsempfehlung.
Indexfonds müssen den Index abbilden, und zwar zum Schlusskurs. Ändert sich die Zusammensetzung, handeln sie die Änderung deshalb genau in der Schlussauktion vor dem Stichtag. Am Abend davor stehen die gestrichenen Aktien noch im Index und werden in die Auktion hinein verkauft, die neuen Aktien sind noch nicht drin. Wenn dieser Druck im Indexstand sichtbar ist, sollte der Index an Stichtagen in den Auktions-Print fallen.
Das ist kein Chartmuster, sondern ein Mechanismus mit einer Gegenpartei, die handeln muss. Genau solche Flüsse haben wir nach dem großen Muster-Scan getestet, weil Richtungsmuster auf Minutendaten dort nach Kosten durchweg bei null lagen. Die Prüfung folgte einem festen Rezept: Gegenpartei benennen, Vorhersage vorab aufschreiben, auf Größenabhängigkeit prüfen, gegen Placebo und Zufallsmarkt messen, dann genau ein Holdout-Lauf, dann echte Ticks.
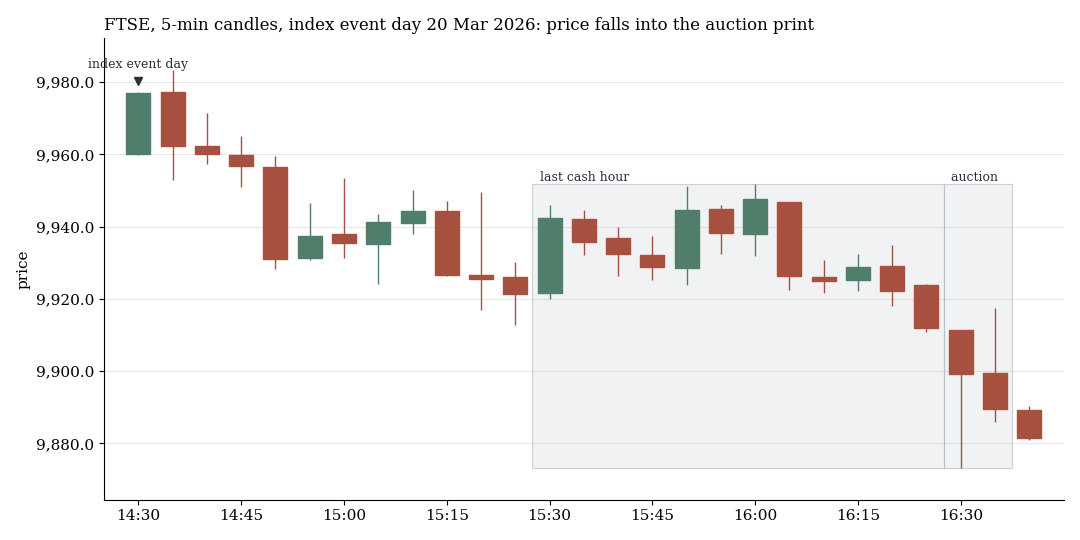
FTSE, 5-Minuten-Kerzen am Stichtag 20. März 2026. Grau hinterlegt: die letzte Kassa-Stunde und das Auktionsfenster. Der Kurs gibt in den letzten Minuten deutlich nach, der größte Schritt kommt mit dem Print. Beide Beispieltage auf dieser Seite sind zufällig aus den 27 Holdout-Stichtagen gezogen (fester Seed): einer mit fallendem, einer mit steigendem Verlauf.
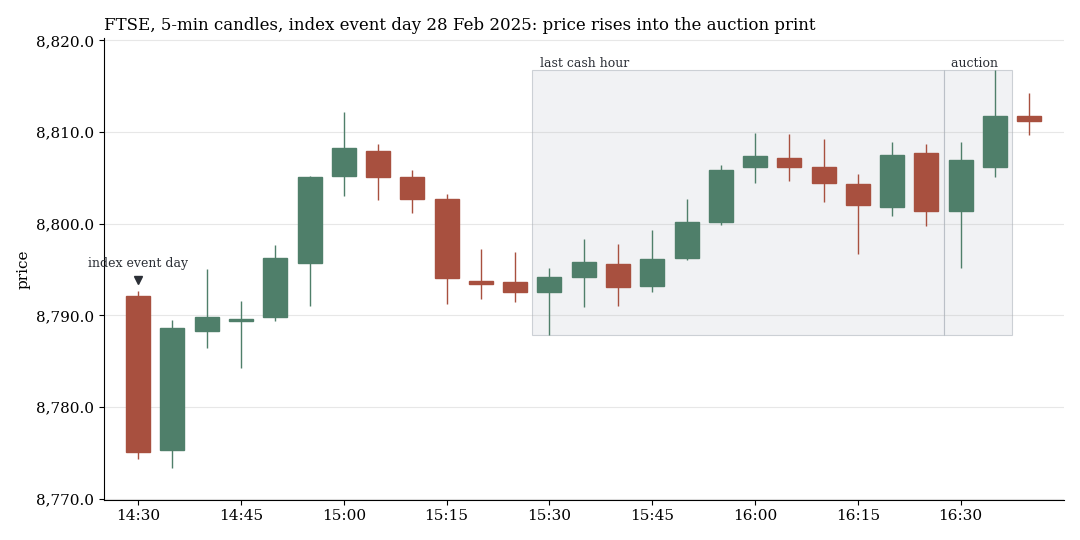
Das Gegenbeispiel vom 28. Februar 2025: An diesem MSCI-Stichtag stieg der FTSE in die Auktion. Der Effekt ist eine Tendenz über viele Tage, keine Garantie für den einzelnen Tag. Im Holdout lagen 5 von 27 Stichtagen im Minus.
1. Der Fluss ist im CFD sichtbar
Bevor eine Richtung getestet wurde, kam die einfachere Frage: Sieht man den Fluss überhaupt? Die Spanne der Kerzen im Auktionsfenster war an Stichtagen in allen acht untersuchten Index-Märkten breiter als an Placebo-Tagen, je nach Markt 1,2- bis 1,7-mal so breit. Im FTSE lag das Verhältnis bei 1,42 (t 8,5). An den Kontrolltagen der Futures-Rolle zeigte sich nichts. Der Fluss ist real und er kommt dort an, wo er ankommen soll: in der Auktion.
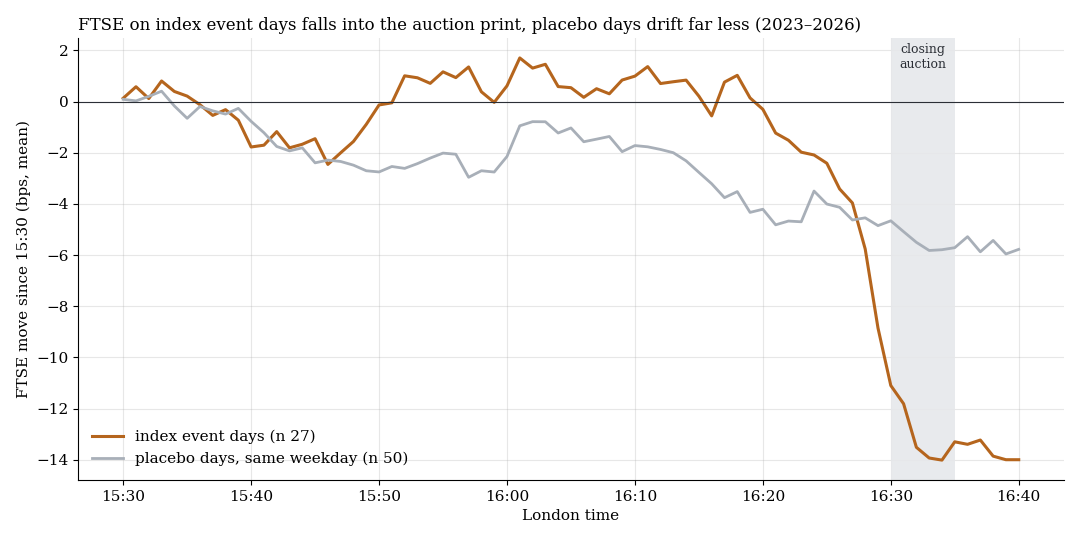
Mittlerer Kursverlauf des FTSE ab 15:30 Londoner Zeit im Holdout 2023–2026, brutto. Orange die 27 Stichtage, grau 50 Placebo-Tage mit gleichem Wochentag. Bis etwa 16:20 zeigt sich an Stichtagen kein Abwärtsdruck. Danach fällt der Index um mehr als 10 Basispunkte, der größte Teil davon mit dem Auktions-Print. Die Kurve ist beschreibend, keine Handelsrechnung.
2. Die Richtung: short bis nach dem Print
Die Regel ist so einfach wie der Mechanismus: an Stichtagen in der letzten Kassa-Stunde verkaufen und nach dem Auktions-Print zurückkaufen. Der Einstiegszeitpunkt ist dabei unkritisch. Im Holdout lagen Einstiege 15 bis 60 Minuten vor Schluss zwischen +9,9 und +12,3 bps.
| Stichprobe | n | netto je Stichtag | t | Tage im Plus | Jahre positiv |
|---|---|---|---|---|---|
| Suchzeitraum 2015–2022 | 63 | +8,3 bps | 2,3 | 65 % | 8/8 |
| Holdout 2023 bis Juni 2026 | 27 | +11,5 bps | 3,9 | 81 % | 4/4 |
| Holdout, echte Broker-Ticks (Bid/Ask) | 25 | +11,9 bps | 4,2 | 80 % | k. A. |
| Placebo-Tage im Holdout | 51 | +0,05 bps | 0,0 | k. A. | k. A. |
Der Holdout war größer als der Suchzeitraum, nicht kleiner, wie es bei Zufallsfunden fast immer passiert. Er hält auch die üblichen Belastungsproben aus:
| Probe (Holdout) | netto je Stichtag |
|---|---|
| Kosten × 1,5 / × 2 | +10,6 bps (t 3,9) / +9,7 bps (t 3,6) |
| Einstieg 1 / 2 Minuten später | +12,2 / +13,1 bps |
| ohne die fünf besten Tage | +6,4 bps (t 3,2) |
| nur MSCI-Stichtage / nur FTSE 100 und STOXX | +12,0 bps (n 14) / +11,0 bps (n 13) |
| Jahre 2023 / 2024 / 2025 / 2026 | +11,5 / +13,7 / +2,7 / +28,9 bps |
Der Broker-Spread wird an Stichtagen nicht breiter als an gewöhnlichen Tagen: 1,0 Punkte vor Kassaschluss, 1,8 Punkte nach Handelsende, an Stichtagen wie an Placebo-Tagen. Die angenommenen Kosten von 1,5 Punkten sind damit realistisch.
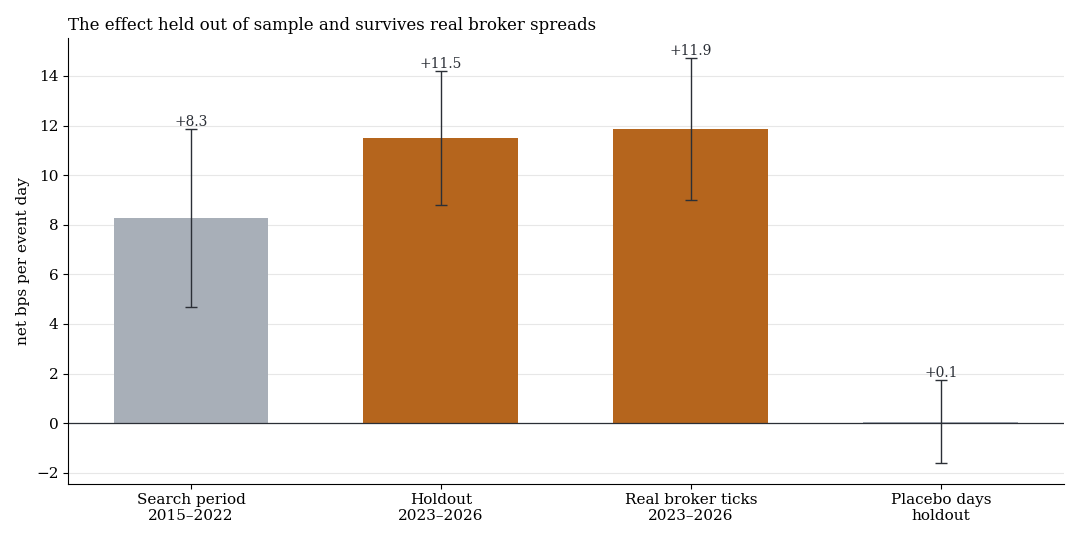
Netto je Stichtag mit einem Standardfehler. Der Holdout liegt über dem Suchzeitraum, die echten Broker-Ticks bestätigen ihn, die Placebo-Tage liegen bei null.
Entscheidend ist die Mehrfachtest-Korrektur. Im gesamten Scan liefen 19 Kandidaten je einmal durch den Holdout. Über alle 19 korrigiert (Benjamini-Hochberg) bleibt dieser Fund mit q = 0,0008 als einziger bestätigt. Alle anderen liegen bei q ≥ 0,13.
3. Zwei Drittel kommen mit dem Print
Wer vor der Auktion aussteigt, bekommt nur einen Teil. Mit Ausstieg eine Minute vor Kassaschluss brachte der Holdout +4,0 bps (t 2,1), mit Ausstieg nach dem Print +11,5 bps. Die Regel ist also im Kern eine Wette auf den Auktionspreis, nicht auf den Weg dorthin.
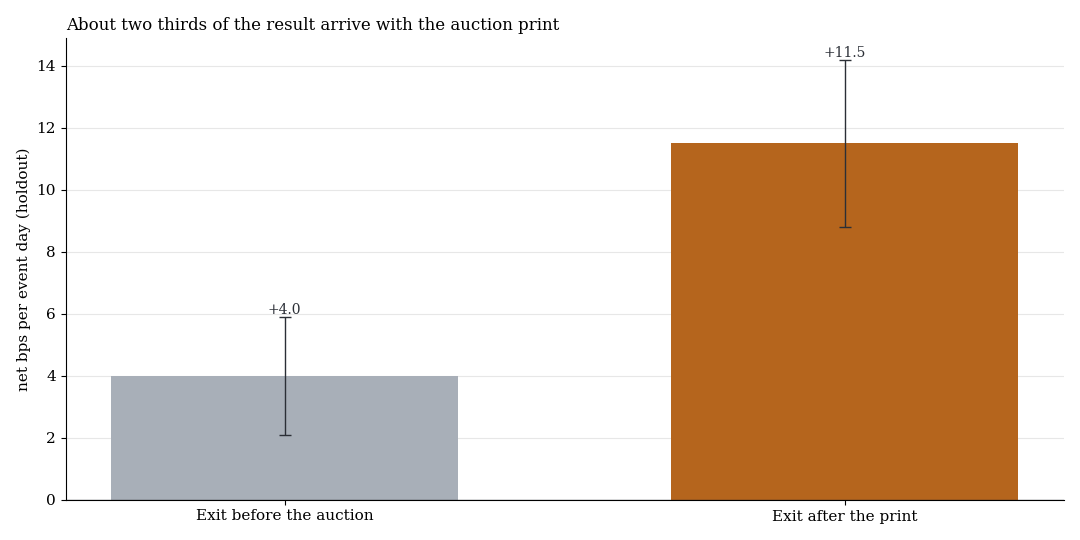
Holdout 2023–2026, netto je Stichtag. Rund zwei Drittel des Ergebnisses entstehen erst mit dem Auktions-Print.
Das hat eine praktische Folge. Man braucht einen Handelsplatz, dessen Preis den Print abbildet. Der CFD unseres Brokers tut das: Die Tickdaten zeigen den Sprung nach 16:30 und tageweise nahezu dieselben Werte wie die Minutendaten (zum Beispiel 20. März 2026: +35,3 bps in beiden Quellen, 29. Mai 2026: +45,0 gegen +44,5 bps). Wie gut eine Order in der Sekunde des Prints gefüllt wird, lässt sich aus historischen Ticks aber nicht beurteilen.
4. Warum wir trotzdem vorsichtig sind: der Zwilling in Sydney
Die stärkere Spur im Suchzeitraum war nicht London, sondern Sydney. Der australische Index zeigte dieselbe Regel mit +12,6 bps je Stichtag (t 3,4, 7 von 8 Jahren positiv). Im Holdout verlor sie 3,5 bps je Stichtag, mit echten Ticks 3,3 bps. Der Suchbericht hatte das angedeutet: 81 % der Summe stammten aus den Jahren 2020 und 2021.
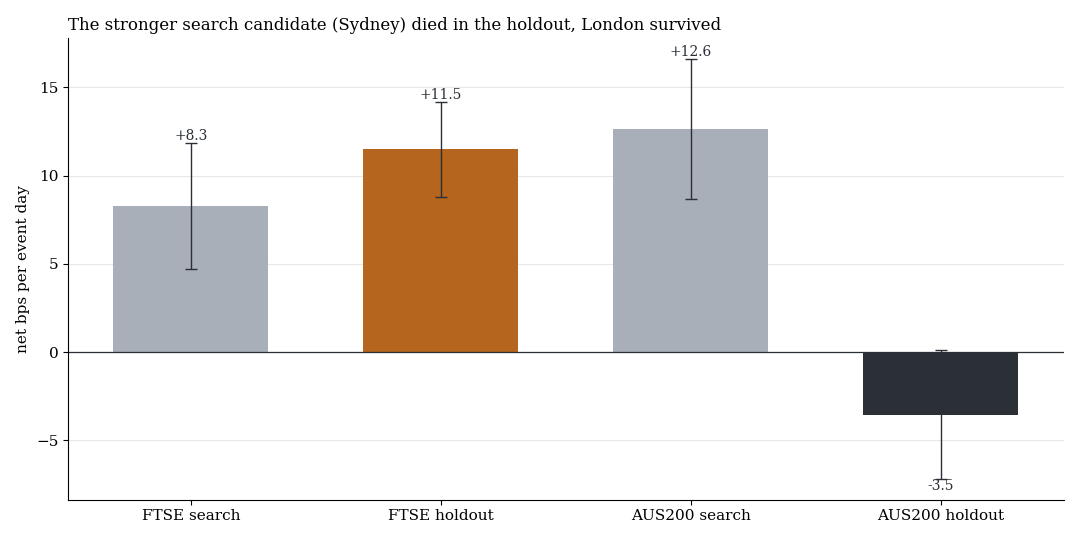
Der bessere Kandidat aus dem Suchzeitraum starb im Holdout, der schwächere überlebte. Das ist genau das Muster, das man auch bei zwei Zufallsziehungen aus acht Märkten sehen könnte.
Der FTSE war im Suchzeitraum nur eine Beobachtung (t 2,3) und wurde nach Sichtung aus acht Märkten ausgewählt. Der Holdout ist davon unberührt und deshalb der eigentliche Test. Trotzdem erhöht die Auswahl die Chance, dass auch London ein Glückstreffer ist. Eine dritte Variante (mit der Tagesrichtung in die Auktion) sah im Suchzeitraum ebenfalls gut aus. Die unabhängige Nachrechnung fand darin einen Programmierfehler: Die Richtung wurde mit einem Kurs bestimmt, der 30 Minuten nach dem Einstieg lag. Korrigiert blieb nichts übrig.
5. Was das heißt
Es gibt ihn, den Edge mit Gegenpartei, aber er sieht anders aus als die Versprechen im Netz. Rund acht Stichtage im Jahr mit etwa 10 Basispunkten Erwartung ergeben rund 0,8 % im Jahr auf das eingesetzte Nominal. Das ist ein Baustein, kein Geschäftsmodell. Dafür ist der Mechanismus kapazitätsstark: Der Druck kommt aus Milliardenvolumen passiver Fonds und verschwindet nicht, weil ein paar Privatkonten mitlaufen.
Ab den nächsten Stichtagen (MSCI am 30. November 2026, FTSE 100 und STOXX am 18. Dezember 2026) läuft die Regel als Vorwärtstest mit echten Fills weiter. Die Messung auf dieser Seite ist vollständig beschrieben. Die Ausführungsparameter unserer eigenen Umsetzung (genaue Einstiegsminute, Absicherung, Positionsgröße) veröffentlichen wir nicht.
Alle Musterfamilien des Scans im Überblick. Warum wir jede Rechenkette erst auf einem Zufallsmarkt prüfen, steht in der Studie zum Zufallsmarkt als Lineal. Verwandt: der Monatsend-Effekt und nach dem EU-Schluss.
6. Grenzen
- 27 Holdout-Tage sind eine Ziehung, kein Beweis. Zwei Tage im Jahr 2026 (+35 und +45 bps) tragen 30 % der Holdout-Summe. Ohne die fünf besten Tage bleiben +6,4 bps (t 3,2).
- Auswahl nach Sichtung. Markt und Richtung wurden im Suchzeitraum aus acht Märkten gewählt. Die globale Korrektur deckt die Holdout-Tests ab, nicht diese Vorauswahl.
- Ausführung am Print. Der CFD quotiert nach Kassaschluss mit 1,8 statt 1,0 Punkten Spread. Wie gut eine Order in der Sekunde des Prints gefüllt wird, ist offen. Kommissionen sind nicht enthalten. Die Ticks stammen aus einem Demo-Feed.
- Kalender. Die Termine von FTSE 100 und STOXX folgen der veröffentlichten Regel (dritter Freitag), die MSCI-Termine den Pressemitteilungen. An britischen Feiertagen gibt es keine Auktion, etwa am MSCI-Stichtag 31. August 2026.
- Nicht getestet: Futures statt CFD, Einzelaktien, die Preisbildung anderer Broker nach Kassaschluss, Stichtage außerhalb der acht untersuchten Index-Märkte.
- Seit dem Holdout-Ende gab es zwei weitere Stichtage mit Ticks: −8,7 und +13,3 bps.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.