Datenbasis: SPX, Dow, NQ, DAX, FTSE (Vol-Control) und USDJPY (Bilanzstichtag, dazu EURUSD und GBPUSD als Kontrollen); Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022. Für den Bilanzstichtag kommt der Holdout 2023 bis 05.06.2026 dazu (ein einziger Lauf), für Vol-Control blieb er unberührt, weil kein Test einen Kandidaten ergab. Die Vol-Control-Signale stammen aus offiziellen Tagesschlusskursen bis zum Vortag. Kosten je Round-Trip: SPX 0,8, Nasdaq 2,5, Dow 4,0, DAX 2,5, FTSE 1,5 Punkte; USDJPY 0,016 Yen je Bein (zwei Beine rund 2,9 bps). Benchmarks: Zufallsmärkte, ruhige Tage und andere Monatsenden als Placebo, Placebo-Fenster. Keine Handelsempfehlung.
Wir haben zwei weitere Zwangsflüsse nach demselben Rezept geprüft (Richtung vorab, Größenabhängigkeit, Placebo, Zufallsmarkt): Volatilitäts-Zielfonds und den japanischen Bilanzstichtag.
Vol-Control-Fonds halten Aktien im Verhältnis von Zielvolatilität zu realisierter Volatilität. Nach einem großen Tag steigt die realisierte Vola, also müssen sie Aktien abbauen, ob der Tag rot oder grün war, meist zum Schluss des Folgetags. Die letzte Handelsstunde müsste nach Schocktagen negativ sein, umso mehr, je größer der Schock.
Japanische Exporteure, Lebensversicherer und Pensionskassen schließen zum 31. März und zum 30. September die Bücher. Dollar-Erlöse und Bilanz-Hedges werden bis dahin abgewickelt, ein Teil über den Tokio-Fix. An diesen Tagen sollte das Fix-Muster größer ausfallen als an gewöhnlichen Monatsenden. Den Fix selbst behandelt die Tokio-Studie.
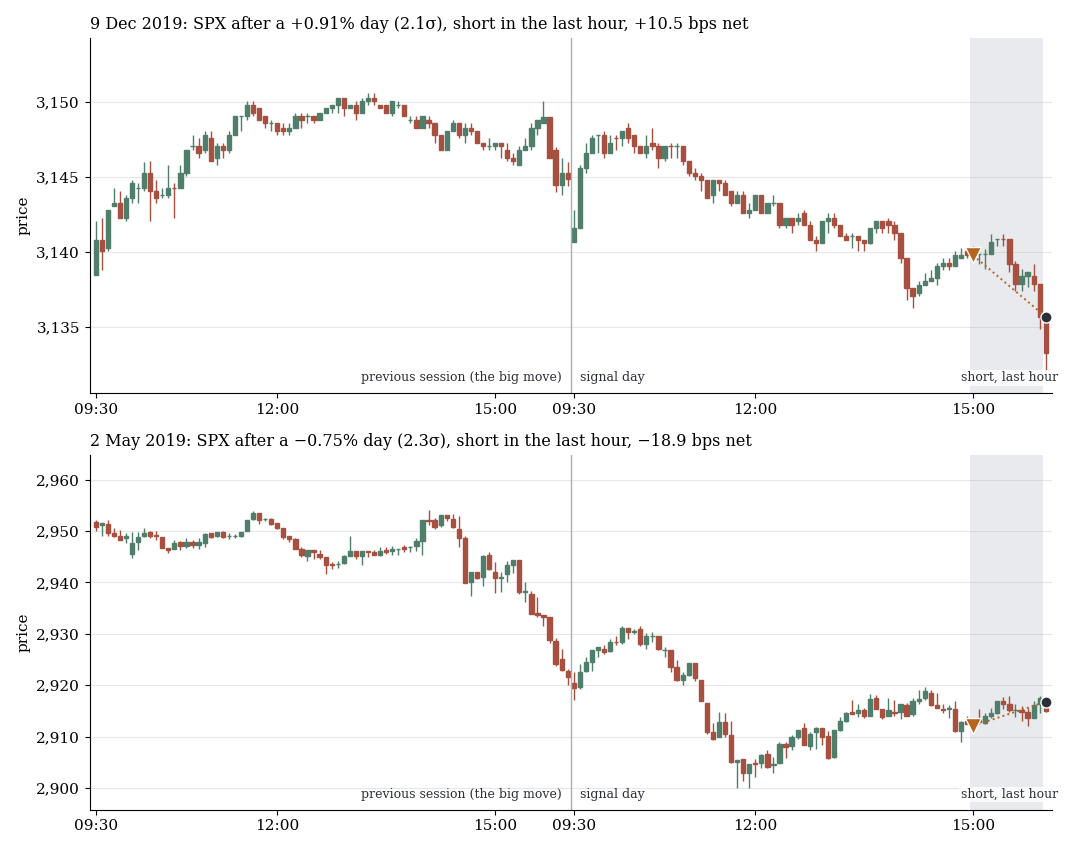
S&P 500, 5-Minuten-Kerzen, Vortag und Signaltag, Short in der letzten Stunde: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen (fester Seed), 2015–2022.
1. Vol-Control: die letzte Stunde nach Schocktagen
Ein Sprung ist eine Tagesrendite von mehr als zwei Standardabweichungen (20 Handelstage bis vorgestern). Am Folgetag shorten wir die letzte Handelsstunde. Vorab festgelegt: Der Effekt wächst mit der Sprunggröße und gilt nach Plus- wie nach Minus-Tagen.
| Markt | n | Brutto (bps) | Netto (bps) | t | Trefferquote |
|---|---|---|---|---|---|
| Dow | 131 | −4,21 | −5,87 | −0,98 | 52 % |
| Nasdaq (NQ) | 131 | −3,55 | −7,04 | −1,17 | 50 % |
| S&P 500 (SPX) | 132 | −1,15 | −4,00 | −0,65 | 52 % |
Der Short verliert schon vor den Kosten: Die letzte Stunde steigt nach solchen Tagen im Mittel leicht. Größere Schocks helfen nicht.
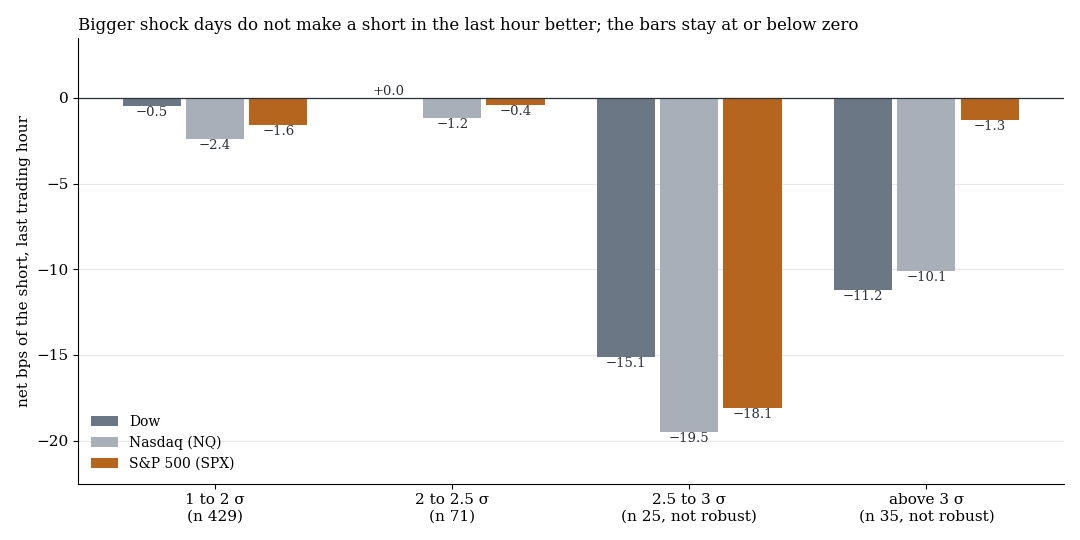
Netto-Ergebnis eines Shorts in der letzten Handelsstunde nach Sprüngen verschiedener Größe (Vielfache der Standardabweichung), 2015–2022.
Nach Plus-Tagen (n 56) ist das Nettoergebnis null (Dow +1,5, Nasdaq +0,1, SPX −0,3 bps), nach Minus-Tagen (n 75) liegt es bei −6,7 bis −12,3 bps, also gegen den Short. Ein Vol-Control-Verkauf müsste nach beiden Vorzeichen sichtbar sein. Für den Short sind Sprungtage sogar schlechter als ruhige Tage (Differenz −3,8, −3,3 und −0,9 bps). Zufallsmärkte mit derselben Regel und denselben Signaltagen liegen im selben Bereich (SPX −1,5 und −7,1 bps). Der Spiegel, long nach starkem Vola-Rückgang, bringt brutto rund +1 bps in allen Dritteln: die bekannte kleine Schlussdrift, unabhängig vom Vola-Regime.
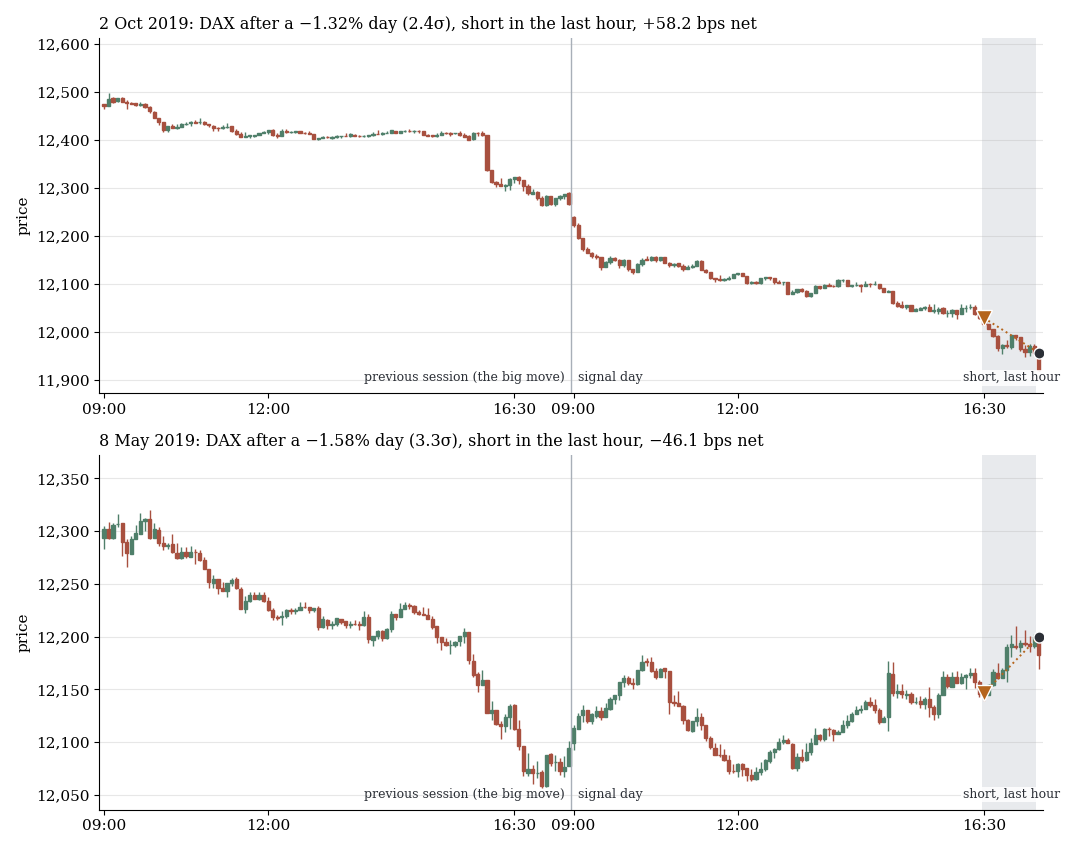
DAX, gleiche Regel: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen, 2015–2022.
Im DAX (n 151) und im FTSE (n 140) bleibt nach Sprüngen nichts (netto −0,3 bps, t −0,1, und −4,0 bps, t −1,2). Der DAX zeigt nach Plus-Tagen −5,8 und nach Minus-Tagen +3,9 bps, also umgekehrt zu den US-Indizes. Von 383 Varianten bestehen 36 die Mehrfachtest-Korrektur, alle in der Drift- und Placebo-Familie mit negativem Netto, also Kosten. Die Kernfamilie hat keinen Treffer (kleinstes q 0,11).
2. Japanischer Bilanzstichtag
Geprüft wurden die letzten drei japanischen Geschäftstage von März und September (48 Tage im Suchzeitraum) gegen dieselbe Kalenderlage in den übrigen Monaten (240 Tage). Die Regel ist ein Round-Trip um den Tokio-Fix in USDJPY: ein Bein vor dem Fix und ein Short-Bein nach dem Fix bis zum späten Vormittag, die Kosten beider Beine abgezogen.
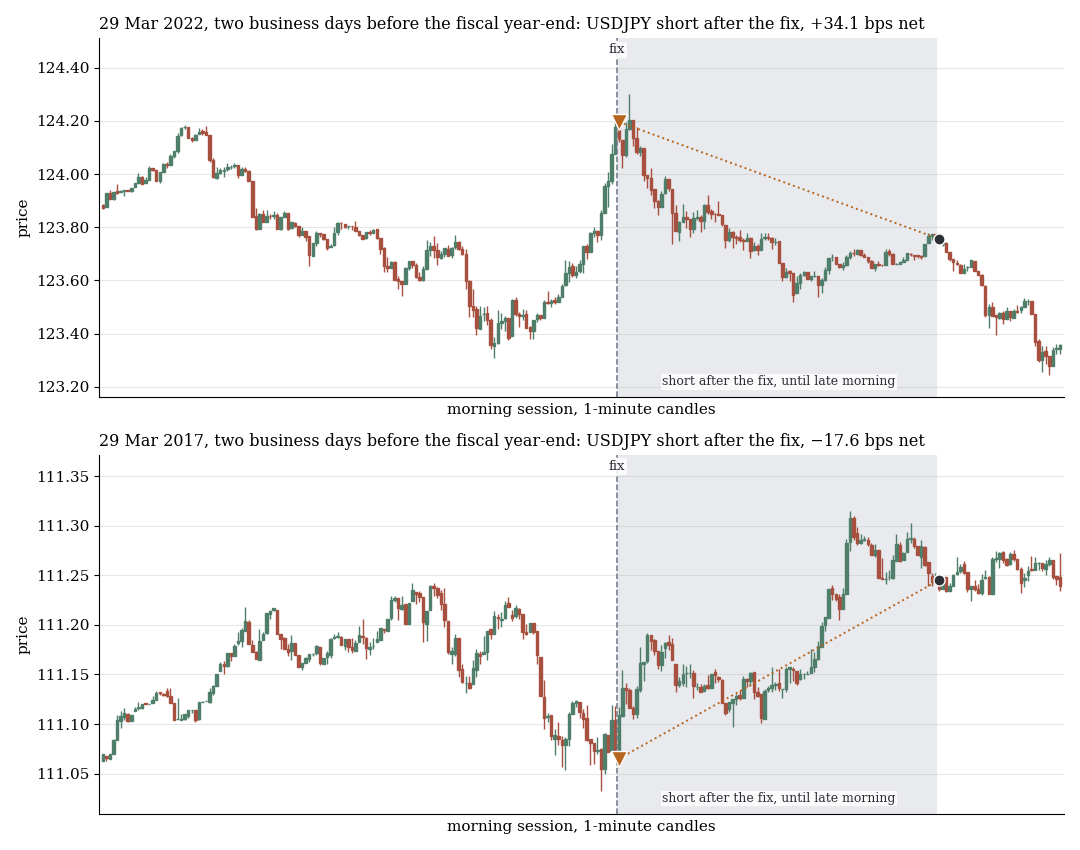
USDJPY, Minutenkerzen, Short-Bein nach dem Fix an den letzten drei Geschäftstagen von März und September: erstes positives (oben) und erstes negatives Beispiel (unten), zufällig gezogen, 2015–2022.
| Round-Trip, netto | n | bps je Tag | t |
|---|---|---|---|
| Suchzeitraum, Stichtag-Tage | 48 | +6,25 | 1,97 |
| Suchzeitraum, übrige Monatsenden | 240 | −0,79 | −0,57 |
| Holdout, Stichtag-Tage | 21 | +6,66 | 1,40 |
| Holdout, übrige Monatsenden | 102 | +0,09 | 0,04 |
Die Richtung hält, und die Größe auch. Der Holdout verfehlt mit p 0,081 aber die Schwelle von 0,05, und nach der globalen Mehrfachtest-Korrektur über alle Holdout-Tests liegt q bei 0,29. Die Kosten sind nicht das Problem, die Statistik ist es. Vier Befunde sprechen gegen einen Fix-Verstärker.
Die Rangfolge bricht. Erwartet: März vor September vor Quartalsenden vor übrigen Monaten. Im Suchzeitraum stimmte sie (+10,87, +1,63, −0,78, −0,79 bps), aber nur dank März (n 24). Im Holdout liegen die Quartalsenden Juni und Dezember vorn (+11,50), März nur bei +6,07.
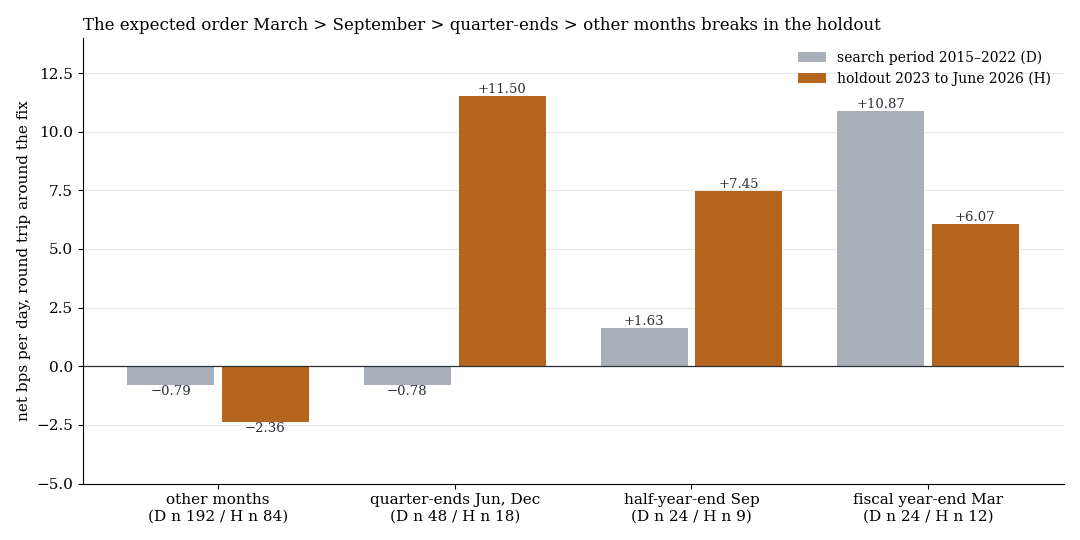
Netto-Ergebnis des Round-Trips nach Art des Monatsendes, Suchzeitraum (grau, D) und Holdout (orange, H). Übrige Monate ohne Quartalsenden, n je Gruppe in der Achsenbeschriftung.
Wenige Tage tragen alles. Ohne die fünf besten Tage bleiben im Suchzeitraum +1,24 bps (t 0,59), im Holdout −4,26 bps (t −1,50). Die fünf Tage sind 83 % beziehungsweise 151 % der Summe.
Ein Fenster ohne Fix zeigt dasselbe. Dieselben Tage schlagen die übrigen Monatsenden in einem Fenster ohne Fix im Holdout um +6,05 bps (t 0,76), im Fix-Fenster um +6,57 (t 1,05). Das ist ein Tageseffekt, kein Fix-Effekt.
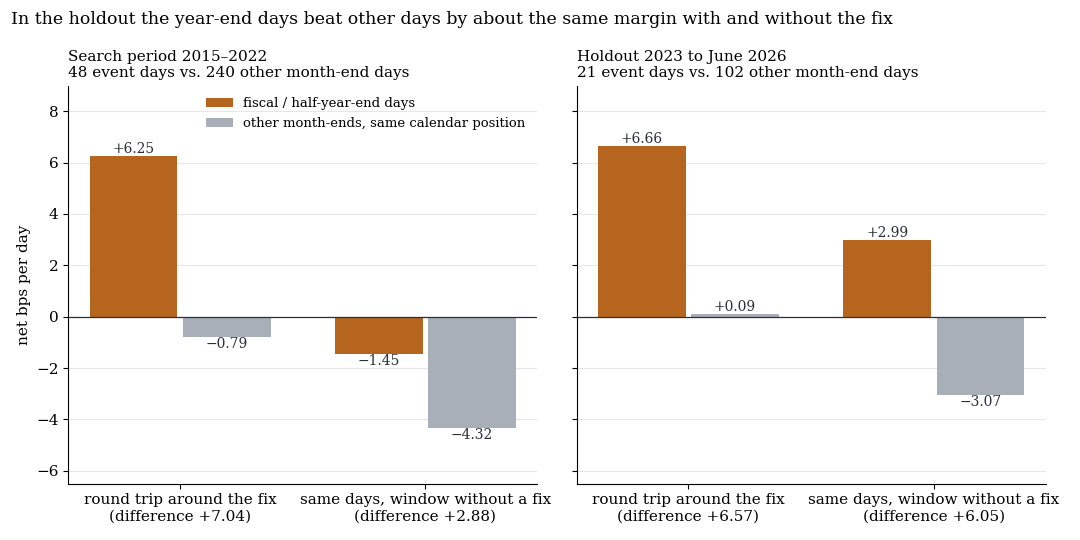
Round-Trip um den Fix und dasselbe Muster in einem Fenster ohne Fix, Stichtag-Tage gegen übrige Monatsenden, netto in bps je Tag. Links Suchzeitraum, rechts Holdout.
Der Zufallsmarkt kommt heran. Mit identischem Code liefern zwei Zufallsmärkte Differenzen von −4,70 und +3,75 bps. Der echte Wert +7,04 (Welch-t 2,02) liegt am Rand, nicht außerhalb.
Die Tage 5 bis 3 vor dem Stichtag zeigen nichts (Round-Trip +0,24 bps, t 0,08). In EURUSD und GBPUSD ist die Round-Trip-Differenz nicht von null zu trennen (+1,5 und −1,6 bps). Ein Teil der Tage überlappt mit dem Tokio-Fix-Muster, es ist also keine unabhängige zweite Bestätigung.
Was das heißt
Beide Mechanismen sind plausibel, keiner zeigt sich in den Kursen als handelbare Reaktion. Bei Vol-Control ist der Fluss entweder klein gegen das Volumen der letzten Stunde oder über Tage und Uhrzeiten verteilt, getestet haben wir das nicht. Beim Bilanzstichtag stimmt die Richtung, im Holdout auch die Größe. Aber 21 Tage tragen keinen Schluss (Standardfehler 4,6 bps), die Rangfolge bricht, und ein Fenster ohne Fix gewinnt genauso. Der Stichtag-Gewinn ist damit eher ein Tages- als ein Fix-Effekt. Für den Tokio-Fix selbst liefert diese Studie keine zusätzliche Stütze.
Grenzen
- CFD-Minutendaten (BID), feste Kosten. Die Spread-Spitze zum Handelsschluss ist nicht modelliert und würde Vol-Control nur verschlechtern.
- Eine Vol-Control-Parametrisierung. 20-Tage-Sigma, 2-Sigma-Schwelle, Drittel der 5-Tage-Änderung der Vola. Nicht getestet: exponentiell gewichtete Vola, wöchentliches Rebalancing, Zielvola-Bänder, Rebalancing schon am Vortagesschluss. Die Signale kommen aus Tagesschlusskursen der Indizes, nicht aus dem CFD.
- Kleine Zellen. Zellen mit n unter 100 (über 2,5 Sigma, VIX-Sprung über 20 %) sind nicht belastbar, die Sprungtage clustern in 2015/16, 2018, 2020 und 2022.
- Vol-Control nur im Suchzeitraum. Kein Kandidat, kein Holdout.
- Bilanzstichtag: 48 Tage im Suchzeitraum, 21 im Holdout, 16 je Einzeltag. Kalender regelbasiert gebaut, Kosten fest. Nicht getestet: Brackets, andere Ausstiegszeiten, JPN225, der 1. April, die Bonussaison. Von 82 Varianten bestehen drei die Mehrfachtest-Korrektur: eine gehört zum Tokio-Fix-Muster, zwei sind Einzeltag-Zellen mit n 16.
Alle Musterfamilien des Scans im Überblick. Verwandt: der Monatsend-Effekt, der Dow-Kalender und die Index-Stichtage.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.