Datenbasis: NQ, SPX, Dow, DAX, FTSE; M1-CFD-Daten der Cash-Session in Lokalzeit, 05.01.2015 – 05.06.2026, 2.832 bis 2.916 Sessions je Markt. Regression wie im Paper: Rendite der letzten 30 Minuten auf die Rendite der ersten 30 Minuten, gemessen ab dem Vortages-Cash-Close, eine Beobachtung pro Tag, OLS. Varianten: derselbe Prädiktor ohne Gap (Open bis Open + 30) und der Resttag statt der letzten 30 Minuten als Ziel. In-Sample 2015–2020, Out-of-Sample 2021–2026. Timing-Strategie: Zielfenster in Richtung des Prädiktors halten, netto nach Spread plus Slippage als Basispunkte des Kurses (Median 1,4 bis 2,4 bp). Keine Handelsempfehlung.
„Market Intraday Momentum" (Gao, Han, Li, Zhou, Journal of Financial Economics 2018) ist die akademische Referenz für die Idee, dass die Eröffnung etwas über den Schluss weiß. Auf SPY von 1993 bis 2013 prognostiziert die Rendite der ersten halben Stunde, gemessen ab dem Vortagesschluss, die Rendite der letzten halben Stunde mit einer Steigung von 6,94 und einem R² von 1,6 %, signifikant auf dem 1-%-Niveau. Das Paper endet 2013 und rechnet keine Kosten.
Wir haben die Regression auf unseren eigenen Daten laufen lassen, auf fünf Indizes, mit der Definition des Papers und mit einer Änderung, die sich als die ganze Geschichte herausstellte.
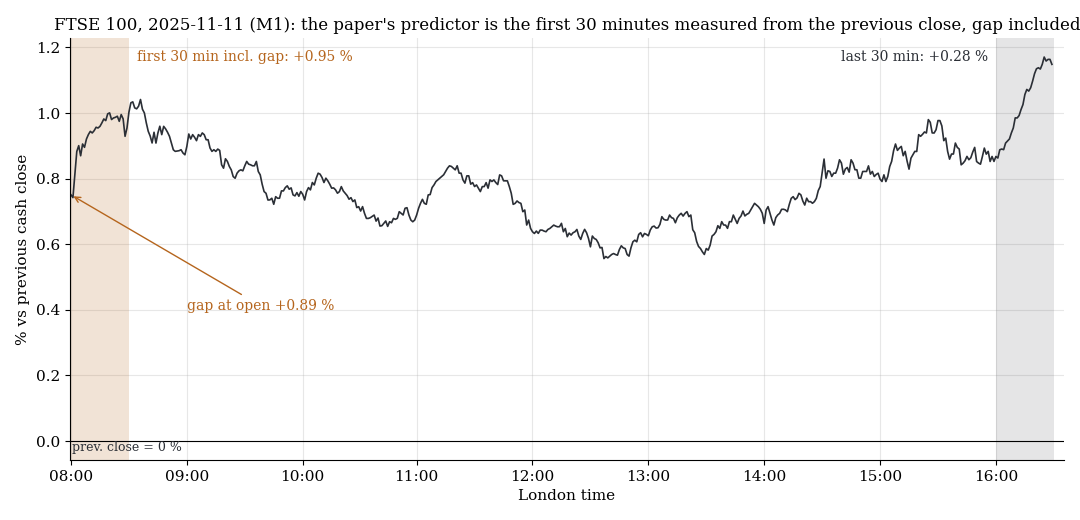
Eine FTSE-Session auf Minutendaten. Der Prädiktor des Papers sind die schattierten ersten 30 Minuten, gemessen ab dem Vortagesschluss: an diesem Tag +0,95 %, davon +0,89 % Eröffnungs-Gap. Die letzten 30 Minuten, grau schattiert, machten +0,28 %.
1. Die Spezifikation des Papers: drei Märkte sagen nein, zwei sagen ja
| Markt | n | Steigung | t | R² | Vorzeichen-Übereinstimmung |
|---|---|---|---|---|---|
| NQ | 2.834 | −0,003 | −0,4 | 0,01 % | 50,4 % |
| SPX | 2.834 | −0,013 | −1,7 | 0,11 % | 49,0 % |
| Dow | 2.832 | −0,008 | −1,1 | 0,04 % | 47,8 % |
| DAX | 2.916 | +0,021 | +4,2 | 0,60 % | 52,6 % |
| FTSE | 2.883 | +0,032 | +6,1 | 1,28 % | 49,7 % |
Auf den drei US-Indizes, der Marktfamilie des Papers, existiert der Effekt 2015 bis 2026 nicht. Die Steigungen sind null oder leicht negativ, und das Vorzeichen der ersten halben Stunde stimmt an 48 bis 50 % der Tage mit dem der letzten überein. Die Stichprobe des Papers endete 2013; was in den SPY-Daten der 1990er und 2000er war, ist in den Index-CFDs der letzten elf Jahre nicht mehr da.
DAX und FTSE zeigen ein anderes Bild. Die Steigungen sind positiv und signifikant, das FTSE-R² von 1,28 % liegt nahe an den 1,6 % des Papers. Für sich genommen ist das eine Replikation auf zwei Märkten, die das Paper nicht untersucht hat.
2. Gap raus, Steigung null
Der Prädiktor des Papers läuft vom Vortagesschluss bis Open + 30. Dieses Fenster enthält zwei sehr verschiedene Dinge: den Overnight-Gap, der in dem Moment bekannt ist, in dem der Cash-Markt öffnet, und die ersten 30 Minuten echten Handels. Wir trennen sie, indem wir denselben Prädiktor ab dem Open messen.
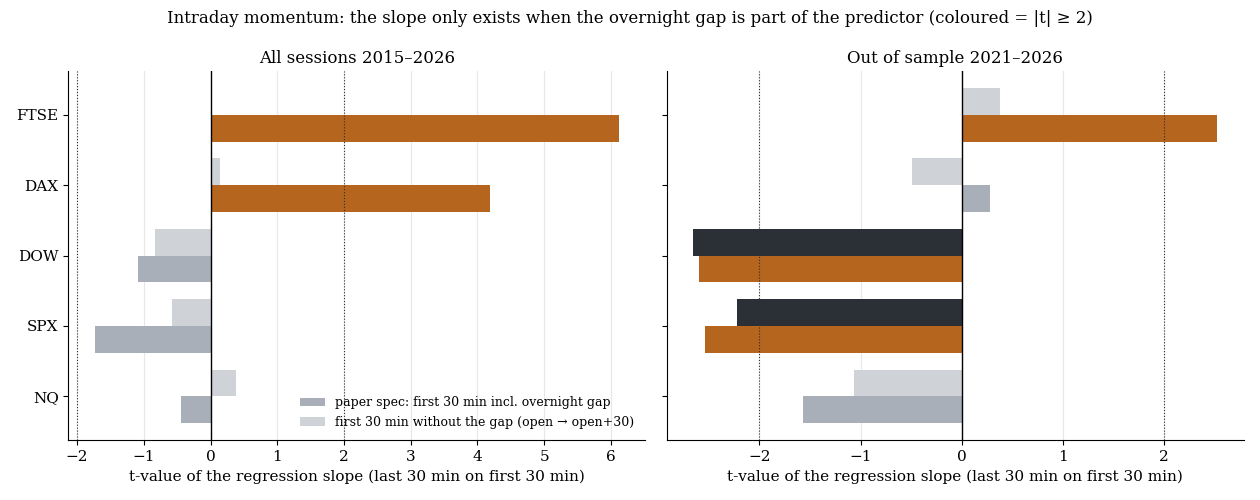
t-Wert der Regressionssteigung je Markt. Orange oder dunkel: |t| ≥ 2. Links alle Sessions, rechts Out-of-Sample.
| Markt | Prädiktor inkl. Gap: Steigung (t) | Prädiktor ohne Gap: Steigung (t) |
|---|---|---|
| NQ | −0,003 (−0,4) | +0,005 (+0,4) |
| SPX | −0,013 (−1,7) | −0,010 (−0,6) |
| Dow | −0,008 (−1,1) | −0,013 (−0,8) |
| DAX | +0,021 (+4,2) | +0,002 (+0,1) |
| FTSE | +0,032 (+6,1) | +0,000 (+0,0) |
Ohne den Gap bleibt in keinem Markt etwas übrig. Die DAX-Steigung fällt von t = 4,2 auf t = 0,1, die FTSE-Steigung von t = 6,1 auf exakt null. Die ersten 30 Handelsminuten tragen keine Information über die letzten 30. Der Overnight-Gap tut es, in den zwei europäischen Indizes, und nur dort.
Das passt zu unserer Studie zum Overnight-Drift: 75 bis 85 % der DAX- und FTSE-Bewegung entstehen über Nacht, weil die US-Session Stunden nach dem europäischen Schluss weiterläuft. Ein großer Gap in Europa ist die verzögerte Reaktion auf Information, die bei geschlossenem Markt kam. Dass ein Teil davon bis in die letzte halbe Stunde nachwirkt, ist Gap-Persistenz, und das „Intraday Momentum" des Papers ist auf diesen Märkten eine umbenannte Version davon.
3. Out-of-Sample schrumpft der Gap-Effekt
| Markt | 2015–2020 Steigung (t), R² | 2021–2026 Steigung (t), R² |
|---|---|---|
| NQ | +0,010 (+1,0), 0,06 % | −0,013 (−1,6), 0,18 % |
| SPX | −0,001 (−0,1), 0,00 % | −0,025 (−2,5), 0,47 % |
| Dow | +0,004 (+0,4), 0,01 % | −0,024 (−2,6), 0,50 % |
| DAX | +0,034 (+4,5), 1,32 % | +0,002 (+0,3), 0,01 % |
| FTSE | +0,040 (+5,4), 1,86 % | +0,018 (+2,5), 0,46 % |
Der DAX-Effekt ist vollständig ein Phänomen von 2015 bis 2020; seit 2021 ist er weg. Der FTSE behält ein Drittel seiner Steigung und ein Viertel seines R². Die US-Indizes bewegen sich Out-of-Sample in die andere Richtung: SPX und Dow zeigen eine negative Steigung bei |t| = 2,5, also eine Umkehr, kein Momentum, und bei einem R² von 0,5 % auch nichts, was man handeln würde.
Die Resttag-Variante, erste 30 Minuten prognostizieren Open + 30 bis Schluss, liefert nichts Stabiles. Der NQ zeigt Out-of-Sample eine positive Steigung auf dem Prädiktor ohne Gap (t = 3,1) und In-Sample nichts (t = 0,3); der Dow zeigt Out-of-Sample eine negative Steigung auf dem Gap-Prädiktor (t = −3,5) und In-Sample nichts. Zellen, die in einer Hälfte auftauchen und in der anderen nicht, sind das, was wir in der Edge-Persistenz-Studie als frische Auffälligkeiten führen, und die werden auf null geschrumpft.
4. Die Timing-Strategie verliert überall Geld
Die Handelsanwendung des Papers ist einfach: die letzten 30 Minuten in Richtung der ersten 30 halten. Wir rechnen Spread plus Slippage einmal pro Tag, als Basispunkte des Kurses.
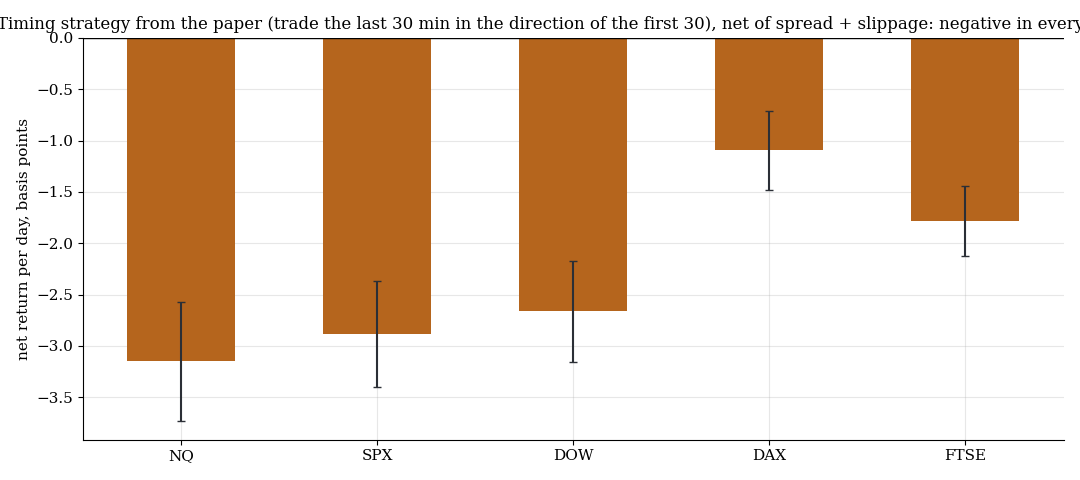
Netto-Rendite pro Tag der Timing-Strategie, Paper-Spezifikation, alle Sessions. Orange: |t| ≥ 2.
| Markt | Netto bp/Tag | t | Kosten pro Tag (Median) |
|---|---|---|---|
| NQ | −3,15 | −5,5 | 2,3 bp |
| SPX | −2,88 | −5,6 | 2,4 bp |
| Dow | −2,66 | −5,4 | 1,4 bp |
| DAX | −1,10 | −2,8 | 1,9 bp |
| FTSE | −1,79 | −5,2 | 2,0 bp |
Selbst dort, wo die Regression signifikant ist, ist es die Strategie nicht. Ein R² von 1,3 % heißt, der Prädiktor erklärt 1,3 % der Varianz der letzten halben Stunde; die restlichen 98,7 % sind Rauschen, gegen das jeden Tag der Spread gerechnet wird. Auf dem FTSE ist der Brutto-Edge kleiner als die 2 Basispunkte, die ein Round-Trip kostet, und das Netto-Ergebnis liegt bei −1,8 bp pro Tag mit t = −5,2. Die Out-of-Sample-Zellen und der Prädiktor ohne Gap sind ebenfalls negativ, zwischen −1,2 und −3,4 bp pro Tag in jedem Markt.
5. Was das bedeutet
Das Paper hat recht damit, dass die erste halbe Stunde, gemessen ab dem Vortagesschluss, auf manchen Märkten die letzte halbe Stunde prognostiziert. Es hat unrecht damit, das Intraday Momentum zu nennen. Auf DAX und FTSE sitzt der gesamte Effekt im Overnight-Gap; nimmt man den Gap heraus, bleibt nichts, und der Gap-Effekt selbst schrumpft seit 2021. Auf Nasdaq, S&P und Dow, den Märkten, die dem SPY des Papers am nächsten sind, existiert der Effekt 2015 bis 2026 überhaupt nicht.
Für den Handel ist die Antwort einfacher. Eine Regression mit einem R² von 1 % ist eine Beschreibung des Marktes, kein Signal. Die Timing-Strategie, die das Paper nahelegt, verliert netto in allen fünf Märkten 1 bis 3 Basispunkte pro Tag, mit t-Werten zwischen −2,8 und −5,6. Es ist einer der saubersten Negativbefunde unserer Serie: signifikante Regression, signifikant verlierende Strategie, dieselben Daten.
Der Methodenpunkt ist der, den man mitnehmen sollte. Jeder Prädiktor, der am Vortagesschluss beginnt, trägt die Overnight-Rendite in sich. Bevor man ein Ergebnis Intraday-irgendwas nennt, denselben Prädiktor ab dem Open messen. Verschwindet der Effekt, war es der Gap.
6. Grenzen
- CFD-Daten, nicht SPY. Der Index-CFD handelt über Nacht, „Vortagesschluss" ist hier wie im Paper der Cash-Session-Close, aber der CFD hat keine Handelspause, und der Gap ist ein anderes Objekt als ein ETF-Gap. Die Trennung Gap gegen ohne Gap hängt davon nicht ab; die Größe des Gap-Effekts vielleicht.
- Die Periode des Papers ist nicht abgedeckt. 1993 bis 2013 gegen 2015 bis 2026. Das ist kein Test, ob die Zahlen des Papers auf seinen Daten stimmten; es ist ein Test, ob der Effekt jetzt existiert, auf diesen Instrumenten.
- Heutige Kosten auf Kurse von 2015. Spread und Slippage in Punkten sind aktuelle Werte, umgerechnet in Basispunkte des jeweiligen Tageskurses. Für die frühen Jahre überzeichnet das die Kosten leicht; das Timing-Ergebnis hängt nicht daran, die Brutto-Rendite der Strategie liegt schon nahe null.
- Keine Volumen-, keine VIX-Bedingung. Das Paper berichtet stärkere Effekte an Tagen mit hohem Volumen und hoher Volatilität. Wir haben nur die unbedingte Version getestet.
- 60 Regressionszellen über Märkte, Spezifikationen und Perioden. Bei |t| ≥ 2 sind drei Treffer die Zufallserwartung; die zwei europäischen Gap-Zellen halten In- und Out-of-Sample und sind die einzigen, die wir als echt lesen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.