Datenbasis: 15 Märkte (DAX, FTSE, CAC, SMI, Dow, NQ, SPX, JPN225, HK50, AUS200, Gold, EURUSD, GBPUSD, USDJPY, BTCUSD); Dukascopy-CFD-Minutendaten (BID), Suchzeitraum 2015–2022 (JPN225 ab 2018, AUS200 ab 2016). Nur die eine Beobachtung lief einmalig im Holdout 2023 bis 05.06.2026. Kosten je Round-Trip aus einem festen Modell, zum Beispiel DAX 2,5, FTSE 1,5, Dow 4, NQ 2,5, SPX 0,8 Punkte, Gold 0,40 USD, EURUSD 1,3, GBPUSD 2,0, USDJPY 1,6 Pips; Indizes außerhalb der Kassa ×2,5. Benchmarks: Random Walk, Placebo-Level, Zufallsmarkt (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt). Keine Handelsempfehlung.
Die erste halbe Stunde sagt die letzte voraus (Gao, Han, Li und Zhou). Gaps werden gefüllt. Nach extremen Minuten dreht der Kurs. Vortageshoch, Vortagesschluss und runde Zahlen wirken als Magnet oder Widerstand, weil dort Orders liegen (Osler). Wir haben diese Behauptungen und ihre Nachbarn breit gemessen: 2.435 Regeln, fast alle mit Zeit-Ausstieg. Jede Regel lief auch auf einem Zufallsmarkt, Levels zusätzlich gegen Placebo-Level. Die Studie ist Teil eines Scans mit rund 893.000 protokollierten Tests.
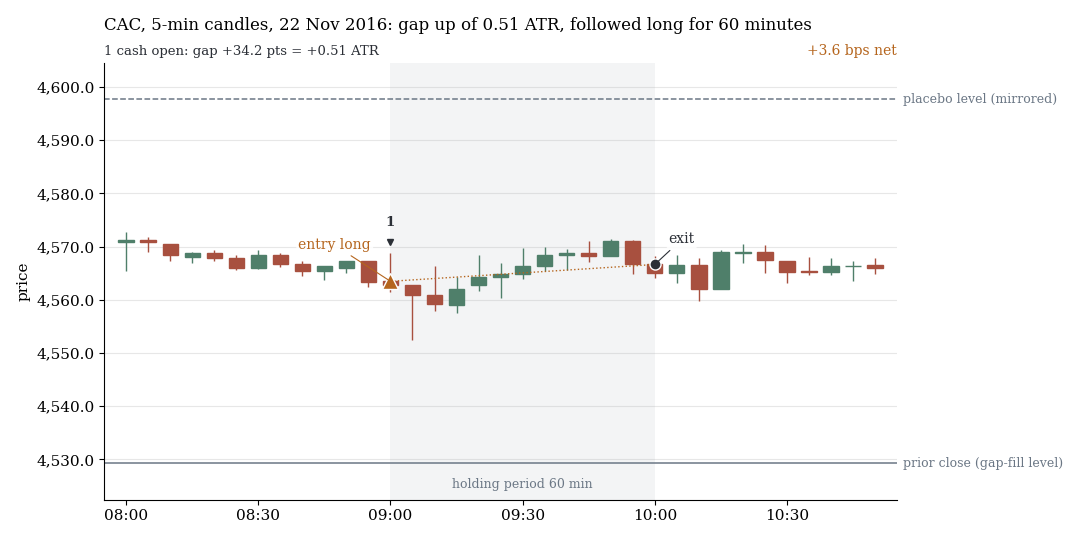
CAC, 5-Minuten-Kerzen, 22. November 2016: Die Kassa öffnet 0,51 ATR über dem Vortagesschluss (unten; oben gestrichelt das gespiegelte Placebo-Level). 60 Minuten in Gap-Richtung (grau): +3,6 bps netto. Zufällig aus allen erkannten Fällen gezogen (fester Seed, nicht ausgesucht), Suchzeitraum 2015–2022.
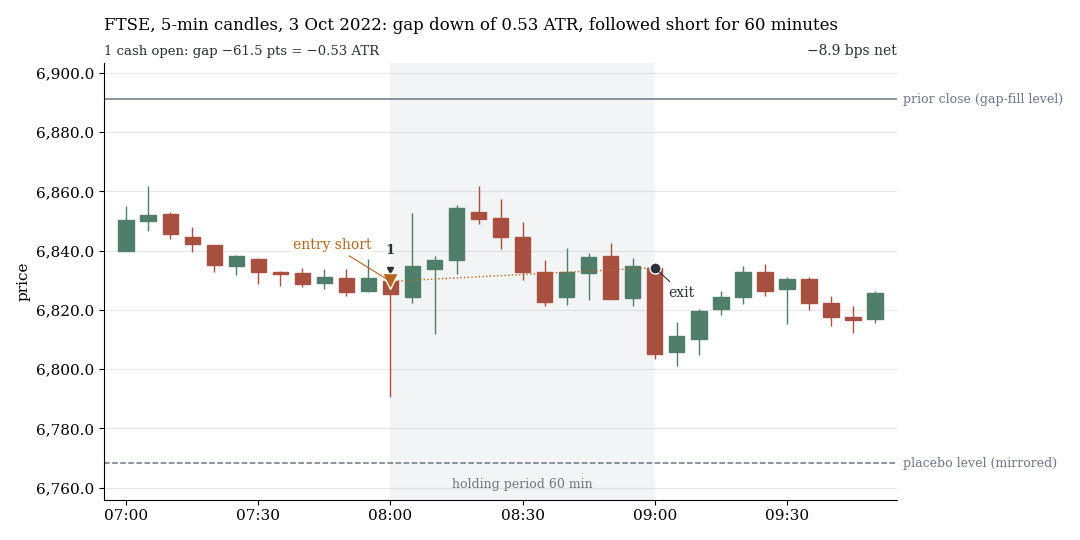
FTSE, 3. Oktober 2022, gleiche Regel: Gap nach unten von 0,53 ATR, 60 Minuten short, −8,9 bps netto. Ebenfalls zufällig gezogen.
Die Familie im Überblick
| Frage | Regeln | bestes netto t |
|---|---|---|
| Momentum und Umkehr zu festen Uhrzeiten | 908 | 1,51 |
| Vortagesbewegung gegen heute | 60 | 2,21 |
| Gaps | 300 | 2,26 |
| Ein-Minuten-Schocks | 703 | 2,09 |
| Range, Lage im Range, Opening Range | 123 | 2,21 |
| Preislevels | 120 | 0,49 |
| Autokorrelation nach Tageszeit und Regime | 180 | unter 2 |
Dazu 41 Prüfläufe der Kandidaten (Summe 2.435).
1. Momentum und späte Session: real, aber kleiner als die Kosten
Das Momentum von Gao, Han, Li und Zhou gibt es in den US-Indizes 2015–2022 nicht: Das Vorzeichen ist umgekehrt (brutto +1,35 bps beim Umkehren, t 1,88, netto −1,3 bps). Was es gibt, ist klein. Die letzte halbe Stunde der EU-Indizes folgt der Bewegung seit dem Vortagesschluss mit brutto 1,50 bps (t 3,93) bei 3,05 bps Kosten, nur ein Jahr von acht ist netto positiv. Die letzten zehn Minuten der US-Indizes folgen dem Tagestrend mit 1,1 bis 1,9 bps brutto bei 2,6 bps Kosten. In FX und Gold zeigen 5- bis 15-Minuten-Renditen Mean-Reversion (brutto t bis 7,6), aber nur 0,03 bis 0,17 bps je Trade gegen 1,1 bis 2,9 bps Kosten.
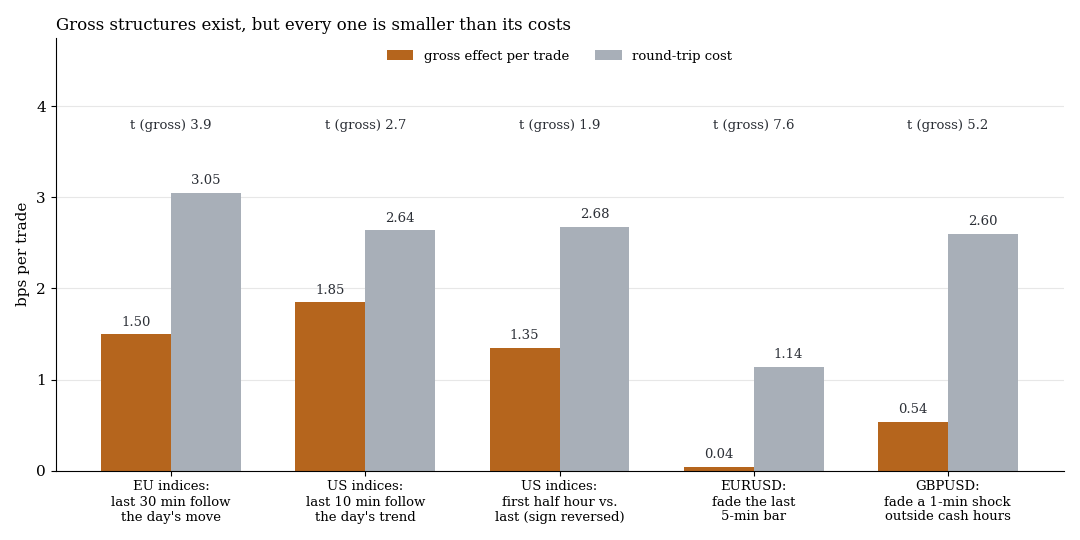
Fünf Brutto-Strukturen der Familie, Suchzeitraum 2015–2022. Orange: mittlerer Effekt je Trade, grau: Kosten, darüber der brutto t-Wert.
2. Gaps: Fill-Quoten wie am Placebo-Level
| Gap in ATR (EU-Indizes) | n | füllt binnen 60 Min | Placebo-Level | t |
|---|---|---|---|---|
| 0,05–0,15 | 1.746 | 73,1 % | 67,5 % | 2,7 |
| 0,15–0,30 | 2.074 | 39,4 % | 40,4 % | −0,4 |
| 0,30–0,60 | 2.295 | 12,8 % | 18,0 % | −3,4 |
| 0,60–1,00 | 779 | 3,0 % | 6,4 % | −2,4 |
| ab 1,00 | 238 | 0,4 % | 0,8 % | −0,6 |
Gap-Fill ist überwiegend Random Walk. Kleine Gaps füllen etwas öfter als das Placebo, mittlere seltener, eine leichte Fortsetzung. Wer mittlere EU-Gaps (0,3 bis 0,6 ATR) mithandelt, macht netto +1,71 bps (t 1,24, vier von acht Jahren positiv). 26 der 200 Gap-Handelsregeln kommen auf |t brutto| ≥ 2, im Zufallsmarkt 11 und 10. Die beste Regel, ein HK50-Fade nach Gaps von 0,3 bis 0,6 ATR, bringt netto +4,9 bps (t 2,26), doch ihre erste Hälfte liegt bei 0,25 bps, und mit 1 bis 2 Minuten Verzögerung bleiben +1,8 und +1,4 bps (t 0,85 und 0,68): Der Gewinn stammt vermutlich aus dem ersten Print nach der Öffnung.
3. Schocks, Range, Opening Range: Zufallsniveau
Nach extremen Ein-Minuten-Bewegungen folgt in der Kassa keine Umkehr, die Kosten deckt. Zu runden Minuten überwiegt die Fortsetzung: Gold, |z| ≥ 6, 60 Minuten mit dem Schock, brutto 9,2, netto 6,3 bps, t 2,09, n 176. Über alle zehn Gruppen und mit 2 Minuten Verzögerung bleiben −0,6 bps nach 30 und +0,1 bps nach 60 Minuten (t −0,44 und 0,04). Opening-Range-Breaks über 5, 15 und 30 Minuten liegen in EU, US, Japan und Hongkong brutto bei |t| ≤ 1,9. Ein Kurs im obersten oder untersten Zehntel der Tagesrange um 12:00 ET trägt in den US-Indizes bis Handelsschluss netto +6,3 bps (t 2,21), aber ohne Plateau: Zu späteren Uhrzeiten ist dieselbe Regel netto negativ.
4. Levels: Magnet und Abprall wie bei Zufallsleveln
Vortageshoch/-tief, Vortagesschluss, Overnight-Extreme, Wochen-Open und runde Zahlen prüften wir zweifach: Wird das Level öfter berührt als ein Placebo-Level gleicher Distanz? Und was folgt der Erstberührung? Die Berührungsquote real minus Placebo liegt in 30 Tests zwischen −4,5 und +5,4 Prozentpunkten, fast überall mit |t| < 2. Zwei Ausreißer (HK50-Vortagesschluss, JPN225-Overnight) sind bei 30 Tests zu erwarten. Bei der Erstberührung erreicht keine von 90 Regeln netto t 2. Wer dem Kurs durch das Level folgt, kommt netto auf −1,54 bps am US-Vortageshoch/-tief (15 Minuten, t −3,34) und auf −2,20 bps am EU-Vortagesschluss (30 Minuten, t −3,86).
5. Runde Zahlen: Die Lehre ist umgekehrt
Osler (2003, 2005) sagt zwei Dinge: Trends kehren an runden Zahlen häufiger um als an beliebigen Leveln, und nach dem Kreuzen ist die Bewegung größer. Wir haben das an der ersten Berührung eines runden Levels pro Tag gemessen (EURUSD, GBPUSD, USDJPY, Gold; Vielfache von 0,0100, 1,00 Yen und 10 USD; Placebo: dasselbe Gitter um ein Viertel oder drei Viertel Schritt verschoben). Abprall heißt: Der Kurs erreicht binnen 60 Minuten zuerst 10 bps auf der Anlaufseite.
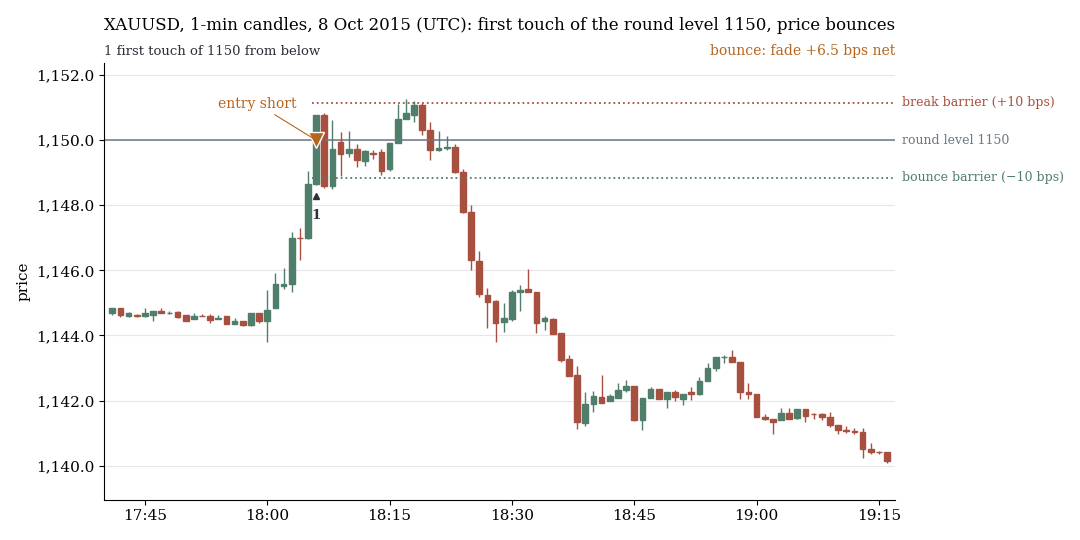
Gold, 8. Oktober 2015, UTC: erste Berührung von 1150 von unten. Abprall, weil die untere Schranke (−10 bps) eine Minute später zuerst erreicht wird, der spätere Anstieg über die obere Schranke zählt nicht. Fade am Level: +6,5 bps netto. Zufällig gezogen, Suchzeitraum.
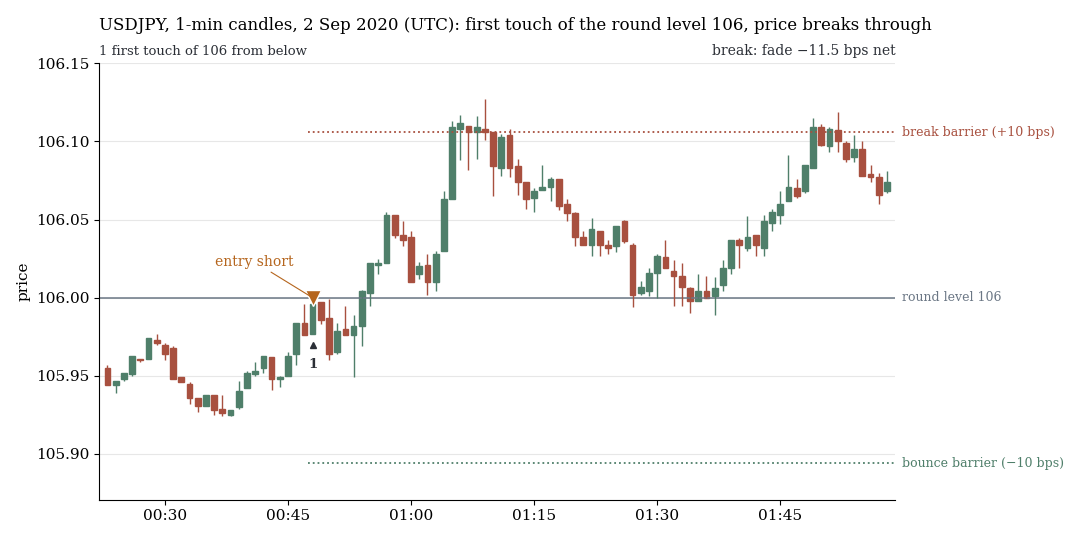
USDJPY, 2. September 2020, UTC: erste Berührung von 106 von unten. Die obere Schranke (+10 bps) wird nach rund 17 Minuten erreicht, die untere nie: Durchbruch. Fade am Level: −11,5 bps netto.
Runde Level prallen seltener ab: 43,8 % gegen 47,5 % an Placebo-Leveln (n 9.474 gegen 19.502, t −5,3, in allen acht Jahren). In einem Zufallsmarkt gibt es die Lücke nicht (+0,5 Prozentpunkte, t 0,6). Ein Fade am Level kostet netto −2,8 bps, ein Folge-Trade nach dem Kreuzen −1,6 bps. Oslers zweite Vorhersage hält brutto (+0,89 bps in 15 Minuten, t 4,0), aber unter den Kosten. Bei den Indizes gibt es weder Abprall noch Durchbruch über das Placebo hinaus.
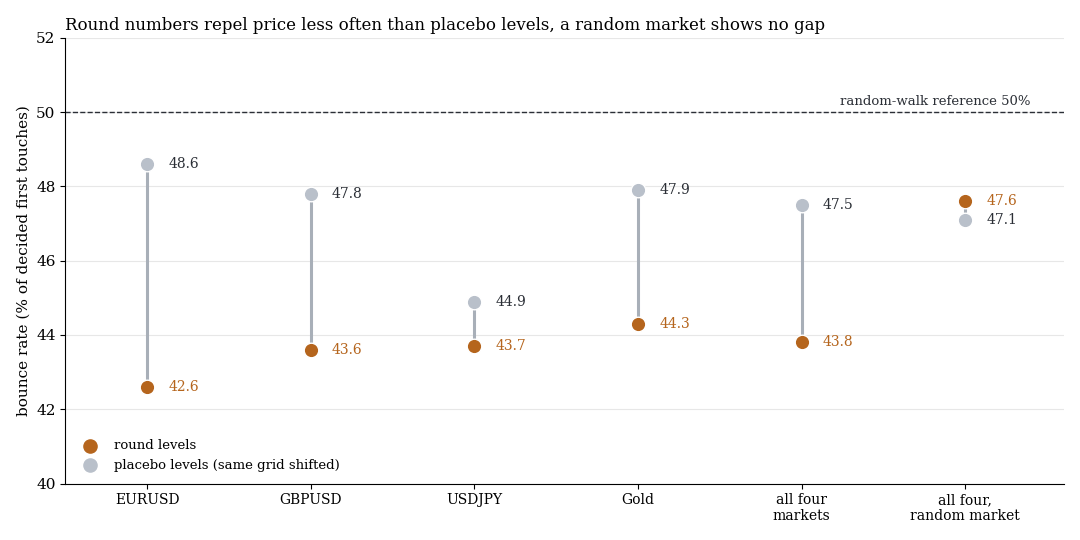
Anteil der Abpralle an den entschiedenen ersten Berührungen (rund 18 % laufen in die Zeitgrenze). Orange: runde Level, grau: Placebo-Level.
6. Die eine Beobachtung: Umkehr nach einem großen US-Tag
Wenn ein US-Tag von Open bis Schluss mindestens 1 ATR bewegte, handeln wir am Folgetag gegen diese Richtung, von der Eröffnung bis zum Schluss (Dow, NQ, SPX). Suchzeitraum: n 485 an 241 Tagen, netto +17,8 bps (brutto 20,5), t 2,21, acht von acht Jahren positiv, im Zufallsmarkt −1,4 bps brutto. Ohne die fünf besten Tage t 1,27. Rebalancing gehebelter ETFs als Erklärung ließ sich nicht bestätigen.
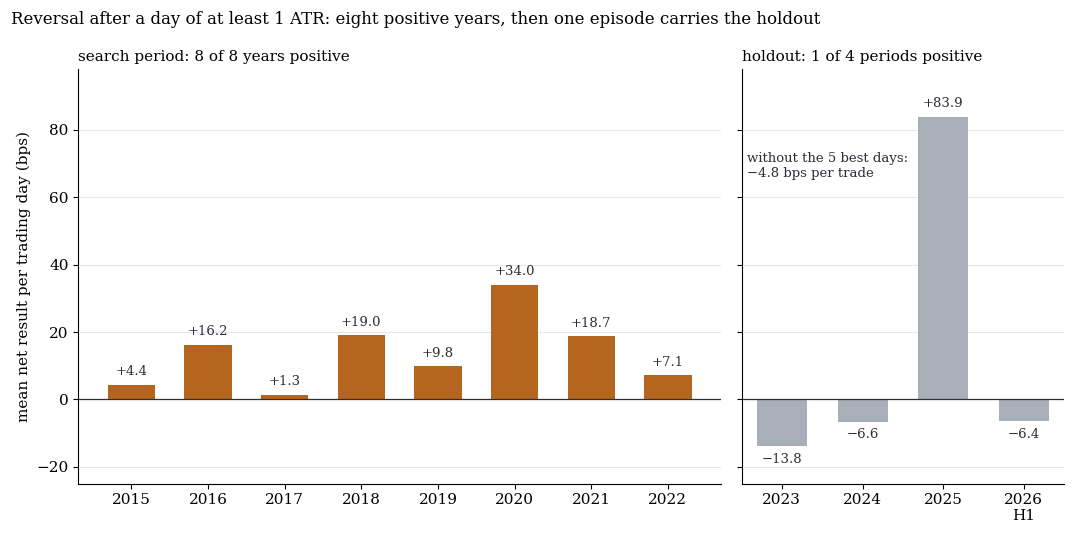
Mittleres Netto-Ergebnis je Handelstag und Jahr. Links Suchzeitraum 2015–2022, rechts Holdout 2023 bis Juni 2026.
Im Holdout: n 197 an 110 Tagen, +24,24 bps, t 1,33, einseitiges p 0,09. Der 09.04.2025 liefert allein 65 % der Summe, die fünf besten Tage 138 %. Ohne sie sind es −4,81 bps (t −0,71). Die Regel hat keinen Stop: Einzeltage verlieren −198 bps im Holdout und −371 bps im Suchzeitraum.
Was das heißt
Die Preisdynamik im Minutenbereich ist nicht leer, aber klein: Autokorrelation, späte Fortsetzung und Mikro-Umkehr liegen unter den Kosten. Levels sind für den Kurs keine besonderen Orte. Berührung und Abprall entsprechen Zufallsleveln, und in FX und Gold brechen runde Zahlen sogar häufiger als Placebo-Level. Die eine Beobachtung ist eine Crash-Umkehr-Lotterie: selten sehr große Gewinne in V-förmigen Panik-Episoden, sonst leicht negativ.
Grenzen
- CFD-Minutendaten (BID). Spread-Aufweitungen erscheinen als BID-Bewegung (EU-Auktionsfenster, Schocks außerhalb der Kassa). Der HK50-Öffnungs-Print ist nicht handelbar.
- Festes Kostenmodell. Reale Kosten zur Eröffnung, bei News und an Panik-Tagen sind höher. Die Null-Befunde bleiben, weil die Brutto-Effekte meist unter den Kosten liegen.
- Kleine Stichproben. JPN225 nur ab 2018, AUS200 2016–2018 und HK50 2017–2018 mit reduzierter Abdeckung. Die US-Umkehr hat nur 241 unabhängige Tage.
- Schwacher Holdout. Mit 110 Tagen hätte ein Effekt in Suchzeitraum-Größe nur etwa 25 % Chance auf p < 0,05 gehabt. „Nicht bestätigt“ heißt nicht „widerlegt“.
- Nicht getestet: Mehrsignal-Kombinationen, marktübergreifende Signale, geplante Makro-Termine, Tick- und Orderbuchdaten, echtes Volumen, Stop-und-Ziel-Varianten, Mehrtages-Haltedauern. Ob man folgt oder umkehrt, wurde aus den Daten gewählt. Bei 2.435 Regeln verlangt die Korrektur für einen Einzelfund etwa netto t ≥ 4,1.
Alle Musterfamilien des Scans im Überblick. Verwandt: Opening Range Breakout, Paper-Nachbau, Intraday-Momentum, Paper-Nachbau, die erste Kerze.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.