Datenbasis: DAX, FTSE, Dow, NQ, SPX; Dukascopy-CFD-Minutendaten (BID), Suchzeitraum 2015–2022 (je Markt rund 2.000 Handelstage), dazu ein einmaliger Holdout 2023 bis Juni 2026. Overnight-Range (ONR) = Hoch und Tief aller Minuten von Kassaschluss bis Kassa-Open, nur Tage mit mindestens 550 Nachtminuten. Umkehrpunkt = Wendepunkt eines ZigZag ab 0,15 ATR Gegenbewegung, Zone ±0,05 ATR. Benchmarks: Placebo-Level (um 0,1 bis 0,5 ATR verschoben), gespiegeltes Level, Zufallsmarkt (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt). Kosten: keine, weil die Vorbedingung für einen Handelstest nicht erfüllt war. Keine Handelsempfehlung.
Wer Charts zurückblättert, sieht es: Am Hoch der Nacht und am Vortagesschluss drehen Kurse oft. Unsere Frage war deshalb, ob sich Umkehrpunkte in einer kleinen Zone um das ONR-Hoch, das ONR-Tief und den Vortagesschluss häufen. Wir haben das so gemessen, wie man es im Chart sieht: als Zählung. Und wir haben dieselbe Zählung an Placebo-Leveln und in einem Zufallsmarkt gemacht.
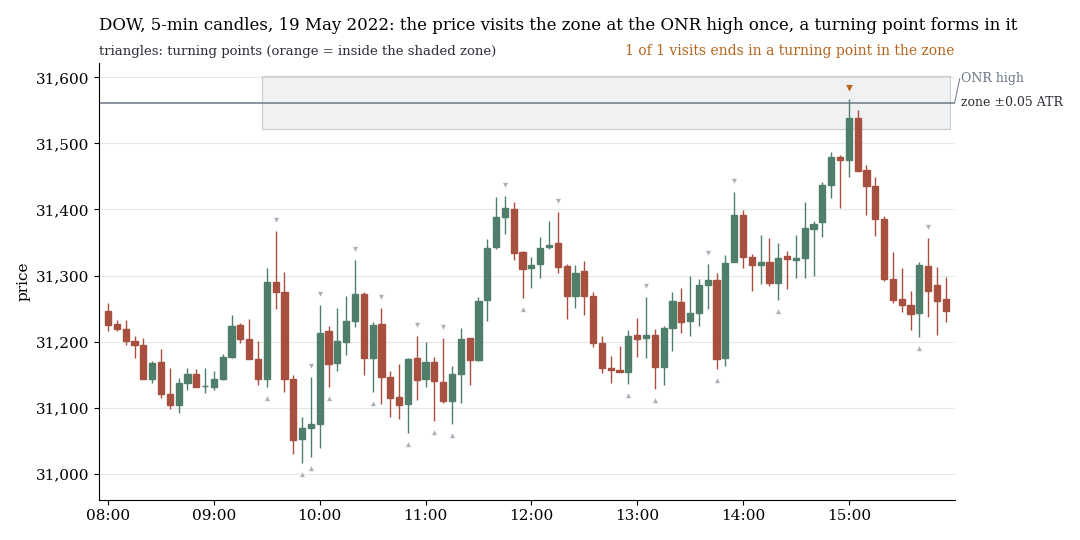
DOW, 5-Minuten-Kerzen, 19. Mai 2022: Der Kurs besucht die Zone um das ONR-Hoch (grauer Kasten, ±0,05 ATR) einmal, um 15:00, und dreht dort (orange). Graue Dreiecke: die übrigen Umkehrpunkte des Tages. Das Beispiel stammt aus dem Suchzeitraum 2015–2022 und wurde zufällig aus allen Tagen mit Zonenbesuch gezogen (fester Seed, nicht ausgesucht).
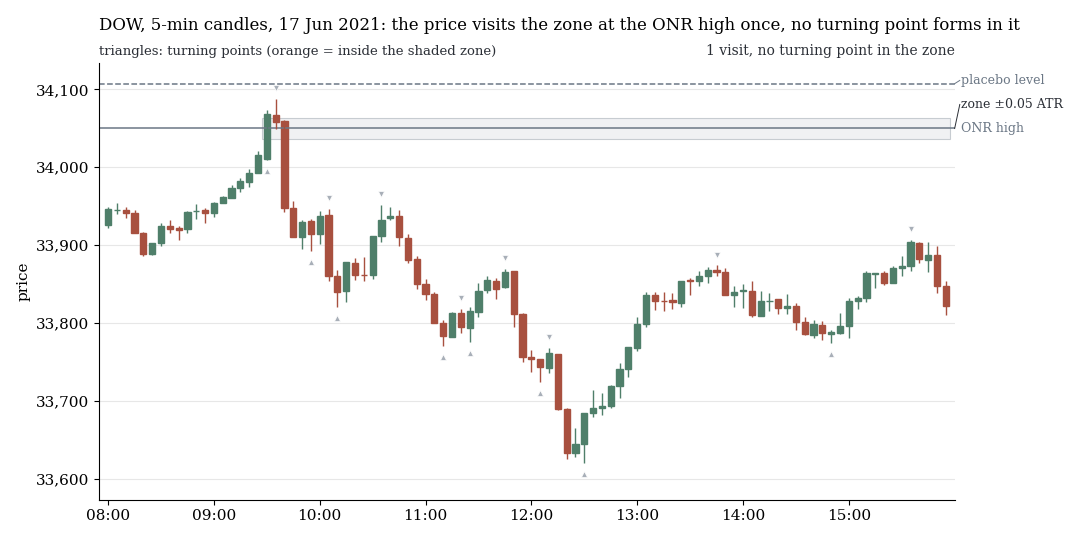
DOW, 17. Juni 2021: Der Kurs berührt die Zone gleich zu Beginn der Session und verlässt sie ohne Umkehrpunkt in der Zone. Gestrichelt: das Placebo-Level, 0,1 bis 0,5 ATR darüber. Ebenfalls zufällig gezogen.
1. Ja, es gibt eine Häufung
Wir haben alle Wendepunkte der Kassa-Session gezählt (etwa 14,5 pro Tag) und den Anteil in der Zone mit einem Placebo-Level verglichen, also demselben Level, um 0,1 bis 0,5 ATR verschoben. Am echten Level liegen 7 bis 25 % mehr Umkehrpunkte.
| Level | Markt-Tage | Anteil der Umkehrpunkte in der Zone | echt / Placebo | im Zufallsmarkt echt / Placebo |
|---|---|---|---|---|
| ONR-Hoch | 6.169 | 5,7 % | 1,15 | 1,19 |
| ONR-Tief | 6.169 | 5,9 % | 1,07 | 1,20 |
| Vortagesschluss | 9.913 | 6,6 % | 1,25 | 1,20 |
| Vortageshoch | 9.913 | 4,3 % | 1,10 | 1,10 |
| Vortagestief | 9.913 | 4,5 % | 1,07 | 1,08 |
2. Die Häufung ist ein Aufenthalts-Artefakt
Ein Zufallsmarkt, dessen Kerzenrichtung ausgewürfelt ist, zeigt dieselbe Häufung (1,19 bis 1,20 an den drei Leveln). Der Grund ist Geometrie: Das Placebo-Level liegt 0,1 bis 0,5 ATR daneben, über dem ONR-Hoch, unter dem ONR-Tief oder weiter weg vom Open. Dort hält sich der Kurs seltener auf, also gibt es dort auch weniger Umkehrpunkte. Die einzige Abweichung vom Zufallsmarkt ist klein: am Vortagesschluss 1,25 gegen 1,20, und am ONR-Tief ist die echte Häufung sogar kleiner als im Zufallsmarkt.
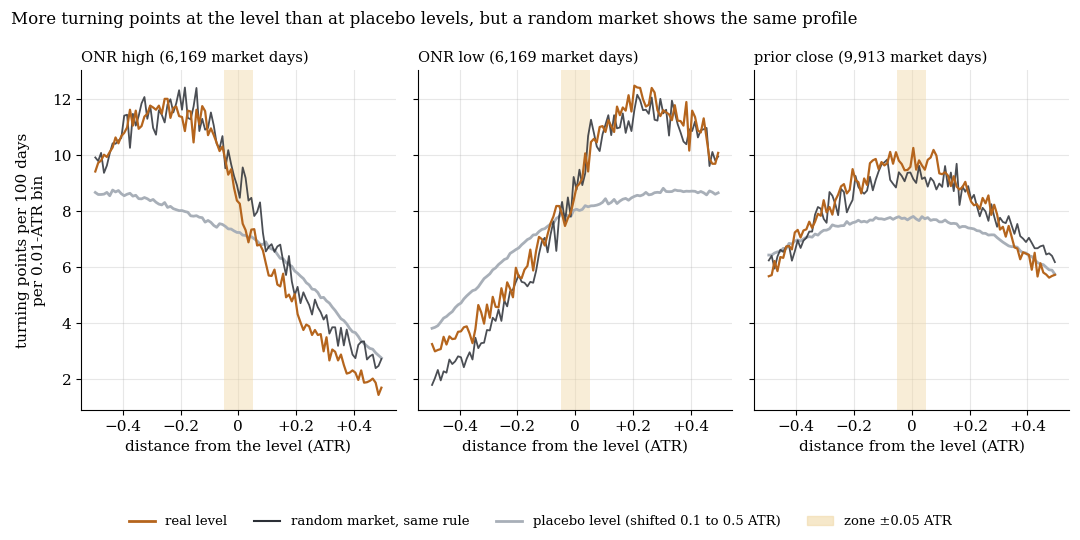
Abstand der Umkehrpunkte zum Level, fünf Märkte gepoolt, Suchzeitraum 2015–2022. Orange: echtes Level, grau: Placebo-Level, dunkel: Zufallsmarkt mit derselben Regel, schattiert: die Zone. Echtes Level und Zufallsmarkt liegen übereinander, nirgends gibt es eine Spitze in der Zone.
3. Pro Besuch dreht der Kurs am echten Level eher seltener
Deshalb haben wir normiert: Wie oft endet ein Besuch der Zone in einem Umkehrpunkt in der Zone? Ein Besuch beginnt mit der ersten Berührung und endet, sobald der Kurs die doppelt so breite Zone (±0,10 ATR) komplett verlassen hat.
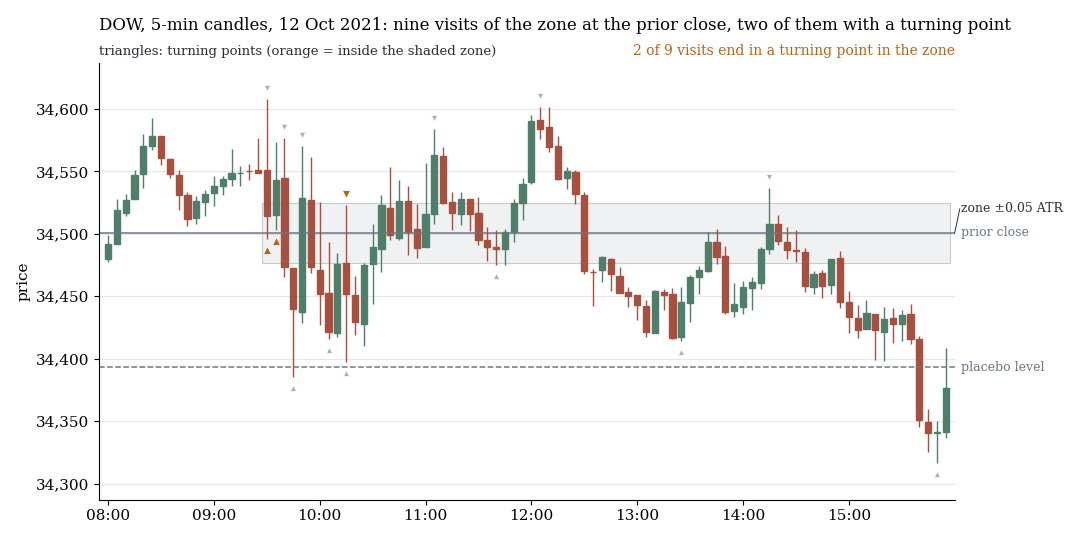
DOW, 12. Oktober 2021, Zone um den Vortagesschluss: neun Besuche, zwei davon enden in einem Umkehrpunkt in der Zone (orange). Zufällig gezogen, Suchzeitraum.
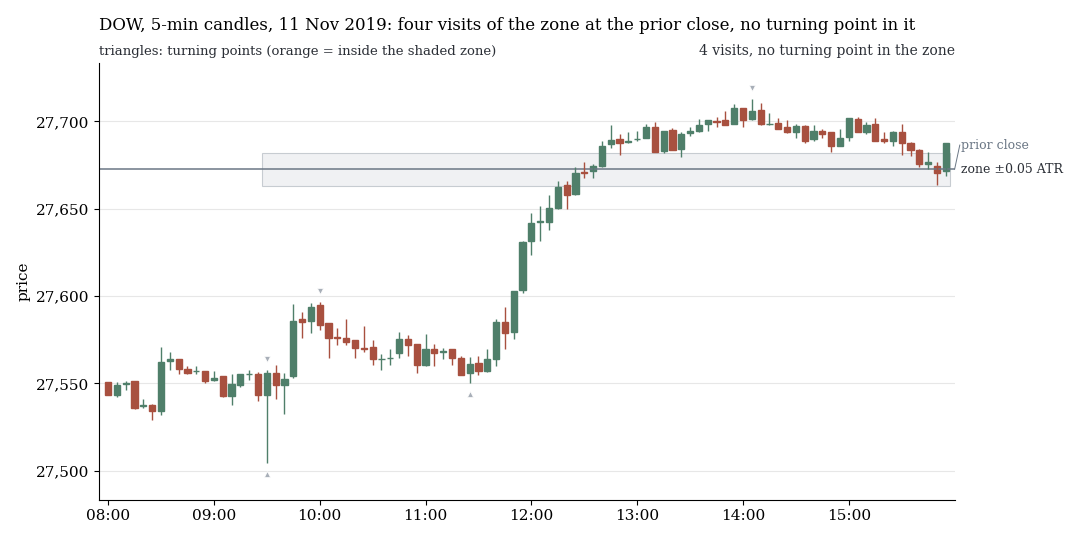
DOW, 11. November 2019, Zone um den Vortagesschluss: vier Besuche, kein Umkehrpunkt in der Zone.
| Level | Zeitraum | Besuche | echt | Placebo | Zufallsmarkt | t (echt − Placebo) |
|---|---|---|---|---|---|---|
| ONR-Hoch | Suche | 13.613 | 36,8 % | 38,5 % | 39,4 % | −3,5 |
| ONR-Hoch | Holdout | 10.580 | 37,2 % | 39,3 % | 39,4 % | −4,0 |
| ONR-Tief | Suche | 13.220 | 39,0 % | 40,4 % | 39,1 % | −2,9 |
| ONR-Tief | Holdout | 9.576 | 40,3 % | 40,3 % | 39,3 % | −0,1 |
| Vortagesschluss | Suche | 24.477 | 38,2 % | 39,6 % | 39,2 % | −3,9 |
| Vortagesschluss | Holdout | 10.770 | 38,7 % | 39,6 % | 39,7 % | −1,8 |
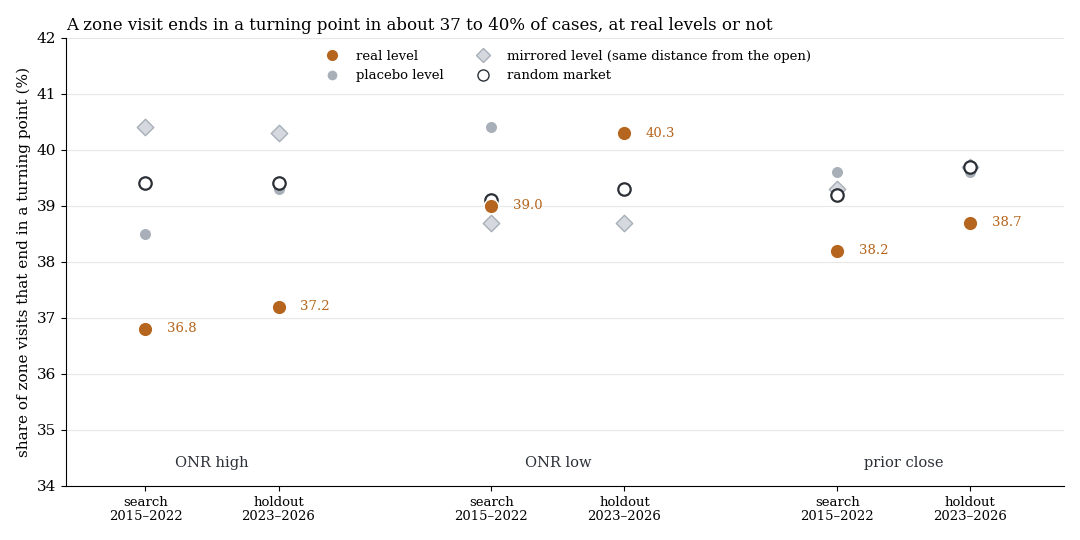
Anteil der Zonenbesuche, die in einem Umkehrpunkt in der Zone enden. Orange: echtes Level, grau: Placebo, Raute: am Open gespiegeltes Level, offener Kreis: Zufallsmarkt.
Ob das Level echt ist, ein Placebo, ein gespiegeltes Level oder ein Zufallsmarkt: Ein Besuch endet in rund 37 bis 40 % der Fälle in einem Umkehrpunkt. Das echte Level liegt eher etwas darunter, am ONR-Hoch im Suchzeitraum −1,6 und im Holdout −2,1 Prozentpunkte. Kein Markt ist positiv mit |t| ≥ 2, und in keinem der acht Jahre ist die Differenz an ONR-Hoch, ONR-Tief oder Vortagesschluss positiv.
4. Robustheit und Holdout
Alle 27 ZigZag-Zellen (drei Schwellen, drei Zonenbreiten, drei Level) liegen gepoolt bei null oder darunter. Fraktale (5 Kerzen links und rechts, 5-Minuten-Kerzen) haben kein einheitliches Vorzeichen: ONR-Hoch und Vortagesschluss leicht positiv bei allen t < 2,5, das ONR-Tief negativ. Von 1.080 Besuchs-Tests bestehen 217 die Mehrfachtest-Korrektur, 176 davon mit negativem Vorzeichen. Die 15 positiven sind Einzelmärkte oder Fraktale mit breiter Zone (t 2,2 bis 3,6), keiner davon in der Primärspezifikation.
Der Holdout lief genau einmal. Eine Häufung galt nur als bestätigt, wenn beide Differenzen positiv waren, echt minus Placebo und zusätzlich gegen den Zufallsmarkt, jeweils mit t ≥ 2. Kein Level erfüllt das. Das ONR-Hoch liegt wieder signifikant unter dem Placebo (−2,1 Prozentpunkte, t −4,0). Das einzige positive Vorzeichen, das Vortagestief mit +1,1 Punkten (t 1,7), ist nicht signifikant und war im Suchzeitraum negativ (−0,8, t −1,8).
Was das heißt
Die kleine Häufung um die Linie ist als Zählung real: 7 bis 25 % mehr Umkehrpunkte als an einem Level daneben. Sie entsteht aber daraus, dass der Kurs sich in der Nähe von Nachthoch und Vortagesschluss öfter aufhält, und ein Zufallsmarkt erzeugt sie genauso. Das Auge sieht die Wendepunkte am Level, weil es die Wendepunkte daneben nicht zählt. Pro Besuch gibt es keinen Überschuss, eher ein kleines Defizit. Ein Fade an der Zone hätte damit nicht mehr Umkehrungen zu erwarten als ein Fade an einem Zufallslevel. Einen Handelstest haben wir deshalb nicht gerechnet.
Grenzen
- CFD-Minutendaten (BID), keine Futures. US-CFDs haben von 16:15 bis 18:00 ET keine Quotes, die Nacht ist dort nicht vollständig. ONR-Level gibt es nur an Tagen mit mindestens 550 Nachtminuten: im Suchzeitraum rund 61 % der DAX- und FTSE-Tage und rund 63 % der US-Tage, im Holdout fast alle.
- „Umkehrpunkt“ ist eine Definition. Wir prüften ZigZag ab 0,10 bis 0,25 ATR und Fraktale, Zonen von 0,03 bis 0,10 ATR. Andere Definitionen (Kerzenmuster, Volumen) sind nicht getestet.
- Die Zählung ist nachträglich. Ein Wendepunkt steht erst nach der Gegenbewegung fest. Das ist bewusst das Optimum für die Behauptung, und selbst so zeigt sich nichts.
- Erklärung offen. Das kleine Defizit pro Besuch könnte teils daran liegen, dass echte Level häufiger am Tagesanfang besucht werden, wo der Kurs durchläuft. Das haben wir nicht zerlegt, weil es die Frage nicht ändert.
- Nicht getestet: Level-Cluster (ONR-Hoch nahe Vortagesschluss), Uhrzeit-Abhängigkeit, Trendtage, andere Märkte (CAC, SMI, Asien), Gold und FX.
Alle Musterfamilien des Scans im Überblick. Verwandt: Fibonacci-Zonen gegen den Random Walk, der Zufalls-Maßstab, der Aufwärtsdrift über Nacht.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.