Stand: 21. Oktober 2026. Dieser Artikel ersetzt das Methodik-Dokument der Serie „Vom Edge zum EA“ als Beschreibung, wie wir arbeiten. Die Serie bleibt mit Korrekturhinweisen als Archiv online. Keine Handelsempfehlung.
Wir arbeiten seit Oktober 2026 anders als vorher. Der Grund steht in zwei eigenen Studien. Im September 2026 ließen wir unsere damalige Rechenkette auf einem Zufallsmarkt laufen, in dem jede Minutenkerze per Münzwurf gespiegelt wird. Ein solcher Markt hat keine Richtung, trotzdem buchte die Kette dort fast dieselben Gewinne wie auf echten Daten. Danach haben wir unsere eigenen Ausbruchsregeln auf der korrigierten Kette und auf echten Broker-Ticks neu gemessen: keine der 25 Kombinationen aus Regel und Markt hatte einen Vorteil.
Walk-Forward und Monte-Carlo auf derselben Historie hatten das nicht erkannt. Ein Mustersuchlauf mit rund 897.000 protokollierten Tests zeigte außerdem, wie schnell man Treffer findet, die keine sind (Überblick). Daraus ist der folgende Ablauf entstanden.
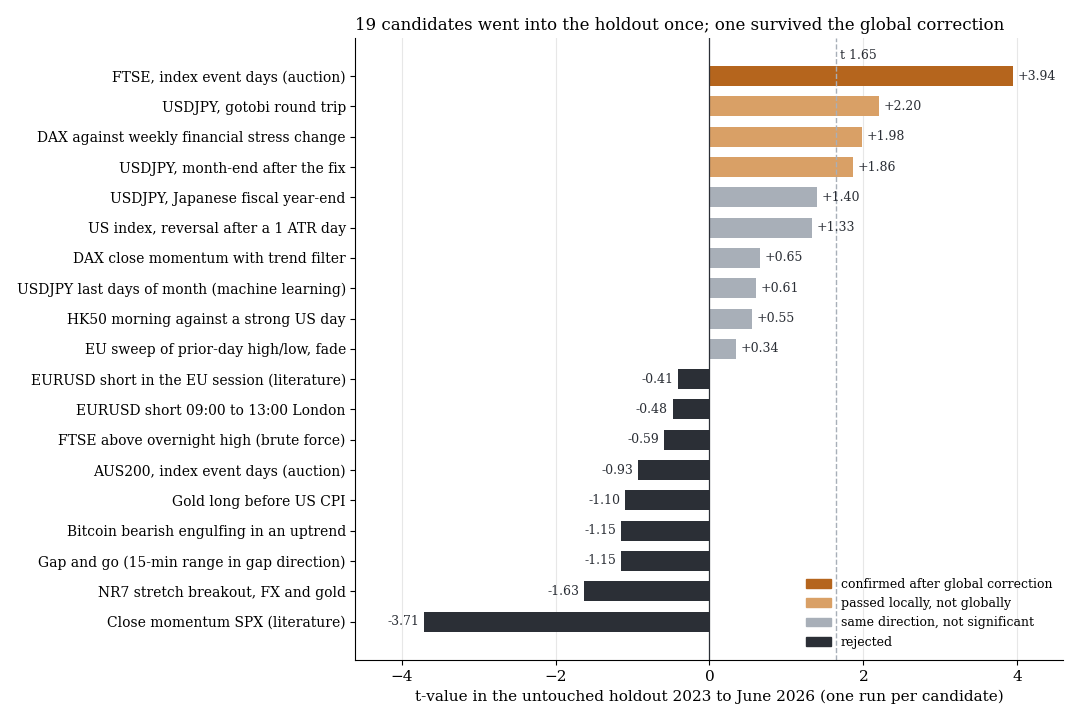
Holdout-t-Werte der 19 Kandidaten unseres großen Scans: Im Suchzeitraum sahen alle gut aus, die globale Korrektur übersteht einer.
1. Hypothese nur mit Mechanismus und Gegenpartei
Am Anfang steht nicht mehr ein Kursmuster, sondern eine Begründung: Wer muss zu einem bestimmten Zeitpunkt handeln, und wer bezahlt dafür? Die Familien, in denen wir suchen, sind Zwangsflüsse wie Index-Stichtage und Fixings, Liquidität stellen nach starken Rücksetzern, Versicherungsprämien, Verhaltensfehler und verzögerte Verarbeitung von Information.
Ein Beispiel ist der Index-Stichtag im FTSE 100: Passive Fonds müssen Umstellungen zum Schlusskurs handeln, unabhängig vom Preis. Kombinationen von Indikatoren „auf Verdacht“ testen wir nicht mehr als Kandidaten. Verbreitete Indikator-Regeln messen wir als Gegenprobe trotzdem, vorab registriert und mit demselben Tor, wie zuletzt die Kreuzung von EMA(9) und VWAP.
2. Vorregistrierung mit Prüfsumme
Bevor eine einzige Datenzeile geladen oder gekauft wird, steht schriftlich fest: die Frage, die Regel, die Varianten, die Kosten, die Benchmarks und die Tore. Die Datei wird mit einer SHA-256-Prüfsumme gesperrt, die Studie nennt den Anfang dieser Prüfsumme. Nachträge sind erlaubt, aber nur vor dem Ergebnis, ebenfalls gesperrt und in der Studie offen benannt.
Zwei Nachträge aus der Praxis: Meta handelte bis Juni 2022 unter dem Kürzel FB, und QQQ hat an NYSE Arca keine nennenswerte Auktion. Beides stand vor der ersten Auswertung fest und steht in den Studien (Nasdaq 100, SPY-Eröffnung).
3. Daten: erst frei, dann gezielt
Zuerst prüfen wir, was frei verfügbar ist: FINRA-Leerverkaufsdaten, Fondsdaten der Anbieter, Wikipedia-Aufrufe, Tagesdaten. Gekauft wird erst nach einer kostenlosen Preisabfrage und nur das Zeitfenster, das die Regel braucht. Für die Auktionsstudien waren das jeweils rund zehn bis fünfzehn Minuten um die Auktion, nicht ganze Handelstage.
4. Suchzeitraum mit Tor
Gemessen wird zuerst nur auf älteren Daten. Ein Kandidat muss drei Hürden nehmen:
| Hürde | Anforderung |
|---|---|
| Größe nach Kosten | netto t ≥ 2 nach CFD-Spread, Slippage und Übernachtfinanzierung |
| Mehrfachtests | Benjamini-Hochberg q ≤ 0,10 über alle Tests seiner Familie |
| Benchmarks | besser als zufällige Richtung oder zufällige Einstiege, als ein Zufallsmarkt mit gespiegelten Kerzen und als die reine Drift |
Das t misst, wie weit ein Mittelwert über dem Rauschen liegt. Das q ist die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit. Die meisten Kandidaten enden hier, und auch diese Ergebnisse werden veröffentlicht.
5. Datenprüfung vor dem Holdout
Dieser Schritt ist neu. Wer das Tor besteht, wird vor dem Holdout auf echten CFD-Minutendaten nachgerechnet. Am 21. Oktober 2026 zeigte eine Rücksetzer-Regel auf EURUSD im Suchzeitraum auf frei verfügbaren Tageskerzen t 16, ein Wert, den es in Märkten praktisch nicht gibt. Auf CFD-Minutendaten lag dieselbe Regel bei null. Die Tageskerzen der Quelle waren fehlerhaft. Ohne diese Prüfung wäre ein Datenfehler in den Holdout gegangen.
6. Holdout, genau einmal
Die neuesten Jahre bleiben verschlossen. Je Kandidat wird der Holdout genau einmal geöffnet, eine Sperrdatei verhindert einen zweiten Lauf. Danach läuft eine globale Mehrfachtest-Korrektur über alle Holdouts des gesamten Programms, nicht nur über die einer Studie.
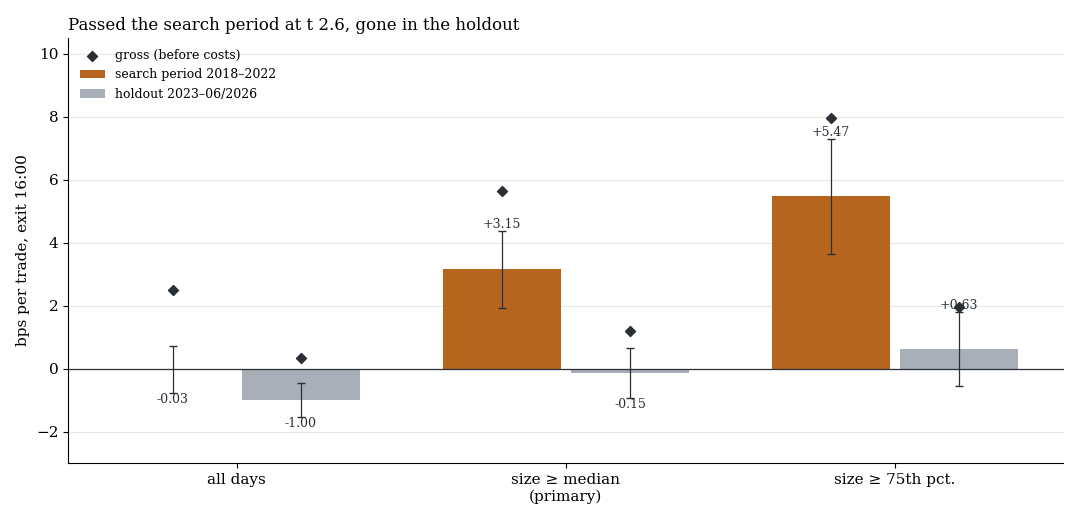
Die Schluss-Imbalance der 20 größten Nasdaq-100-Aktien bestand das Tor im Suchzeitraum (t 2,6) und lag im Holdout bei null. So sieht die Mehrheit der Kandidaten aus.
Stand 21. Oktober 2026 liefen 101 Regeln durch den Holdout, dazu vier Filter, die nur die Schwankungsbreite vorhersagen. Nach der globalen Korrektur bestehen zwei Regeln: der Index-Stichtag im FTSE 100 und der RSI(2)-Rücksetzer auf US-Index-CFDs. Die nächstbeste Regel liegt bei q 0,17.
7. Broker-Ticks, Vorwärtstest, dann Geld
Ein bestandener Holdout ist noch keine Handelserlaubnis. Zuerst wird die Regel im MetaTrader auf echten Ticks des Brokers nachgespielt, mit dem echten Spread. Beim FTSE-Stichtag brachten die Broker-Ticks im Holdout +11,9 bps je Stichtag, nahe an den +11,5 bps der Minutendaten. Danach läuft die Regel als Papier- oder Demo-Vorwärtstest auf Daten, die es beim Test noch nicht gab. Der Tokio-Fix läuft so als vorregistrierter Vorwärtstest bis September 2027 (Studie). Erst danach handelt eine Regel mit echtem Geld.
8. Auch das Nein wird veröffentlicht
Jede vorregistrierte Messung wird eine Studie auf dieser Seite, mit Datenbasis, Kosten und Grenzen. Das Verdikt „Kein Edge“ steht in neutralem Grau, nicht in Rot, weil ein negatives Ergebnis ein Ergebnis ist. Die Übersicht aller Holdouts steht im Fresh-Scan-Überblick.
Was nicht mehr gilt
- Setup-Backtests auf unserer alten Episoden-Kette als Beleg. Die Kette bucht auch Zufallsmärkte positiv. Ältere Studien, die darauf beruhen, tragen datierte Hinweise.
- „Edge bestätigt“ ohne unberührten Holdout. Am 21. Oktober 2026 haben wir sieben Studien umgestuft, darunter die fünf Folgen der Serie „Vom Edge zum EA“. Sie bleiben online, mit Hinweis statt gelöscht.
- Walk-Forward und Monte-Carlo als Tor. Auf derselben Historie ersetzen sie keinen Holdout, der vorher nie angesehen wurde. Wir nutzen sie höchstens noch beschreibend.
Grenzen dieses Ablaufs
- Teststärke. Ein Holdout von dreieinhalb Jahren kann Effekte von ein bis zwei Basispunkten weder bestätigen noch ausschließen. „Nicht bestätigt“ heißt „nicht als handelbare Regel nachweisbar“.
- Zählung. Die globale Korrektur hängt davon ab, was als Holdout zählt. Wir zählen jeden Holdout-Lauf einer Handelsregel, auch die an unseren eigenen Regeln.
- Muster ab 2023. Was erst im Holdout-Zeitraum entstanden ist, etwa durch Null-Tages-Optionen, kann ein Suchzeitraum bis 2022 nicht finden.
- Vorwärtstests sind langsam. Bis eine Regel echtes Geld handelt, vergehen Monate. Das ist der Preis.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Der Zufallsmarkt als Lineal und Unsere Ausbruchsregeln, neu gemessen.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.