Datenbasis: Imbalance-Meldungen der Nasdaq-Schlussauktion (Net Order Imbalance Indicator, über Databento) für 20 große Nasdaq-100-Aktien, nur 15:45 bis 16:01 New York. Kurse: NAS100-CFD, Dukascopy-Minutendaten. Suchzeitraum 1. Mai 2018 bis 30. Dezember 2022, getrennter Holdout 2. Januar 2023 bis 5. Juni 2026, genau ein Lauf. Kosten je Round-Trip 2,5 Indexpunkte, im Suchzeitraum im Mittel 2,5 bps (1 bps = 0,01 %). Benchmarks: zufällig vertauschte Richtung (2.000-mal), immer long an denselben Tagen, Zufallsmärkte. Regeln, Schwellen und Tore standen vor dem Datenkauf fest (Vorregistrierung vom 19. Oktober 2026, gesperrt mit SHA-256-Prüfsumme 441dd24d…). Keine Handelsempfehlung.
Die Schlussauktion ist der größte Einzelumsatz des Handelstags. Indexfonds und andere Anleger, die den offiziellen Schlusskurs brauchen, geben dort Market-on-Close-Orders auf. Ab 15:50 veröffentlicht die Nasdaq für jede Aktie, auf welcher Seite gerade mehr Volumen wartet. Das ist eine der wenigen Zwangsfluss-Informationen, deren Richtung vor dem Ereignis öffentlich ist. Die naheliegende Idee: Wenn bei den großen Nasdaq-Werten zusammen deutlich mehr gekauft als verkauft werden muss, sollte der Index bis zum Schluss steigen.
Auf der Ebene der Index-ETFs hatten wir das bereits geprüft, ohne Ergebnis (siehe SPY und QQQ). Hier steigen wir eine Ebene tiefer, auf die Einzelaktien, deren Auktionen den größten Teil des Flusses tragen.
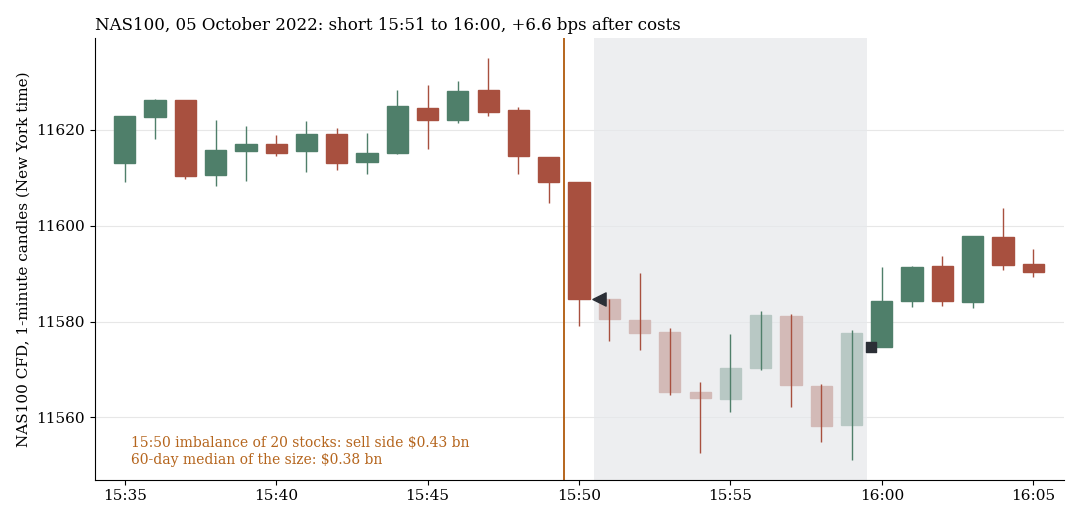
5. Oktober 2022: Die 20 Aktien melden um 15:50 zusammen 0,43 Mrd. USD Verkaufsüberhang, über dem Median der 60 Vortage. Short von 15:51 bis 16:00, +6,6 bps nach Kosten.
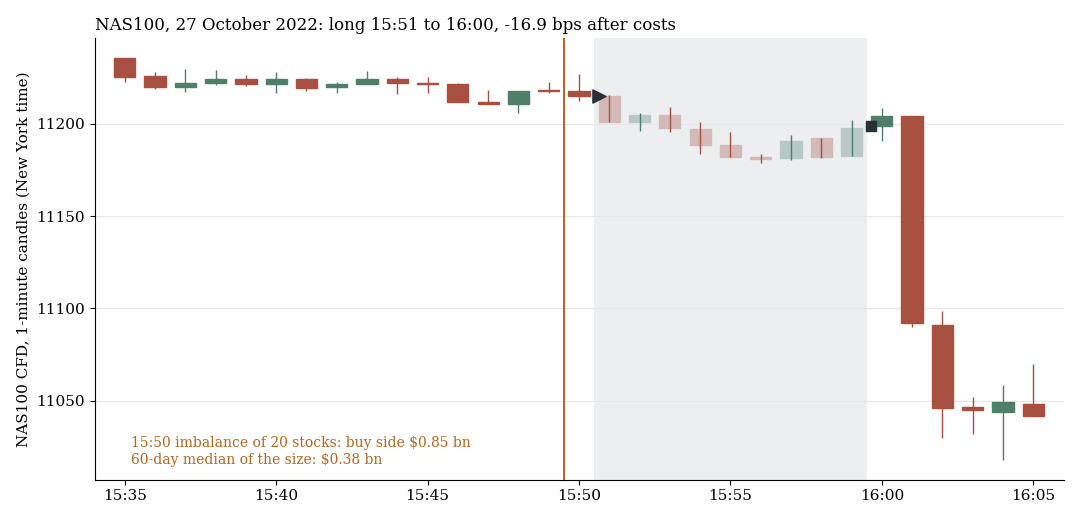
27. Oktober 2022: 0,85 Mrd. USD Kaufüberhang, Long, −16,9 bps. Der Einbruch nach 16:00 liegt nach dem Ausstieg. Beide Tage sind mit festem Seed (7) zufällig aus einem ebenfalls zufällig gezogenen Monat des Suchzeitraums gewählt (Oktober 2022, zehn Signaltage, zwei davon im Plus).
1. Regel und Vorregistrierung
| Baustein | Festlegung |
|---|---|
| Aktien | AAPL, MSFT, NVDA, AMZN, GOOGL, GOOG, META (bis Juni 2022 FB), AVGO, TSLA, COST, NFLX, AMD, PEP, ADBE, CSCO, QCOM, INTU, AMGN, TXN, ISRG |
| Signal | je Aktie die erste Schlussauktions-Meldung ab 15:50:00; Summe aus Seite (Kauf +1, Verkauf −1) × Überhang-Stückzahl × Referenzpreis in USD |
| Richtung | Vorzeichen der Summe |
| Größe | Betrag der Summe gegen die 60 vorherigen Tage: alle Tage, ab Median, ab 75. Perzentil |
| Handel | NAS100-CFD, Einstieg Open 15:51, Ausstieg Open 16:00 (vor dem Auktions-Print) oder 16:01 (danach) |
| Primärregel | ab Median, Ausstieg 16:00 |
| Tor zum Holdout | Primärregel netto t ≥ 2 und Benjamini-Hochberg q ≤ 0,10 über die sechs Varianten |
| Urteil Holdout | einseitig p < 0,05, netto positiv auch bei 1,5-fachen Kosten, globale Korrektur über alle Holdouts q ≤ 0,10 |
Ein Nachtrag vor der ersten Datenzeile: Meta handelte bis zum 8. Juni 2022 unter dem Kürzel FB, davor laden wir FB. Sonst blieb alles unverändert. Das t misst, wie weit ein Mittelwert über dem Rauschen liegt (ab 2 auffällig). Das q ist die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit.
2. Der Suchzeitraum: das Tor bestanden
| Größe | Ausstieg | n | netto bps | t | brutto bps |
|---|---|---|---|---|---|
| alle Tage | 16:00 | 1.167 | −0,03 | −0,04 | +2,51 |
| alle Tage | 16:01 | 1.167 | −1,02 | −1,41 | +1,51 |
| ab Median | 16:00 | 569 | +3,15 | +2,60 | +5,63 |
| ab Median | 16:01 | 569 | +1,27 | +1,12 | +3,75 |
| ab 75. Perzentil | 16:00 | 296 | +5,47 | +3,01 | +7,97 |
| ab 75. Perzentil | 16:01 | 296 | +3,10 | +1,76 | +5,60 |
Die Primärregel erreichte netto +3,15 bps je Trade bei t 2,60 und q 0,014. Brutto lag sie bei +5,63 bps (t 4,63). Die Benchmarks sprachen für sie: Mit zufällig vertauschter Richtung lag das Mittel bei −2,43 bps, keine der 2.000 Vertauschungen war so gut wie die echte Richtung. Immer long an denselben Tagen brachte brutto −0,98 bps, auf den beiden Zufallsmärkten verlor dieselbe Regel −6,25 und −2,47 bps. Größere Überhänge lieferten mehr. Der Ausstieg nach dem Print war schwächer, die Bewegung lag also vor der Auktion, nicht in ihr.
3. Was vor dem Holdout schon skeptisch machte
Nach dem bestandenen Tor und vor dem Holdout haben wir die Primärregel beschreibend zerlegt. Das ändert keine Regel, zeigt aber, worauf der Befund steht.
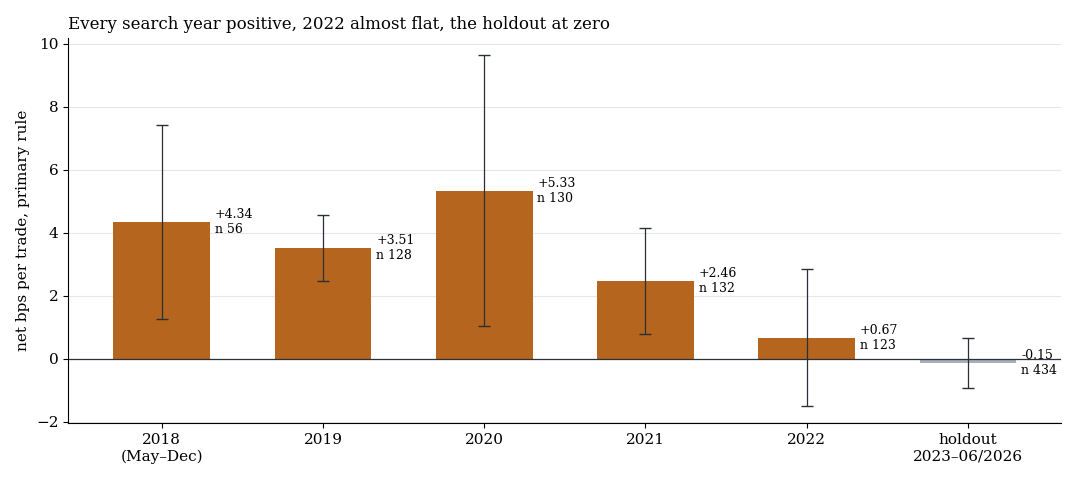
Netto je Trade mit einem Standardfehler. Alle fünf Suchjahre sind positiv, 2022 nur noch knapp. Der Holdout liegt bei null.
- Jahre: 2018 (ab Mai) +4,34, 2019 +3,51, 2020 +5,33, 2021 +2,46, 2022 +0,67 bps. Nur 2019 allein ist mit t 3,35 auffällig.
- Richtung: long +2,29 bps (t 1,31), short +3,95 bps (t 2,35).
- Ausreißer: Ohne die besten 1 % der Tage (sechs Tage über 75 bps) bleiben +1,47 bps bei t 1,58. Der Median-Trade liegt bei +1,25 bps, die Trefferquote bei 52,4 %.
- Verfallstage: Am dritten Freitag des Monats +1,45 bps (34 Tage), sonst +3,26 bps.
Ein Effekt, der zur Hälfte an wenigen großen Tagen hängt und im letzten Suchjahr fast verschwunden ist, ist ein schwacher Kandidat. Der Holdout ist genau für diese Frage da.
4. Der Holdout: bei null
Der Holdout lief am 19. Oktober 2026 genau einmal, mit unveränderter Regel und Sperrdatei.
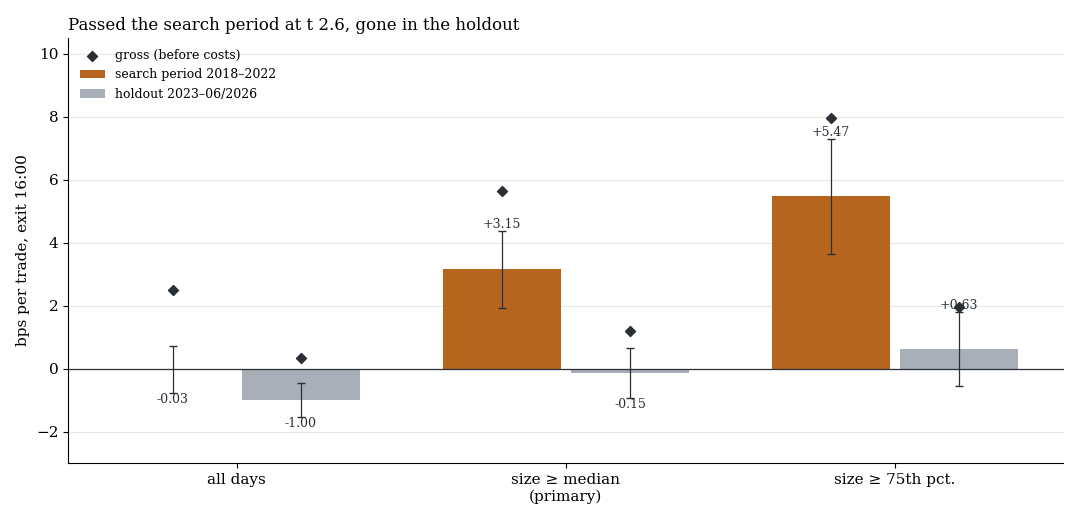
Netto je Trade mit einem Standardfehler (Balken) und brutto vor Kosten (Rauten), Ausstieg 16:00. Im Holdout fällt die Brutto-Information von +5,6 auf +1,2 bps, netto bleibt nichts.
| Größe | Ausstieg | n | netto bps | t | brutto bps |
|---|---|---|---|---|---|
| alle Tage | 16:00 | 851 | −1,00 | −1,84 | +0,35 |
| ab Median | 16:00 | 434 | −0,15 | −0,19 | +1,20 |
| ab Median | 16:01 | 434 | −0,66 | −0,76 | +0,69 |
| ab 75. Perzentil | 16:00 | 232 | +0,63 | +0,54 | +1,97 |
Mit 1,5-fachen Kosten liegt die Primärregel bei −0,82 bps. Gegen zufällig vertauschte Richtungen ist sie nicht mehr eindeutig besser (p 0,09), auf den Zufallsmärkten verliert sie −1,87 und −2,70 bps. In der globalen Mehrfachtest-Korrektur über inzwischen 82 Holdout-Tests des Programms liegt q bei 0,81. Urteil: nicht bestätigt.
Der Holdout hat genug Trades, um die Größe aus dem Suchzeitraum auszuschließen. Bei einem Standardfehler von 0,79 bps hätte ein echter Effekt von +3,15 bps ein t um 4 ergeben. Einen kleinen Rest um 1 bps brutto schließt er nicht aus, nach Kosten wäre der aber nicht handelbar.
Was das heißt
Der Überhang der Schlussauktion enthielt 2018 bis 2021 eine messbare Richtungsinformation für die letzten neun Minuten. Ab 2022 ist sie fast verschwunden, im Holdout bleibt brutto rund ein Basispunkt, weniger als die Hälfte der Kosten. Ob der Markt gelernt hat oder ob der Suchzeitraum ein günstiger Ausschnitt war, lässt sich nicht trennen.
Die Studie zeigt auch, wofür ein Holdout da ist. Ein bestandenes Tor mit t 2,6 und q 0,014 ist ein Kandidat, kein Fund. Die beschreibenden Warnzeichen (Ausreißer, schwaches letztes Jahr) waren vor dem Holdout sichtbar, und der Holdout hat sie bestätigt. Im gesamten Programm bleiben nach der globalen Korrektur weiterhin zwei Regeln bestätigt: der FTSE-Stichtag in der Schlussauktion und der RSI(2)-Rücksetzer auf US-Index-CFDs.
Grenzen
- Survivorship. Die Liste sind die heute größten 20 Werte. 2018 sah die Spitze des Index anders aus, die Liste begünstigt Firmen, die gewachsen sind. Die 20 Aktien decken rund zwei Drittel des Indexgewichts.
- Nur die erste Meldung. Wir nutzen die erste Meldung ab 15:50, nicht ihre Änderung bis 15:59 und nicht das gepaarte Volumen.
- CFD statt Auktionspreis. Der CFD folgt den Nasdaq-Futures. Wer Aktien direkt in der Auktion handelt, misst etwas anderes.
- Kosten. Feste 2,5 Punkte je Round-Trip, um 15:51 bei normalen Spreads. Halbe Handelstage ohne 15:50-Meldung fallen weg.
- Nicht getestet: andere Aktienlisten, Gewichtung nach Indexanteil, Einzelaktien als Handelsinstrument, die Eröffnungsauktion auf Aktienebene.
Alle Musterfamilien des Scans im Überblick. Verwandt: Schlussauktion von SPY, Schlussauktion von QQQ über die Nasdaq und der eine bestätigte Auktionsfund, Index-Stichtage im FTSE 100.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.