Datenbasis: Imbalance-Meldungen der Nasdaq-Schlussauktion (Net Order Imbalance Indicator, über Databento) für QQQ, nur 15:45 bis 16:01:30 New York. Kurse: NAS100-CFD, Dukascopy-Minutendaten. Suchzeitraum 1. Mai 2018 bis 30. Dezember 2022. Der Holdout ab 2023 blieb unberührt, weil das Tor verfehlt wurde. Kosten je Round-Trip 2,5 Indexpunkte, im Mittel 2,5 bps (1 bps = 0,01 %). Benchmarks: zufällig vertauschte Richtung (2.000-mal), immer long an denselben Tagen, Zufallsmärkte. Vorab registriert am 19. Oktober 2026 vor dem Kauf der QQQ-Daten (SHA-256 902e1b32…). Keine Handelsempfehlung.
Diese Studie korrigiert einen eigenen Fehler. In der Studie zur SPY-Schlussauktion hatten wir QQQ von NYSE Arca genommen. QQQ ist aber an der Nasdaq gelistet, und die Arca-Auktion für QQQ ist praktisch leer: Das gepaarte Volumen lag im Median bei vier Stück. Die QQQ-Zeilen jenes Tests waren deshalb wertlos. Hier steht derselbe Test mit den Meldungen der Heimatbörse.
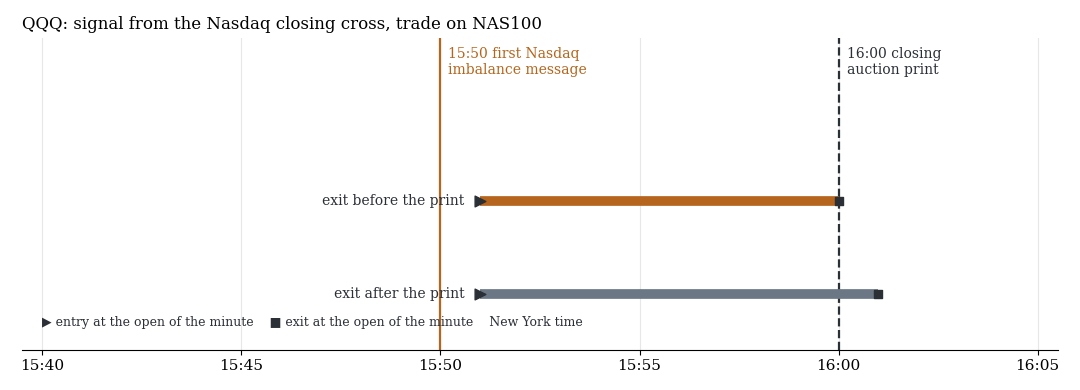
Dieselbe Regel wie bei SPY: erste Meldung ab 15:50:00, Einstieg 15:51 in Richtung des Überhangs, Ausstieg vor oder nach dem Auktions-Print.
1. Regel
Je Tag zählt die erste Meldung der Nasdaq-Schlussauktion ab 15:50:00. Kaufüberhang heißt long, Verkaufsüberhang short, Tage ohne Überhangseite fallen weg. Größe gegen die 60 vorherigen Signaltage: alle Tage, ab Median, ab 75. Perzentil. Ausstieg 16:00 oder 16:01. Primärregel: ab Median, Ausstieg 16:00. Tor: netto t ≥ 2 und q ≤ 0,10 über sechs Tests (q ist die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit). Weil SPY schon brutto negativ war, waren die Erwartungen niedrig. Die Regel haben wir deshalb nicht geändert.
2. Ergebnis
| Größe | Ausstieg | n | netto bps | t | brutto bps |
|---|---|---|---|---|---|
| alle Tage | 16:00 | 884 | −1,26 | −1,47 | +1,24 |
| ab Median | 16:00 | 557 | −0,76 | −0,69 | +1,71 |
| ab 75. Perzentil | 16:00 | 301 | −0,95 | −0,64 | +1,51 |
| alle Tage | 16:01 | 884 | −1,61 | −1,92 | +0,89 |
| ab Median | 16:01 | 557 | −1,58 | −1,40 | +0,89 |
| ab 75. Perzentil | 16:01 | 301 | −1,69 | −1,09 | +0,78 |
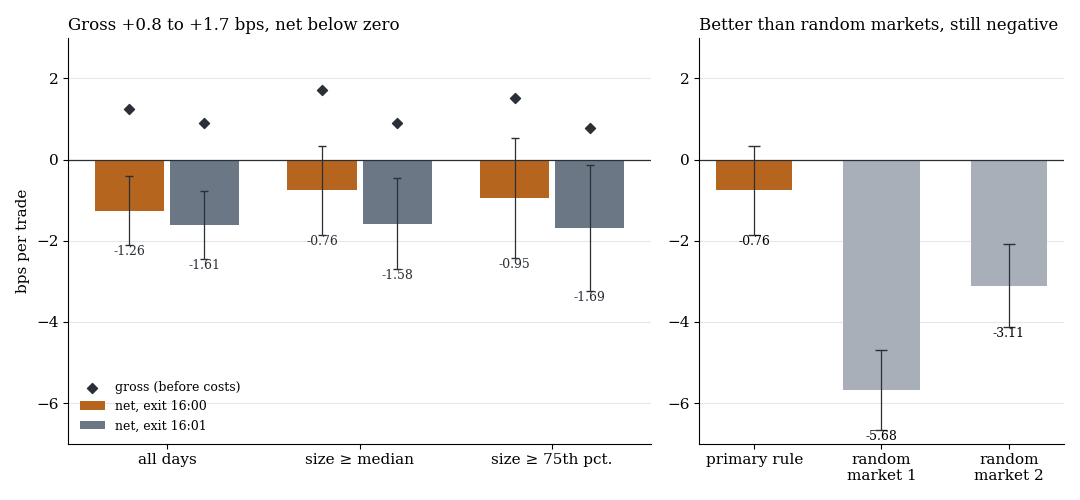
Links netto je Trade mit einem Standardfehler, brutto als Raute. Rechts die Primärregel gegen dieselbe Regel auf zwei Zufallsmärkten.
Anders als bei SPY ist das Bruttoergebnis positiv, mit +1,2 bis +1,7 bps aber kleiner als die Kosten. Immer long an denselben Tagen brachte brutto +1,43 bps, also fast dasselbe wie die Regel. Gegen zufällig vertauschte Richtungen (Mittel −2,28 bps) ist die echte Richtung nur schwach besser (p 0,08). Auf zwei Zufallsmärkten verliert dieselbe Regel −5,68 und −3,11 bps, die echte Regel verliert weniger. Ein kleiner Rest an Richtungsinformation ist möglich, nach Kosten bleibt er negativ.
Was das heißt
Auf ETF-Ebene trägt der Überhang der Schlussauktion weder bei SPY noch bei QQQ einen handelbaren Vorteil. Die QQQ-Auktion ist zudem nur ein kleiner Teil des Flusses in den Nasdaq-100-Werten. Die Ebene darunter, die Auktionen der großen Einzelaktien, haben wir getrennt geprüft: Sie bestand den Suchzeitraum und fiel im Holdout durch (20 Nasdaq-Schwergewichte).
Grenzen
- CFD statt Auktionspreis. Der NAS100-CFD folgt den Nasdaq-Futures, nicht dem QQQ-Preis in der Auktion.
- Nur die erste Meldung. Änderungen bis 15:59 und das gepaarte Volumen sind nicht genutzt.
- Kosten. Feste 2,5 Punkte je Round-Trip. Halbe Handelstage ohne 15:50-Meldung fallen weg.
- Nicht getestet: andere Nasdaq-ETFs, Handel in der Auktion selbst, Halten über 16:01 hinaus.
Alle Musterfamilien des Scans im Überblick. Verwandt: QQQ-Eröffnungsauktion über die Nasdaq und Index-Stichtage im FTSE 100.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.