Datenbasis: Tagesdaten von SPY, QQQ und DIA (Yahoo Finance) als Stellvertreter für US500-, NAS100- und US30-CFDs. Suchzeitraum 2000–2018 (419 Trades), einmaliger Holdout 2019 bis Oktober 2026 (206 Trades; ein Zeitfenster, das erst nach der Festlegung aller Regeln genau einmal ausgewertet wurde). Kosten nach den veröffentlichten Konditionen von Pepperstone: 2 bps Spread und Slippage je Round-Trip (1 bps = 0,01 %), Finanzierung je Nacht (Swap: Zins plus 2,5 %, am Wochenende dreifach) bei 70 % Dividendengutschrift. Die Risikorechnung nutzt Forward-CFD-Kosten (3 bps plus Zins). Benchmarks: Einstieg an jedem Tag mit gleicher Haltedauer (die Drift) und 1.000 Zufallsziehungen. Keine Handelsempfehlung.
Die Regel stammt von Larry Connors und Cesar Alvarez und ist seit 2008 veröffentlicht. Sie kauft kurze, heftige Rücksetzer im Aufwärtstrend: Der RSI mit Länge 2, ein Momentum-Maß zwischen 0 und 100, fällt unter 10, und der Schlusskurs liegt über dem 200-Tage-Schnitt. Gekauft wird zum Schlusskurs, verkauft beim ersten Schluss über dem 5-Tage-Schnitt, spätestens nach 20 Sitzungen. Die Idee: Nach einem überhitzten Abverkauf kehrt ein Index in intaktem Trend meist schnell zurück.
Wir prüfen, ob das nach Kosten eine positive Erwartung hat, auf CFDs mit Spread und Übernacht-Finanzierung. In unserem Scan war die Regel ein Beobachtungs-Kandidat, kein Fund des Suchzeitraums (siehe Grenzen).
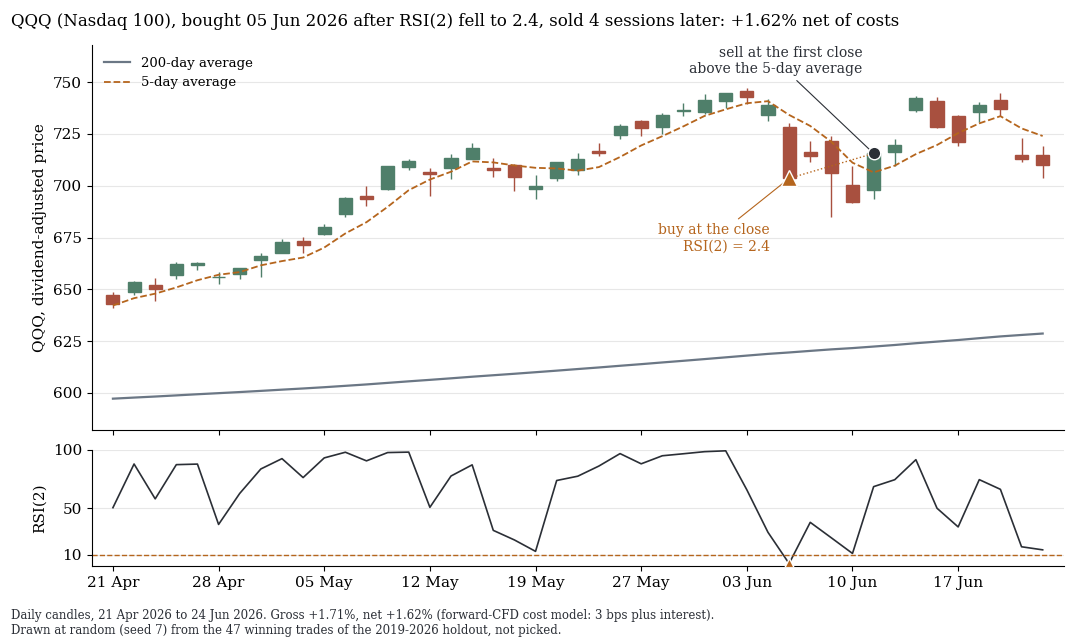
Gewinn-Trade im Nasdaq 100 (QQQ als Stellvertreter): RSI(2) am 5. Juni 2026 bei 2,4, gekauft zum Schluss, vier Sitzungen später beim ersten Schluss über dem 5-Tage-Schnitt verkauft, +1,62 % nach Kosten. Beide Beispiele sind mit festem Seed (7) zufällig gezogen, nicht ausgesucht: dieses aus den 47 Gewinn-Trades, das nächste aus den 18 Verlust-Trades der 65 Holdout-Trades im Nasdaq 100 (2019–2026, ohne Stopp).
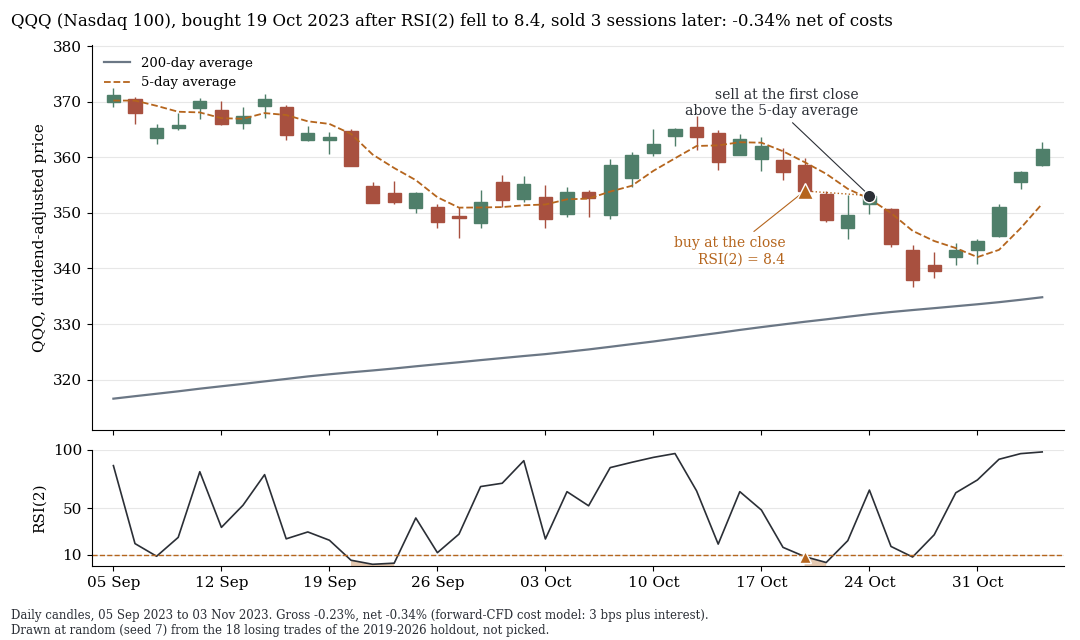
Verlust-Trade: gekauft am 19. Oktober 2023 bei RSI(2) 8,4, nach drei Sitzungen verkauft, −0,34 % nach Kosten. Ein typischer kleiner Verlust. Die seltenen großen fehlen im Bild: Der schlechteste Holdout-Trade über alle drei Indizes lag bei −8,0 % (Februar 2020).
1. Der Holdout: +48 bps je Trade, +34 bps über zufälligen Einstiegen
Im Suchzeitraum erfüllte keine von drei verwandten Rücksetzer-Regeln alle vorab festgelegten Kriterien. RSI(2) hatte das höchste t, verfehlte aber das Jahreskriterium knapp (13 von 19 Jahren im Plus statt 14) und kam als Beobachtungs-Kandidat in den Holdout. Die t-Werte in Klammern zeigen, wie weit ein Ergebnis über dem Rauschen liegt, ab 2 gilt es als auffällig.
| Suchzeitraum 2000–2018 | Holdout 2019–2026 | |
|---|---|---|
| Trades (Ø Haltedauer) | 419 (3,6 Sitzungen) | 206 (3,4 Sitzungen) |
| netto je Trade (t) | +34,6 bps (3,1) | +48,3 bps (3,6) |
| Einstieg an jedem Tag, gleiche Haltedauer (Drift) | +1,0 bps | +14,7 bps |
| Überschuss der Regel (t) | +33,6 bps (3,0) | +33,6 bps (2,4) |
| Jahre im Plus | 13 von 19 | 6 von 8 |
| bei 1,5-fachem Spread | +33,6 bps | +47,3 bps |
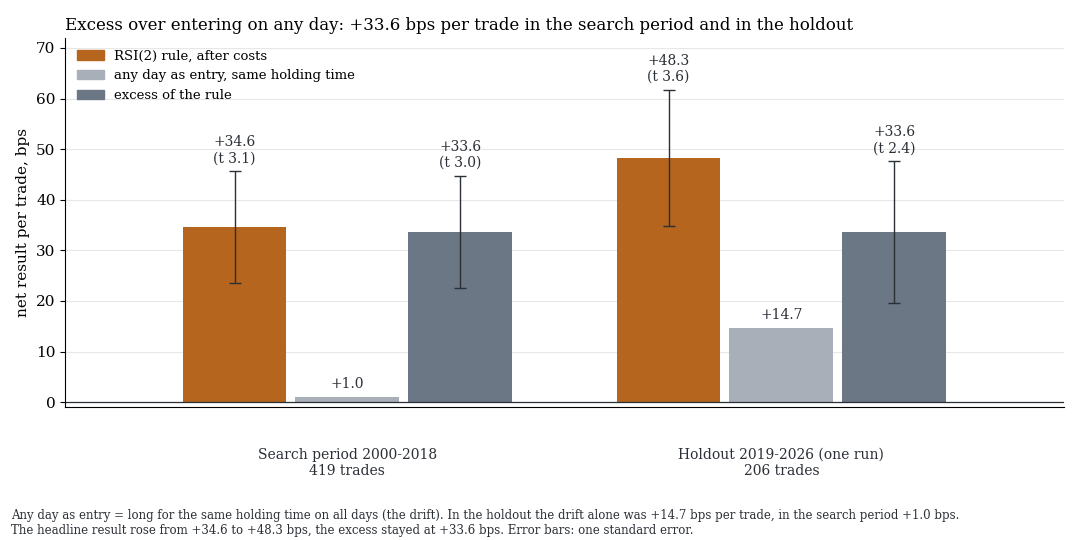
Netto je Trade mit einem Standardfehler. Der Überschuss über den Einstieg an jedem Tag liegt in beiden Zeiträumen bei +33,6 bps. Das höhere Holdout-Ergebnis kommt aus der Drift des Bullenmarkts (+14,7 statt +1,0 bps).
Entscheidend ist der Überschuss. Das Netto-Ergebnis stieg im Holdout von +34,6 auf +48,3 bps, aber ein beliebiger Drei-Tage-Kauf brachte im Bullenmarkt schon +14,7 bps. Der Überschuss blieb bei +33,6 bps (t 2,4), und die Regel schlug 98 % von 1.000 Zufallsziehungen gleicher Haltedauer. Nach der globalen Mehrfachtest-Korrektur bleibt sie bestätigt (q = 0,005 über alle 59 Holdout-Tests, Stand 8. Oktober 2026; q ist die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit). Zwei Jahre waren negativ (2020 −38, 2022 −92 bps).
2. In Risikoeinheiten bleibt wenig übrig
Bps je Trade sagen nichts über das Risiko. Deshalb rechnen wir in R: Ein R ist der Abstand vom Einstieg zu einem weit entfernten Not-Stopp, hier drei durchschnittliche Tagesspannen (ATR über 10 Tage). Ein Trade mit +0,10 R gewinnt ein Zehntel dessen, was er bis zum Stopp riskiert. Über Stopps haben wir nur im Suchzeitraum bis 2018 entschieden. Die Zahlen für 2019–2026 sind hier beschreibend, weil der Holdout der Grundregel verbraucht ist.
| Markt, mit Not-Stopp bei 3 ATR | Trades pro Jahr (bis 2018 / 2019–2026) | Ø R bis 2018 (t) | Ø R 2019–2026 (t) | schlechtester Trade in R (bis 2018 / 2019–2026) |
|---|---|---|---|---|
| NAS100 | 8,1 / 9,1 | +0,07 (1,6) | +0,13 (2,5) | −2,68 / −1,20 |
| US30 | 8,0 / 9,9 | +0,09 (2,4) | +0,07 (1,1) | −1,05 / −1,20 |
| US500 | 8,0 / 9,2 | +0,14 (4,5) | +0,18 (3,3) | −1,06 / −1,25 |
Mit Not-Stopp liegt der Ertrag bei +0,07 bis +0,18 R je Trade und rund 8 bis 10 Trades im Jahr und Markt. Das Profil ist klassische Mean Reversion (Rückkehr zur Mitte). Im Holdout bis Juni 2026 (189 Trades) lag die Trefferquote bei 70 % und der Median bei +0,82 %. Das 1-%-Quantil lag aber bei −4,3 % und der schlechteste Trade bei −8,0 %. Rund zwei Drittel der Trades laufen über ein Wochenende, der Index ist an etwa 11 % der Sitzungen im Markt.
3. Stopps helfen der Regel nicht
Wir haben drei Varianten verglichen: ohne Stopp, mit Stopp bei drei und bei zwei ATR. Der größte Rückgang ist der tiefste Fall der aufsummierten R-Ergebnisse.
| bis 2018 | ohne Stopp: Ø R, größter Rückgang | Stopp 3 ATR: Ø R, größter Rückgang, ausgestoppt | Stopp 2 ATR: Ø R, ausgestoppt |
|---|---|---|---|
| NAS100 | +0,11, −2,7 R | +0,07, −6,5 R, 12 % | +0,14, 17 % |
| US30 | +0,08, −2,9 R | +0,09, −2,4 R, 11 % | +0,11, 20 % |
| US500 | +0,14, −2,9 R | +0,14, −3,1 R, 9 % | +0,18, 18 % |
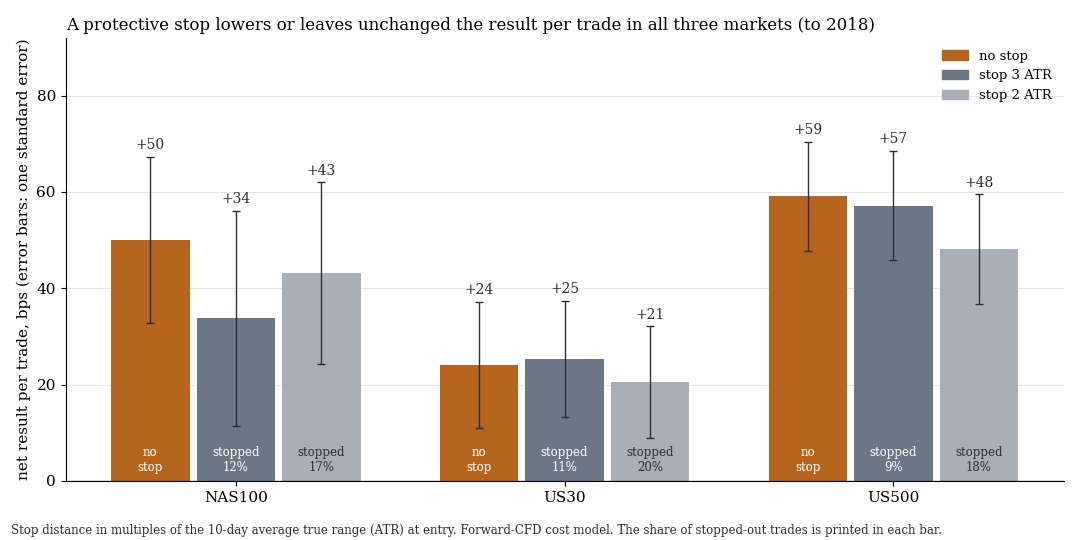
Netto je Trade in bps mit einem Standardfehler, Suchzeitraum bis 2018. In den Balken steht der Anteil der ausgestoppten Trades.
Der Stopp bei drei ATR wird in 9 bis 12 % der Trades ausgelöst und hebt den Ertrag nirgends. Je Trade bringt er im NAS100 +34 statt +50 bps, im US30 +25 statt +24 und im US500 +57 statt +59. Er kappt nur im US30 und US500 den schlechtesten Trade (−2,65 und −2,67 R ohne Stopp, −1,05 und −1,06 R mit), im NAS100 wächst der größte Rückgang von −2,7 auf −6,5 R. Der engere Stopp bei zwei ATR trifft 17 bis 20 % der Trades und liegt in allen drei Märkten unter dem Ergebnis ohne Stopp (+43, +21 und +48 bps). Sein höheres Ø R ist ein Maßstabseffekt, denn ein R ist dort nur zwei statt drei ATR groß.
4. Drei Märkte sind ein Signal, und die Jahresrendite ist klein
Die drei Indizes signalisieren meist am selben Tag: Im Holdout bis Juni 2026 fielen 189 Trades auf nur 124 Tage. Wer je Trade 1 % des Kontos bis zum Not-Stopp riskiert, verdient im NAS100 rund 0,6 % im Jahr bis 2018 und 1,2 % in 2019–2026. Der größte Rückgang liegt bei −6,3 % und −1,6 %. Mit dem ganzen Konto im Markt (Nominal gleich Kontogröße) und ohne Stopp sind es +3,8 % im Jahr bis 2018 und +5,9 % in 2019–2026, bei schlechtesten Trades von −8,1 % und −4,7 %.
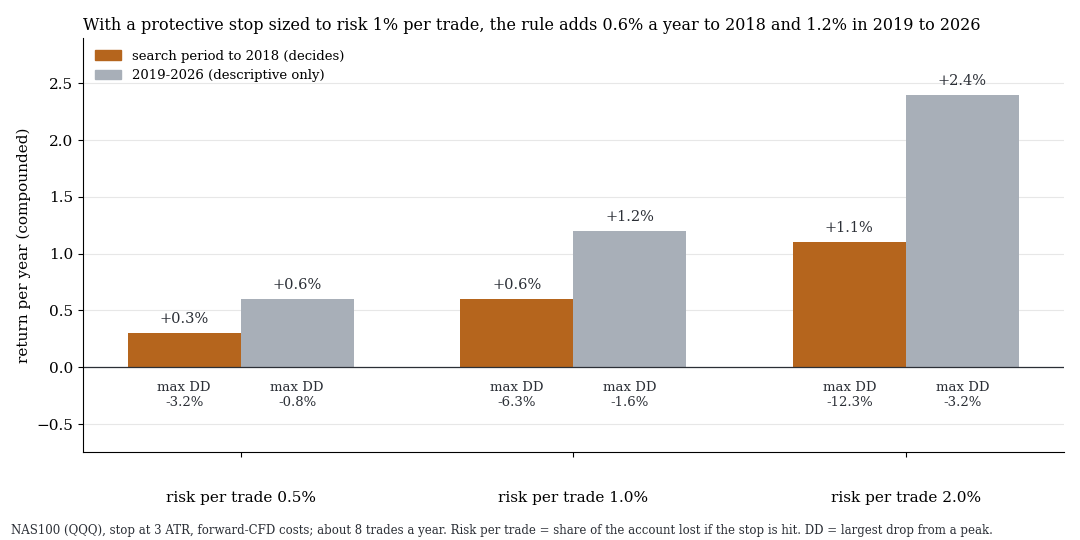
NAS100 (QQQ), Stopp bei 3 ATR, Forward-CFD-Kosten, rund 8 Trades im Jahr. Orange der Suchzeitraum bis 2018, der entscheidet, grau 2019–2026 nur beschreibend. Unter den Balken der größte Rückgang.
5. Gegenprobe: derselbe Mechanismus, keine zweite Bestätigung
Unsere Swing-Prüfung enthielt eine verwandte Rücksetzer-Regel: im Nasdaq 100 nach drei Minus-Schlüssen über dem 50-Tage-Schnitt kaufen und fünf Tage halten. Suchzeitraum bis 2018: +70,1 bps je Trade nach Kosten (t 3,7, 215 Trades). Holdout 2019–2026: +73,6 bps (t 1,8, 47 Trades), gegen Buy & Hold gleicher Exposure aber nur t 0,9, mit einem Tag Verzögerung −12,2 bps, global nicht bestätigt (q = 0,20). Beide Regeln nutzen im Kern dieselbe kurzfristige Umkehr im Aufwärtstrend und zählen deshalb nicht als zwei unabhängige Bestätigungen.
Was das heißt
Die Regel ist kein Backtest-Artefakt: Sie bestand einen Holdout nach Kosten, mit gleichem Überschuss in beiden Zeiträumen. Sie ist aber kleiner, als +48 bps vermuten lassen. Ein Teil ist Bullenmarkt, in Risikoeinheiten sind es +0,07 bis +0,18 R bei rund 8 Trades im Jahr, Stopps helfen nicht, und die drei US-Indizes sind ein Signal. Ein kleiner Baustein, kein Geschäftsmodell und keine Empfehlung zum Handeln.
Grenzen
- Auswahl. RSI(2) wurde unter drei verwandten Regeln nach dem höchsten t gewählt und verfehlte das Jahreskriterium. IBS (Schluss im unteren Fünftel der Tagesspanne) und das 7-Tage-Tief sind im Holdout ebenfalls positiv (+16,2 bps, t 2,3, und +55,8 bps, t 2,8, beschreibend). Das spricht für einen Familien-Effekt, ist aber kein unabhängiger zweiter Test. Die globale Korrektur deckt diese Vorauswahl nicht ab.
- Bullenmarkt und Alter. In 2019–2026 brachte jeder beliebige Drei-Tage-Kauf +14,7 bps, der Überschuss ist die ehrlichere Zahl. Die Regel ist seit 2008 veröffentlicht und hat das überstanden, Crowding und Abklingen bleiben möglich.
- Kostenmodell. Der Zins ist ein Proxy, die 70 % Dividendengutschrift eine Annahme. 2 bps sind für normale Tage konservativ, nicht für Crash-Tage mit Kurslücken. ETF-Kurse stehen für die CFDs (Basis, Fondskosten 0,1 bis 0,2 % im Jahr).
- Ausführung. Ein- und Ausstieg zum offiziellen Schlusskurs. CFD-Kurse 5 bzw. 10 Minuten später kosten −0,6 bps (t −0,5) bzw. −0,4 bps (t −0,2) je Trade (216 Trades bis Juni 2026, nur BID, nach dem Holdout beschrieben).
- Risikorechnung. Dividendenbereinigte Kurse, Stopp-Fill am Stopp (bei Kurslücken zur Eröffnung), ohne Zeitgrenze (die Hauptrechnung begrenzt auf 20 Sitzungen), Märkte einzeln gerechnet.
- Nicht getestet: Positionsgrößen im Drawdown, andere Märkte (FTSE, Nikkei, Gold), Einstiege vor dem Schluss oder am nächsten Morgen. Short-Seite und DAX zeigen keinen Vorteil (RSI(2) short in den USA +12,2 bps, t 0,2, DAX long +23,7 bps, t 1,2).
Alle Musterfamilien des Scans im Überblick. Verwandt: Swing-Muster nach CFD-Finanzierung, Übernacht-Effekt und CFDs und Veröffentlichte Anomalien nach Kosten.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.