Datenbasis: SPY, QQQ und DIA (als Abbild von S&P 500, Nasdaq-100 und Dow; „US“ ist das Tagesmittel der drei) und der DAX-Performanceindex (Dividenden eingerechnet, ab 1994), Tagesdaten von Yahoo Finance mit Rohkursen und Dividenden. Suchzeitraum 2000–2018 mit beschreibendem Vorlauf SPY 1993–1999, getrennter Holdout 1. Januar 2019 bis 2. Oktober 2026, ein Lauf. Kosten: 2 bps Spread und Slippage je Round-Trip (Kauf und Verkauf), Übernachtfinanzierung nach der Pepperstone-Formel, 70 % der US-Dividenden gutgeschrieben. Benchmarks: Buy & Hold im CFD, Forward-CFD, Futures als Nebenrechnung. Keine Handelsempfehlung.
Die Aktienrendite entstehe vor allem über Nacht, lautet eine verbreitete Behauptung, die in der Literatur beschrieben ist (Cliff, Cooper und Gulen 2008; Lou, Polk und Skouras 2019): Von Schlusskurs zu Eröffnung steigen Indizes, von Eröffnung zu Schluss kaum. Daraus folgt der naheliegende Plan, nur über Nacht long zu sein. Dass der Aufwärtsdrift der Indizes vor allem über Nacht anfällt, zeigt auch unsere Studie zum Overnight-Drift. Hier fragen wir, was davon nach Kosten bleibt: Ein CFD-Konto zahlt jede Nacht Spread und Swap, die Übernachtfinanzierung.
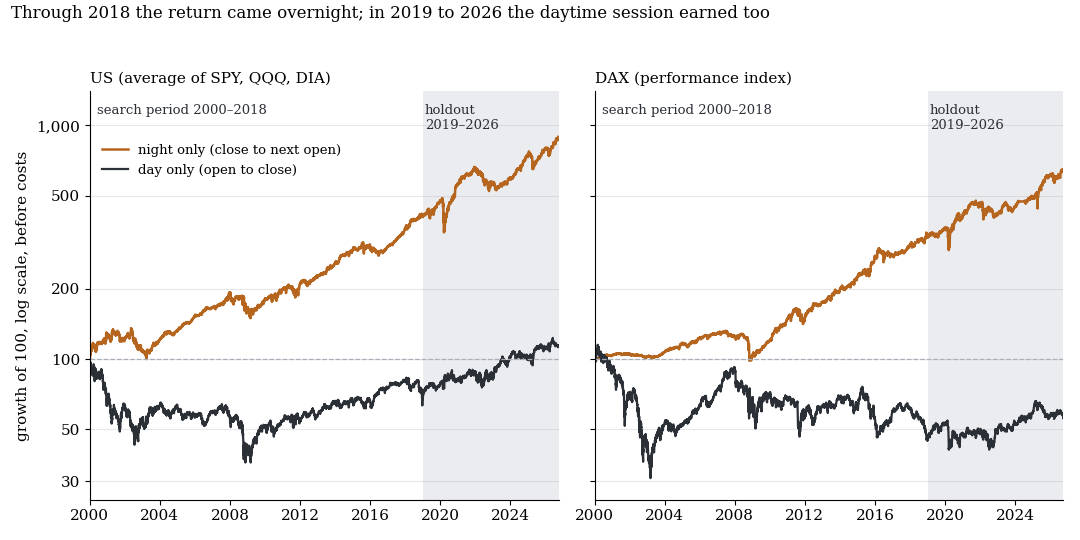
Wachstum von 100 bei täglichem Halten nur über Nacht (Schluss bis nächste Eröffnung, Dividenden am Ex-Tag eingerechnet) und nur am Tag (Eröffnung bis Schluss), vor Kosten, logarithmische Skala. Links das Tagesmittel von SPY, QQQ und DIA, rechts der DAX-Performanceindex. Grau hinterlegt der Holdout ab 2019: Der Tag holt auf, die Nacht läuft weiter.
1. Die Rendite entsteht über Nacht, bis 2018
| bps je Handelstag | Nacht | Tag | Nacht minus Tag |
|---|---|---|---|
| US 2000–2018 (4.778 Tage) | +3,22 (t 4,13), 8,1 % p. a. | −0,23 (t −0,17), −0,6 % p. a. | +3,46 (t 2,14) |
| US Holdout 2019–2026 (1.949) | +4,25 (t 2,32), 10,7 % p. a. | +3,07 (t 1,81), 7,7 % p. a. | +1,17 (t 0,47) |
| DAX 2000–2018 (4.822) | +2,67 (t 4,02), 6,7 % p. a. | −0,75 (t −0,40) | +3,43 (t 1,72) |
| DAX Holdout 2019–2026 (1.972) | +3,65 (t 2,17) | +1,51 (t 0,75) | +2,14 (t 0,88) |
| SPY 1993–1999 (1.748 Tage, Vorlauf, beschreibend) | +8,00 (t 7,51) | +0,17 (t 0,09) | k. A. |
Bis 2018 verdiente der US-Markt seine ganze Rendite über Nacht, der Tag brachte nichts. Im Holdout ist der Tag nicht mehr leer, der Abstand schrumpft auf t 0,5. Ist das eine bezahlte Risikoprämie oder eine Anomalie? Wir hatten vorab eher eine Risikoprämie erwartet. Die vorab festgelegten Diagnosen sprechen eher dagegen: Die Nachtrendite ist bei niedrigem, mittlerem und hohem VIX ähnlich groß (US, Suchphase: +2,55 / +3,63 / +3,79 bps) und wächst nicht mit dem VIX (Steigung t −0,19). Zugleich ist das Verlustende dick: Die schlechteste Nacht lag bei −807 bps (US, Suchphase) und −1.031 bps (Holdout), die Kurtosis bei 11,6 und 25,2. Prämie und Anomalie lassen sich mit Renditedaten nicht sauber trennen.
2. Mit CFDs bleibt je Nacht netto null
Wer die Nacht per CFD erntet, kauft jeden Tag zum Schluss und verkauft zur Eröffnung. Das kostet 2 bps Spread und Slippage (der heutige Durchschnittsspread von Pepperstone entspricht 0,4 bis 0,6 bps, der Rest ist Slippage) und den Swap nach der Formel (Referenzzins + 2,5 %) / 360 je Kalendernacht, freitags dreifach (Quellen: Costs & Charges 02/2025 und 07/2025, Index-Fees-Seite 08/2026). Im Mittel sind das 1,5 bis 2,1 bps Swap je gehaltener Nacht.
| bps je gehaltener Nacht (t) | US 2000–2018 | US 2019–2026 | DAX 2000–2018 | DAX 2019–2026 |
|---|---|---|---|---|
| Nacht brutto | +3,22 | +4,25 | +2,67 | +3,65 |
| Swap je Nacht | −1,71 | −2,12 | −1,63 | −1,46 |
| Jede Nacht long, Cash-CFD netto | −0,68 (−0,88) | −0,03 (−0,02) | −0,96 (−1,43) | +0,19 (0,11) |
| Nur Nächte nach hohem VIX, netto | −0,31 (−0,17) | −0,14 (−0,03) | −0,71 (−0,42) | +3,70 (0,82) |
| Spread 1 bp statt 2 | +0,32 | +0,97 | +0,04 | +1,19 |
| Forward-CFD (3 bps Round-Trip) | −0,49 | +0,13 | −0,96 | +0,18 |
| Futures (1 bp, ohne Aufschlag, Nebenrechnung) | +1,51 | +2,13 | +1,04 | +2,18 |
| Buy & Hold im Cash-CFD, je Tag | +1,08 (0,68) | +5,07 (2,05) | +0,33 (0,16) | +3,69 (1,32) |
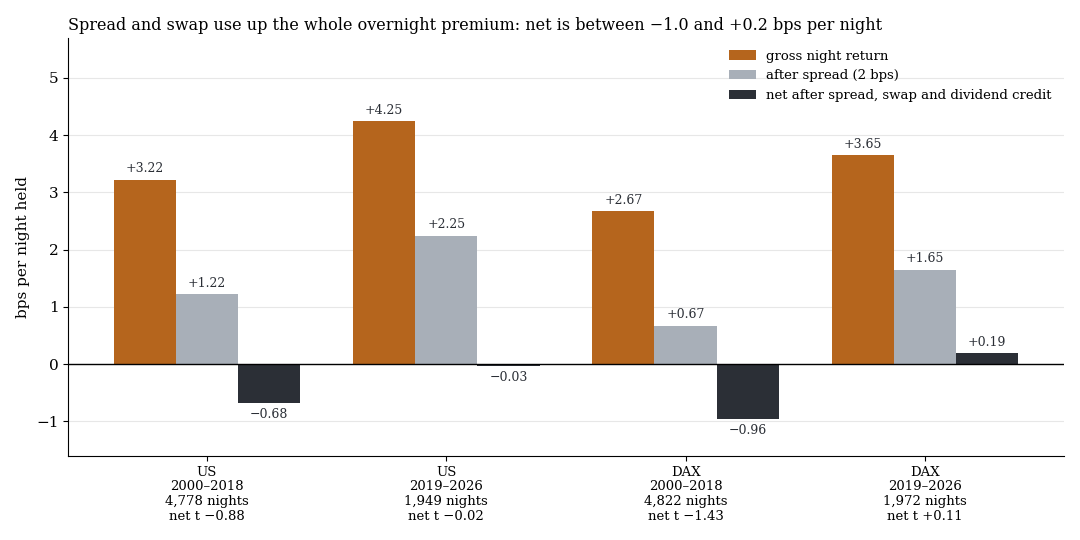
Basispunkte je gehaltener Nacht. Zweiter Balken: brutto minus 2 bps Spread. Dritter Balken: netto laut Kostenmodell, bei den US-ETFs mit nur 70 % Dividendengutschrift. Unter den Gruppen stehen die Zahl der Nächte und das t des Netto-Ergebnisses.
Jede Nacht kostet etwa 2 bps Spread plus 1,5 bis 2,1 bps Swap und frisst damit die Prämie von 3 bis 4 bps vollständig. Kein Netto-Wert der Regel „jede Nacht long“ ist von null zu unterscheiden (|t| höchstens 1,4). Die Variante „nur nach hohem VIX“, die aus der Risikoprämien-These folgt, ändert daran nichts. Selbst mit nur 1 bp Spread liegt die Regel bei höchstens +1,2 bps. Die Forward-CFDs, die keinen Swap berechnen, liegen wegen der breiteren Spreads bei null (−0,96 bis +0,18 bps). Mit Futures blieben +1,0 bis +2,2 bps je Nacht, aber das ist eine Rechnung mit Modellkosten und keine Prüfung mit echten Futures-Preisen.
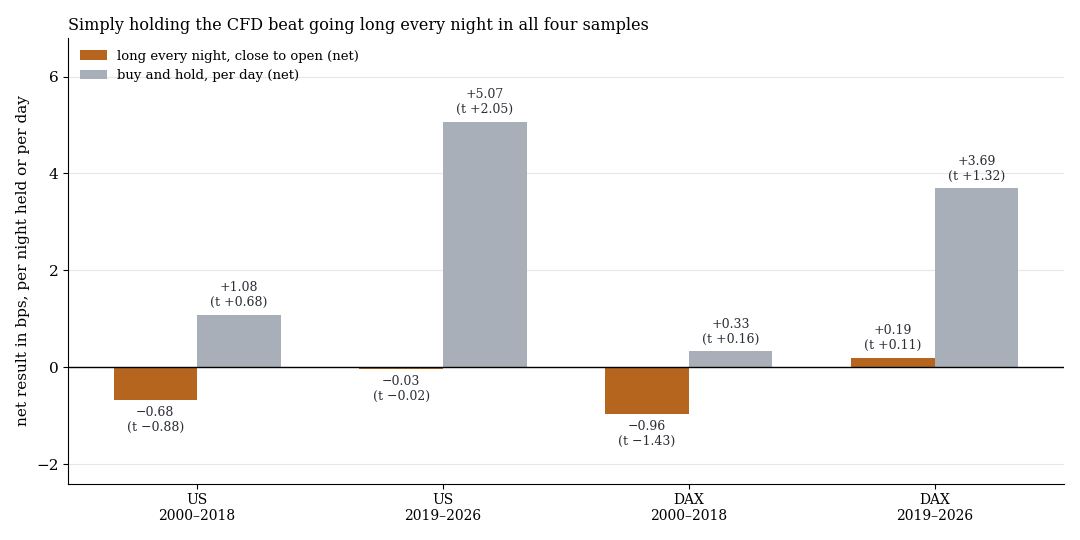
Netto je gehaltener Nacht (orange) und je Tag bei Buy & Hold (grau), Cash-CFD. Buy & Hold fängt Nacht und Tag ein, zahlt denselben Swap, aber nur einen Spread.
Wer die Prämie haben will, bekommt sie billiger durch Durchhalten: Buy & Hold liegt in allen vier Stichproben vorn, im US-Holdout bei +5,07 bps je Tag (t 2,05) gegen −0,03 bps je Nacht. Das ist dann keine Strategie, sondern Index-Beta.
Was das heißt
Der Nacht-Effekt ist ein Preisbefund, kein Handelsbefund. Er zeigt, wann der Index steigt, nicht, wie sich das mit einem Konto abgreifen lässt, das Spread und Swap zahlt. Dagegen spricht dreierlei: die Kosten je Nacht, ein Tag, der im Holdout aufgeholt hat, und das dicke Verlustende der Nacht (schlechteste Nächte −8 bis −10 %), also genau das Risiko, das ein Übernacht-Halter trägt.
Grenzen
- Offizielle Kurse statt CFD-Fills. Eröffnung und Schluss sind die offiziellen ETF- und Indexkurse. Die Open-Spreads der CFDs sind breiter, der CFD-Befund ist damit eher zu optimistisch und trotzdem null.
- ETF-Proxy und Dividenden. Die US-Werte stammen von ETFs mit ETF-Dividenden statt Indexdividenden. Die 70 % Dividendengutschrift sind eine Annahme (Quellensteuer).
- Swap-Modell. Der Swap wird auf den Einstiegswert statt auf den täglichen Positionswert gerechnet. Als Referenzzins dienen Tagesgeldsätze (EFFR/SOFR, EONIA/€STR) statt des von Pepperstone genannten 1-Monats-Satzes.
- Holdout nur beschreibend. In der Suche war keine CFD-Regel netto positiv, deshalb gab es keinen Kandidaten und keinen Platz in der globalen Mehrfachtest-Korrektur. Der Zeitraum 2019 bis Oktober 2026 lief einmal.
- Nicht getestet: Futures mit echten Preisen, andere Broker, Einzelaktien, Hebel und Drawdowns, andere Märkte als US-ETFs und DAX.
Alle Musterfamilien des Scans im Überblick. Verwandt: Swing-Muster nach CFD-Finanzierung, Overnight-Drift, Veröffentlichte Anomalien nach Kosten.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.