Datenbasis: Acht Aktienindizes (S&P 500, Nasdaq-100, Dow, DAX, FTSE 100, Nikkei 225, Hang Seng, ASX 200; Datenbeginn zwischen 1962 und 1992) und Gold (über den ETF GLD, ab 2004), Tagesdaten von Yahoo Finance. Suchzeitraum: Datenbeginn bis 2018, getrennter Holdout 1. Januar 2019 bis 2. Oktober 2026, je Kandidat ein Lauf. 4-Stunden-Muster und ein Anschlusslauf auf Dukascopy-CFD-Minutendaten (Suchzeitraum 2015–2022, Holdout 2023 bis 5. Juni 2026). Kosten: Spread und Slippage (im Tagesmodell 1,6 bis 5,1 bps je Round-Trip), Übernachtfinanzierung nach der Pepperstone-Formel, Dividendenausgleich. Benchmarks: Buy & Hold gleicher Exposure, 1.000 Zufallseinstiege, Bootstrap-Zufallsmarkt (echte Tagesbalken in Blöcken neu gemischt, Drift erhalten). Keine Handelsempfehlung.
Swing-Trading gilt als der ruhigere Weg zu einem Vorteil: Auf Tages- und Wochenkerzen ist weniger Rauschen, und der Spread fällt weniger ins Gewicht. Muster auf höheren Zeitebenen sollten deshalb stärker sein als die Intraday-Muster, die im Scan vom September nach Kosten bei null lagen. Das Argument vergisst einen Posten: Wer einen CFD über Nacht hält, zahlt Übernachtfinanzierung (Swap), und die wächst mit jeder Nacht.
Wir haben fünf Familien vorab festgeschrieben: Ausbrüche (zum Beispiel Schluss über dem 20-Tage-Hoch), Rücksetzer im Trend (zum Beispiel dritter Minus-Schluss in Folge über dem 50-Tage-Schnitt), Kerzenmuster an Extremen (Innenstab, NR7 als engste Spanne der letzten sieben Tage, Engulfing, Hammer, Key Reversal), zeitbasiertes Halten (Monatswechsel, Tag vor einem Feiertag, Wochentage) und Momentum, dazu 4-Stunden-Muster. Jede Kombination aus Regel, Haltedauer, Seite und Markt zählt als ein Test: 1.920 auf Tages- und Wochenbasis, 500 auf 4-Stunden-Balken. Ergebnisse stehen in Basispunkten je Trade (bps, 1 bps = 0,01 %). Ein Holdout ist ein getrennter Zeitraum, den erst die vorab gewählten Kandidaten einmal durchlaufen. Buy & Hold gleicher Exposure ist eine Dauerposition von im Mittel gleicher Größe wie die der Regel und trennt ein Muster von bloßer Aufwärtsdrift.
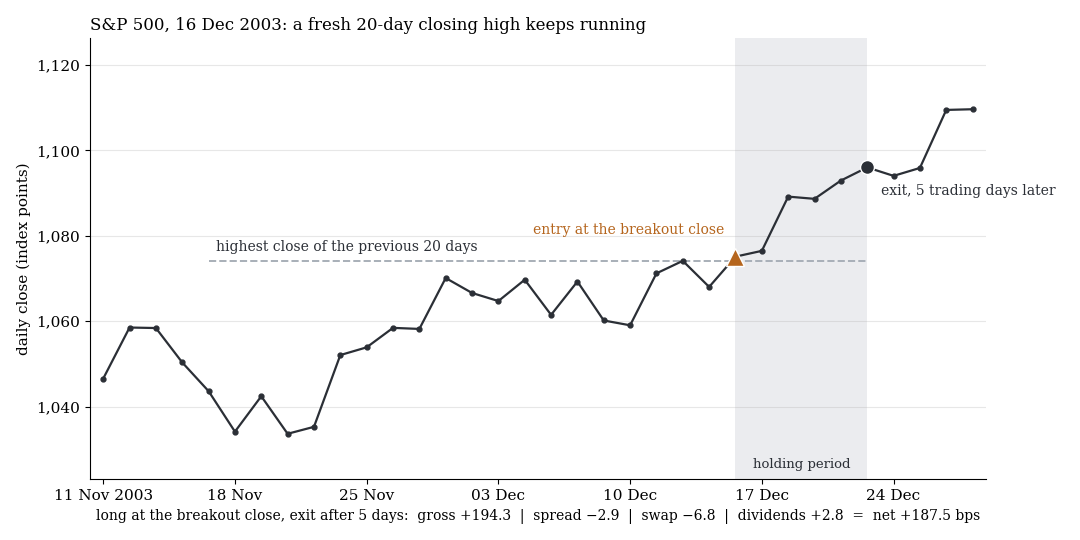
S&P 500, 16. Dezember 2003, Tagesschlusskurse: brutto +194,3 bps, nach Spread (−2,9), Swap (−6,8) und Dividende (+2,8) netto +187,5 bps. Beide Beispiele wurden mit festem Seed (7) zufällig aus allen 6.118 frischen 20-Tage-Ausbrüchen der acht Indizes im Suchzeitraum gezogen, je eines mit Gewinn und mit Verlust nach Kosten.
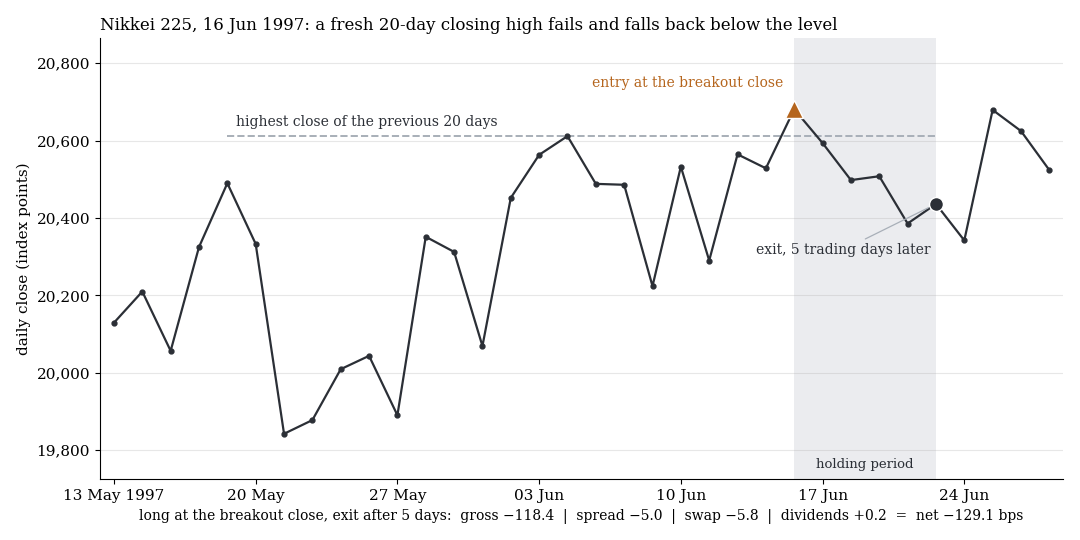
Das Gegenbeispiel: Nikkei 225, 16. Juni 1997, brutto −118,4 bps, netto −129,1 bps. Der Swap kostet in beiden Fällen 6 bis 7 bps, über das Ergebnis entscheidet der Kurs.
1. Der Swap wächst mit jeder Nacht
Pepperstone rechnet Index-CFDs je Kalendernacht: Nächte × Kurs × Größe × (Referenzzins ± 2,5 %) / 360. Long zahlt Zins plus 2,5 %, Short erhält Zins minus 2,5 %, freitags zählt die Nacht dreifach, bei Gold mittwochs. Dividenden werden Long gutgeschrieben und Short belastet (Quellen: Costs & Charges 02/2025, Index-Fees-Seite 08/2026, Symbolliste des Brokers vom 04.08.2026). Forward-CFDs haben laut Pepperstone keine zusätzliche Übernachtfinanzierung, sie ist im Spread enthalten.
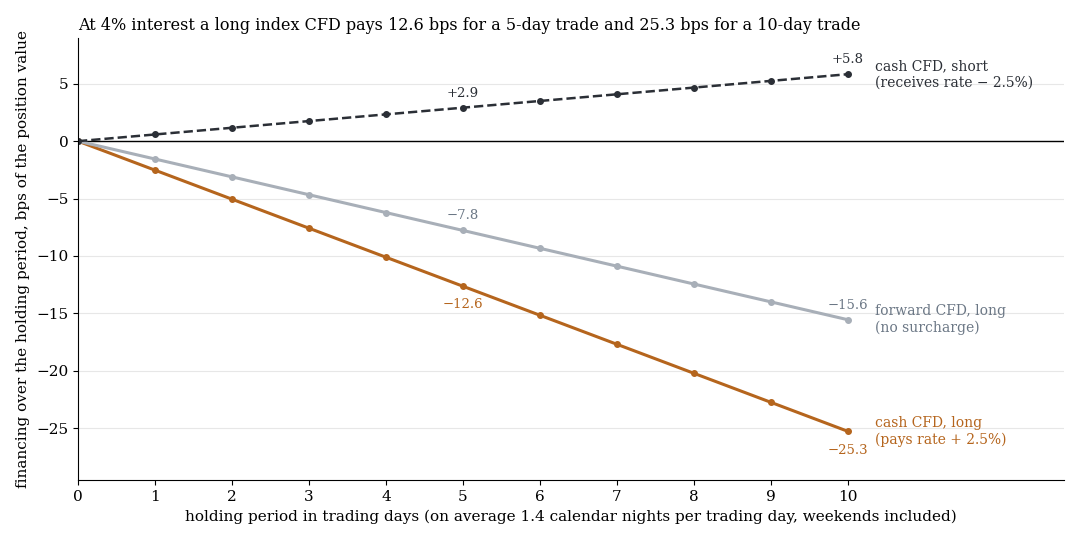
Formelrechnung bei 4 % Zins, im Mittel 1,4 Kalendernächte je Handelstag. Der Forward-CFD ist im Modell nur mit dem Zinsanteil angesetzt.
Im Median der Long-Regeln der Suchphase lag die Bruttobewegung bei 5 Tagen Haltedauer bei +17,5 bps, die Finanzierung bei −10,8 bps, die Dividende bei +3,5 bps, netto blieben +6,6 bps. Die Finanzierung frisst damit 62 % der Bruttobewegung, bei 10 Tagen 70 %. Nach der Dividendengutschrift bleiben 42 bis 49 % als Last. Ein Wochenende ist besonders teuer: Long von Freitag auf Montag brachte auf den acht Indizes brutto −0,15 bps, kostete drei Nächte Swap (−5,5 bps) und endete bei −7,95 bps (t −5,8).
2. Nach Kosten bleibt die Drift
In der Suchphase verdienen Long-Regeln netto oft ein wenig, Short-Regeln fast nie: Je nach Familie liegen 48 bis 65 % der Long-Regeln netto im Plus, aber nur 7 bis 21 % der Short-Regeln.
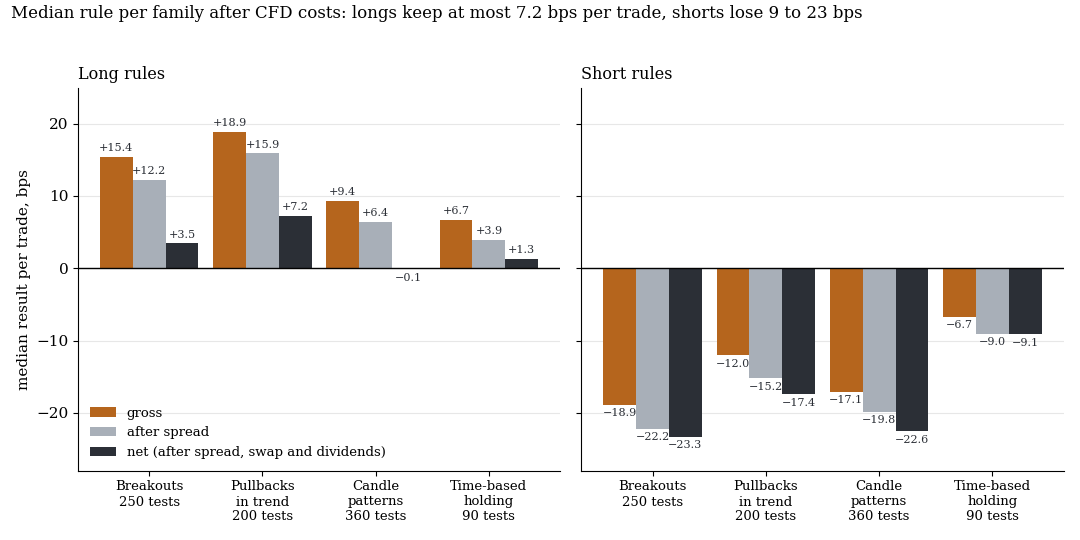
Suchphase, Median je Familie über alle Tests (250, 200, 360 und 90 je Seite). Netto heißt nach Spread, Swap und Dividendenausgleich.
Das ist Index-Drift, kein Muster: Long läuft mit dem Anstieg der Indizes, Short dagegen. Auch Momentum ist Beta: Die Long-Trendregeln der acht Indizes erreichen netto t 2,3 bis 3,2, gegen Buy & Hold aber nur t 0,8 bis 2,1, wie bei der Trendfolge im Gold. Keine der 210 Gold-Varianten erreicht t 3 (bestes t 2,2). Von allen 6.628 protokollierten Tests (alle Zeiträume zusammen) haben 119 ein q ≤ 0,10 (Benjamini-Hochberg-Korrektur). 99 davon sind signifikant negativ, nur 20 positiv. Signifikant ist auf CFDs vor allem das Verlieren.
3. Der Holdout: Marktrendite statt Muster
Neun von 1.920 Tests erfüllten alle zwölf vorab festgelegten Kandidatenkriterien: fünf Kandidaten und zwei Beobachtungen (beste Variante einer Familie ohne Kandidat), je ein Holdout-Lauf. Sechs von sieben enden netto im Plus.
| Regel | Suche: netto je Trade | Holdout: netto je Trade (t; n) | Überschuss-t | q global |
|---|---|---|---|---|
| Nasdaq-100: dritter Minus-Schluss über dem 50-Tage-Schnitt, 5 Tage | +70,1 bps | +73,6 bps (1,81; 47) | 0,92 | 0,20 |
| 8 Indizes: dritter Minus-Schluss über dem 200-Tage-Schnitt, 5 Tage | +27,7 bps | +25,2 bps (1,58; 528) | 0,35 | 0,24 |
| Hang Seng: Wochen-Key-Reversal, 5 Tage | +202,6 bps | +65,7 bps (0,61; 11) | 0,61 | 0,49 |
| 8 Indizes: Monatswechsel | +29,5 bps | +18,7 bps (1,00; 736) | 0,17 | 0,45 |
| 8 Indizes: Tag vor einem Feiertag | +7,9 bps | +8,0 bps (1,52; 527) | 0,75 | 0,24 |
| 8 Indizes: Schluss über dem 20-Tage-Hoch, 1 Tag (Beobachtung) | +3,8 bps | +4,9 bps (1,69; 1.315) | 0,24 | 0,22 |
Siebte Prüfung: Momentum-Short im Nikkei 225, 5 Trades, −0,26 bps Überschuss je Tag (q 0,85). Achte: 4-Stunden-Hammer, siehe Abschnitt 5.
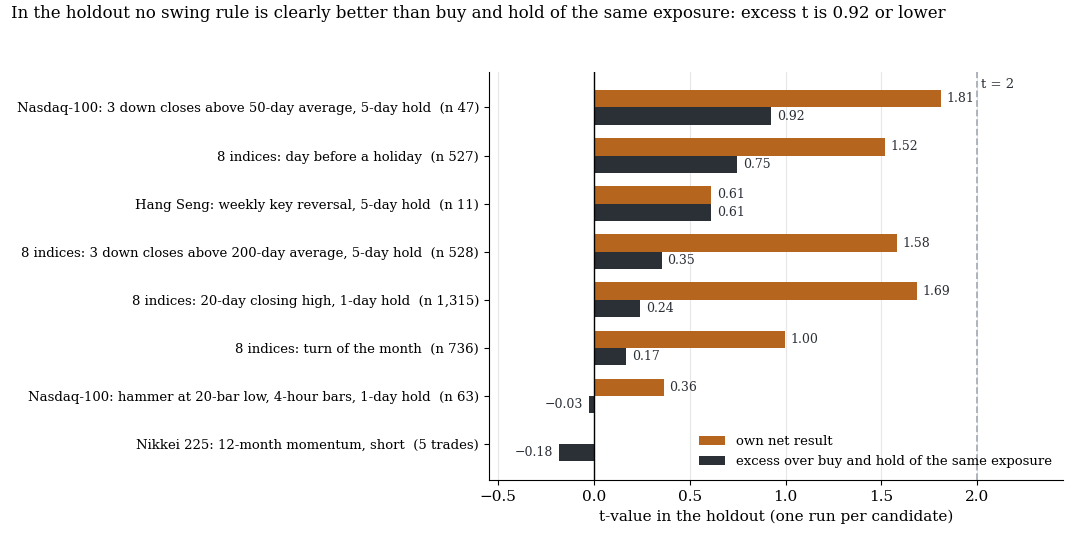
Holdout 2019 bis 2. Oktober 2026 (4-Stunden-Hammer: 2023 bis 5. Juni 2026). Orange: t-Wert des eigenen Netto-Ergebnisses, dunkel: t-Wert des Überschusses gegen Buy & Hold gleicher Exposure, gestrichelt: t = 2.
Buy & Hold gleicher Exposure liefert schon 84 % des Holdout-Ergebnisses beim Monatswechsel, 85 % beim 20-Tage-Hoch, 80 % beim Rücksetzer der acht Indizes, 52 % vor Feiertagen und 50 % beim Nasdaq-Rücksetzer. Kein Überschuss erreicht t 1, und die globale Mehrfachtest-Korrektur über alle Holdout-Tests des Scans lässt keinen der acht durch (q 0,20 bis 0,85, Schwelle 0,10).
4. Die beste Spur: Rücksetzer im Nasdaq-100
Die Regel: Im Nasdaq-100 über dem 50-Tage-Schnitt nach dem dritten Minus-Schluss kaufen und fünf Tage halten. Sie brachte +70,1 bps in der Suche und +73,6 bps im Holdout (t 1,8; 47 Trades in 7,75 Jahren). Bestätigt ist das nicht: Rund die Hälfte liefert Buy & Hold, der Überschuss hat t 0,92, global liegt q bei 0,20, und mit einem Tag Verzögerung ergibt der Holdout −12,2 bps. Mechanisch ist es eine kurzfristige Umkehr im Aufwärtstrend wie in der RSI(2)-Studie. Beide zählen als eine Spur, nicht als zwei Bestätigungen. Wir ordnen die Regel als beste Spur ein, überwiegend Marktrendite: Die andere Hälfte ist statistisch nicht von null zu trennen.
5. Kalender und 4-Stunden-Muster
| Regel (8 Indizes, long) | Suche bis 2018 | Holdout 2019–2026 | CFD-Minuten 2015–2022 | CFD-Minuten 2023–06/2026 |
|---|---|---|---|---|
| Monatswechsel | +29,5 bps (t 4,25) | +18,7 bps (t 1,00) | +8,8 bps (t 0,49) | +0,05 bps (t 0,00) |
| Tag vor einem Feiertag | +7,9 bps (t 3,69) | +8,0 bps (t 1,52) | +17,7 bps (t 2,61) | +9,6 bps (t 1,27) |
Der Monatswechsel (Kauf zum Schluss des vorletzten Handelstags des Monats, Verkauf zum Schluss des dritten Handelstags im neuen Monat) war in der Langhistorie der stärkste Befund und schrumpft mit jedem Fenster. Der Tag vor einem Feiertag ist kleiner, aber in allen vier Fenstern positiv und in keinem signifikant: eine Beobachtung.
Die 4-Stunden-Muster (Ausbruch, Innenstab, Engulfing, Hammer) liefen im Suchzeitraum 2015–2022 auf CFD-Minutendaten. Von 500 Varianten erreicht eine t ≥ 3, 52 liegen bei t ≤ −2. Die eine Spur, ein Hammer am 20-Balken-Tief im Nasdaq-100 (+43,9 bps; t 3,2), scheitert an der Korrektur (q 0,12) und im Holdout 2023 bis Juni 2026 (+7,9 bps; t 0,36). Alle Tagesregeln auf den Minutendaten nachgerechnet (2.100 Tests je Periode): t ≥ 3 in 0 Fällen in 2015–2022 und in 3 Fällen in 2023–2026, also Zufallsniveau.
Was das heißt
Swing-Trading auf Index-CFDs ist Drift minus Carry. Buy & Hold fängt die Aufwärtsdrift ohne tägliche Spreads ein, und der Swap nimmt jede Nacht ein Stück davon zurück. Muster auf höheren Zeitebenen sind nach Kosten nicht stärker als Intraday-Muster. Übrig bleiben zwei Beobachtungen, der Nasdaq-Rücksetzer und der Tag vor einem Feiertag, keine Handelsregeln.
Sachlich zu den Kosten: Forward-CFDs sparen den Aufschlag von 2,5 % und sind in der Summe aus Spread und Finanzierung bei US500, NAS100, US30 und GER40 nach etwa einer Nacht günstiger als Cash-CFDs, bei UK100, HK50 und AUS200 nach vier bis fünf Nächten. Zu Prop-Firmen, nur als allgemeine Information: Laut FTMO-FAQ (Stand 30.09.2026) dürfen Positionen im Standardkonto in der Bewertungsphase über Nacht und Wochenende gehalten werden, im finanzierten Konto nicht über das Wochenende, und das Swing-Konto hat diese Einschränkung nicht.
Grenzen
- Kassakurse statt CFD-Kurse. Der Einstieg zum Signal-Schluss ist idealisiert: Beim Nasdaq-Rücksetzer kippt das Vorzeichen mit einem Tag Verzögerung. Die Minutendaten (Dukascopy, BID) zeigen keine echten Spreads in den Schlussminuten.
- Kostenmodell. Der heutige Aufschlag von 2,5 % ist auf bis zu 61 Jahre übertragen, früher gab es keine CFDs. Frühe Zinsen sind Leitzinsen, Dividenden aus ETF-Ausschüttungen rückgefüllt, Quellensteuer fehlt. Der angesetzte Spread ist meist das 4- bis 6-Fache des heutigen Durchschnittsspreads. Mit halbem Spread bleibt der Überschuss gegen Buy & Hold insignifikant.
- Teststärke. 7,75 Jahre Bullenmarkt können Effekte von 5 bis 10 bps je Trade weder bestätigen noch ausschließen. Die US-Indizes sind fast eine Ziehung. Alte Indexreihen haben unbrauchbare Eröffnungskurse (nur Schlusskurse), Kerzenmuster laufen nicht für FTSE 100 und ASX 200.
- Nicht getestet: Hebel, Positionsgrößen, Drawdowns, Regelkombinationen, Aktien-CFDs, Devisen-Swing, historische Swaps.
Alle Musterfamilien des Scans im Überblick. Verwandt: Nacht-Effekt mit CFDs, Monatsend-Effekt, Veröffentlichte Anomalien nach Kosten.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.