Datenbasis: Gold-Future (GC=F), Tagesschlusskurse von Yahoo Finance, 3. Januar 2005 bis 29. September 2026. Fünf Regeln mit Signal aus dem Schlusskurs des Vortags: Buy & Hold, 200-Tage-Schnitt (nur long und long/short), Donchian 55/20 (long/short) und 12-Monats-Momentum (long/short). Kosten 2 bps je Positionsänderung (1 bps = 0,01 %). Vier Marktphasen: 2005–2012, 2013–2018, 2019–2022, 2023–2026 (bis September). Benchmark: Buy & Hold. Keine Handelsempfehlung.
Gold stieg vom Tief Ende 2022 bei 1.631 USD auf 5.318 USD am 29. Januar 2026, zuletzt lag es bei 4.180 USD. Viele öffentlich gezeigte Gold-Strategien sehen seit 2023 sehr gut aus, und die naheliegende Deutung lautet: Die Regel erkennt den Trend.
Wir prüfen die Gegenthese. In einem Bullenmarkt ist eine Trendregel fast immer long, und dann misst ihre Kurve vor allem den Goldpreis, das sogenannte Long-Beta. Der Test ist einfach: dieselben Regeln über mehrere Marktphasen laufen lassen und mit Buy & Hold vergleichen.
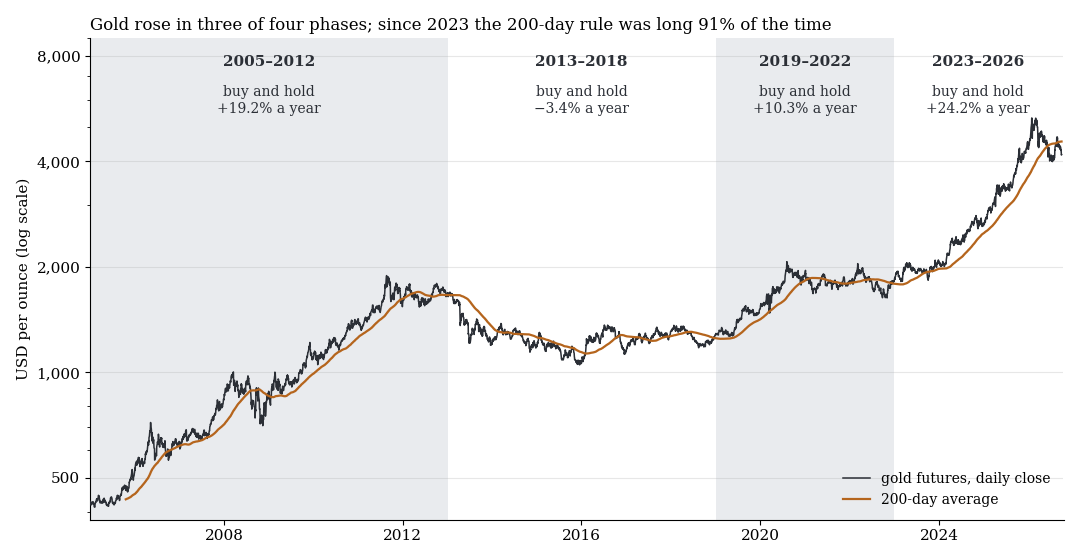
Gold-Future, Tagesschluss, logarithmische Skala. Schattiert die vier Marktphasen mit der Jahresrendite von Buy & Hold, orange der 200-Tage-Schnitt. Die Phasengrenzen folgen dem bekannten Kursverlauf und sind nicht statistisch bestimmt.
1. In keiner Aufwärtsphase schlägt eine Regel Buy & Hold
Donchian 55/20: long bei neuem 55-Tage-Hoch, Ausstieg beim 20-Tage-Tief, spiegelbildlich short. Momentum: long bei positiver Rendite der letzten 252 Handelstage, sonst short. 200-Tage-Schnitt: long über dem Mittel der letzten 200 Schlusskurse, sonst flach (nur long) oder short (long/short). Rendite pro Jahr: 252 mal die mittlere Tagesrendite nach Kosten.
| Rendite in % pro Jahr | 2005–2012 | 2013–2018 | 2019–2022 | 2023–2026 |
|---|---|---|---|---|
| Buy & Hold | +19,2 | −3,4 | +10,3 | +24,2 |
| 200-Tage-Schnitt, nur long | +13,6 | −2,8 | +2,4 | +23,7 |
| 200-Tage-Schnitt, long/short | +9,0 | −2,3 | −5,5 | +23,1 |
| Donchian 55/20, long/short | +1,0 | −2,6 | −3,2 | +10,3 |
| 12-Monats-Momentum, long/short | +1,7 | −1,4 | −0,9 | +20,0 |
Buy & Hold liegt in drei von vier Phasen vorn, 2023–2026 mit 24,2 gegen höchstens 23,7 % pro Jahr. Seit 2023 war der 200-Tage-Schnitt 91 % der Zeit long, das 12-Monats-Momentum 98 %, Donchian 55 %. In dieser Phase sind Schnitt und Momentum kaum mehr als Buy & Hold mit kurzen Pausen. In der schwachen Phase 2013–2018 verlieren alle fünf Varianten, die Regeln mit −1,4 bis −2,8 % etwas weniger als Buy & Hold mit −3,4 %. Von 2013 bis 2022 sind die Regeln flach oder negativ.
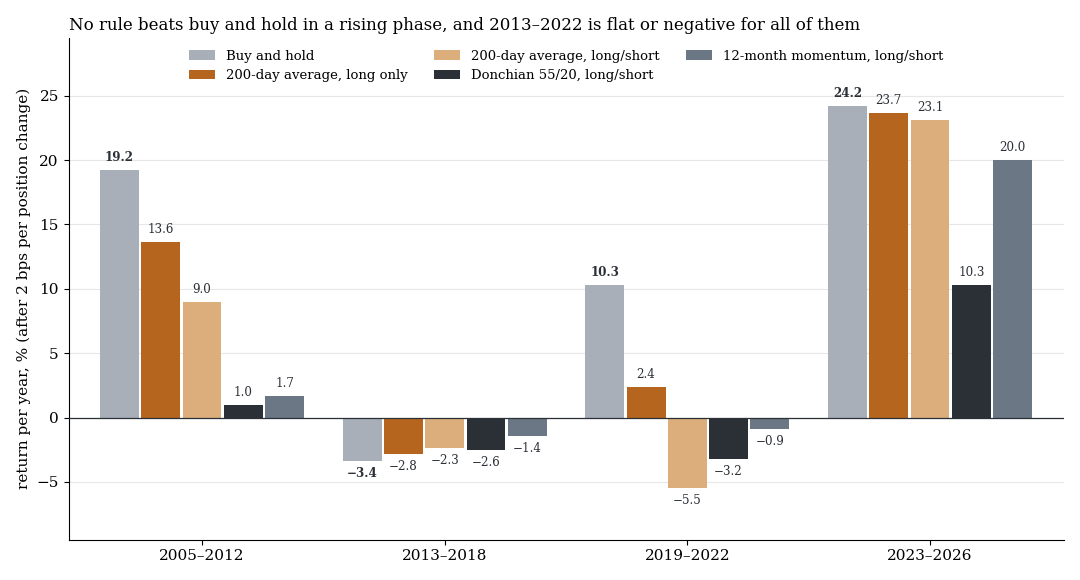
Rendite pro Jahr nach Kosten je Regel und Marktphase (grau: Buy & Hold). In den drei Aufwärtsphasen ist Buy & Hold jeweils der höchste Balken.
2. Die Gewinne kommen von der Long-Seite
Die drei Long/Short-Regeln gehen auch short. Das hat Geld gekostet: Die Short-Seite verlor in 9 von 12 Zellen aus Regel und Phase, −37 bis −59 Prozentpunkte in 2005–2012 und −2 bis −16 in 2023–2026, als die Long-Tage +55 bis +88 beitrugen. Positiv war sie nur 2013–2018 (+0,1 bis +6,2).
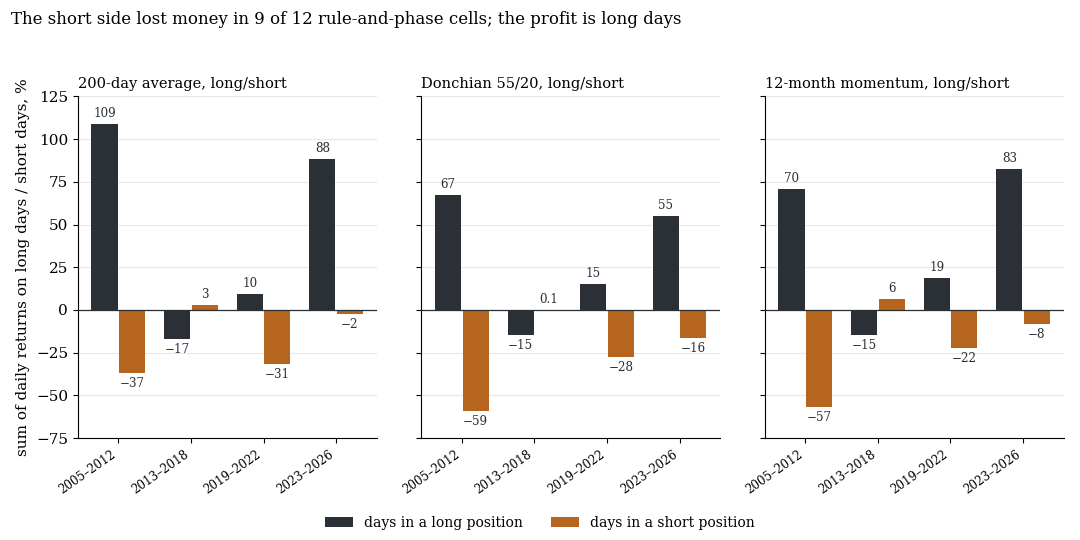
Summe der täglichen Nettorenditen auf Long-Tagen (dunkel) und Short-Tagen (orange) in Prozentpunkten, nicht annualisiert. Die Phasen sind 8, 6, 4 und knapp 4 Jahre lang.
Was das heißt
Die Rendite der Gold-Trendfolger seit 2023 ist zum größten Teil die Rendite von Gold. Eine Regel, die 2023–2026 über 20 % im Jahr macht und 2013–2022 nichts, hat in dieser Messung keinen Vorteil gezeigt, sondern Long-Beta. Fair ist der Hinweis auf das Risiko: Der 200-Tage-Schnitt (nur long) hatte in drei von vier Phasen den kleineren Drawdown als Buy & Hold (2023–2026: −19,4 gegen −24,9 %, Sharpe-Wert 1,25 gegen 1,20). Das ist Risikominderung durch Zeit außerhalb des Marktes, kein Renditevorteil. Bei einer öffentlich gezeigten Gold-Strategie lohnen drei Fragen: Anteil der Zeit im Markt, Vergleich mit Buy & Hold in derselben Phase, Verlauf über 2013 bis 2022.
Grenzen
- Datenquelle. Gold-Future als fortlaufende Reihe mit Rollsprüngen, kein Spot und kein CFD. Intraday-Stops, Hebel und CFD-Finanzierungskosten (Swap, tägliche Gebühr für gehaltene Positionen) fehlen, die Kosten sind pauschal 2 bps je Positionsänderung (long auf short zählt doppelt).
- Keine Signifikanztests. Die Auswertung liefert Renditen, Sharpe-Werte und Drawdowns je Phase, aber keine Standardfehler, keinen Zufallsmarkt und keinen Holdout. Die vier Phasen sind 4 bis 8 Jahre kurz, ein Phasenwert ist eine Ziehung.
- Nicht getestet: andere Parameter (etwa 100 oder 150 Tage), Volatilitätsskalierung, Stops, andere Rohstoffe. Die Studie zeigt nur, dass diese vier Standardregeln in Aufwärtsphasen nicht mehr als Buy & Hold liefern.
Alle Musterfamilien des Scans im Überblick. Verwandt: Referenzkerzen auf FX und Gold, sieben Paper-Anomalien nach Kosten, Trading-Strategie mit KI: die Fehler im Code.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.