Datenbasis: Dow, Nasdaq 100 (NQ) und S&P 500 (SPX); Dukascopy-CFD-Minutendaten (BID). Signal: Kassabewegung des Vortags (Eröffnung 09:30 New Yorker Zeit bis 16:00) von mindestens 1 ATR (Average True Range), der mittleren Tagesspanne der letzten 20 Handelstage. Handel am Folgetag gegen diese Richtung, Einstieg zur Eröffnung, Ausstieg um 16:00. Suchzeitraum 2015–2022 (241 Signaltage), Holdout 2023 bis 5. Juni 2026 (110 Tage), genau ein Lauf. Kosten je Round-Trip: Dow 4,0, NQ 2,5, SPX 0,8 Punkte. Zahlen als Tagesmittel über die Märkte mit Signal, die Vorstudie rechnete über alle Trades gepoolt. Benchmarks: Zufallsmarkt (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt), „immer long“ an denselben Tagen. Keine Handelsempfehlung.
Nach einem sehr großen Tag, heißt es, kippt der Markt am nächsten: Anleger überreagieren, und der Kurs erholt sich. In unserer Studie zu Gaps, Schocks und Levels war das die einzige Beobachtung unter 2.435 Regeln. Hatte ein US-Index von der Eröffnung bis zum Schluss mindestens 1 ATR bewegt, brachte die Gegenrichtung am Folgetag im Suchzeitraum +17,8 bps netto je Trade (t 2,21). Im Holdout waren es +24,2 bps (t 1,33), 65 % davon aus einem Tag.
Jetzt teilen wir dieselben Trades nach der Richtung des großen Tages auf. Das ist nachträglich: Wir haben die Aufteilung erst nach dem Holdout-Lauf gemacht. Sie beschreibt die gelaufenen Tage und ist weder ein neuer Test noch eine neue Regel.
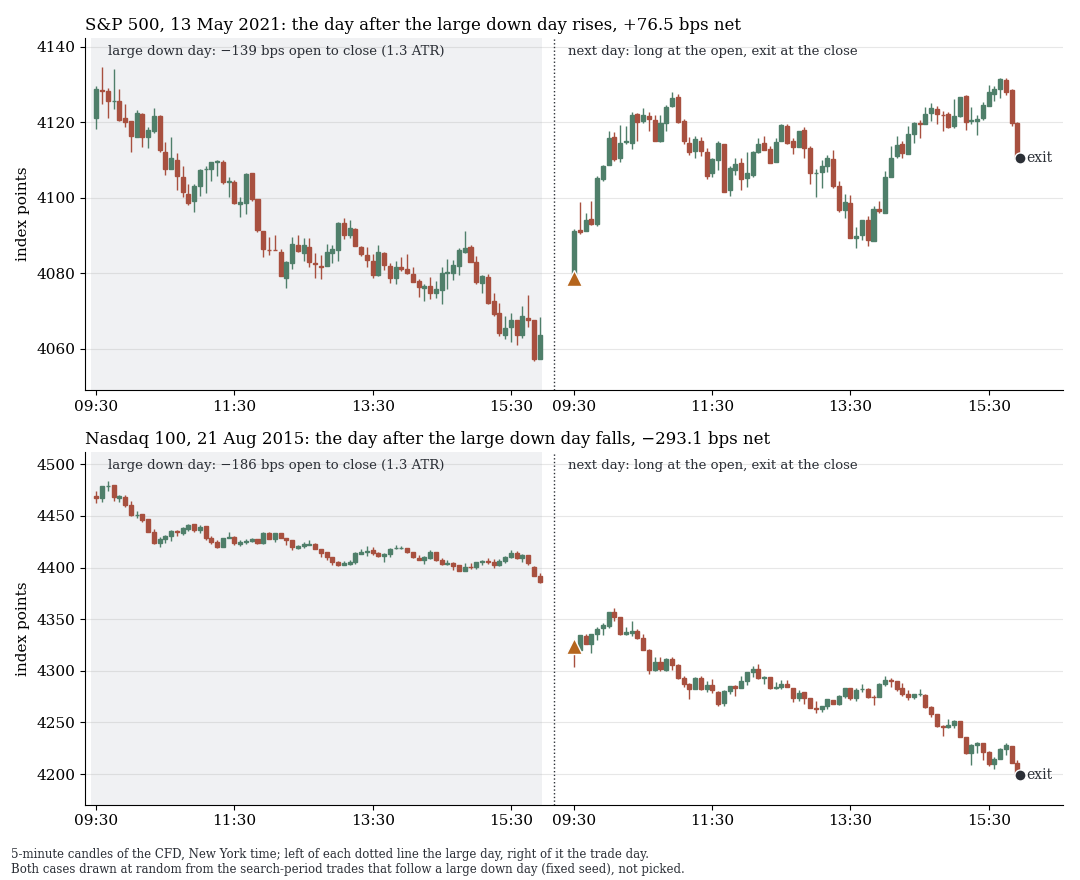
5-Minuten-Kerzen, New Yorker Zeit: links der große Minus-Tag, rechts der Handelstag (Long zur Eröffnung, Ausstieg zum Schluss). Zufällig gezogen aus den Trades des Suchzeitraums (fester Seed). Der Verlusttag gehört zu den drei schlechtesten des Suchzeitraums.
1. Nach Plus-Tagen nichts, nach Minus-Tagen ein Rebound im Mittel
| Folgetag | Zeitraum | Tage | netto je Tag | t | Median | ohne die 5 besten Tage | Trefferquote |
|---|---|---|---|---|---|---|---|
| nach Minus-Tag, long | Suchzeitraum | 139 | +20,9 bps | 2,32 | +17,7 | +9,5 | 59 % |
| nach Minus-Tag, long | Holdout | 53 | +27,6 bps | 1,26 | +7,8 | −5,6 | 57 % |
| nach Plus-Tag, short | Suchzeitraum | 102 | +6,5 bps | 0,62 | −5,6 | −7,9 | 46 % |
| nach Plus-Tag, short | Holdout | 57 | +1,9 bps | 0,15 | −4,4 | −17,3 | 47 % |
Nach Plus-Tagen bleibt die Short-Seite bei t 0,62 und 0,15, der Median-Tag verliert 5,6 und 4,4 bps. Nach Minus-Tagen steht im Mittel ein Rebound von +20,9 und +27,6 bps. Im Holdout ist der Median aber nur +7,8 bps, und ohne die fünf besten Tage ist das Mittel mit −5,6 bps negativ. Beide Richtungen zusammen: +14,8 bps (t 2,17) im Suchzeitraum, +14,3 bps (t 1,15) im Holdout.
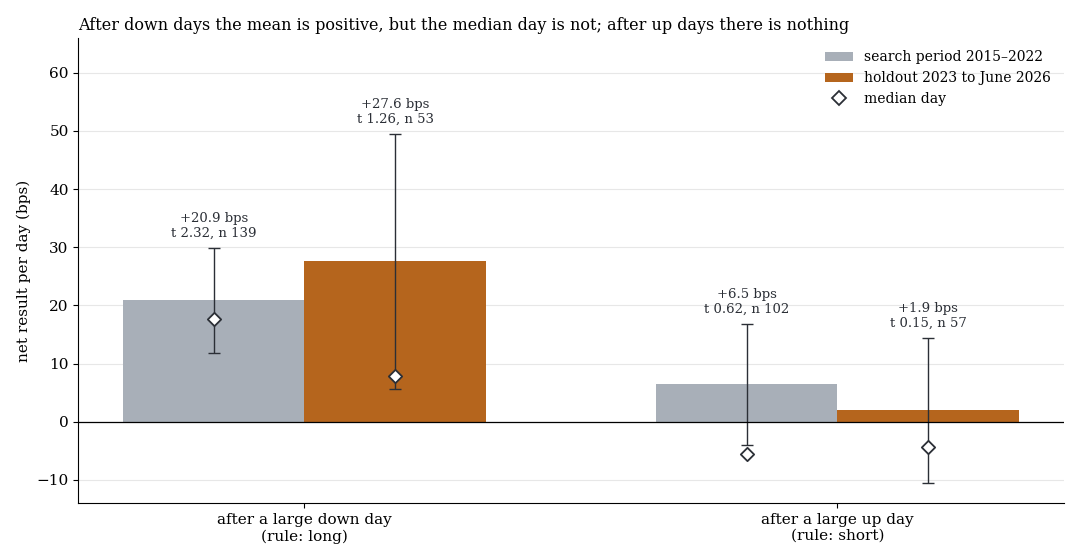
Mittleres Nettoergebnis je Tag mit einem Standardfehler, dazu der Median-Tag (Raute).
2. Der Rebound hängt an wenigen Paniktagen
Im Holdout liefert ein einziger Tag, der 9. April 2025 (+1.028 bps, die Erholung nach der Zollpause), 65 % der Summe aller 110 Tage. Die fünf besten Tage, alle zwischen dem 28. Februar und dem 9. April 2025, liefern 138 %: Der Rest des Holdouts ist netto negativ. Drei von vier Jahren liegen im Minus, nur 2025 ist positiv (+83,9 bps je Tag). Im Suchzeitraum liefern fünf Tage 51 % der Summe. Die Regel hat keinen Stop, die schlechtesten Tage lagen bei −198 bps (Holdout) und −371 bps (Suchzeitraum).
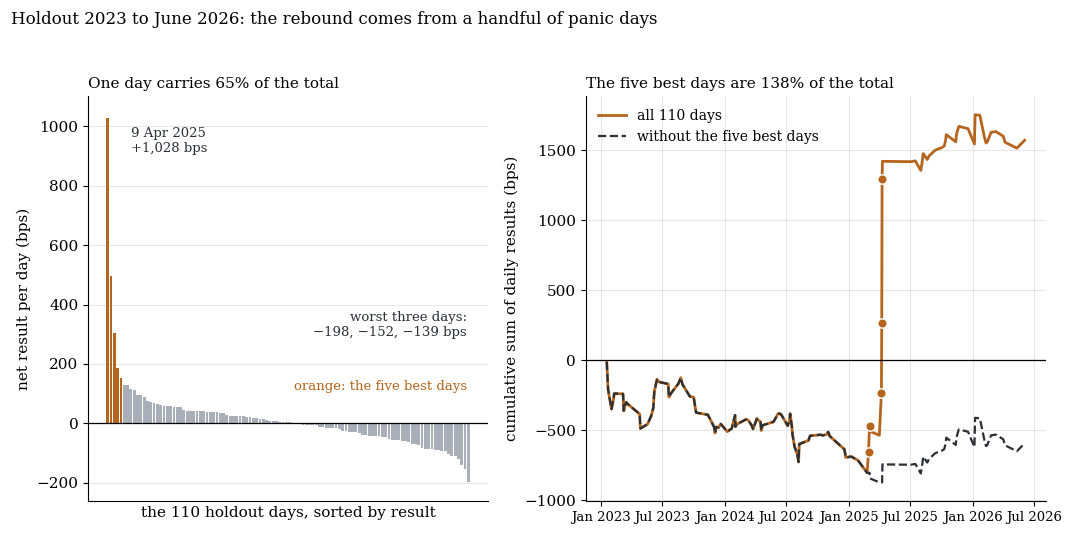
Holdout 2023 bis Juni 2026, Tagesergebnisse netto in bps. Rechts die kumulierte Summe, orange die fünf besten Tage.
3. Kein Mechanismus, und „immer long“ erklärt den Großteil des Holdouts
Das Rebalancing gehebelter ETFs wäre die naheliegende Erklärung: Am großen Tag müssten sie zum Schluss in Tagesrichtung handeln, am Folgetag erholt sich der Kurs. Der Test fand keine Fortsetzung am selben Tag (netto t −1,3 bis +0,2). Gepoolt über alle Trades hätte „immer long“ an denselben Tagen im Holdout brutto +16,7 bps gebracht (die Regel +25,6), getragen vom 9. April 2025, im Suchzeitraum nur +6,8 (die Regel +20,5). Der Vorsprung der Regel beträgt netto +8,9 und +13,6 bps. Auf einem Zufallsmarkt liefert die Regel −1,4 bps brutto.
Was das heißt
Die Regel aus der Vorstudie ist kein stetiger Vorteil nach großen Tagen, sondern eine Lotterie auf V-förmige Panik-Episoden: selten sehr große Gewinne, sonst im Mittel leicht negativ. Nach Plus-Tagen gibt es nichts zu holen.
Grenzen
- Nachträgliche Aufteilung. Sie beschreibt den schon gelaufenen Holdout und testet nichts.
- Kleiner Holdout. 110 Tage, die Ausreißer vom April 2025 blähen die Standardfehler auf. Ein Effekt in Größe des Suchzeitraums hätte nur etwa 25 % Chance auf p unter 0,05 gehabt: Nicht bestätigt heißt nicht widerlegt.
- Festes Kostenmodell. An Panik-Eröffnungen sind reale Spreads höher.
- Datenlücke. Von September 2017 bis April 2018 fehlen im US-Feed die Bars ab 16:00 (55 Trades), mit realistischem Ausstieg sinkt das t der Vorstudie von 2,21 auf 2,02.
- Nicht getestet: andere Schwellen und Stops im Holdout, Tick-Fills an Panik-Eröffnungen. Die Richtung (Umkehr statt Fortsetzung) haben wir aus den Daten gewählt.
Alle Musterfamilien des Scans im Überblick. Verwandt: Gaps, Schocks und Levels, RSI(2)-Dip-Kauf auf Index-CFDs im Holdout, Veröffentlichte Anomalien nach Kosten.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.