Datenbasis: Nasdaq 100, S&P 500 und Dow (Kassa 09:30 bis 16:00 New York) und DAX (09:00 bis 17:30 Berlin), Dukascopy-CFD-Minutendaten, verdichtet zu 1-, 5- und 15-Minuten-Kerzen. Suchzeitraum 2015–2022. Der Holdout ab 2023 blieb unberührt, weil das Tor verfehlt wurde. Volumen für den VWAP: Tick-Aktivität des CFD-Feeds, also das, was ein CFD-Chart als Volumen zeigt. Kosten je Round-Trip nach Markt, bei der Hauptregel im Mittel 2,54 bps (1 bps = 0,01 %). Benchmarks: dieselbe Regel mit dem Tages-Open statt VWAP, zufällige Richtung (2.000-mal), immer long ab demselben Einstieg, Zufallsmärkte. Vorab registriert am 19. Oktober 2026 vor der ersten Rechnung (SHA-256 c889edc1…). Keine Handelsempfehlung.
Der VWAP (volumengewichteter Durchschnittspreis seit Sitzungsbeginn) gilt als fairer Tagespreis, der EMA(9) als schnelle Trendlinie. Kreuzt die schnelle Linie den VWAP nach oben, wird gekauft, nach unten verkauft. Die Regel steht in vielen Daytrading-Kursen und fehlte in unserem früheren Indikator-Scan: Dort waren EMA-Kreuzungen untereinander (eine von 640 Zellen mit netto t ≥ 2) und VWAP-Kreuzungen des Kurses (null von 280) dabei, die Kombination nicht.
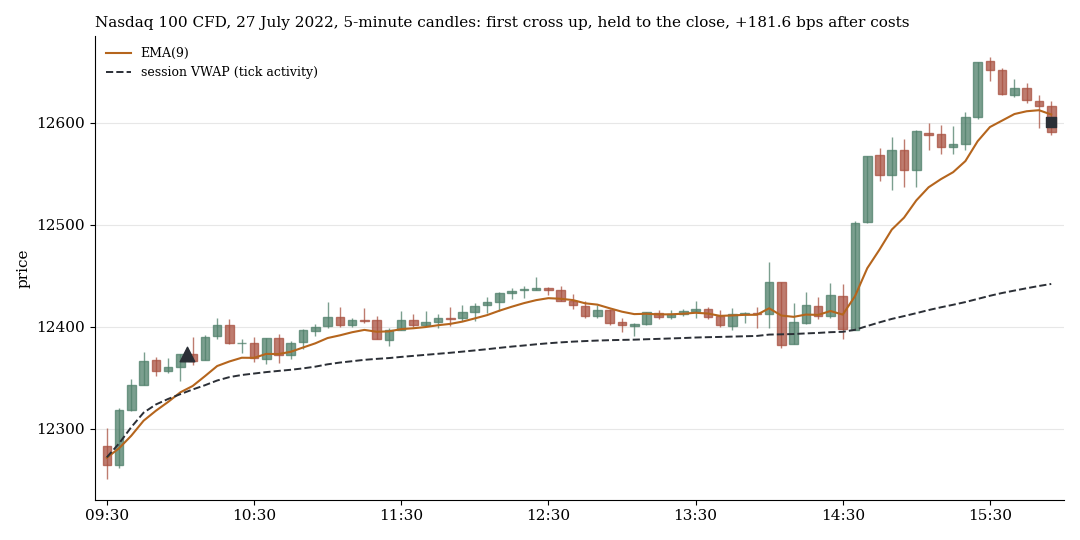
27. Juli 2022: Der EMA(9) kreuzt den VWAP um 10:05 nach oben, long bis 15:59, +181,6 bps nach Kosten. Ein Trendtag, wie ihn die Regel braucht.
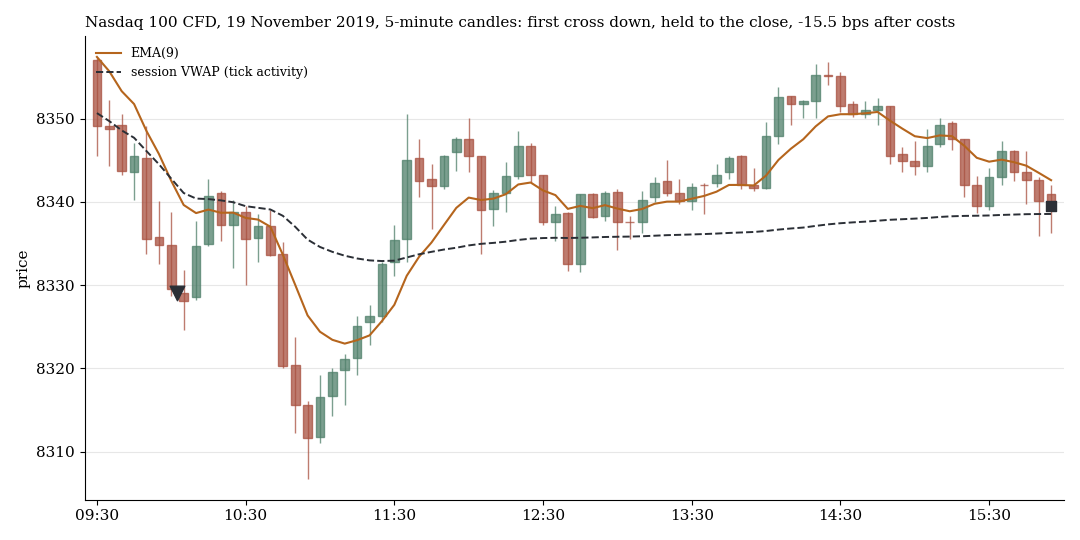
19. November 2019: Kreuzung nach unten um 10:05, short, der Kurs fällt zunächst weiter und dreht dann, −15,5 bps. Beide Tage sind mit festem Seed (7) zufällig aus den Gewinn- und Verlusttagen der Hauptregel im Nasdaq 100 gezogen.
1. Regeln
| Baustein | Festlegung |
|---|---|
| EMA(9) | auf den Kerzen-Schlusskursen, fortlaufend über alle Kerzen inklusive Nacht (wie in TradingView und MT5) |
| VWAP | ab Kassa-Open, Summe aus typischem Preis (Hoch, Tief, Schluss gemittelt) mal Volumen geteilt durch Volumen |
| Kreuzung | Vorzeichenwechsel von EMA minus VWAP am Kerzenschluss, frühestens 15 Minuten nach dem Open |
| Einstieg | Open der Minute nach dem Kerzenschluss |
| R1 Stop-and-Reverse | jede Kreuzung dreht die Position, Ausstieg zur letzten Sitzungsminute |
| R2 erste Kreuzung | nur die erste Kreuzung des Tages, halten bis zur letzten Sitzungsminute |
| Primärregel | R2 auf 5-Minuten-Kerzen, über die vier Märkte je Tag gemittelt |
| Tor zum Holdout | netto t ≥ 2, q ≤ 0,10 über 26 Tests und besser als die Open-Variante |
2. Stop-and-Reverse: die Kosten fressen alles
| Kerzen | Nasdaq 100 | S&P 500 | Dow | DAX | Trades je Tag |
|---|---|---|---|---|---|
| 1 Minute | −12,24 | −11,92 | −5,20 | −11,78 | 5,1 bis 6,4 |
| 5 Minuten | −1,99 | −2,14 | −0,07 | −2,60 | 2,5 bis 3,1 |
| 15 Minuten | −0,83 | −1,92 | −0,36 | −1,47 | 1,4 bis 1,7 |
Netto bps je Markt-Tag, Suchzeitraum 2015–2022, je Zelle rund 2.000 Tage.
Auf 1-Minuten-Kerzen dreht die Regel fünf- bis sechsmal am Tag, jede Drehung kostet den Spread. Alle zwölf Zellen sind negativ, die 1-Minuten-Zellen mit t −3,3 bis −7,0. Auf Zufallsmärkten verliert die 5-Minuten-Variante sogar −8,6 und −8,2 bps je Tag, die echten Daten sind also besser als Zufall, aber nicht positiv.
3. Die erste Kreuzung: Richtung ja, Vorteil nein
| Kerzen | Nasdaq 100 | S&P 500 | Dow | DAX |
|---|---|---|---|---|
| 1 Minute | −3,12 (t −1,4) | −4,94 (t −2,8) | −0,32 (t −0,2) | −1,02 (t −0,5) |
| 5 Minuten | +3,85 (t 1,8) | +1,47 (t 0,9) | +1,59 (t 1,0) | −0,15 (t −0,1) |
| 15 Minuten | +2,97 (t 1,5) | +1,25 (t 0,8) | +1,75 (t 1,1) | +0,41 (t 0,2) |
Netto bps je Markt-Tag. Gemittelt über die vier Märkte (5 Minuten, 2.048 Tage): +1,35 bps, t 1,12, q 0,83.
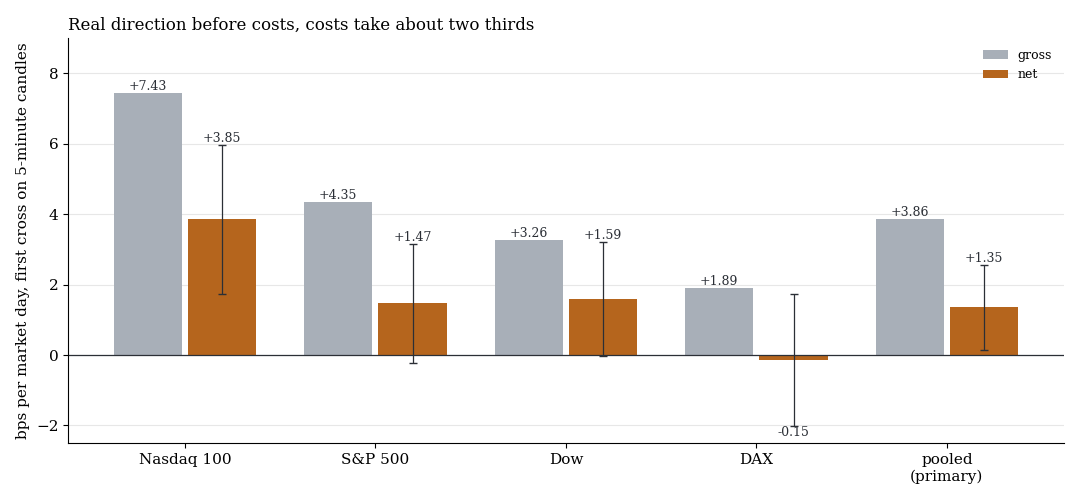
Brutto (grau) und netto (orange) je Markt-Tag, netto mit einem Standardfehler. Die Richtung ist vor Kosten in allen vier Märkten positiv, die Kosten nehmen rund zwei Drittel davon.
Die Primärregel verfehlt das Tor deutlich. Vor Kosten steckt aber echte Richtungsinformation darin, und das gehört zum ehrlichen Befund. Die folgenden Zahlen sind beschreibend und waren nicht vorab registriert: Brutto liegt die Regel bei +3,86 bps je Tag (t 3,22), je Trade long bei +5,2 und short bei +3,1 bps. Mit zufälliger Richtung ergibt sich im Mittel −2,49 bps, keine von 2.000 Ziehungen war so gut. Der VWAP schlägt die Variante mit dem Tages-Open um +4,34 bps je Tag (t 2,34), er trägt also tatsächlich etwas bei. Immer long ab demselben Einstieg brachte brutto nur +1,16 bps. Auf zwei Zufallsmärkten verliert die Regel −2,24 und −2,70 bps.
4. Nur in Vola-Jahren
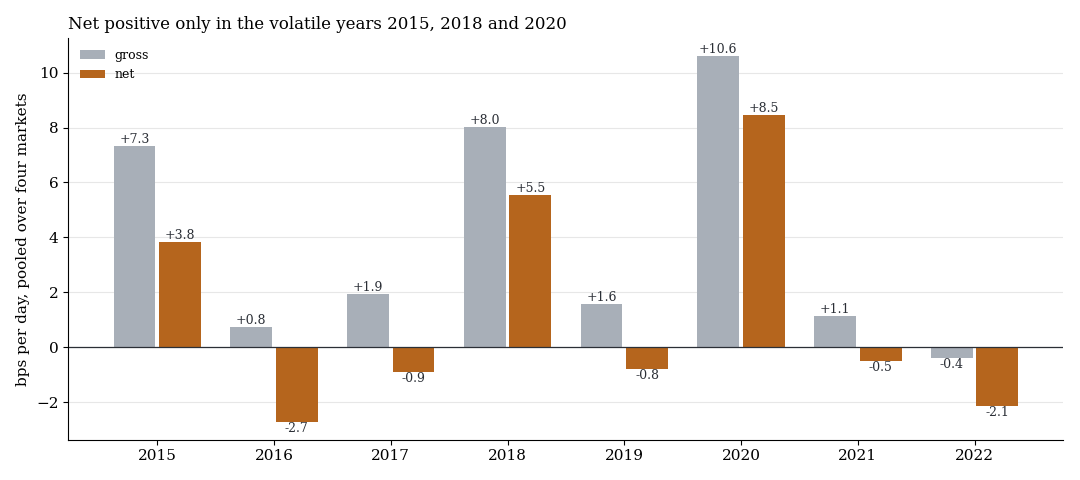
Brutto und netto je Tag, über die vier Märkte gemittelt. Netto im Plus nur 2015, 2018 und 2020.
Netto lagen 2015 bei +3,8, 2018 bei +5,5 und 2020 bei +8,5 bps. Alle anderen fünf Jahre lagen zwischen −2,7 und −0,5 bps. Die Regel lebt von Tagen, an denen sich ein Trend nach der ersten halben Stunde durchzieht, und solche Tage sind in ruhigen Jahren selten. Das passt zu unserer Messung, dass Ausbruchsregeln hohe Volatilität brauchen.
Was das heißt
EMA9 über VWAP ist kein leeres Muster: Vor Kosten liegt die erste Kreuzung des Tages häufiger richtig als zufällig, und der VWAP ist dabei besser als ein festes Niveau. Mit CFD-Spreads von rund 2,5 bps je Round-Trip bleibt davon im Mittel aber zu wenig übrig, um es vom Rauschen zu trennen, und in fünf von acht Jahren nichts. Wer die Kreuzung auf 1-Minuten-Kerzen bei jeder Gegenrichtung dreht, zahlt den Spread fünf- bis sechsmal am Tag. Dieses Muster sehen wir bei vielen Indikatoren: ein paar Basispunkte echte Information, die die Kosten auffressen (VWAP und Indikatoren im Intraday-Test).
Grenzen
- Volumen. Der VWAP nutzt die Tick-Aktivität des CFD-Feeds, nicht das echte Futures-Volumen. Das ist der VWAP, den ein CFD-Trader auf seinem Chart sieht, kann aber vom Börsen-VWAP abweichen.
- Parameter fest. EMA-Länge 9, drei Zeiteinheiten, Start 15 Minuten nach dem Open. Wir haben bewusst nichts optimiert.
- Kein Holdout. Weil das Tor verfehlt wurde, blieb der Zeitraum ab 2023 unberührt. Die Brutto-Zahlen und die Jahresaufteilung sind Beschreibung, keine bestätigte Regel.
- Prüfung. Den Kern haben wir an 25 zufälligen Tagen gegen eine unabhängige zweite Rechnung geprüft: 24 identisch, der eine Unterschied ist eine Kreuzung mit einem Abstand von fast null, bei der Rundung entscheidet.
- Nicht getestet: Filter für Vola-Tage (wäre nur als neue Vorregistrierung direkt im Holdout sinnvoll), Stopps und Ziele, andere Märkte.
Alle Musterfamilien des Scans im Überblick. Verwandt: VWAP und Indikatoren im Intraday-Test, Die erste 5-Minuten-Kerze und die +982 % und Breakouts brauchen hohe Volatilität.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.