Datenbasis: Nasdaq 100, S&P 500, Dow Jones und DAX als CFDs; Dukascopy-Minutendaten (BID) als 5-Minuten-Kerzen. Zeiträume 2015–2018 und 2019–2026 (bis 5. Juni 2026). Kosten: Round-Trip (Kauf plus Verkauf) aus Spread plus Slippage (Nasdaq 2,5 Indexpunkte, S&P 500 0,8, Dow 4,0, DAX 2,5). Benchmark: „immer long“ in denselben Stunden. Nichts wurde ausgewählt oder optimiert; 2019–2026 enthält den Holdout unseres Scans (ab 2023), hier einmalig beschreibend gelesen. Keine Handelsempfehlung.
Ein öffentlich gezeigter Backtest behauptet: Schließt die erste 5-Minuten-Kerze nach der Eröffnung über dem EMA(12), kauft man, darunter verkauft man. Der EMA(12) ist ein exponentiell gewichteter Durchschnitt der letzten 12 Schlusskurse. Ergebnis laut Backtest: +982 % von 2019 bis 2026. Die Regel ist einfach, der Zeitraum eine Börsenhausse, und die Zahl wirkt.
Instrument, Ausstieg und Positionsgröße kennen wir nicht und haben deshalb naheliegende Varianten gerechnet: EMA über alle Kerzen rund um die Uhr oder nur über die Kassa-Kerzen, Ausstieg zum Kassaschluss oder an einem Stop an der Gegenseite der ersten Kerze. Der Einstieg erfolgt zum Open der Minute nach der ersten Kerze.
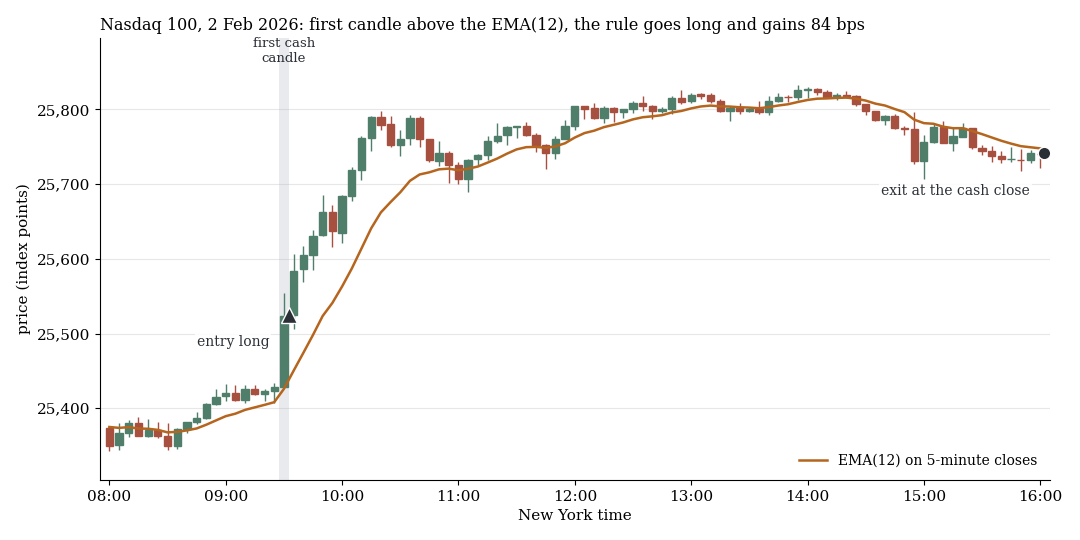
Nasdaq 100, 2. Februar 2026: Die erste Kassa-Kerze (grau) schließt über dem EMA(12), die Regel kauft bis zum Kassaschluss und gewinnt 84 bps (Basispunkte, 1 bps = 0,01 %) nach Kosten. Beide Beispieltage wurden mit festem Seed zufällig gezogen, aus Tagen mit Kaufsignal und einem Ergebnis von mindestens +50 bzw. höchstens −50 bps.
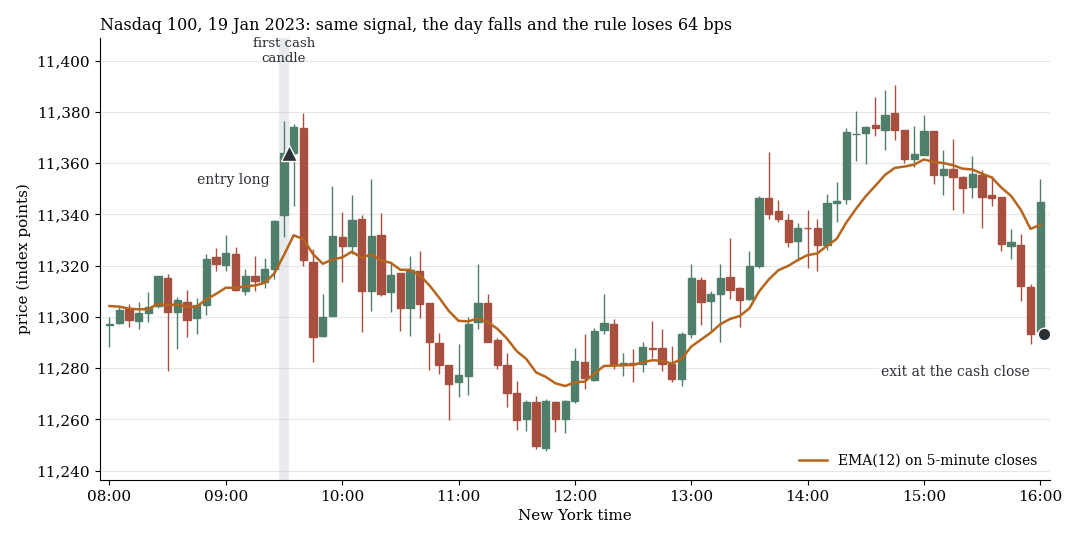
Dasselbe Signal am 19. Januar 2023: Der Tag fällt, die Regel verliert 64 bps.
1. Die Größenordnung entsteht aus Hebel und Hausse
Im Nasdaq (2019 bis Juni 2026, EMA über alle Kerzen, Ausstieg zum Kassaschluss) bringt die Regel ohne Hebel +129 % nach Kosten, „immer long“ +122 %. Die +982 % des Backtests liegen zwischen den vierfach gehebelten Werten der Regel (+573 % mit, +2.650 % ohne Kosten). Die Größenordnung braucht keinen Informationsvorsprung.
| Nasdaq, 2019 bis Juni 2026 | ohne Hebel | vierfach |
|---|---|---|
| Regel, ohne Kosten | +226 % | +2.650 % |
| Regel, nach Kosten | +129 % | +573 % |
| immer long, ohne Kosten | +122 % | +480 % |
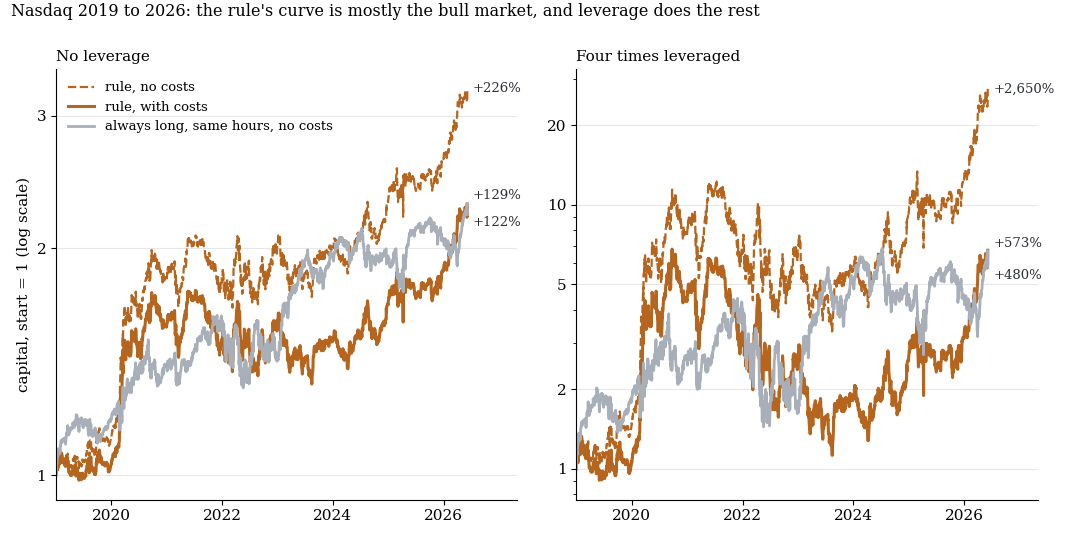
Nasdaq, täglich aufgezinst, Start = 1, logarithmische Achse; links ohne Hebel, rechts vierfach. „Immer long“ ist ohne Kosten gerechnet.
2. Der Vorsprung auf „immer long“ ist nicht von null zu unterscheiden
Fair ist der Vergleich je Tag, denn Regel und Benchmark zahlen je einen Round-Trip. In der Kapitalkurve wirkt der Abstand groß (+226 % gegen +122 % vor Kosten), je Tag sind es aber nur +2,07 bps (t 0,57, n 1.849) im Nasdaq und +0,99 bps (t 0,35) im S&P 500. Der Fehlerbereich ist größer als der Vorsprung. Nur 2015–2018 zeigt der Nasdaq +9,90 bps (t 2,36, S&P 500 +4,45 bps, t 1,43): ein Wert mit |t| ≥ 2 aus vier, vor dem behaupteten Zeitraum.
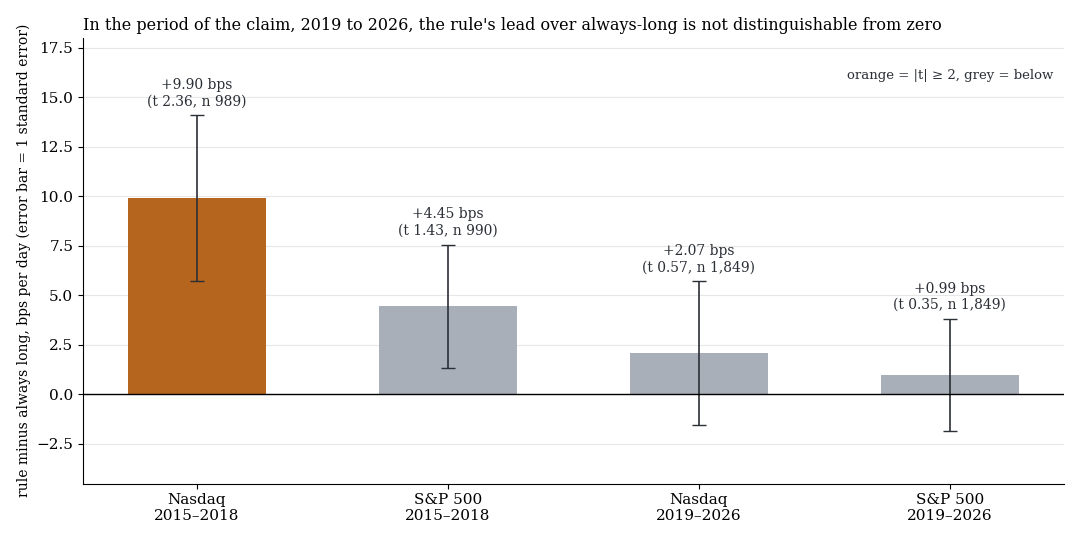
Regel minus „immer long“ in bps je Tag, brutto, mit einem Standardfehler. Orange: |t| ≥ 2.
3. Nicht jeder Markt, nicht jede EMA-Berechnung
| 2019–2026, bps je Tag | Regel brutto | Regel netto (t) | netto (t), EMA nur Kassa | immer long, brutto |
|---|---|---|---|---|
| Nasdaq | +7,03 | +5,12 (1,94) | −0,56 (−0,21) | +4,95 |
| S&P 500 | +4,51 | +2,59 (1,26) | −2,46 (−1,19) | +3,52 |
| Dow | −0,40 | −1,59 (−0,82) | −5,41 (−2,80) | +2,66 |
| DAX | +0,80 | −0,83 (−0,41) | +0,99 (0,49) | +2,39 |
Die Spalten 2 und 3 rechnen den EMA über alle Kerzen, Ausstieg zum Kassaschluss. Im Dow ist die Regel in allen vier Varianten negativ (netto −5,41 bis −1,58 bps). Eine kleine Änderung kippt den Nasdaq: Rechnet man den EMA nur aus den Kassa-Kerzen, fällt er von +5,12 auf −0,56 bps je Tag.
4. Fünf Fragen an jeden fremden Backtest
- Risiko je Trade und Hebel? Dasselbe Signal ergibt +129 % ohne und +573 % mit vierfachem Hebel.
- Stop und Simulation? Mit Stop an der Gegenseite der ersten Kerze (ohne Slippage gerechnet) sinkt der Nasdaq von +5,12 auf +2,11 bps je Tag.
- Kosten? Vierfach gehebelt trennen sie +2.650 % von +573 %.
- Vergleich mit einfachem Halten? „Immer long“ liefert +122 %, der Vorsprung der Regel ist +2,07 bps je Tag (t 0,57).
- Zeitraum und Märkte? 2015–2018 sah anders aus, im Dow ist die Regel negativ, und eine andere EMA-Berechnung kippt den Nasdaq.
Was das heißt
Die +982 % sind kein Beleg für einen Informationsvorsprung der ersten Kerze. Hebel und Bullenmarkt reichen für die Größenordnung, die Regel trägt messbar nichts bei. Ob der Backtest richtig gerechnet ist, sagt das nicht.
Grenzen
- Unbekannte Regeln: Instrument, Ausstieg, Hebel und EMA-Berechnung des Backtests kennen wir nicht, unsere Varianten sind Annahmen.
- Daten: CFD-Minutendaten (BID), keine Futures, Stop ohne Slippage, fester Round-Trip je Markt. „Immer long“ ist in den Aufzinsungen ohne Kosten gerechnet, fair ist nur der Vorsprung je Tag.
- Eine Stichprobe: ein Bullenmarkt. Das Nettoergebnis der Regel im Nasdaq stammt vor allem aus 2020 und 2026 bis Juni (+17,9 und +18,7 bps je Tag), die übrigen Jahre liegen zwischen −1,7 und +5,3.
- Nicht getestet: Einzelaktien, Futures, andere EMA- und Kerzenlängen.
Alle Musterfamilien des Scans im Überblick. Verwandt: Die erste Kerze sagt den Tag nicht voraus, ORB-Paper nachgebaut und Fehler in KI-Handelsstrategien.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.