Datenbasis: DAX, FTSE, CAC, Dow, NQ, SPX, Gold, EUR/USD, GBP/USD, USD/JPY und Bitcoin; Dukascopy-CFD-Minutendaten (Bid), zu 5-Minuten-, 15-Minuten- und 1-Stunden-Kerzen verdichtet. Suchzeitraum 2015–2022 (Bitcoin ab Mai 2017), für VWAP, Indikatoren und Kombinationen gab es keinen Holdout-Lauf. Der VWAP ist ein Tages-VWAP, gewichtet mit der Tick-Aktivität des Datenfeeds (kein Börsenumsatz), die Bänder sind Standardabweichungen (SD). Indikatoren mit Standardparametern. Kosten je Round-Trip (Spread plus Slippage): DAX 2,5 Punkte, FTSE 1,5, CAC 1,5, Dow 4, NQ 2,5, SPX 0,8, EUR/USD 1,3 Pips, GBP/USD 2,0, USD/JPY 1,6, Gold 0,40 USD, Bitcoin 10 bps. Benchmarks: Placebo (gewöhnliche Kerze derselben Farbe zur selben Tageszeit), Drift („immer long“ zur selben Tageszeit) und ein Zufallsmarkt mit identischem Rechencode. Keine Handelsempfehlung.
Der VWAP gilt als fairer Tagespreis, an dem sich große Marktteilnehmer orientieren. Daraus leiten Lehrbücher zwei Regeln ab: Entfernt sich der Kurs um zwei Standardabweichungen, kehrt er zum VWAP zurück, und wer über dem VWAP steht, kauft. Bei den Indikatoren lauten Standardregeln etwa: RSI(2) unter 10 kaufen, am unteren Bollinger-Band kaufen, EMA-Kreuzung, MACD-Kreuzung oder Donchian-Ausbruch folgen. Wer mehrere Signale kombiniert („Konfluenz“), hofft auf weniger Fehlsignale.
Wir haben alle drei Behauptungen gemessen: 3.088 VWAP-Tests, 5.760 Indikator-Tests und zehn Kombinationen mit 3.132 Tests. Die Kombinationen wurden vorab registriert, also vor dem ersten Test festgelegt und danach nicht mehr verändert. Jeder Test läuft mit demselben Code auch auf einem Zufallsmarkt (Minutenkerzen mit Wahrscheinlichkeit ½ am Open gespiegelt).
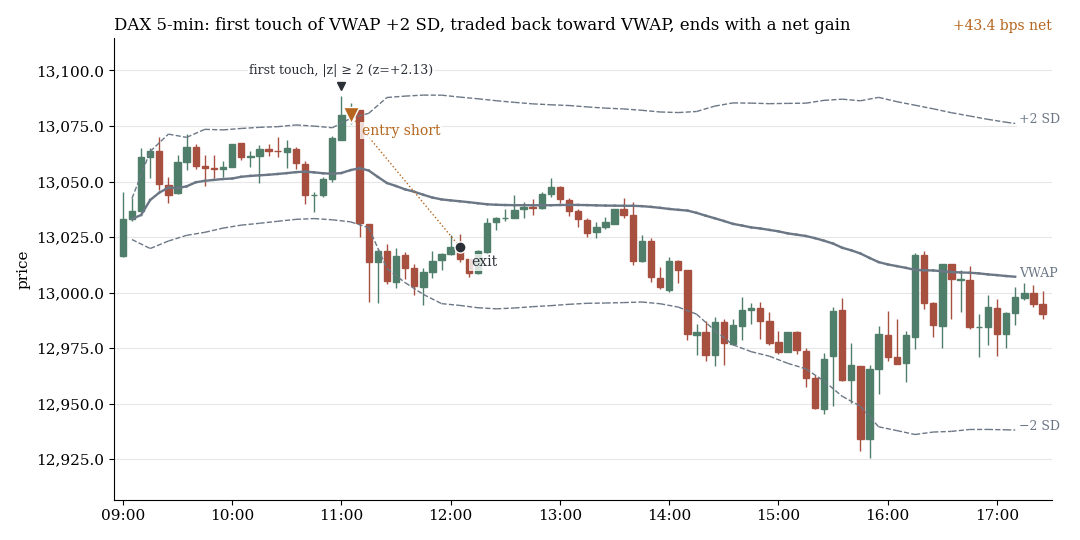
DAX, 5-Minuten-Kerzen, 3. Dezember 2019: erste Berührung des VWAP +2 SD, Short Richtung VWAP, Ausstieg nach 60 Minuten, netto +43,4 bps. Die vier Beispiele stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen erkannten Fällen gezogen, nicht ausgesucht.
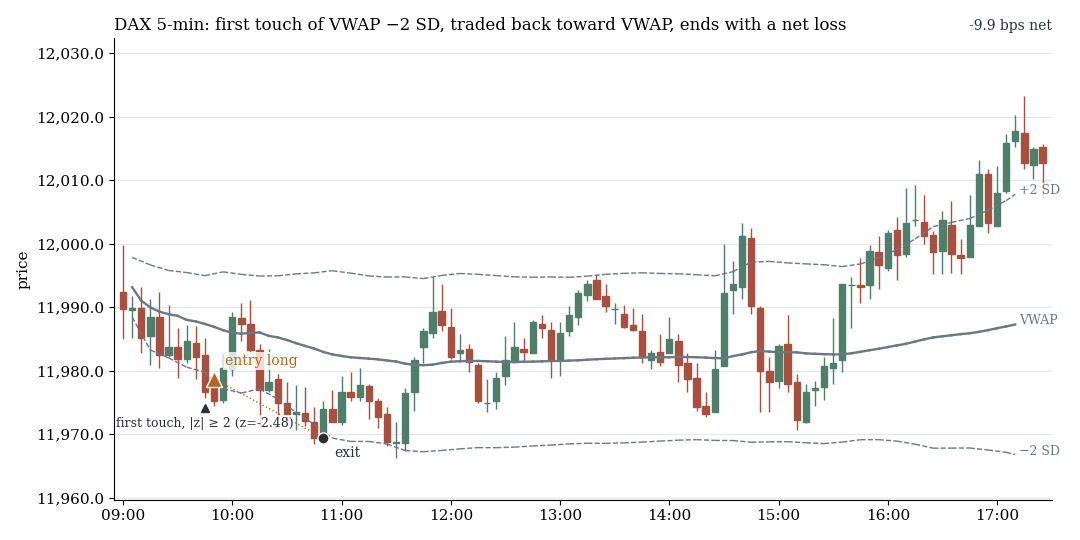
Zweites Zufallsbeispiel, 5. April 2019: erste Berührung des VWAP −2 SD, Long Richtung VWAP, netto −9,9 bps.
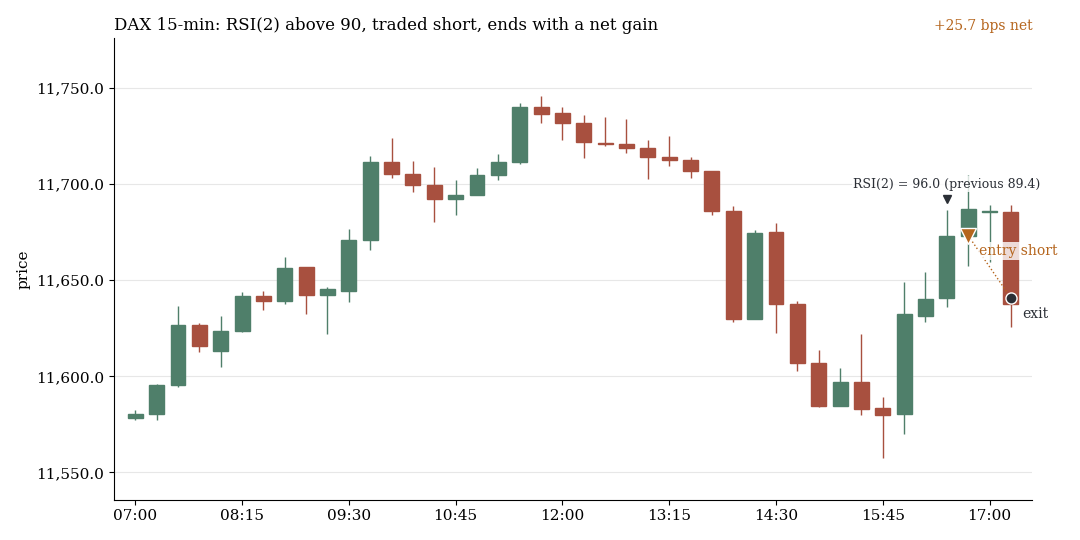
DAX, 15-Minuten-Kerzen, 7. August 2019: RSI(2) kreuzt über 90, Short, Ausstieg nach 45 Minuten, netto +25,7 bps.
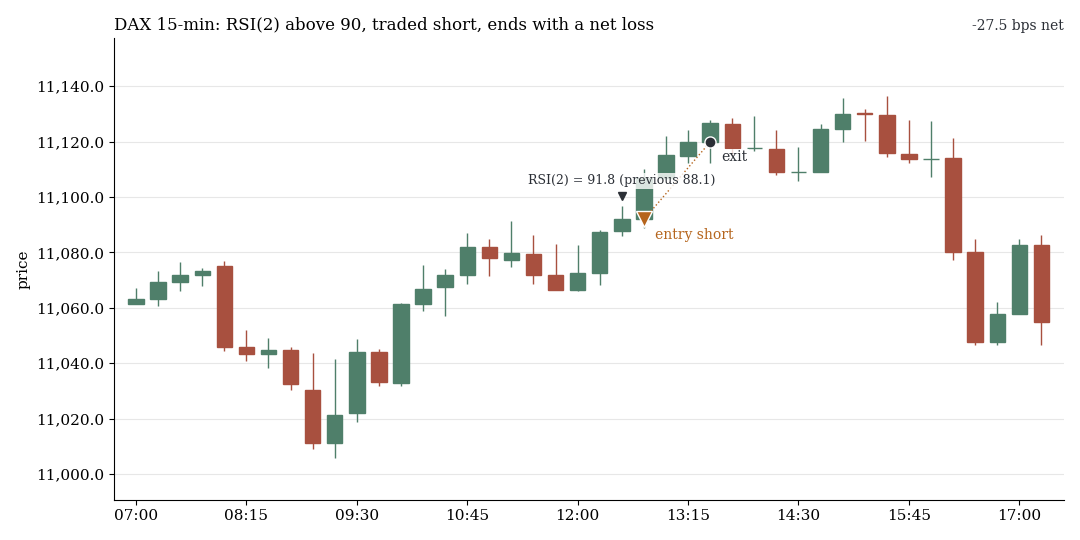
DAX, 23. Januar 2019: gleiche Regel, netto −27,5 bps.
1. VWAP: weder Rückkehr noch Trend jenseits der Kosten
Wir haben den VWAP auf drei Arten geprüft: als Lage (Kurs über oder unter dem VWAP zu festen Zeitpunkten), als Band (erste Berührung von ±1 bis ±3 SD) und als Ereignis (Kreuzung, Abprall, Rückeroberung nach mindestens sechs Kerzen auf einer Seite).
| Testtyp | Tests | Höchstes netto t |
|---|---|---|
| Lage zu festen Zeitpunkten | 1.476 | 2,81 |
| Lage, nur bei mindestens 1 oder 2 SD Abstand | 492 | 1,91 |
| Erste Berührung der Bänder | 560 | 2,56 |
| Abprall | 224 | 1,95 |
| Kreuzung | 224 | 1,75 |
| Rückeroberung | 112 | 1,99 |
Kein Test erreicht netto t 3. Alle 9 Tests mit t ≥ 2 liegen auf Bitcoin, im Zufallsmarkt gibt es einen. Bei der Bandberührung fragt sich, ob der Kurs zurückkehrt oder weiterläuft. Die Tabelle zeigt den Bruttoertrag in Rückkehr-Richtung: positiv heißt Rückkehr zum VWAP, negativ heißt Trend.
| Bruttoertrag in bps | EU-Indizes | US-Indizes | FX | Gold | Bitcoin |
|---|---|---|---|---|---|
| ±2 SD berührt, Ausstieg nach 60 Minuten | −0,81 | +0,16 | −0,01 | +0,37 | −5,68 |
| ±2 SD berührt, Ausstieg zum Tagesende | −1,70 | +3,06 | −0,29 | −1,20 | −32,97 |
| Kosten je Round-Trip (bps, beim Median-Kurs 2015–2022) | 2,02 bis 2,83 | 1,58 bis 3,43 | 1,15 bis 1,52 | 3,02 | 10 |
In den EU-Indizes und in Bitcoin läuft der Kurs eher weiter. In den US-Indizes kehrt er bis Tagesende brutto um 1,25 bis 4,17 bps zurück, je nach Band, aber kein US-Test erreicht netto t 2. Als Filter für den Resttag zeigt die Lage zum VWAP eine schwache Trendrichtung: 60 Minuten vor Schluss brutto t +2,5 in den US-Indizes, gegenüber +0,7 mit dem Tages-Open als Linie. Netto trägt auch das nicht.
2. Indikatoren: brutto winzig, netto die Kosten
Die 5.760 Indikator-Tests decken 36 Signalseiten ab: RSI(2) und RSI(14), Bollinger-Berührung, -Wiedereintritt und -Squeeze, EMA-Kreuzungen, MACD, Stochastik, Donchian-20 und ADX-Filter. Die Tabelle zeigt fünf davon in Lehrbuchrichtung (15-Minuten-Kerzen, 45 Minuten Haltedauer, brutto in bps, t in Klammern).
| Signal, Lehrbuchrichtung | EU-Indizes | US-Indizes | FX | Gold | Bitcoin |
|---|---|---|---|---|---|
| RSI(2) unter 10, Trendfilter EMA 200 | +0,27 (+0,6) | +0,16 (+0,3) | +0,22 (+2,4) | +0,84 (+3,5) | +3,36 (+2,7) |
| Schluss unter dem unteren Bollinger-Band | +0,40 (+0,8) | +0,77 (+1,0) | +0,22 (+2,2) | +0,11 (+0,4) | −1,20 (−0,8) |
| EMA 9 kreuzt EMA 21 nach oben | −0,25 (−0,6) | −0,30 (−0,4) | −0,20 (−2,0) | +0,11 (+0,4) | +0,70 (+0,5) |
| MACD kreuzt Signallinie nach oben | +0,76 (+2,2) | 0,00 (0,0) | −0,11 (−1,5) | +0,10 (+0,5) | +1,25 (+1,1) |
| Schluss über dem Donchian-20-Hoch | −0,14 (−0,4) | +0,12 (+0,3) | −0,19 (−2,3) | +0,26 (+1,1) | +2,81 (+2,1) |
Die Werte liegen meist unter 1 bps. Am deutlichsten wirkt RSI(2) mit Trendfilter in Gold (+0,84 bps, t 3,5) und in FX: richtig herum, aber 0,2 bis 0,8 bps gegen Kosten von 1,15 bis 3,02 bps.
Netto erreichen 40 der 5.760 Tests t ≥ 2 (Zufallsmarkt: 5) und 9 erreichen t ≥ 3 (Zufallsmarkt: 0), der höchste Wert ist 3,70. Bitcoin stellt 36 der 40 und alle 9. Außerhalb von Bitcoin erreichen vier Tests t ≥ 2 (DAX 3, NQ 1, höchster Wert 2,68 bei nur 90 Trades) und keiner t ≥ 3. In Bitcoin laufen die besten Tests gegen das Lehrbuch: Stochastik-Abwärtskreuzung, dann long, auf 1-Stunden-Kerzen bis Tagesende bringt bei 1.026 Trades +49,1 bps (t 3,70), RSI(14) über 70, dann long, bei 525 Trades +54,0 bps (t 3,29). Das ist Bitcoin-Momentum, kein Indikator-Effekt.
3. Kombinationen: nicht besser als ihre Einzelteile
Von den zehn vorab registrierten Kombinationen zeigen wir drei, jeweils long und spiegelbildlich short. Die Tabelle nennt den DAX (15-Minuten-Kerzen, 45 Minuten Haltedauer, jeweils die bessere Richtung) und die beste Zeile über alle Märkte.
| Kombination | DAX: Trades | DAX: netto bps (t) | Beste Zeile: Trades | Beste Zeile: netto bps (t) |
|---|---|---|---|---|
| RSI(2) unter 10 und Schluss unter dem unteren Bollinger-Band | 3.917 | −1,68 (−3,39) | 6.201, Bitcoin bis Tagesende | +6,62 (1,14) |
| Hammer am Tagestief und RSI(14) unter 30 | 614 | +0,28 (0,24) | 740, Bitcoin bis Tagesende | +57,66 (2,90) |
| Inside-Bar-Ausbruch und Schluss auf der passenden Seite des VWAP | 4.747 | −1,64 (−4,25) | 8.257, Bitcoin bis Tagesende | +6,21 (1,08) |
Über alle zehn Kombinationen erreichen von 3.132 Tests 10 netto t ≥ 2 (Zufallsmarkt: 2) und zwei t ≥ 3, beide in Bitcoin. Außerhalb von Bitcoin liegt der höchste Wert bei t 2,25 mit 71 Trades. Keine Kombination ist besser als ihre Einzelteile.
4. Alle drei Familien zusammen
Die besten Ergebnisse sind jedes Mal Bitcoin: VWAP 2,81, Indikatoren 3,70, Kombinationen 3,35. Die Zufallsmärkte liefern höchstens 2,09, 2,43 und 2,41. Über alle 56.114 Tests der Chart-Familie wäre für einen einzelnen Fund nach der Mehrfachtest-Korrektur etwa t 4,8 nötig.
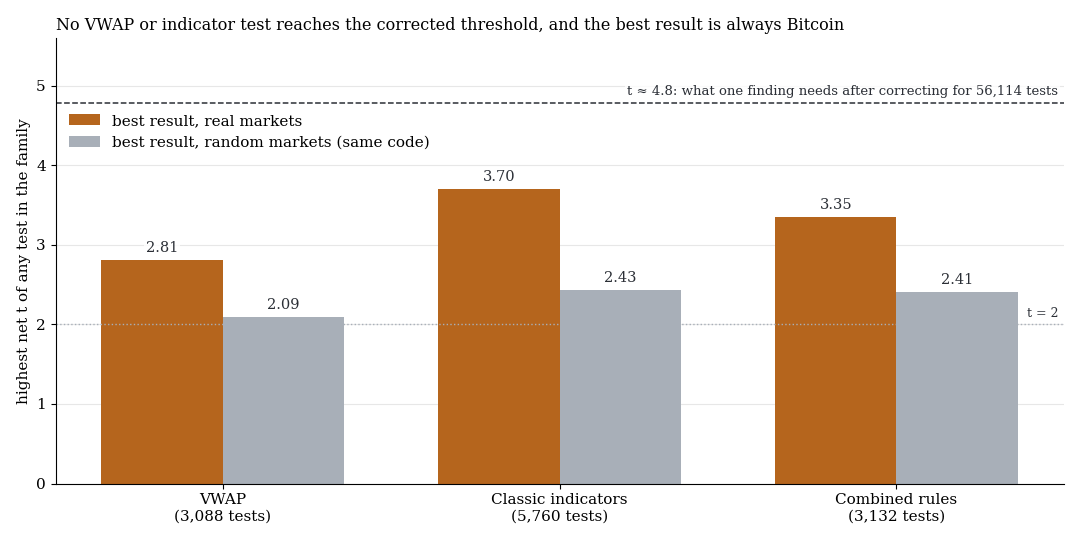
Höchstes netto t je Familie, orange echte Märkte, grau Zufallsmärkte mit identischem Code. Gestrichelt: etwa t 4,8, was ein einzelner Fund nach Korrektur für 56.114 Tests bräuchte.
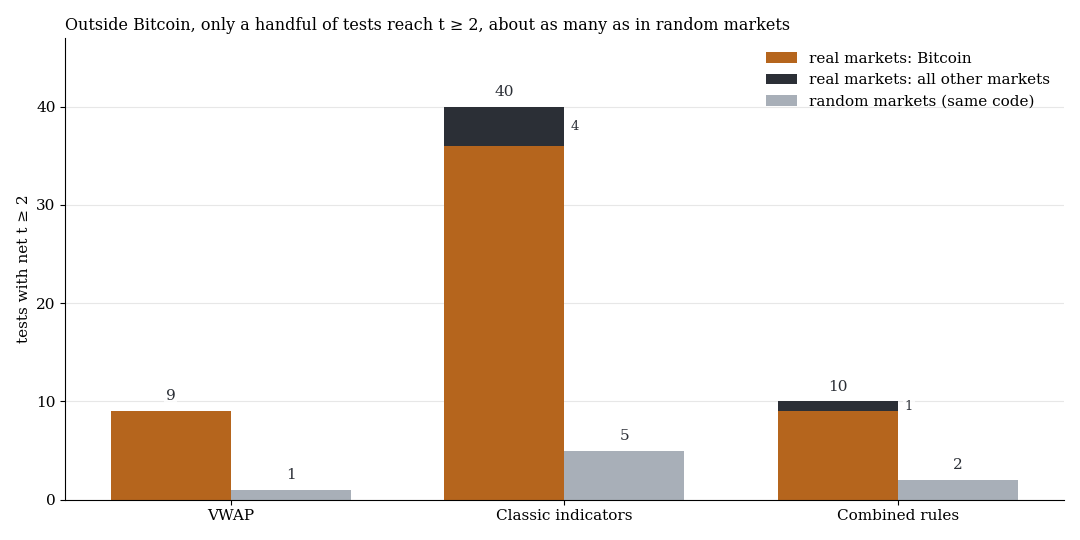
Tests mit netto t ≥ 2: echte Märkte, aufgeteilt in Bitcoin und alle anderen Märkte, gegen die Zufallsmärkte (alle Märkte zusammen).
Was das heißt
Ein Indikator rechnet die Kursgeschichte um. Er kann nur voraussagen, was in ihr schon steckt. Auf Indizes, Gold und FX ist diese Struktur kleiner als die Kosten oder nicht vorhanden. In FX gibt es eine echte, aber winzige Mikro-Umkehr von 0,2 bis 0,8 bps, sie gehört dem Spread.
Übrig bleibt Bitcoin-Momentum 2017–2022. Für das verwandte Kerzenmuster hat es den Holdout nicht bestanden, siehe die Kerzenmuster-Studie. VWAP, RSI, Bollinger und MACD sind nach diesen Zahlen keine Signale, und Kombinationen machen aus ihnen keines.
Grenzen
- VWAP aus Tick-Aktivität. Dukascopy liefert keinen Börsenumsatz. Als Gegenprobe rechnet ein zeitgewichteter Durchschnitt (Abstand zum Tick-VWAP im Median rund 0,2 SD). 2015 fehlen EU-Tage ohne Ticks.
- Standardparameter. RSI 2 und 14, Bollinger 20/2, EMA 9/21, 20/50 und 200, MACD 12/26/9, Donchian 20. Nachbarwerte nur für Spitzenergebnisse, andere Einstellungen sind nicht getestet.
- Nur Zeit-Exits und feste Brackets. Kein Trailing, kein Nachkaufen, kein diskretionäres Management.
- Fortlaufende Kerzenserie. Die Indikatoren laufen auf der 24-Stunden-CFD-Serie wie in einem CFD-Chart, reine Kassa-Charts sind nicht getestet.
- Kleine Stichproben. Die Tests außerhalb von Bitcoin mit t ≥ 2 stützen sich auf 71 bis 162 Trades.
- Kein Holdout. Alle Zahlen stammen aus 2015–2022. Für VWAP, Indikatoren und Kombinationen gab es keinen Kandidaten und damit keinen Holdout-Lauf.
- CFD-Bid, festes Kostenmodell. Reale Fills sind eher schlechter.
- Nicht getestet: HK50, JPN225, AUS200, SMI, Tages- und Wochencharts.
Alle Musterfamilien des Scans im Überblick. Verwandt sind die Fehler bei KI-Strategien, der Zufalls-Maßstab und Fibonacci-Zonen als Prognose. Die Schwesterstudien behandeln Kerzenmuster sowie Chart-Formationen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.