Datenbasis: DAX, FTSE, CAC, Dow, NQ, SPX, Gold, EUR/USD, GBP/USD, USD/JPY und Bitcoin; Dukascopy-CFD-Minutendaten (Bid), zu 5-Minuten-, 15-Minuten- und 1-Stunden-Kerzen verdichtet. Suchzeitraum 2015–2022 (Bitcoin ab Mai 2017), für Formationen gab es keinen Holdout-Lauf. Formationen per ZigZag-Verfahren erkannt, Stop und Ziel nach klassischer Regel. Kosten je Round-Trip (Spread plus Slippage): DAX 2,5 Punkte, FTSE 1,5, CAC 1,5, Dow 4, NQ 2,5, SPX 0,8, EUR/USD 1,3 Pips, GBP/USD 2,0, USD/JPY 1,6, Gold 0,40 USD, Bitcoin 10 bps. Benchmarks: Random Walk (Trefferquote = Stop ÷ (Stop + Ziel)), Placebo (gewöhnliche Kerze derselben Farbe zur selben Tageszeit) und ein Zufallsmarkt mit identischem Rechencode. Keine Handelsempfehlung.
Doppeltop, Schulter-Kopf-Schulter, Dreieck, Keil, Kanal, Flagge: Zu jeder Formation nennt das Chartbuch ein Kursziel, meist ihre Höhe, vom Ausbruch aus projiziert (Measured Move). Die Regel klingt logisch, und im Rückblick lässt sich fast jede Bewegung mit einer Formation und einem Ziel erklären.
Wir prüfen die Behauptung selbst: Erreicht der Kurs das Ziel häufiger, als es ein Random Walk täte? Für einen Random Walk ohne Drift liegt die Trefferquote bei Stop ÷ (Stop + Ziel), wie im Zufalls-Maßstab hergeleitet. Wenn eine Formation etwas weiß, muss sie darüber liegen. Ein ZigZag-Verfahren findet die Wendepunkte (Schwelle 1, 2 oder 4 ATR), und ein Wendepunkt gilt erst ab der Kerze als bekannt, die ihn bestätigt. Das Signal ist der erste Schluss jenseits der Linie binnen 20 Kerzen, der Einstieg folgt zum nächsten Open. Stop und Ziel liegen wie im Lehrbuch, beide mindestens dreimal so weit weg wie die mediane Minutenspanne, sonst gibt es keinen Trade. Das ergibt 12.429 Testvarianten über 22 Signaltypen, jede auch auf dem Zufallsmarkt (Minutenkerzen mit Wahrscheinlichkeit ½ am Open gespiegelt).
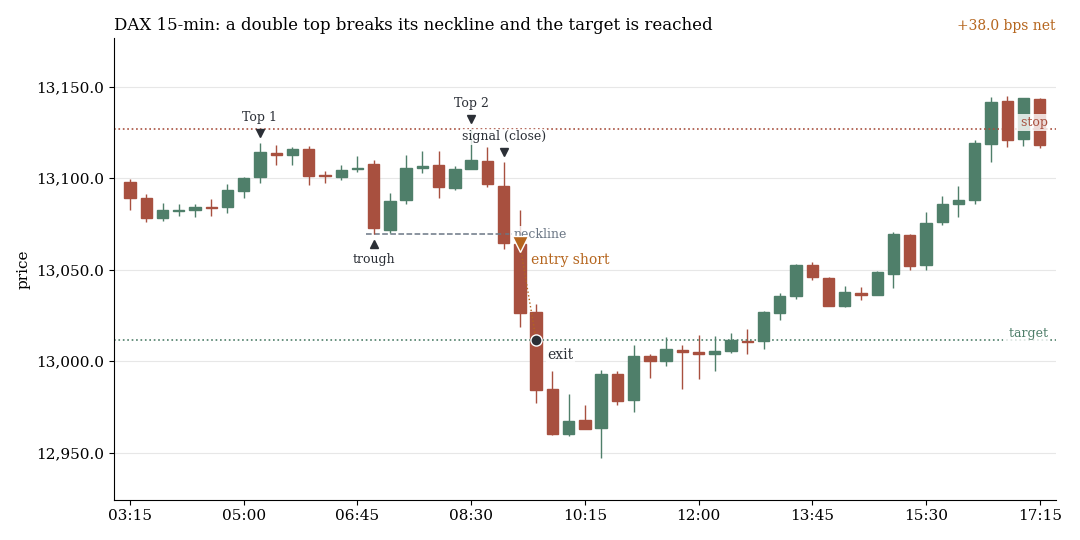
DAX, 15-Minuten-Kerzen, 6. Januar 2020: Ein Doppeltop bricht die Nackenlinie, der Short erreicht das Ziel, netto +38,0 bps. Die vier Beispiele stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen erkannten Fällen gezogen, nicht ausgesucht.
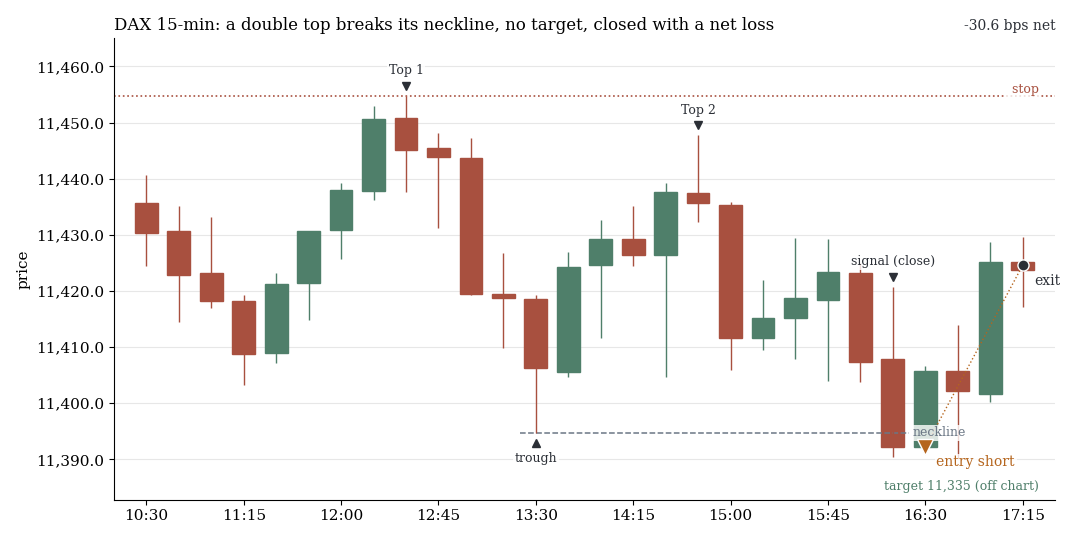
Zweites Zufallsbeispiel, 21. Februar 2019: Nackenlinie gebrochen, weder Ziel noch Stop, Ausstieg zum Handelsschluss, netto −30,6 bps.
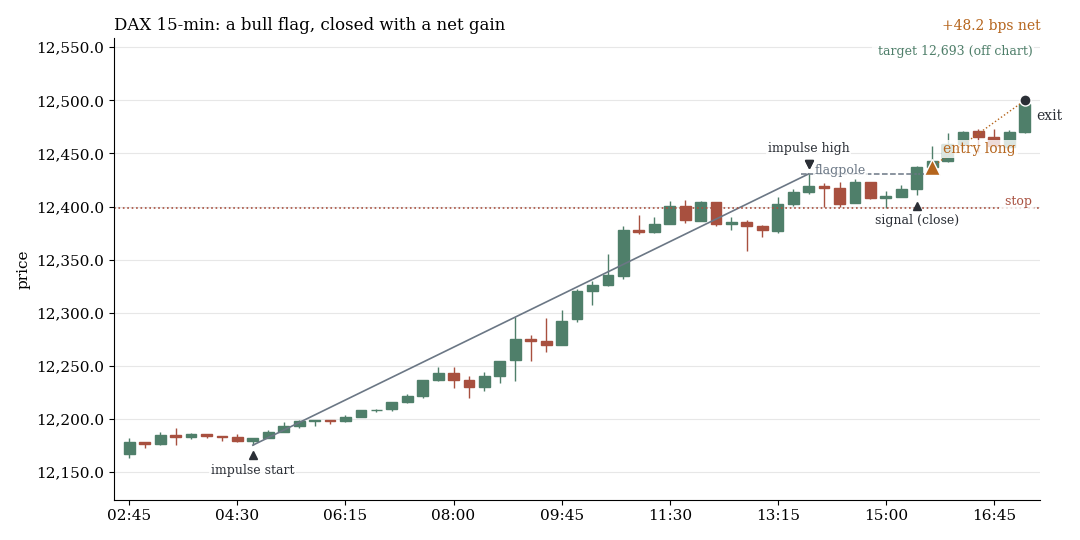
DAX, 11. Oktober 2019: bullische Flagge (Fahnenstange, Rücksetzer, Ausbruch), Ausstieg zum Handelsschluss, netto +48,2 bps. Das Ziel liegt außerhalb des Bildes. Die Kerzenserie läuft wie im Test fortlaufend über alle Kerzen mit Kursen, auch außerhalb der Kassazeit.
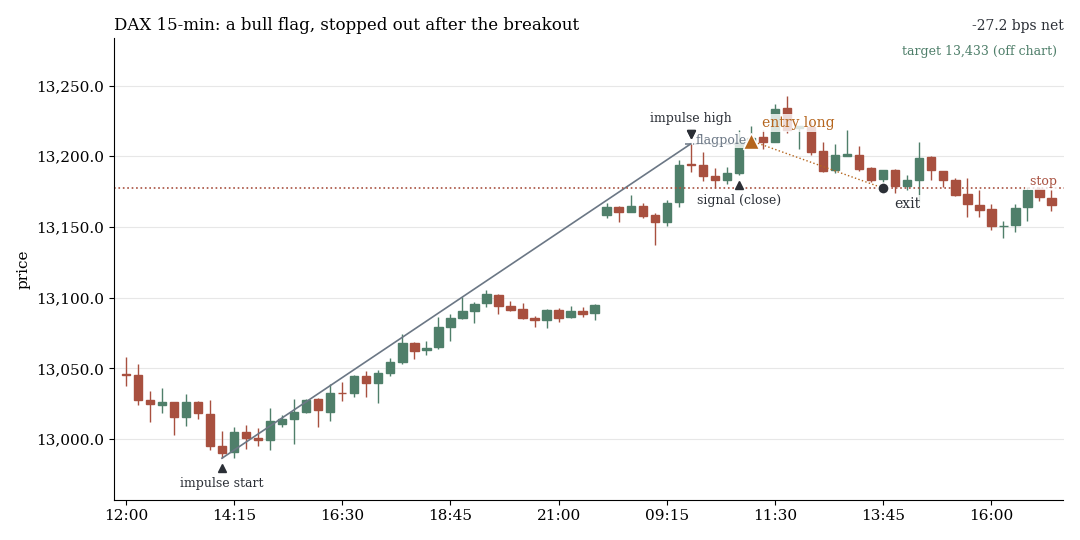
DAX, 8. Dezember 2017: bullische Flagge, Ausbruch, dann ausgestoppt, netto −27,2 bps.
1. Das Kursziel gegen den Random Walk
Über alle Formationstypen, Märkte, Zeiteinheiten und Schwellen kommt das Ziel in 46,5 % von rund 2,9 Millionen Bracket-Trades vor dem Stop. Ein Random Walk mit denselben Abständen erreicht 46,8 %, der Zufallsmarkt mit dem Formationscode 46,3 %.
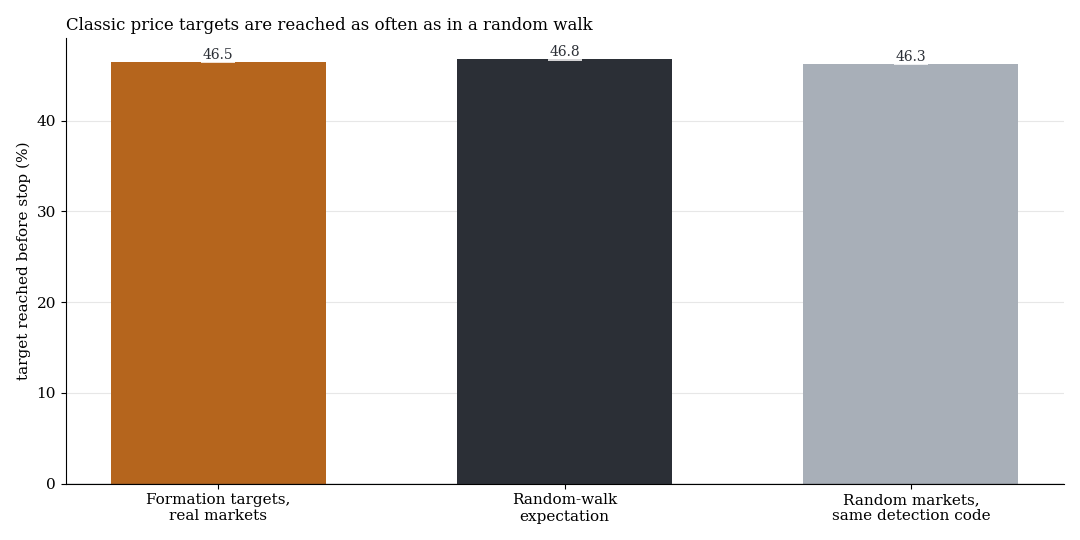
Anteil der Trades, in denen das Ziel vor dem Stop erreicht wird, über alle 22 Formationstypen gepoolt.
| Formation | Trades | Ziel erreicht | Random Walk | Abweichung echt / Zufallsmarkt (Pp) | Netto (bps) |
|---|---|---|---|---|---|
| Doppeltop | 197.697 | 60,2 % | 59,0 % | +1,2 / +1,0 | −2,99 |
| Doppelboden | 201.753 | 59,6 % | 58,8 % | +0,7 / +1,0 | −2,70 |
| Schulter-Kopf-Schulter | 72.754 | 48,2 % | 47,9 % | +0,3 / −1,0 | −2,72 |
| Inverse Schulter-Kopf-Schulter | 74.570 | 46,7 % | 47,5 % | −0,8 / −0,3 | −2,57 |
| Trendlinienbruch nach oben | 564.047 | 50,2 % | 50,0 % | +0,2 / +0,3 | −2,44 |
| Trendlinienbruch nach unten | 546.303 | 50,5 % | 49,9 % | +0,6 / −0,2 | −2,71 |
| Bullische Flagge | 25.310 | 13,0 % | 20,3 % | −7,2 / −5,8 | −2,85 |
| Bärische Flagge | 16.672 | 14,8 % | 21,2 % | −6,4 / −5,7 | −2,97 |
Bei den meisten der 22 Typen liegt die Abweichung vom Random Walk unter zwei Prozentpunkten (Pp), und der Zufallsmarkt zeigt ähnliche Abweichungen. Nur Flaggen fallen auf: Sie erreichen ihre Fahnenstange 6 bis 7 Pp seltener als der Random Walk. Mit demselben Code entsteht im Zufallsmarkt ein Fehlbetrag von 5,7 und 5,8 Pp, er kann also nicht am Marktverhalten liegen.
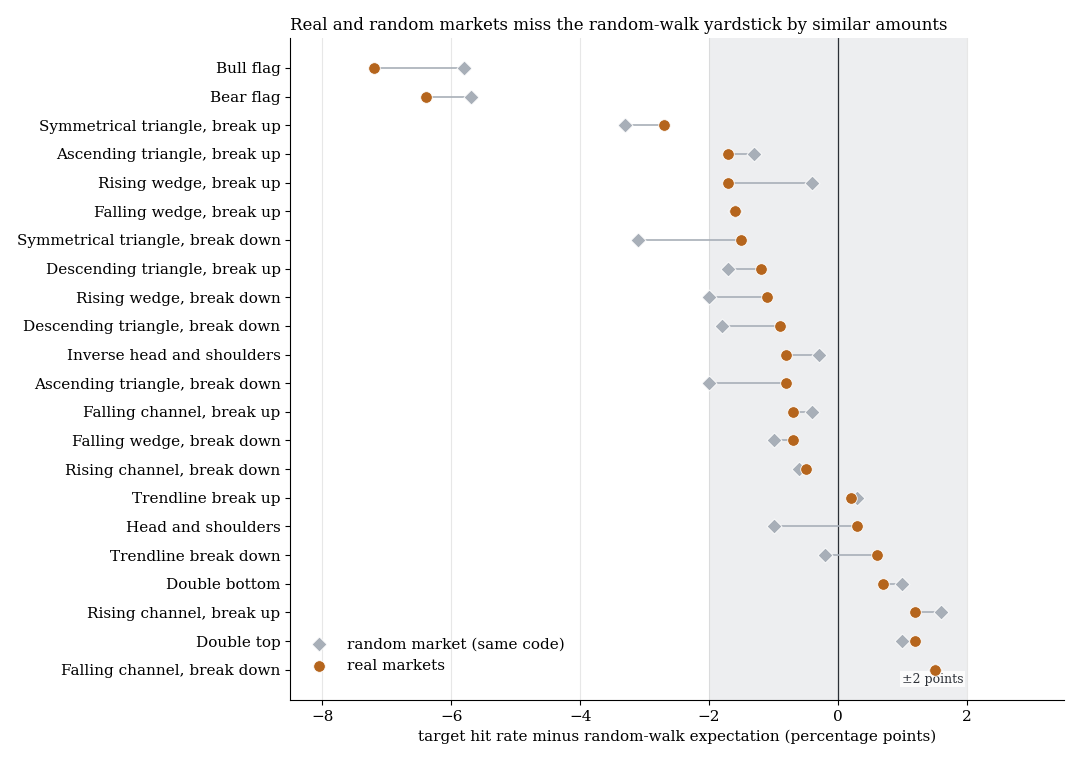
Zielquote minus Random-Walk-Erwartung je Formationstyp, Prozentpunkte. Orange: echte Märkte, grau: Zufallsmarkt mit identischem Code. Grau hinterlegt: ±2 Punkte.
2. Netto verliert jede Formation etwa die Kosten
Jeder der 22 Bracket-Typen verliert im Mittel zwischen −1,3 und −3,8 bps je Trade, brutto liegen sie zwischen −1,0 und +1,5 bps. Zum Vergleich: Ein Round-Trip im DAX kostet etwa 2,0 bps. Netto t ≥ 3 erreichen 9 der 12.429 Tests, im Zufallsmarkt keiner. Sie liegen auf Bitcoin (4), DAX (4) und Dow (1), der höchste Wert ist t 4,56. Zwei dieser Fälle lohnen den zweiten Blick.
3. Die DAX-Flagge: t 3,56, acht von acht Jahren, und trotzdem Overfitting
Die stärkste Formation außerhalb von Bitcoin ist die bullische Flagge im DAX (Schwelle 4 ATR, 15-Minuten-Kerzen, Haltedauer 3 Stunden). Sie hat 186 Trades, +13,0 bps netto, t 3,56 und ist in allen acht Jahren positiv. Ohne die fünf besten Tage bleibt t 2,46, ein späterer Einstieg (t 3,45 und 3,48) und um die Hälfte höhere Kosten (t 3,28) ändern wenig. Das sieht aus wie ein Fund.
Dann die Gegenproben. Die Nachbarn tragen es nicht: Schwelle 2 ATR ergibt t −0,19, 5-Minuten-Kerzen t −0,41, 1-Stunden-Kerzen t −0,70, FTSE und CAC mit derselben Regel t −0,42. Der Zufallsmarkt mit identischem Code liefert im ersten Lauf +10,0 bps (t 1,86, sieben von acht Jahren positiv) und im zweiten −4,0 bps (t −1,09). Nach der Mehrfachtest-Korrektur ist q = 1,00. Das ist ein Lehrbuchfall von Overfitting: eine Spitze statt eines Plateaus, gefunden in einem Raster von über 12.000 Zellen.
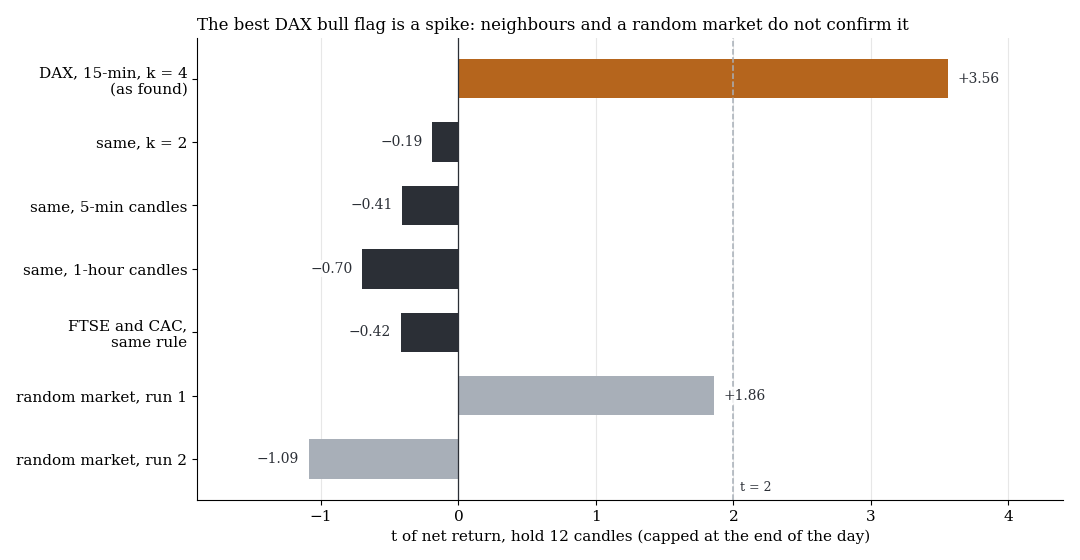
t des Nettoertrags der bullischen DAX-Flagge (orange), ihrer Nachbareinstellungen (dunkel) und des Zufallsmarkts mit identischem Code (grau), Haltedauer 12 Kerzen.
4. Der Bitcoin-Kanal ist derselbe Aufwärtsimpuls
Der höchste t-Wert der Familie (4,56) gehört einem Ausbruch aus einem steigenden Kanal in Bitcoin: 1-Stunden-Kerzen, Schwelle 1 ATR, long für 12 Stunden. Er hat 237 Trades, +83,9 bps, ist in allen sechs Jahren positiv und liegt +82,3 bps (t 4,48) über der gewöhnlichen Kerze gleicher Farbe zur selben Tageszeit. Das Kursziel selbst trägt nicht: Mit dem Measured-Move-Bracket erreicht die Regel nur t 1,13, auf 15-Minuten-Kerzen t 0,46, und der Zufallsmarkt liefert −23,2 und +14,3 bps.
Es ist derselbe Bitcoin-Aufwärtsimpuls wie in der Kerzenmuster-Studie, an zeitlich überlappenden Tagen, also keine unabhängige Bestätigung. Der Holdout-Lauf galt dem Kerzenmuster (−11,7 bps, t −1,15). Der Kanal selbst wurde im Holdout nicht einzeln getestet.
Was das heißt
Das projizierte Kursziel trifft so oft, wie es die Geometrie von Stop und Ziel vorgibt. Was das Ziel weiß, weiß auch ein Random Walk. Formationen benennen Schwankungen im Rückblick, als Prognose tragen sie nach diesen Zahlen nichts, was ein Random Walk nicht auch hätte.
Die beiden auffälligen Zeilen zeigen zwei bekannte Fallen. Die DAX-Flagge ist eine Spitze im Parameterraster, die schon die Nachbarwerte und ein Zufallsmarkt widerlegen. Der Bitcoin-Kanal gehört zum Bitcoin-Momentum 2017–2022 und ist keine unabhängige Bestätigung einer Formationsregel.
Grenzen
- CFD-Minutendaten (Bid), festes Kostenmodell. Heutige Spreads in Punkten, Bitcoin 10 bps. Reale Fills sind eher schlechter.
- Eine Lesart je Formation. Die ZigZag-Erkennung nutzt feste Toleranzen, wer Linien von Hand zieht, sieht andere Formationen. Die Schwelle 0,5 ATR ist degeneriert (im DAX-5-Minuten-Chart wären 95 % aller Kerzen Wendepunkte) und wurde verworfen.
- Konservativer Simulator. Berührt eine Minutenkerze Stop und Ziel, zählt der Stop, deshalb die Mindestabstände. Es gibt nur feste Brackets und Zeit-Exits, kein Trailing.
- Gepoolte Fälle. Die 2,9 Millionen Trades überlappen sich, die gepoolte Trefferquote hat keinen aussagekräftigen Standardfehler.
- Kein Holdout für Formationen. Alle Zahlen stammen aus 2015–2022. Der einzige Holdout-Lauf der Chart-Familie galt einem Bitcoin-Kerzenmuster.
- Eine Zelle unter 12.429. Die Gegenprobe zeigt, wie groß der Zufall bei der DAX-Flagge ist. Sie beweist nicht, dass eine Flagge nie funktioniert.
- Nicht getestet: HK50, JPN225, AUS200, SMI, Tages- und Wochencharts.
Alle Musterfamilien des Scans im Überblick. Verwandt sind Fibonacci-Zonen als Prognose, Measured Moves gegen einen Zufallsmarkt und der Zufalls-Maßstab. Die Schwesterstudien behandeln Kerzenmuster sowie VWAP und Indikatoren.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.