Datenbasis: DAX, FTSE, CAC, Dow, NQ, SPX, Gold, EUR/USD, GBP/USD, USD/JPY und Bitcoin; Dukascopy-CFD-Minutendaten (Bid), zu 5-Minuten-, 15-Minuten- und 1-Stunden-Kerzen verdichtet. Suchzeitraum 2015–2022 (Bitcoin ab Mai 2017), Holdout 2023 bis 5. Juni 2026 für genau einen Kandidaten. Kosten je Round-Trip (Spread plus Slippage): DAX 2,5 Punkte, FTSE 1,5, CAC 1,5, Dow 4, NQ 2,5, SPX 0,8, EUR/USD 1,3 Pips, GBP/USD 2,0, USD/JPY 1,6, Gold 0,40 USD, Bitcoin 10 bps. Benchmarks: die gewöhnliche Kerze derselben Farbe zur selben Tageszeit im selben Kontext (Placebo), „immer long“ zur selben Tageszeit (Drift) und ein Zufallsmarkt mit identischem Rechencode. Keine Handelsempfehlung.
Kerzenmuster gehören zum Kern der Chartanalyse. Ein Engulfing soll eine Wende ankündigen, eine Pin Bar die Ablehnung eines Preisniveaus, ein Inside-Bar-Ausbruch den Start einer Bewegung. Im Rückblick findet man zu fast jeder Bewegung das passende Muster. Das erklärt ihre Beliebtheit, aber nicht, ob sie vorher etwas wussten.
Wir haben das gemessen: zwölf Muster, jeweils long und short (Engulfing, Pin Bar, Doji, Inside-Bar-Ausbruch, Outside Bar, 3-Bar-Reversal, NR4, NR7, Marubozu, Serien von drei bis fünf gleichfarbigen Kerzen), dazu Kontexte wie Tageszeit und Trend davor, mehrere Haltedauern und drei Zeiteinheiten, zusammen 31.663 Varianten. Jede läuft mit demselben Code auch auf einem Zufallsmarkt. Dort ist jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: Die Schwankung bleibt, die Richtung ist zerstört. Was ein Muster dort ebenfalls schafft, ist kein Muster. Der Test gehört zu einem Scan mit rund 893.000 protokollierten Tests.
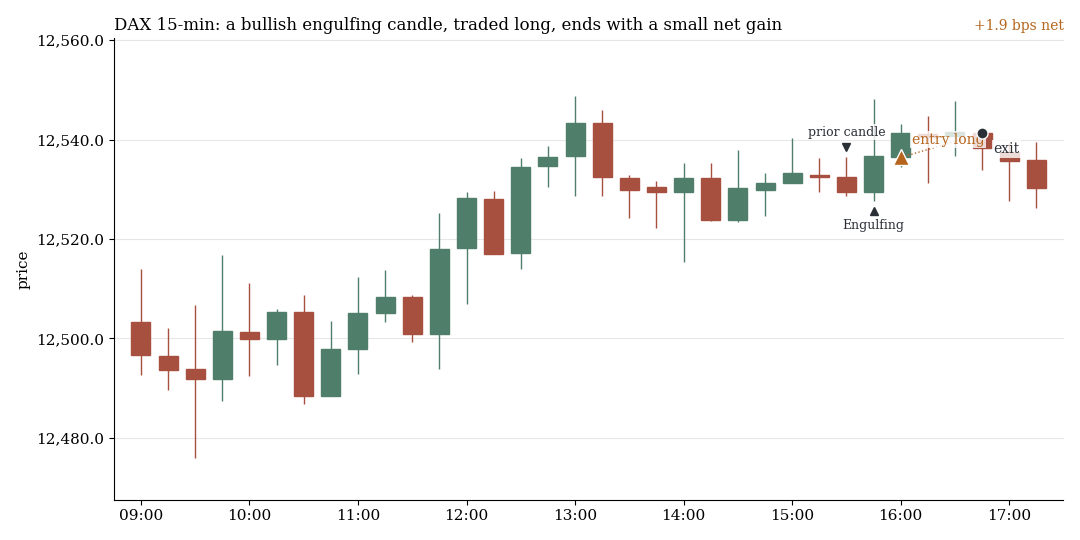
DAX, 15-Minuten-Kerzen, 24. Juli 2019: bullisches Engulfing, Einstieg long zum nächsten Open, Ausstieg nach drei Kerzen, netto +1,9 bps. Die vier Beispiele stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen erkannten Fällen gezogen, nicht ausgesucht.
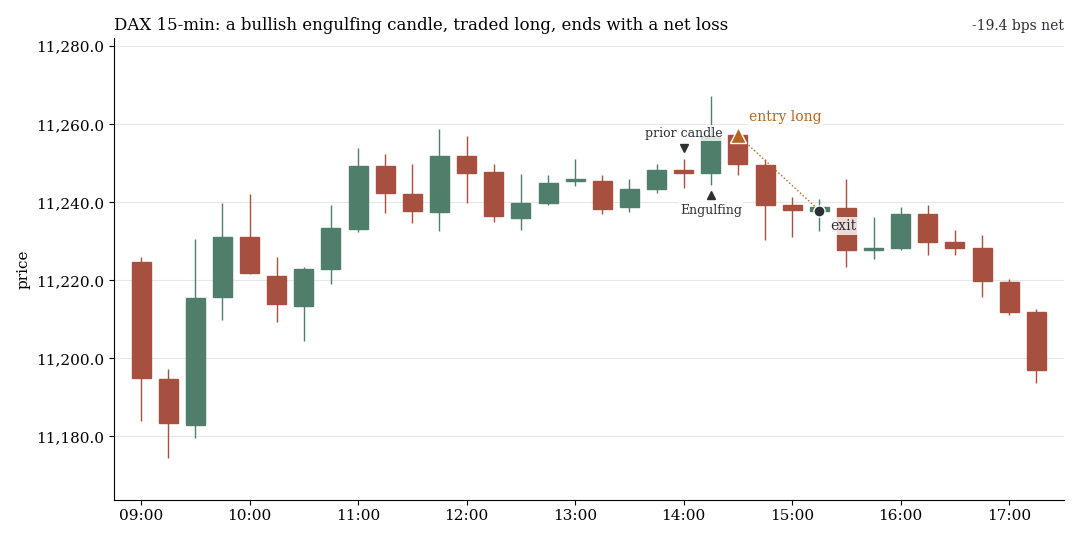
Zweites Zufallsbeispiel desselben Tests, 5. Dezember 2018: gleiche Regel, netto −19,4 bps.
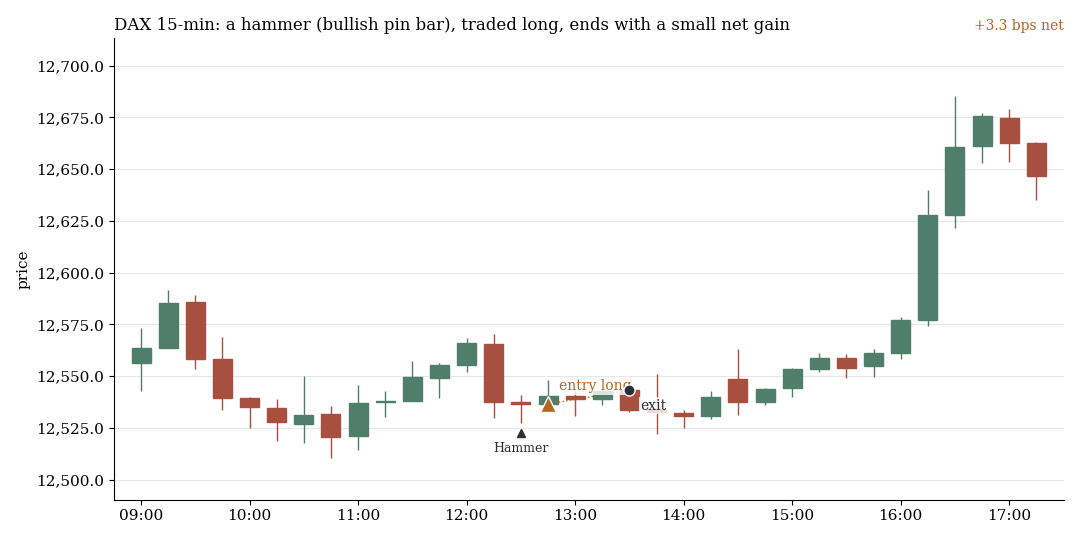
DAX, 15. Oktober 2019: Hammer (bullische Pin Bar), Einstieg long, Ausstieg nach 45 Minuten, netto +3,3 bps.
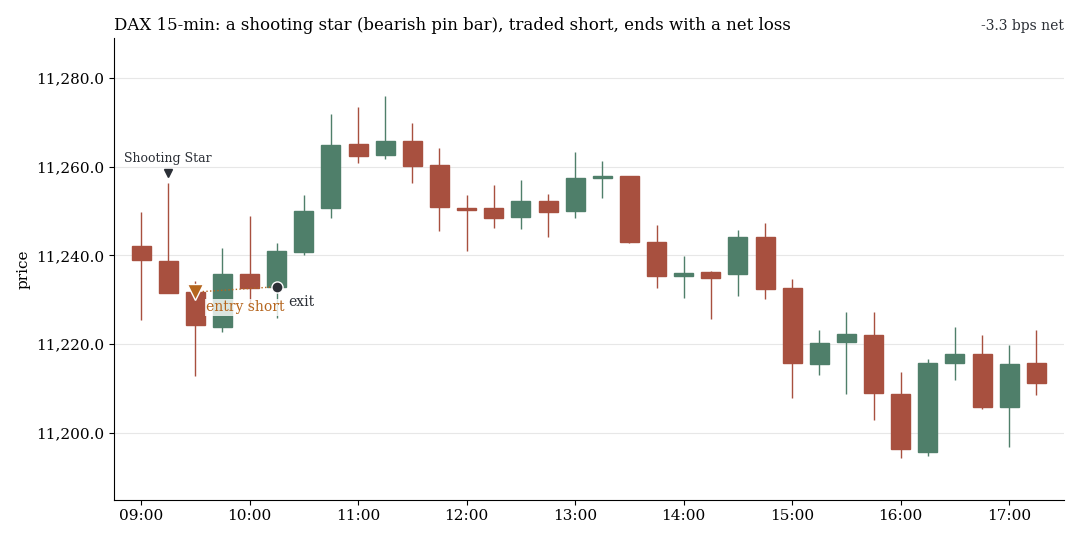
DAX, 28. Januar 2019: Shooting Star (bärische Pin Bar), Einstieg short, netto −3,3 bps.
1. In Lehrbuchrichtung sagt kein Muster etwas voraus
Zuerst die Behauptung selbst: Läuft der Kurs nach dem Muster in die Richtung, die das Lehrbuch nennt? Die Tabelle zeigt den Bruttoertrag für 15-Minuten-Kerzen, alle Kontexte und 45 Minuten Haltedauer, in bps mit t in Klammern. Positiv heißt: Das Muster wirkt wie gelehrt.
| Muster, Lehrbuchrichtung | EU-Indizes | US-Indizes | FX | Gold | Bitcoin |
|---|---|---|---|---|---|
| Engulfing bullisch, long | +0,07 (+0,2) | +0,27 (+0,7) | −0,12 (−2,4) | −0,07 (−0,5) | −0,60 (−0,8) |
| Engulfing bärisch, short | 0,00 (0,0) | −0,03 (−0,1) | −0,05 (−0,9) | −0,40 (−2,8) | +0,07 (+0,1) |
| Pin Bar bullisch, long | −0,14 (−0,4) | +0,11 (+0,3) | −0,16 (−2,7) | +0,11 (+0,7) | +0,14 (+0,2) |
| Pin Bar bärisch, short | 0,00 (0,0) | −0,91 (−2,1) | −0,17 (−2,7) | −0,03 (−0,2) | −0,80 (−0,8) |
| Kosten je Round-Trip (bps, beim Median-Kurs 2015–2022) | 2,02 bis 2,83 | 1,58 bis 3,43 | 1,15 bis 1,52 | 3,02 | 10 |
Über alle 24 Musterseiten liegen die Werte an den Indizes zwischen −0,95 und +1,08 bps (t von −2,4 bis +1,7). Keiner zeigt das Lehrbuch-Vorzeichen mit |t| ≥ 2. In FX ist das Vorzeichen in allen 24 Fällen negativ, aber mit 0,03 bis 0,33 bps weit unter dem Spread. Bitcoin streut am breitesten (t von −4,3 bis +3,6).
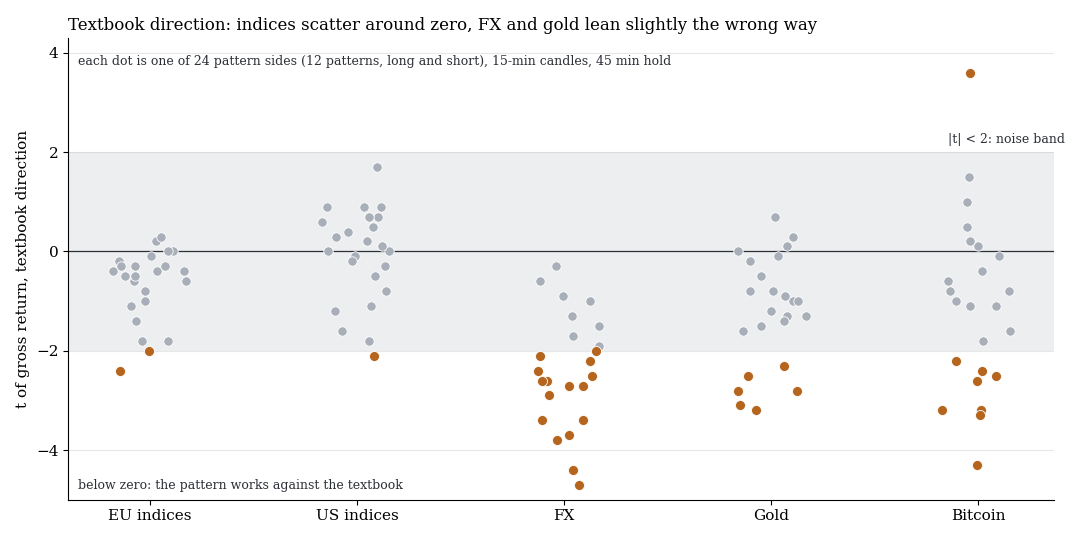
Jeder Punkt ist ein Muster mit Richtung (24 je Marktgruppe), 15-Minuten-Kerzen, 45 Minuten Haltedauer. Orange: |t| ≥ 2. Unter null wirkt das Muster gegen das Lehrbuch.
2. Gegen den Zufallsmarkt ist Bitcoin der Ausreißer
Jetzt der Vergleich mit dem Zufallsmarkt, in dem es keine Muster geben kann.
| Echte Märkte | Zufallsmarkt | |
|---|---|---|
| Tests | 31.663 | 31.794 |
| Tests mit netto t ≥ 2 | 191 | 72 |
| Tests mit netto t ≥ 3 | 27 | 4 |
| Höchstes netto t | 4,60 | 3,90 |
| Tests mit brutto t ≥ 3 oder t ≤ −3 | 924 | 75 |
In der Summe liegen die echten Märkte vorn, und der Unterschied kommt aus Bitcoin: 121 Tests mit t ≥ 2 gegen einen im Zufallsmarkt, dazu 23 der 27 Tests mit t ≥ 3. Bei den Indizes stehen DAX 9 gegen 18, FTSE 0 gegen 16, CAC 8 gegen 3, Dow 8 gegen 8, NQ 7 gegen 0 und SPX 6 gegen 1. Brutto gibt es echte Struktur, vor allem in FX: Dort laufen Ausbrüche leicht zurück (t bis −4,7), mit 0,2 bis 0,6 bps gegen 1,2 bis 2 bps Kosten.
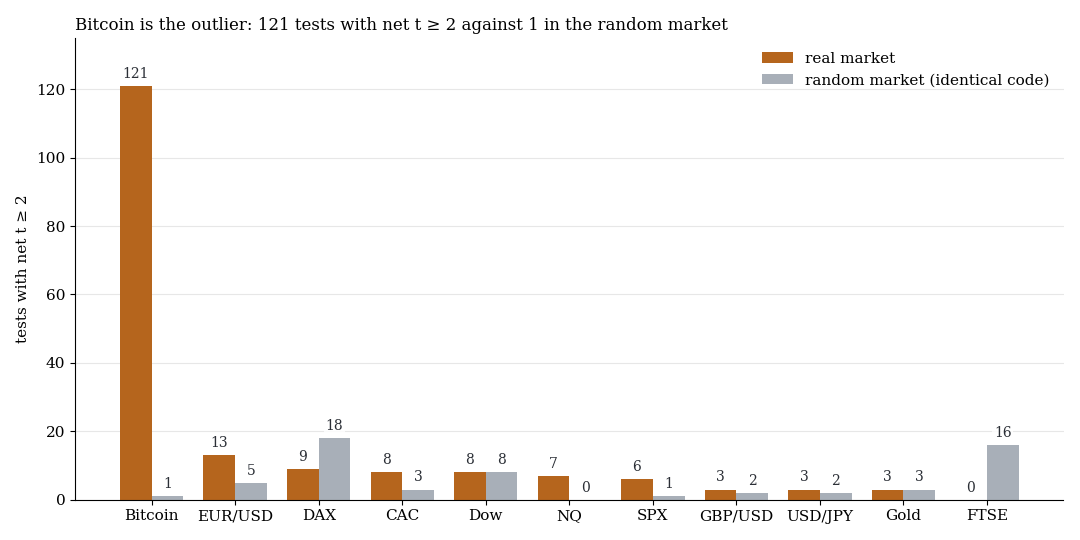
Zahl der Tests mit netto t ≥ 2 je Markt (je rund 2.000 bis 2.550 Tests), echte Märkte gegen den Zufallsmarkt mit identischem Code.
Die Mehrfachtest-Korrektur entscheidet den Rest. Über die 56.072 vorab definierten Tests der Chart-Familie (Kerzenmuster, Formationen, VWAP, Indikatoren, Kombinationen) besteht keiner: Das kleinste q liegt bei 0,142, verlangt sind höchstens 0,10. Für einen einzelnen Fund wäre bei dieser Zahl von Tests etwa t 4,8 nötig.
3. Der Bitcoin-Ausreißer besteht den Holdout nicht
Das beste Ergebnis läuft gegen die Lehrbuchrichtung. Auf 1-Stunden-Kerzen von Bitcoin steigt der Kurs innerhalb von 12 Stunden um mindestens 3 ATR, dann erscheint ein bärisches Engulfing. Klassisch ist das ein Short-Signal. Wir haben es long gehandelt, zum nächsten Open, mit Ausstieg nach sechs Stunden.
Im Suchzeitraum (Mai 2017 bis 2022) sieht das nach einem Fund aus: 298 Trades, +50,4 bps netto, t 4,60, alle sechs Jahre im Plus, und +37,2 bps (t 3,39) mehr als die gewöhnliche rote Kerze im selben Kontext. Der Zufallsmarkt liefert für dieselbe Regel in drei Läufen −23,0, +5,7 und −37,6 bps. Die Schwächen waren vorher sichtbar: Der Effekt fällt von +165 bps (2017) auf +10 bps (2022), auf 15-Minuten-Kerzen ist er negativ (t −0,60), und jede Kerze im selben Kontext ohne Muster bringt schon +15,2 bps (t 2,34). Wir haben die Regel vorab festgeschrieben und genau einmal auf dem Holdout laufen lassen.
| Suchzeitraum 2017–2022 | Holdout 2023–2026 | |
|---|---|---|
| Trades | 298 | 141 |
| Mittel netto | +50,4 bps | −11,7 bps |
| t | 4,60 | −1,15 |
| Brutto | +60,4 bps | −1,7 bps |
| Überschuss gegen die gewöhnliche rote Kerze | +37,2 bps (t 3,39) | −11,1 bps (t −1,10) |
| Jede Kerze im Kontext, ohne Muster | +15,2 bps (t 2,34) | −2,1 bps (t −0,40) |
| Kosten ×1,5 | +45,4 bps (t 4,14) | −16,7 bps (t −1,64) |
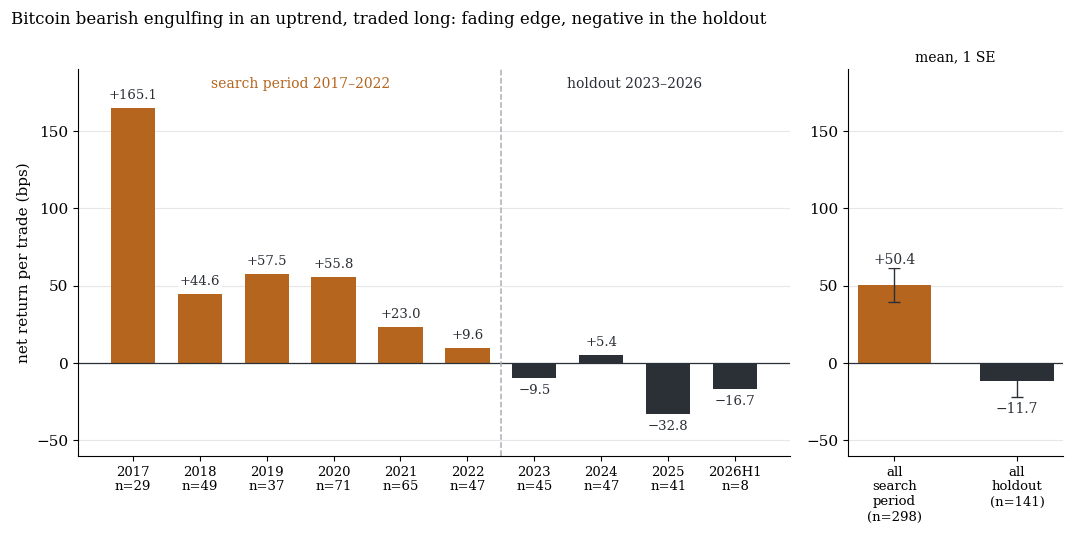
Nettoertrag je Trade und Jahr, orange im Suchzeitraum, dunkel im Holdout (2026 bis 5. Juni). Rechts die Gesamtwerte mit einem Standardfehler, gebündelt nach Handelstag.
Der Holdout-Mittelwert liegt rund sechs Standardfehler unter dem Wert des Suchzeitraums. Auch der Kontext ist verschwunden. Ein Regime-Alibi gibt es nicht: Der Brutto-Drift für Long-Positionen lag im Holdout-Fenster bei etwa +3,5 bps, die Regel hatte also Rückenwind und verlor trotzdem. Ohne die fünf besten Tage sind es −23,05 bps (t −2,47), und drei der vier Holdout-Jahre sind negativ.
Was das heißt
Als feste Regel ist das Lehrbuchmuster in diesen Daten kein Edge, auch nicht in seiner besten, umgekehrten Form. Das einzige durchgehende Motiv der Chart-Familie, Long-Momentum in Bitcoin 2017–2022, taucht in allen fünf Teilfamilien auf und hat den Holdout nicht überlebt.
Was ein diskretionärer Trader zusätzlich verdient, müsste aus Dingen kommen, die hier nicht mechanisch abgebildet sind: Tagesauswahl in Echtzeit, Positionsgröße, Reaktion auf Nachrichten. Oder es ist Varianz mit Überlebenden-Auswahl. Belegbar ist davon hier nichts, widerlegt ist die mechanische Musterregel.
Grenzen
- CFD-Minutendaten (Bid). Die Kerzen entstehen aus Dukascopy-Minuten, nicht aus Börsenumsatz, als fortlaufende Serie wie in einem 24-Stunden-CFD-Chart. Reine Kassa-Charts sind nicht getestet.
- Festes Kostenmodell. Reale Fills sind eher schlechter, und die 10 bps für Bitcoin können in hektischen Phasen zu niedrig sein.
- Eine Definition je Muster, nur Zeit-Exits. Andere Lesarten können andere Zahlen liefern, die Breite von 31.663 Tests macht einen übersehenen großen Effekt aber unwahrscheinlich. Trailing und diskretionäres Management fehlen.
- Beste Richtung je Test. Wir werten die bessere der beiden Richtungen, die Korrektur berücksichtigt das. Die Tests überlappen sich und sind nicht unabhängig.
- Nachbarvariante. Eine nach der Auswahl der Spitze gerechnete Nachbarvariante des Bitcoin-Musters (t 5,51) besteht die Korrektur formal. Wir werten sie nicht, weil sie großteils dieselben Trades enthält.
- Ein Holdout-Lauf mit 141 Trades. Nur das Bitcoin-Muster wurde im Holdout geprüft, alle anderen Zahlen stammen aus 2015–2022. Ein positiver Effekt unter etwa 8 bps netto ist nicht auszuschließen (95-%-Intervall etwa −32 bis +8 bps), die behaupteten 50 bps schon.
- Nicht getestet: HK50, JPN225, AUS200, SMI, Tages- und Wochenkerzen, Volumenbestätigung (Dukascopy liefert nur Tick-Aktivität) und die diskretionäre Auswahl von Tagen.
Alle Musterfamilien des Scans im Überblick. Verwandt sind die Doji-Falle im 2-Minuten-Chart, die 1h-Pin-Bars und der Zufalls-Maßstab. Die Schwesterstudien behandeln Chart-Formationen sowie VWAP und Indikatoren.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.