Datenbasis: DAX, Dow, Nasdaq CFD-M1-Daten, 24-Stunden-Sessions, Januar 2015 bis Juni 2026. Prozent-Reversal-ZigZag auf vier Skalen: M5 mit 0,3-%-Legs (intraday), H1 mit 0,6 %, 1,0 % und 2,0 % (Tage bis Wochen). Muster A→B→C: Swing A, Swing B, Korrektur C, die A nicht überschreitet, beide Richtungen. 501 bis 20.027 Muster je Zelle. Benchmark: ein synthetischer Markt aus denselben Kerzen, gemischt innerhalb von Kalendermonat und Uhrzeit-Slot, drei Seeds, identischer Code. Vola-Regime und Intraday-Profil überleben das Mischen; jede Level-, Leg- und Trenderinnerung ist zerstört. Nur die Differenz real minus synthetisch ist eine Messung. Keine Kosten, keine Trades: Das ist eine Strukturfrage. Keine Handelsempfehlung.
„Der Kurs fällt 900 Punkte, steigt 300 und fällt dann noch einmal 900." Die gemessene Bewegung ist eine der ältesten Ideen des Chartlesens: Das zweite Leg in Trendrichtung wiederholt das erste, das Ziel steht also fest, sobald die Korrektur endet. AB=CD, 1:1-Projektion, „das zweite Leg gleicht dem ersten". Es fühlt sich richtig an, weil es im Nachhinein oft sichtbar ist.
Wir haben es auf zwei Arten getestet. Erstens als Verteilung: Wie oft ist das zweite Leg tatsächlich so lang wie das erste? Zweitens als Trade: Sobald die Korrektur C bestätigt ist, wie oft erreicht der Kurs die 1,0-Projektion, bevor er C zurückerobert, und passiert an diesem Level irgendetwas? Beides gegen einen synthetischen Markt, in dem per Konstruktion nichts gemessen ist.
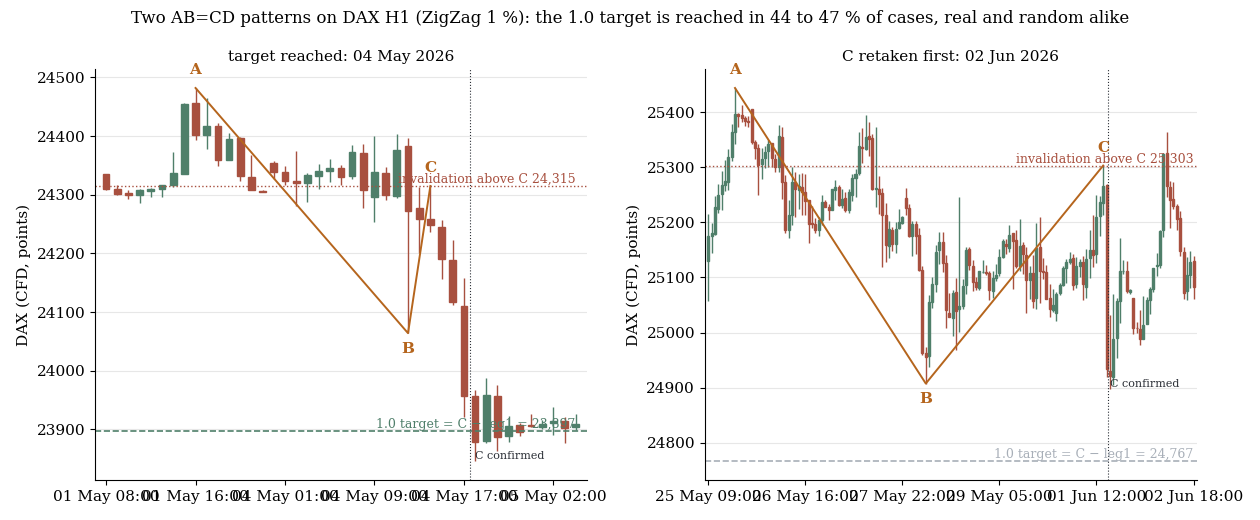
Zwei Muster auf DAX-Stundenkerzen mit einem 1-%-ZigZag. Links: Die Projektion wird erreicht. Rechts: Der Kurs erobert C zuerst zurück. Die gepunktete senkrechte Linie markiert die Kerze, an der C bekannt wurde; alles davor ist Rückschau.
1. Die Verteilung: wie lang ist das zweite Leg?
Wäre die gemessene Bewegung Struktur, müsste das Verhältnis des dritten Legs zum ersten um 1 clustern. Tut es nicht, und im Zufallsmarkt auch nicht.
| Zelle | n real | Anteil leg3/leg1 in [0,9; 1,1): real | synthetisch | Δ (pp) | t |
|---|---|---|---|---|---|
| DAX M5 0,3 % | 17.679 | 11,8 % | 11,7 % | +0,1 | +0,3 |
| DAX H1 0,6 % | 3.730 | 11,5 % | 11,6 % | −0,1 | −0,2 |
| DAX H1 1,0 % | 1.666 | 10,4 % | 11,2 % | −0,7 | −0,8 |
| DAX H1 2,0 % | 501 | 10,4 % | 13,3 % | −2,9 | −1,8 |
| DOW M5 0,3 % | 12.751 | 11,3 % | 11,7 % | −0,4 | −1,2 |
| DOW H1 0,6 % | 2.693 | 11,4 % | 10,8 % | +0,6 | +0,9 |
| DOW H1 1,0 % | 1.226 | 11,7 % | 12,0 % | −0,2 | −0,2 |
| DOW H1 2,0 % | 386 | 10,1 % | 11,8 % | −1,7 | −0,9 |
| NQ M5 0,3 % | 20.027 | 11,7 % | 11,7 % | +0,0 | +0,1 |
| NQ H1 0,6 % | 4.030 | 11,3 % | 10,8 % | +0,5 | +0,8 |
| NQ H1 1,0 % | 1.960 | 11,5 % | 10,3 % | +1,2 | +1,4 |
| NQ H1 2,0 % | 605 | 13,1 % | 10,5 % | +2,5 | +1,6 |
Eines von neun Mustern landet innerhalb von 10 % um das 1:1-Maß, im realen Markt wie im gemischten. Der Median des Verhältnisses liegt in jeder Zelle bei 0,75 bis 0,79, real und synthetisch: Das typische zweite Leg ist drei Viertel des ersten, weil ein Prozent-ZigZag diese Geometrie auf jedem Pfad erzeugt. Zwölf Zellen, keine bei |t| ≥ 2.
Die „Echo"-Variante, drittes Leg gleich der Korrektur (ein Doppelboden an B), ist die eine Stelle, an der sich der reale Markt unterscheidet, und er unterscheidet sich in die falsche Richtung: Auf M5 ist das exakte Echo auf allen drei Indizes seltener als Zufall (NQ 6,3 % gegen 7,8 %, t = −7,7; DAX 7,2 % gegen 8,0 %, t = −3,5; Dow 7,0 % gegen 7,9 %, t = −3,2). B wird entweder gebrochen, oder die Bewegung dreht vorher. Auf H1 verschwindet der Unterschied.
2. Der Trade: erreicht der Kurs das 1,0-Ziel?
Die handelbare Version beginnt an der Kerze, an der C bestätigt ist. Von dort fragen wir, ob der Kurs das projizierte Level C ± k·leg1 erreicht, bevor er C zurückerobert, für k = 0,618, 0,8, 1,0, 1,272 und 1,618.
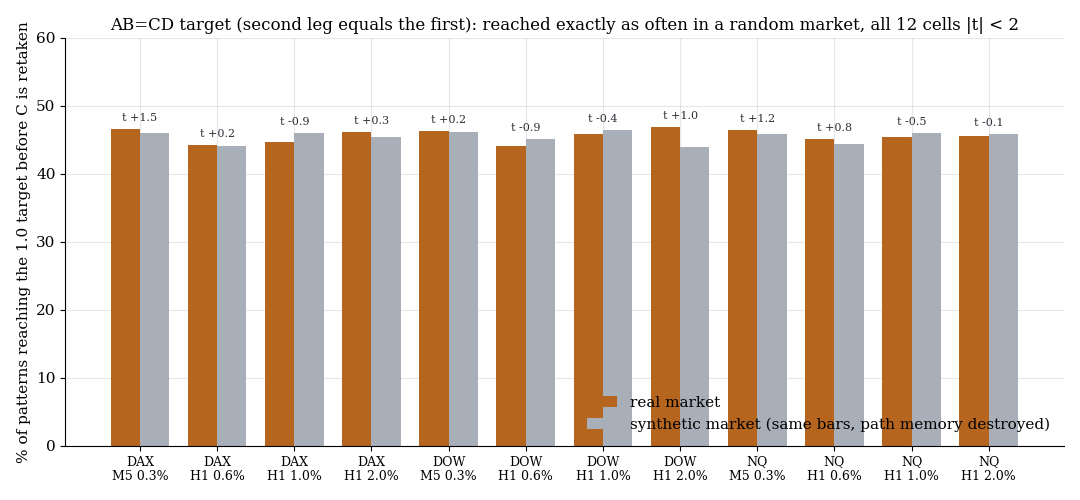
Wahrscheinlichkeit, die 1,0-Projektion vor der Rückeroberung von C zu erreichen, real gegen synthetisch, alle zwölf Zellen. Der t-Wert über jedem Paar ist die Differenz.
| Zelle | P(1,0 erreicht) real | synthetisch | t |
|---|---|---|---|
| DAX M5 0,3 % | 46,6 % | 45,9 % | +1,5 |
| DAX H1 0,6 % | 44,3 % | 44,1 % | +0,2 |
| DAX H1 1,0 % | 44,7 % | 46,0 % | −0,9 |
| DAX H1 2,0 % | 46,1 % | 45,4 % | +0,3 |
| DOW M5 0,3 % | 46,2 % | 46,1 % | +0,2 |
| DOW H1 0,6 % | 44,2 % | 45,1 % | −0,9 |
| DOW H1 1,0 % | 45,8 % | 46,4 % | −0,4 |
| DOW H1 2,0 % | 46,9 % | 44,0 % | +1,0 |
| NQ M5 0,3 % | 46,4 % | 45,9 % | +1,2 |
| NQ H1 0,6 % | 45,1 % | 44,4 % | +0,8 |
| NQ H1 1,0 % | 45,4 % | 46,0 % | −0,5 |
| NQ H1 2,0 % | 45,6 % | 45,8 % | −0,1 |
Die 1,0-Projektion wird vor der Invalidierung in 44 bis 47 % der realen Muster erreicht und in 44 bis 46 % der synthetischen. Zwölf Zellen, größtes |t| 1,5. Dasselbe gilt für die anderen vier Levels: 0,618 wird in etwa zwei Dritteln der Fälle erreicht, 1,618 in 25 bis 30 %, und der Zufallsmarkt liefert dieselbe Leiter. Die Zahlen sind das, was ein Prozent-ZigZag auf einem Random Walk mit Vola-Clustern produziert; der Markt fügt nichts hinzu.
3. Passiert am Level etwas?
Wäre 1,0 ein Level und keine Zahl, müsste der Kurs dort reagieren: öfter an 1,0 abprallen als an 0,8 oder 1,272, und öfter als im Zufallsmarkt. Wir messen nach der Berührung ein Rennen, +0,25·leg1 zurück gegen −0,25·leg1 hindurch.
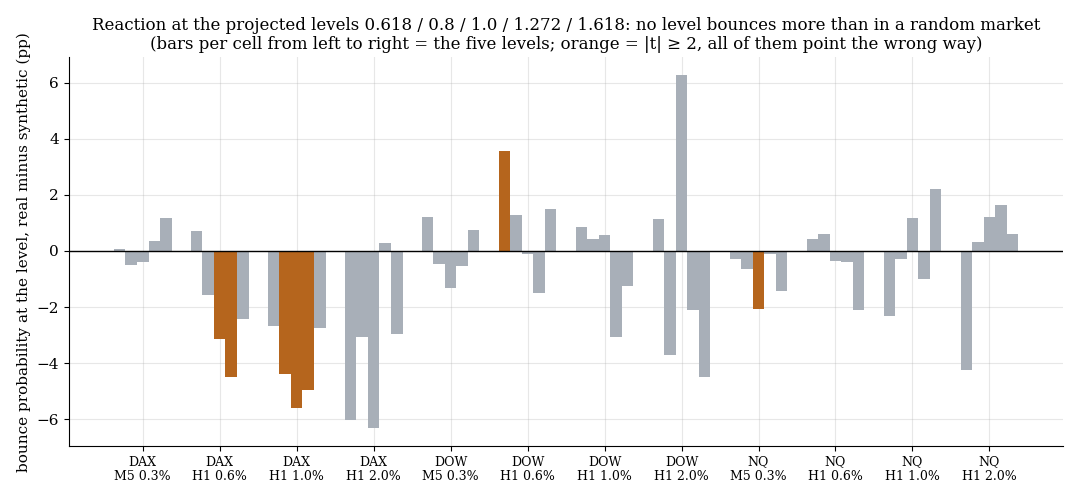
Rückprall-Wahrscheinlichkeit an 0,618, 0,8, 1,0, 1,272 und 1,618, real minus synthetisch in Prozentpunkten. Orange Balken sind |t| ≥ 2; jeder davon ist negativ.
An 1,0 liegt die Rückprallquote real bei 42 bis 51 % gegen 44 bis 50 % synthetisch. Drei Zellen sind signifikant, alle in dieselbe Richtung: DAX H1 1,0 % mit −5,6 pp (t = −2,7), DAX H1 0,6 % mit −3,1 pp (t = −2,2), NQ M5 mit −2,1 pp (t = −3,5). Wo sich der reale Markt unterscheidet, läuft der Kurs leichter durch das projizierte Level als der Zufall, nicht schwerer. Der Level-Kontrast, Rückprall an 1,0 minus Mittel der Nachbarn 0,8 und 1,272, liegt in elf Zellen zwischen −4,9 und +1,9 pp; die zwölfte, Dow H1 2,0 % mit +9,2 pp, hat 180 Muster und t = 1,4.
4. Warum es sich echt anfühlt
Die gemessene Bewegung überlebt, weil das Auge großzügig ist. Mit dem üblichen Satz an Verhältnissen, 0,5, 0,618, 0,786, 1, 1,272, 1,618 und 2, angewandt auf das erste Leg oder auf die Korrektur, passt bei den meisten abgeschlossenen Mustern irgendein Verhältnis, und es passt im Zufallsmarkt genauso. Wer im Nachhinein auf einen Chart schaut, findet fast immer ein Maß, das „funktioniert hat", weil sieben Kandidaten-Verhältnisse gegen zwei Kandidaten-Legs vierzehn Chancen pro Muster sind. Die Projektion, die in der Rückschau bestätigt aussieht, war eine von vierzehn, gewählt nach dem Ergebnis.
Die vorausschauende Version derselben Idee, im Moment der Bestätigung von C die 1,0 wählen und halten, ist ein Münzwurf mit 45 % Trefferquote, und es ist derselbe Münzwurf in einem Markt ohne Gedächtnis.
5. Was das bedeutet
Die gemessene Bewegung ist eine Beschreibung dessen, wie ZigZag-Geometrie aussieht, keine Prognose. Das zweite Leg ist typischerweise drei Viertel des ersten, in echten wie in zufälligen Daten; das 1:1-Ziel wird so oder so in 45 % der Fälle erreicht; und das Level selbst löst keine Reaktion aus, wenn überhaupt, etwas weniger als der Zufall. Das passt zur Fibonacci-Studie, in der die 1,618-Extension in 67 % der Sequenzen erreicht wurde gegen 71 % bei einem driftlosen Random Walk, und zur Take-Profit-Studie, in der ein festes Ziel an einem sichtbaren Level auf identischen Trades gegen einen Trailing-Stop verlor.
Für einen Trader ist die Konsequenz eng und praktisch: Eine projizierte 1,0 nicht als Take-Profit und nicht als Einstiegsgrund nutzen. Läuft ein Trade, ist das Level eine Zahl im Chart, keine Wand.
6. Grenzen
- Die ZigZag-Schwelle ist eine Wahl. Vier Skalen decken Intraday bis Mehrwochen-Swings ab; ein diskretionärer Leser definiert Legs vielleicht anders. Wir haben die mechanische Definition getestet.
- Muster überlappen. A→B→C und B→C→D teilen Legs, die Standardfehler sind also leicht unterschätzt. Bei |t| ≤ 1,6 in jeder Reach-Zelle ändert das die Lesart nicht.
- Das Mischen erhält die Monatsvolatilität, nicht alles darunter. Ein echter Vorteil könnte auch „Volatilität persistiert" heißen statt „das Level wirkt". Es tauchte keiner auf, der Vorbehalt schneidet also in die andere Richtung: selbst mit dieser Hilfe nichts.
- Keine Kosten, keine Exits. Das ist eine Strukturfrage. Eine Strategie auf dem Level trüge Spread und Slippage zusätzlich zu einem 45-%-Münzwurf.
- Drei Indizes, ein Instrumententyp. FX, Einzelaktien und Krypto wurden nicht getestet.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.