Datenbasis: DAX, FTSE 100, Dow und Nasdaq 100. Dukascopy-CFD-Minutendaten von Januar 2015 bis 6. Juni 2026 auf der korrigierten Rechenkette, dazu zwei Zufallsmärkte als Nullreferenz. Echte Broker-Ticks vom 1. Juni 2023 bis 29. September 2026 im Strategietester (100 % echte Ticks). Kosten: Spread und Slippage je Markt in der Minutenrechnung, echter Spread auf den Ticks. Filter: Suchzeitraum 2015–2022, genau ein Holdout-Lauf 2023 bis Juni 2026. Keine Handelsempfehlung.
Am 29. September 2026 haben wir veröffentlicht, dass unsere ältere Rechenkette auf einem Markt ohne Richtung positive Ergebnisse buchte (Der Zufallsmarkt als Lineal). An 24 älteren Studien steht seitdem ein Hinweis mit dem Satz, dass wir die zentralen Zahlen neu rechnen. Das ist geschehen. Diese Studie zeigt das Ergebnis.
Gemessen haben wir die Regeln so, wie sie Ende September 2026 in unserem eigenen Regelwerk konfiguriert waren: Ausbrüche aus einer Referenzkerze, Einstieg beim Bruch des Kerzenhochs oder Kerzentiefs, Stop an der Gegenseite, Ausstieg über einen nachgezogenen Stop oder zum Sitzungsende. Das sind 25 Kombinationen aus Regel und Markt. Viele dieser Regeln sind ursprünglich durch das Sichten von Charts von Hand entstanden. Genau solche Regeln sehen in einem Backtest leicht besser aus, als sie sind.
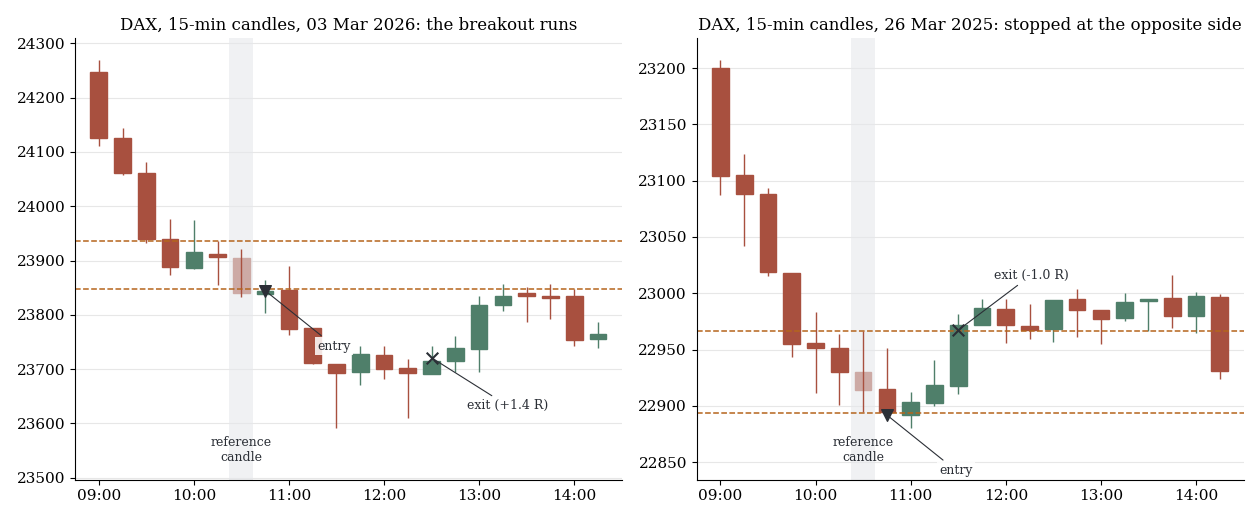
Zwei echte Trades einer 15-Minuten-Referenzkerze im DAX aus dem Tester-Lauf auf Broker-Ticks. Links läuft der Ausbruch (+1,4 R), rechts endet er am Stop an der Gegenseite (−1,0 R). Beide wurden zufällig mit festem Seed aus den Gewinn- und Verlusttrades gezogen, nicht ausgesucht. Die gestrichelten Linien sind Hoch und Tief der Referenzkerze.
1. Was gemessen wurde
| Regelfamilie | Märkte | Trades 2015 bis Juni 2026 |
|---|---|---|
| 15-Minuten-Kerze kurz nach der Kassa-Eröffnung | DAX, FTSE 100, Dow, Nasdaq | 9.456 |
| spätere 15-Minuten-Kerze am Vormittag | DAX, FTSE 100, Dow, Nasdaq | 4.798 |
| 5-Minuten-Kerze in der ersten halben Stunde | DAX, FTSE 100, Dow, Nasdaq | 5.898 |
| 5-Minuten-Kerze später in der ersten Stunde | DAX, FTSE 100, Dow, Nasdaq | 11.102 |
| 15-Minuten-Kerze zur Mittagszeit | DAX, FTSE 100, Dow, Nasdaq | 11.575 |
| zwei 10-Minuten-Kerzen zur US-Mittagszeit | Nasdaq | 5.871 |
| 10-Minuten-Kerze vor der Kassa-Eröffnung, Ausbruch in Richtung ihrer Schlusslage | DAX, Dow, Nasdaq | 6.637 |
Zusammen sind das 55.337 Trades. Alle Ergebnisse stehen in R: 1 R ist der Abstand zwischen Einstieg und Stop, also das Risiko eines Trades. Alle Werte sind netto, die Kosten sind im Einstieg enthalten.
2. Alte Kette gegen korrigierte Kette
Die alte Kette hatte drei Fehler, die alle in dieselbe Richtung wirkten: Sie füllte den Einstieg am Level, auch wenn der Kurs dort nicht mehr handelbar war, sie rechnete die erste Minute nach dem Bruch zu günstig, und ihr nachgezogener Stop kannte die Reihenfolge innerhalb einer Kerze zu gut. Die korrigierte Kette füllt wie ein Stop-Auftrag, rechnet den Kursweg ab der Bruchminute und zieht den Stop nur mit Kursen nach, die schon vorbei sind.
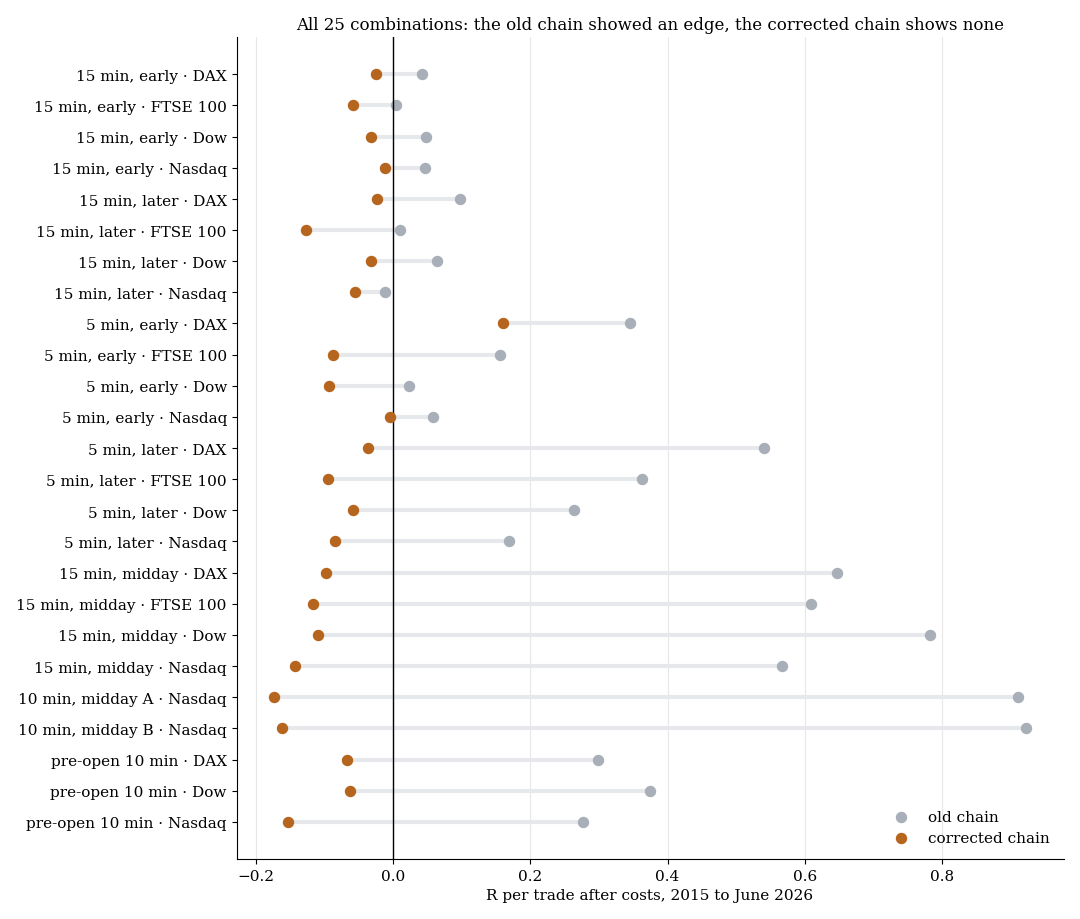
Ergebnis je Trade nach Kosten für alle 25 Kombinationen. Grau: alte Kette. Orange: korrigierte Kette. Die größten Scheingewinne lagen in den Mittagsfenstern.
| Regelfamilie | alte Kette (R je Trade) | korrigierte Kette (R je Trade) |
|---|---|---|
| 15 Minuten, früh | +0,00 bis +0,05 | −0,06 bis −0,01 |
| 15 Minuten, später | −0,01 bis +0,10 | −0,13 bis −0,02 |
| 5 Minuten, früh | +0,02 bis +0,35 | −0,09 bis +0,16 |
| 5 Minuten, später | +0,17 bis +0,54 | −0,10 bis −0,04 |
| 15 Minuten, Mittag | +0,57 bis +0,78 | −0,14 bis −0,10 |
| 10 Minuten, US-Mittag | +0,91 und +0,92 | −0,17 und −0,16 |
| Kerze vor der Eröffnung | +0,28 bis +0,38 | −0,15 bis −0,06 |
Auf der korrigierten Kette sind 24 von 25 Kombinationen nach Kosten negativ. Das Mittel über alle 55.337 Trades liegt bei −0,078 R je Trade (Standardfehler 0,009). In 10 von 12 Kalenderjahren ist das Jahresmittel negativ. Die einzige positive Kombination ist die frühe 5-Minuten-Kerze im DAX mit +0,161 R. Dazu mehr in Abschnitt 4.
Das ist keine Verschlechterung des Marktes. Der Markt ist derselbe, das Lineal ist ein anderes.
3. Der Zufallsmarkt als Lineal
Ein Zufallsmarkt entsteht, wenn man jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Eröffnungskurs spiegelt. Die Schwankung bleibt, die Richtung verschwindet. Eine saubere Rechenkette muss dort im Mittel genau die Kosten verlieren. Die korrigierte Kette tut das fast: Es bleibt ein kleiner Rest von im Mittel +0,036 R, weil die Minute, die ein Level bricht, auch auf gespiegelten Kerzen oft noch ein Stück weiterläuft.
Wir ziehen diesen Rest ab und nennen das Ergebnis den Vorteil gegenüber dem Zufallsmarkt. Das Urteil war vorab festgelegt: Ein Vorteil gilt nur, wenn der Wert positiv ist, t mindestens 2 erreicht und beide Teilperioden positiv sind.
| Gruppe | Trades | R je Trade | Vorteil gegenüber Zufallsmarkt (t) | 2015–2022 | 2023–2026 |
|---|---|---|---|---|---|
| DAX, fünf Referenzkerzen | 10.643 | −0,022 | −0,067 (−2,7) | −0,065 | −0,069 |
| FTSE 100, fünf Referenzkerzen | 10.810 | −0,095 | −0,134 (−5,9) | −0,116 | −0,175 |
| Dow, fünf Referenzkerzen | 10.600 | −0,068 | −0,088 (−4,2) | −0,104 | −0,050 |
| Nasdaq, sieben Referenzkerzen | 16.647 | −0,104 | −0,134 (−9,1) | −0,158 | −0,077 |
| Kerze vor der Eröffnung, drei Märkte | 6.637 | −0,095 | −0,153 (−7,0) | −0,191 | −0,065 |
| alle 25 Kombinationen | 55.337 | −0,078 | −0,114 (−11,0) | −0,126 | −0,088 |
Von den 25 Kombinationen hat keine einen Vorteil gegenüber dem Zufallsmarkt. 17 sind signifikant negativ, 8 sind vom Zufallsmarkt nicht zu unterscheiden.
Ganz ohne Information sind die Regeln nicht. Der echte Markt liefert im Mittel 0,024 R je Trade mehr als der Zufallsmarkt (t 2,3). Die Kosten liegen im Mittel bei 0,140 R je Trade. Sie sind knapp sechsmal so groß wie die Information, die in den Regeln steckt.
4. Echte Broker-Ticks
Minutendaten können täuschen. Deshalb liefen die acht Kombinationen, die die Minutenrechnung nicht vom Zufallsmarkt unterscheiden konnte, und die drei Kombinationen der Kerze vor der Eröffnung zusätzlich im Strategietester auf echten Broker-Ticks, vom 1. Juni 2023 bis 29. September 2026.
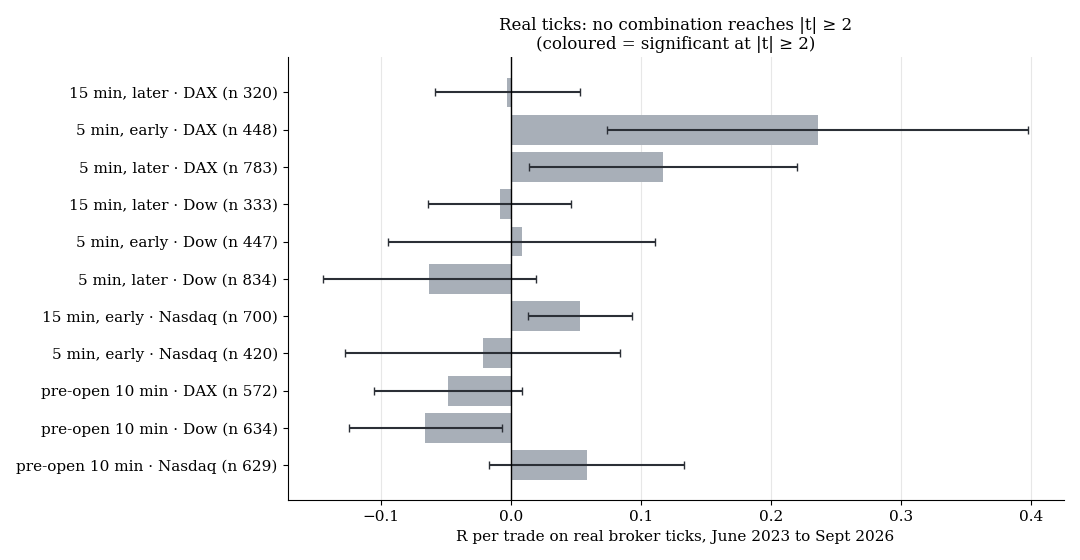
Mittleres Ergebnis je Trade auf echten Ticks mit Standardfehler. Ein Balken wäre farbig, wenn er t ≥ 2 erreichte. Keiner tut es.
| Kombination | Trades | R je Trade (t) | Profitfaktor | Jahre im Plus |
|---|---|---|---|---|
| 15 Minuten, später · DAX | 320 | −0,003 (−0,04) | 1,01 | 1 von 4 |
| 5 Minuten, früh · DAX | 448 | +0,236 (+1,46) | 1,24 | 3 von 4 |
| 5 Minuten, später · DAX | 783 | +0,117 (+1,14) | 1,11 | 3 von 4 |
| 15 Minuten, später · Dow | 333 | −0,009 (−0,16) | 0,97 | 1 von 4 |
| 5 Minuten, früh · Dow | 447 | +0,008 (+0,08) | 0,99 | 3 von 4 |
| 5 Minuten, später · Dow | 834 | −0,063 (−0,77) | 0,91 | 0 von 4 |
| 15 Minuten, früh · Nasdaq | 700 | +0,053 (+1,33) | 1,15 | 3 von 4 |
| 5 Minuten, früh · Nasdaq | 420 | −0,022 (−0,21) | 0,96 | 2 von 4 |
| Kerze vor der Eröffnung · DAX | 572 | −0,049 (−0,85) | 0,91 | 1 von 4 |
| Kerze vor der Eröffnung · Dow | 634 | −0,066 (−1,13) | 0,89 | 2 von 4 |
| Kerze vor der Eröffnung · Nasdaq | 629 | +0,058 (+0,78) | 1,08 | 3 von 4 |
Keine Kombination erreicht t ≥ 2. Die acht Kombinationen der Referenzkerzen liegen zusammen bei +0,040 R je Trade (t 1,05).
Wichtiger als die einzelnen Zahlen ist der Abgleich. Die korrigierte Minutenrechnung trifft den Tester Trade für Trade: An 87 bis 100 % der Tage handeln beide denselben Tag, in 96 bis 100 % der Fälle in dieselbe Richtung, die Ergebnisse je Trade korrelieren mit 0,81 bis 0,99. Auf gleichen Tagen liegt der Tester 0,006 R über der Minutenrechnung (t 0,56). Der Rest aus Abschnitt 3 zeigt sich auf echten Ticks nicht als zusätzlicher Abschlag: Der Tester lag im Mittel 0,04 R über dem Kettenwert. Für die Erwartung zählt deshalb der Kettenwert ohne Abzug, also −0,078 R je Trade über elfeinhalb Jahre. Der Abzug bleibt die strengere Lesart für die Frage, ob eine Regel mehr kann als der Zufall.
Mehrere Kombinationen hatten von 2023 bis 2026 ein gutes Fenster. Über die ganze Reihe seit 2015 liegen sie im Minus. Die Ausnahme ist die frühe 5-Minuten-Kerze im DAX: +0,236 R auf echten Ticks (t 1,46), +0,161 R in der Minutenrechnung seit 2015 (t 2,10), im Suchzeitraum 2015–2022 allein +0,144 R (t 1,61). Belegt ist das nicht. Bei 25 geprüften Kombinationen ist ein solcher Wert durch Zufall zu erwarten.
5. Filter retten nichts
Die naheliegende Hoffnung: Eine Regel trägt vielleicht nur an bestimmten Tagen. Vier Filter waren vorab festgelegt, alle sind vor dem Einstieg bekannt: das Volatilitätsregime, eine enge Spanne vor dem Bruch, die Richtung der Bewegung vor der Eröffnung und ein niedriges Dealer-Gamma. Das ergab 86 Tests im Suchzeitraum 2015–2022. Sechs bestanden alle Hürden, auch die Gegenprobe auf dem Zufallsmarkt. Jeder bekam genau einen Lauf im Holdout.
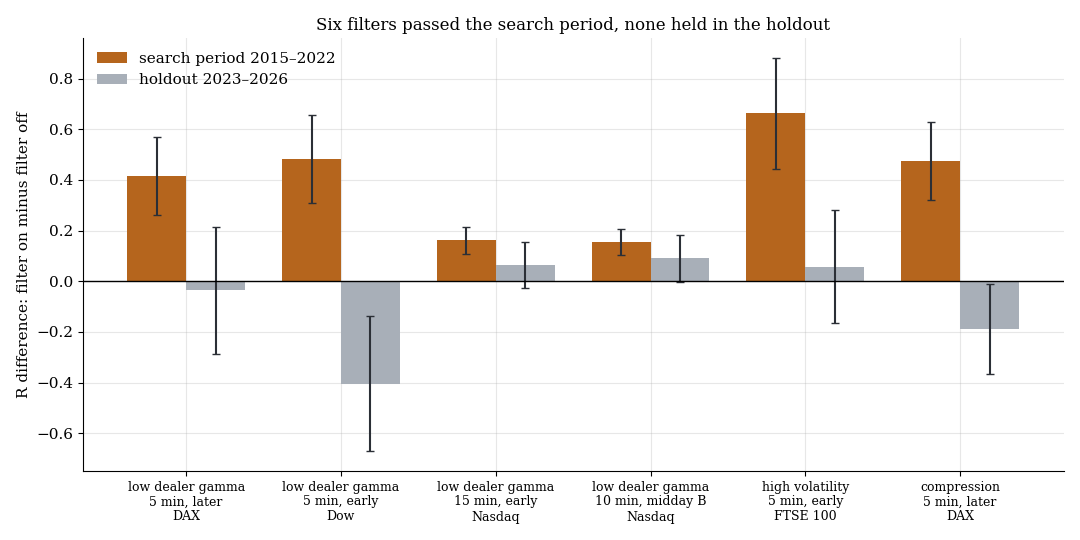
Unterschied zwischen Trades mit und ohne Filter, in R je Trade, mit Standardfehler. Orange: Suchzeitraum. Grau: Holdout.
| Filter | Kombination | Suchzeitraum (t) | Holdout (t) | Urteil |
|---|---|---|---|---|
| niedriges Dealer-Gamma | 5 Minuten, später · DAX | +0,417 (+2,7) | −0,036 (−0,1) | verworfen |
| niedriges Dealer-Gamma | 5 Minuten, früh · Dow | +0,482 (+2,8) | −0,404 (−1,5) | verworfen |
| niedriges Dealer-Gamma | 15 Minuten, früh · Nasdaq | +0,161 (+3,0) | +0,065 (+0,7) | nicht bestätigt |
| niedriges Dealer-Gamma | 10 Minuten, US-Mittag · Nasdaq | +0,154 (+3,0) | +0,091 (+1,0) | nicht bestätigt |
| hohe Volatilität | 5 Minuten, früh · FTSE 100 | +0,663 (+3,0) | +0,058 (+0,3) | nicht bestätigt |
| enge Spanne vor dem Bruch | 5 Minuten, später · DAX | +0,474 (+3,1) | −0,188 (−1,0) | verworfen |
Drei Filter drehen im Holdout das Vorzeichen, drei behalten die Richtung ohne Signifikanz. Ein Teil der Filterwirkung im Suchzeitraum war selbst ein Rechenartefakt: Der Gamma-Filter zeigte über alle Kombinationen +0,130 R Unterschied (t 5,1), auf dem Zufallsmarkt aber ebenfalls +0,053 R (t 3,2). Tage mit niedrigem Gamma haben größere Kerzen, und größere Kerzen vergrößern den Rest aus Abschnitt 3.
Eine Beobachtung am Rand, nicht vorab festgelegt: Auf der korrigierten Kette schneidet schlichtes Halten bis zum Sitzungsende in 18 von 25 Kombinationen besser ab als der nachgezogene Stop. Keine davon ist signifikant positiv. Der frühere Befund, der nachgezogene Stop sei überall besser, stammte aus dem zu günstig gerechneten Stop der alten Kette.
Was das heißt
Als mechanische Regeln, die jeden Tag laufen, tragen diese Ausbrüche nicht. Die Regeln enthalten eine kleine, messbare Richtungsinformation, aber die Kosten sind knapp sechsmal so groß. Ob eine Auswahl von Hand an einzelnen Tagen etwas hinzufügt, misst diese Studie nicht.
Für die 24 älteren Studien mit dem Hinweis vom 29. September heißt das: Positive R-Niveaus und Vergleiche, die auf der alten Kette beruhen, sind nicht belegt. Ergebnisse, die nicht an der Kette hängen (Preisstatistik, Zählungen, negative Befunde ohne den fehlerhaften Einstieg), sind nicht betroffen. An jeder dieser Studien steht jetzt ein Verweis auf diese Neurechnung.
Für jeden Backtest gilt dieselbe Lehre: Lass die Rechenkette zuerst auf einem Markt ohne Richtung laufen. Was sie dort verdient, ist kein Edge.
Grenzen
- Die Minutenrechnung nutzt Dukascopy-CFD-Kurse (Geldkurse) mit einem festen Kostenmodell je Markt. Nachkäufe, eine Sperre bei weitem Spread und der Abstand des Auslösers zum Level sind dort nicht nachgebaut.
- Der Tester-Lauf umfasst 3,3 Jahre eines Demo-Datenstroms. Als Kosten zählt dort nur der Spread, ohne Kommission. Eine Warteschlange und abgelehnte Aufträge kennt der Tester nicht.
- Der Rest auf dem Zufallsmarkt stützt sich auf zwei Zufallsmärkte. Bei den Regeln, die bis zum Sitzungsende halten, streut er stark.
- Auf echten Ticks liefen 11 der 25 Kombinationen. Die übrigen 14 waren schon in der Minutenrechnung signifikant negativ.
- Viele Regeln sind durch das Sichten von Charts aus genau diesem Zeitraum entstanden. Das kann die Ergebnisse nur schönen, die negativen Urteile berührt es nicht.
- Eine Auswahl der Regeln von Hand je Tag und Positionsgrößen sind nicht Teil der Messung.
Alle Musterfamilien des Scans im Überblick. Die Methode steht in Der Zufallsmarkt als Lineal. Verwandt: Nacht-Ausbrüche auf echten Ticks und der Nachbau des Opening-Range-Breakouts.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.