Datenbasis: AUS200, HK50, JPN225 und Gold als CFDs, Nachtsitzung. (1) Dukascopy-Minutendaten (BID): Suchzeitraum 2015–2022, getrennter Holdout (ein Zeitraum, den die Suche nie sah) 2023 bis 5. Juni 2026 mit 9 vorab benannten Kandidaten, genau ein Lauf, fester Spread (Differenz zwischen Kauf- und Verkaufskurs) plus Slippage (Abweichung vom gewünschten Preis). (2) Echte Broker-Ticks (Pepperstone-Demo-Feed) im MetaTrader-5-Tester, 3. April 2023 bis 29. September 2026, Testkonto 100.000 EUR, 0,5 % Risiko je Trade, tatsächlicher Spread, keine Kommission. Der Schwankungssprung an der Shanghai-Öffnung (Abschnitt 4) nutzt nur 2015–2022. Benchmark: Zufallsmarkt (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, keine Richtung; Mittel aus 8 Ziehungen). Keine Handelsempfehlung.
Nachts handeln aus europäischer Sicht Sydney, Hongkong und Tokio. Verbreitet ist die Idee, dass die erste Viertelstunde den Ton setzt: Wer den Ausbruch aus einer frühen Referenzkerze handelt, steigt in einen Trend ein.
Die Regeln stammen aus unserem eigenen Regelwerk und entstanden ursprünglich durch Sichten von Charts von Hand. Beim Sichten fallen Muster auf, die nicht halten müssen. Deshalb prüfen wir sie wie fremde Behauptungen. Der Mechanismus: Eine frühe 15-Minuten-Kerze nach Handelsbeginn ist die Referenz (Australien kurz nach der Kassa-Eröffnung in Sydney, Gold in der Viertelstunde vor der Shanghai-Öffnung um 01:00 UTC). Bricht der Kurs über ihr Hoch oder unter ihr Tief, steigen wir in Ausbruchsrichtung ein, der Stop liegt an der Gegenseite und wird nachgezogen. Je Markt gibt es eine frühe und eine spätere Kerze, mit und ohne Sperre nach dem ersten Bruch (mit Sperre zählt nur der erste Bruch der Nacht). Dazu kommen zwei Gold-Varianten mit fester europäischer Uhrzeit: 18 Konfigurationen.
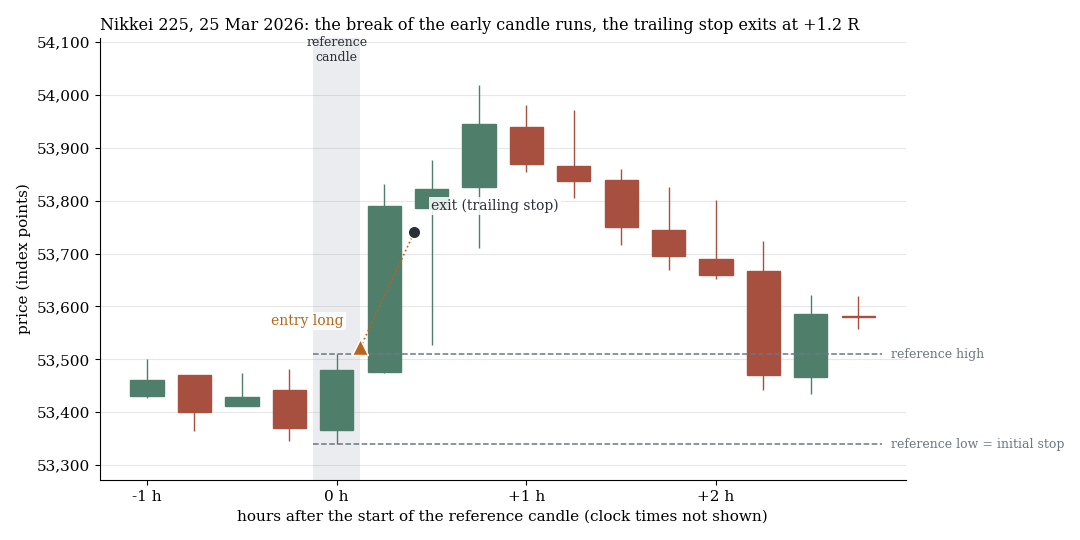
Nikkei 225, 15-Minuten-Kerzen, 25. März 2026. Grau: die Referenzkerze, gestrichelt ihr Hoch und Tief. Der Ausbruch läuft, der nachgezogene Stop beendet den Trade bei +1,2 R (R ist das Ergebnis in Vielfachen des Risikos je Trade). Beide Beispiele stammen aus dem Holdout der Minutenrechnung und wurden mit festem Seed zufällig gezogen: ein Trade ab +1 R und ein Trade am ersten Stop, jeweils aus Nächten mit einer Position.
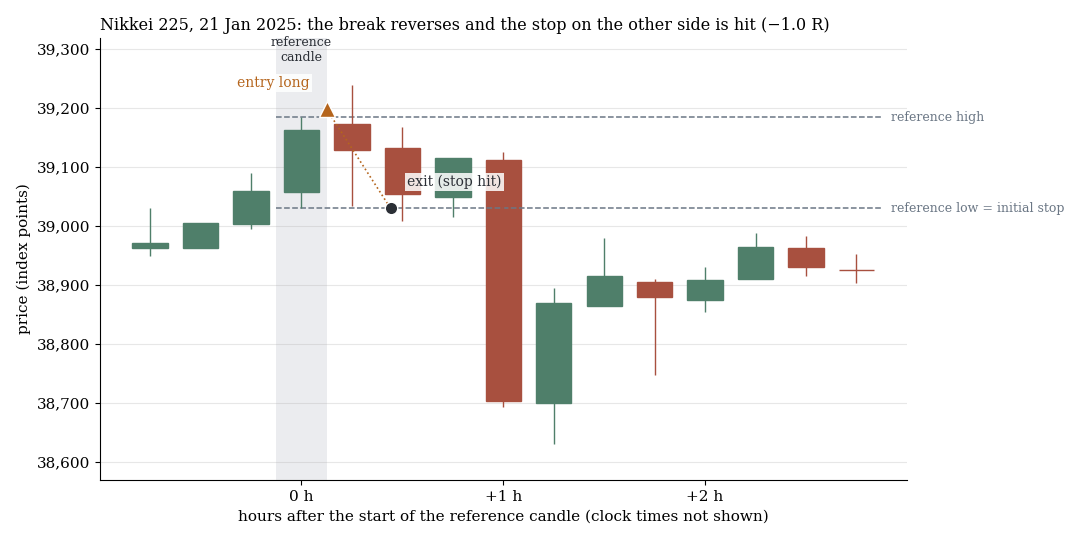
Das Gegenbeispiel vom 21. Januar 2025: Der Ausbruch dreht binnen Minuten, der Stop an der Gegenseite wird erreicht (−1,0 R).
1. Alle 18 Konfigurationen verlieren auf echten Ticks
Der strengere Test läuft im MetaTrader-5-Tester mit echten Ticks, echten Spreads und einem Handelsroboter, der die Regeln umsetzt. Der Spread fällt bei jedem Einstieg an.
| Markt, Kerze | Ø R mit Sperre (t) | Ø R ohne Sperre (t) |
|---|---|---|
| Australien, früh | −0,051 (−1,4) | −0,070 (−2,3) |
| Australien, später | −0,069 (−1,8) | −0,093 (−2,9) |
| Hongkong, früh | −0,030 (−0,9) | −0,007 (−0,2) |
| Hongkong, später | −0,055 (−1,5) | −0,060 (−2,0) |
| Japan, früh | −0,042 (−1,1) | −0,037 (−1,3) |
| Japan, später | −0,071 (−2,1) | −0,074 (−2,7) |
| Gold, vor der Shanghai-Öffnung | −0,049 (−1,1) | −0,028 (−0,8) |
| Gold, spätere Kerze | −0,063 (−1,7) | −0,045 (−1,5) |
| Gold, feste europäische Uhrzeit | −0,060 (−1,4) | −0,036 (−1,0) |
Keine Konfiguration ist positiv. Der Profitfaktor (Gewinnsumme geteilt durch Verlustsumme) liegt zwischen 0,78 und 0,98, vier Konfigurationen sind mit t ≤ −2 signifikant negativ. Auf dem Testkonto ergeben sich Verluste von 5.422 bis 44.786 EUR. In der Summe der vier frühen Konfigurationen mit Sperre war kein Kalenderjahr positiv.
2. Vor dem Spread null, der Spread macht den Verlust
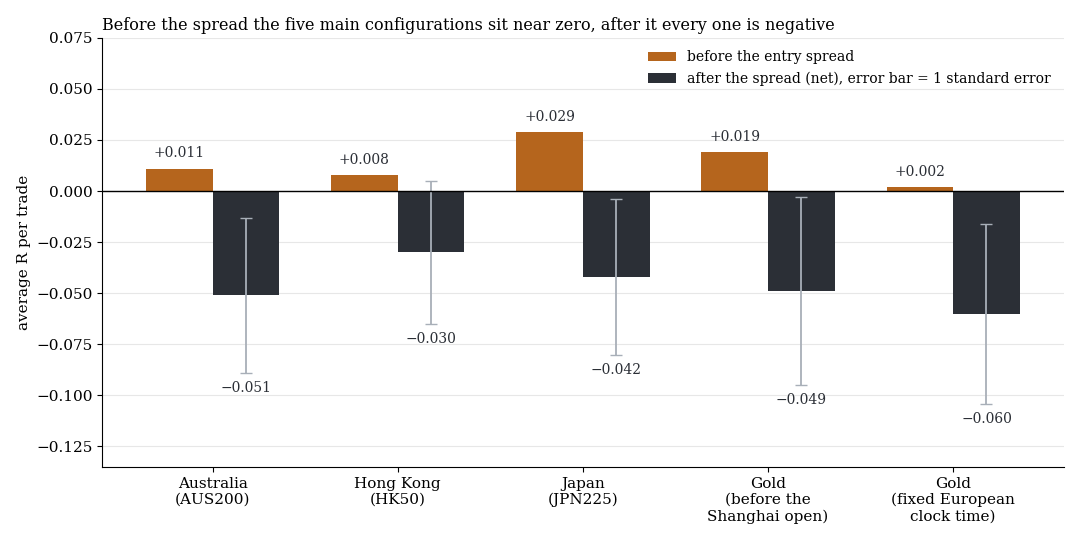
Ø R je Trade auf echten Ticks, vor dem Einstiegs-Spread (orange) und danach (dunkel, mit einem Standardfehler): frühe Kerze mit Sperre in vier Märkten und Gold mit fester europäischer Uhrzeit.
Vor dem Einstiegs-Spread liegen die 18 Konfigurationen zwischen −0,022 und +0,040 R. Der Spread kostet 0,038 bis 0,077 R je Trade, weil die Referenzkerzen klein sind (Gold: Spread im Mittel 0,21 USD, Stop-Abstand im Mittel 5,4 USD). Ein Einstieg ohne Richtungsinformation verliert genau diese Kosten. Der Bruch der frühen Kerze sagt die Richtung der Nacht nicht voraus. Die Sperre ändert am Urteil nichts.
3. Gegen den Zufallsmarkt: nichts, was die Kosten deckt
Die zweite Rechenkette bildet die Regeln auf Minutendaten nach und trifft bei Australien, Hongkong und Japan die Echt-Tick-Trades tagesgenau (99 bis 100 % der Handelstage, gleiche Richtung in 96 bis 98 %). Kennzahlen, Kandidaten und Urteilsregeln standen vor der ersten Rechnung fest: Eine Regel zählt nur, wenn Netto-t und Abstand zum Zufallsmarkt je mindestens 2 erreichen, die Mehrfachtest-Korrektur (Abschlag dafür, dass viele Varianten getestet wurden) besteht und mindestens 6 von 8 Jahren positiv sind. Im Suchzeitraum erfüllt das keine Konfiguration. Der Holdout lief danach genau einmal:
| Kandidat | Holdout R (t) | Zufallsmarkt | echt minus Zufall (t) |
|---|---|---|---|
| Australien, früh | −0,090 (−2,21) | −0,090 | 0,000 (0,00) |
| Hongkong, früh | −0,033 (−0,92) | −0,086 | +0,053 (1,38) |
| Japan, früh | −0,063 (−1,44) | −0,109 | +0,047 (1,01) |
| Gold, vor der Shanghai-Öffnung | −0,161 (−3,52) | −0,113 | −0,048 (−1,00) |
| Australien, später | −0,113 (−2,66) | −0,103 | −0,009 (−0,21) |
| Hongkong, später | −0,055 (−1,47) | −0,114 | +0,059 (1,46) |
| Gold, feste europäische Uhrzeit | −0,131 (−2,95) | −0,144 | +0,013 (0,28) |
| Gold früh, nur nach enger Vor-Range | −0,182 (−2,32) | −0,128 | −0,055 (−0,66) |
| Gold feste Uhrzeit, nur nach enger Vor-Range | −0,170 (−2,30) | −0,182 | +0,012 (0,16) |
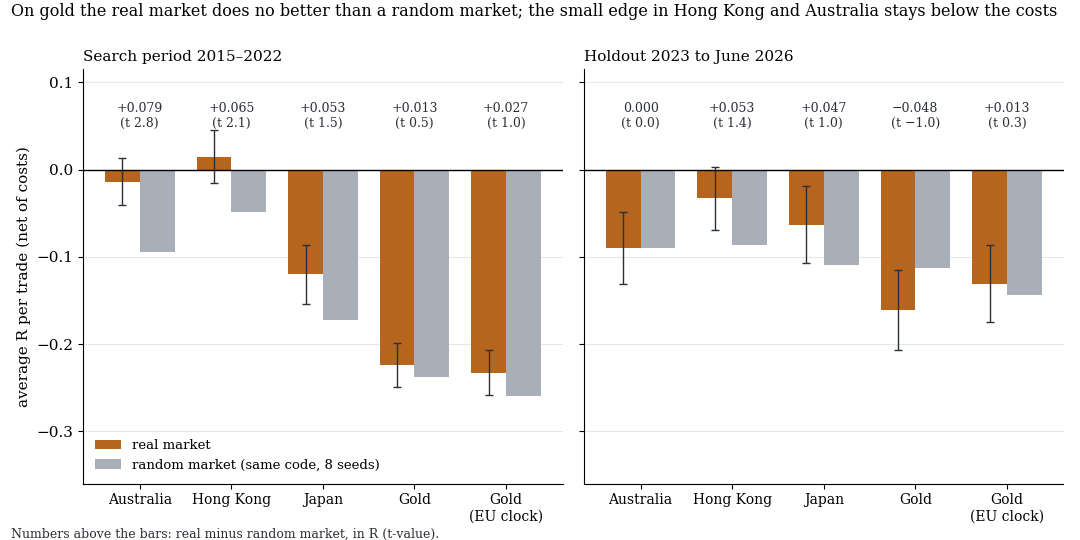
Ø R je Trade in der Minutenrechnung: echter Markt (orange, mit einem Standardfehler) gegen Zufallsmarkt (grau), links Suchzeitraum 2015–2022, rechts Holdout. Über den Balken: echt minus Zufall (t).
Kein Kandidat ist bestätigt. Sechs sind im Holdout signifikant negativ, drei statistisch null, das globale q (der nach der Korrektur angepasste p-Wert) liegt überall bei 1,00. Im Suchzeitraum zeigten die frühe Kerze in Australien (+0,079 R über dem Zufallsmarkt, t 2,8) und in Hongkong (+0,065 R, t 2,1) echte Struktur, netto aber nur −0,02 bis +0,02 R. In Australien ist sie im Holdout verschwunden. Von 48 geprüften Kerzen (zwölf je Markt) sind 37 signifikant negativ, keine ist positiv.
4. Gold: Die Schwankung springt an der Shanghai-Öffnung, die Richtung nicht
Ein Befund stimmt. In den zehn Minuten nach der Öffnung der Shanghai Gold Exchange um 01:00 UTC ist die Schwankungsbreite von Gold 1,77-mal so groß wie in den zehn Minuten davor (1.930 chinesische Geschäftstage, 2015–2022). An Festlandfeiertagen sind es 1,09 (132 Tage, t des Unterschieds 14,2).
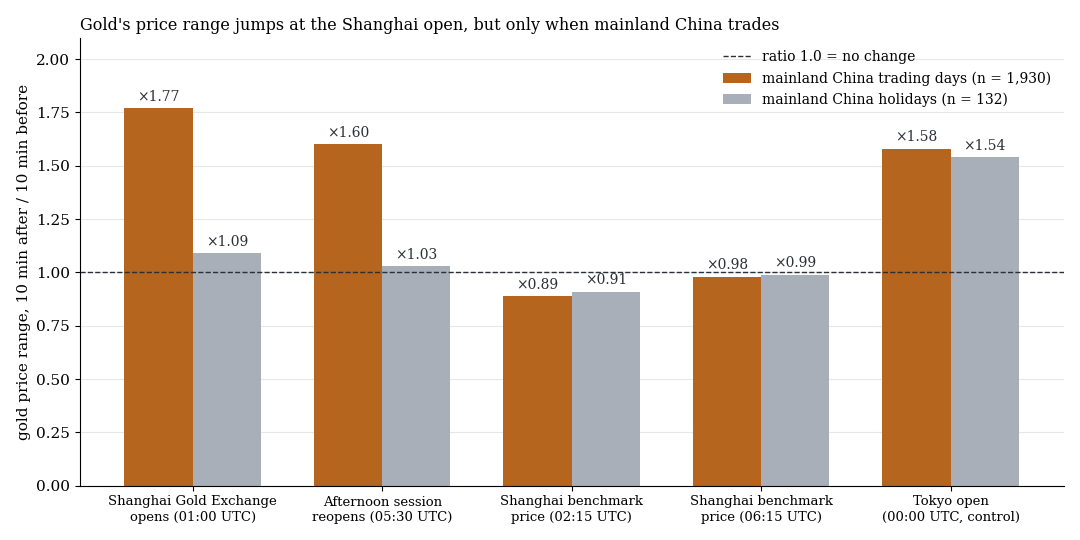
Schwankungsbreite von Gold in den 10 Minuten nach, geteilt durch die 10 Minuten vor dem Ereignis, 2015–2022. Der Sprung gehört zu Tagen, an denen China handelt (Tokio dient als Kontrolle).
Für die Richtung hilft das nicht. An Tagen ohne Shanghai-Öffnung ist die Regel genauso negativ wie sonst (−0,224 gegen −0,219 R im Suchzeitraum). Selbst ohne Kosten läge sie nur bei +0,06 R, wovon der Zufallsmarkt +0,045 R liefert.
Die Beobachtung „nach enger Vor-Range dehnt sich Asien aus“ kam aus handgesichteten Charts. Wir haben sie vorab messbar gemacht (Schwankung der acht Stunden vor der Kerze im untersten Drittel des Suchzeitraums). Ergebnis: −0,223 R im untersten Drittel, −0,226 R im Rest (Unterschied: t 0,07), im Holdout mit Filter −0,182 statt −0,161 R. Nach enger Vor-Range läuft Asien sogar weniger weit (0,36 statt 0,40 mittlere Tagesspannen), auf dem Zufallsmarkt ebenso (0,35 gegen 0,40). Das ist Volatilitäts-Clustering, kein Muster.
5. Methodik-Fund: Der Tester kennt nur die heutigen Handelszeiten
Der Strategietester wendet die heutigen Handelszeiten eines Symbols auf die ganze Historie an. Weil Server, Hongkong und Sydney Sommer- und Winterzeit verschieden behandeln, lehnte er in der anderen Jahreszeit Einstiege als „Markt geschlossen“ ab (232 in Hongkong, 340 in Australien). Die frühe Australien-Variante wirkte mit −6.391 EUR (544 Trades) harmlos, vollständig sind es −21.161 EUR (882 Trades). Behoben haben wir das mit einem 24-Stunden-Symbol aus denselben echten Ticks, deren Anzahl wir gegen das Original geprüft haben.
Was das heißt
Die Nacht-Ausbrüche tragen nicht. Vor dem Spread sind sie null, danach verlieren sie, und der Zufallsmarkt erklärt das Niveau. Die kleine echte Struktur, etwa am Hongkonger Morgen, liegt in der Größe der Kosten. Der Gold-Befund zeigt, wie leicht man aus sichtbarer Aktivität eine Richtungsregel liest: Aktivität ist nicht Richtung.
Grenzen
- Daten: 3,5 Jahre Echt-Ticks aus einem Demo-Feed, ohne Kommission und Verzögerung. Die Minutenrechnung nutzt Dukascopy-BID, einen festen Spread und eine unbekannte Reihenfolge innerhalb der Minute. Datenlücken: Japan vor Mitte 2018, Australien 2015–2017, Hongkong bis 2018.
- Umsetzung: Die Echt-Tick-Läufe messen unsere Umsetzung im Handelsroboter, nicht ein reines Regelmodell. Umsetzungsdetails können das Ergebnis um einige Hundertstel R verschieben, eine grobe Obergrenze ergibt in keiner Konfiguration einen belastbaren Vorteil. Varianten der Minutenrechnung (Einstieg eine Minute später, anderes Nachziehen, Take-Profit bei 2 R) bleiben innerhalb von ±0,04 R.
- Zusatzposition: In 21 bis 42 % der Echt-Tick-Trades kommt eine zweite Position derselben Nacht dazu. Ohne sie bleibt der Holdout negativ (Australien −0,070, Hongkong −0,027, Japan −0,056, Gold −0,134 R).
- Gold ohne Abgleich: Bei Gold fehlt der Tag-für-Tag-Vergleich beider Rechenketten. Die Minutenrechnung liegt tiefer (Holdout −0,161 R gegen −0,049 R auf echten Ticks, bei höheren Kosten je R: 0,17 gegen 0,068 R), beide sind negativ.
- Teststärke: Der Holdout (3,4 Jahre, 830 bis 880 Trades je Kandidat) kann Effekte unter etwa +0,08 R je Trade weder bestätigen noch ausschließen. 18 Konfigurationen sind Mehrfachtests, ein positives t ≥ 2 gibt es nicht.
- Schwankungssprung in Gold: nur 2015–2022 gemessen. Festlandfeiertage sind Werktage ohne chinesisches Devisenfixing (132 Tage, gehäuft in Frühlingsfest und Golden Week).
- Nicht getestet: andere Ausstiege, Einstieg nach einem Rücklauf, Nachrichtentage, Futures statt CFDs, reale Latenz.
Alle Musterfamilien des Scans im Überblick. Verwandt: unsere Tages-Ausbruchsregeln neu gemessen, der Zufallsmarkt als Lineal und der Referenzkerzen-Scan in FX und Gold.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.