Datenbasis: SPX, NQ, Dow, DAX, FTSE, JPN225, HK50, AUS200 und Gold; Dukascopy-CFD-Minutendaten (BID), dazu Tagesdaten (S&P 500 seit 1990 von Yahoo Finance, Anleiherenditen des US-Finanzministeriums), Fondsdaten von ProShares und SEC-Meldungen. Suchzeitraum 2015–2022, getrennter Holdout 2023 bis 5. Juni 2026, den wir erst nach der Suche und höchstens einmal je Regel auswerten. Kosten je Round-Trip aus einem festen Modell (zum Beispiel SPX 0,8, DAX 2,5 Punkte), bei mehrtägigen CFD-Trades dazu der Swap, die Finanzierungskosten über Nacht. 1 bps = 0,01 %. Benchmarks: Zufallsmärkte (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, keine Richtung), Placebo-Tage ohne Ereignis. Keine Handelsempfehlung.
Von den Mustern unseres Scans vom September 2026 hat nur der Index-Stichtag im FTSE 100 die globale Mehrfachtest-Korrektur bestanden. Er hat eine Gegenpartei, die zu bekannter Zeit handeln muss, egal zu welchem Preis. Die zweite Runde prüft weitere Flüsse dieser Art: Pensionsfonds, Trendfolger, Hebel-ETFs, einen Collar-Fonds, Verfalls-Pinning und den Quartalsanfang, dazu in einer Lücken-Runde Hongkong, Japan und Gold. Bei neuen Tests war die Richtung vorab festgelegt, einen Holdout-Lauf bekamen nur Tests, die in der Suche auffielen. Das Dealer-Gamma hat eine eigene Studie.
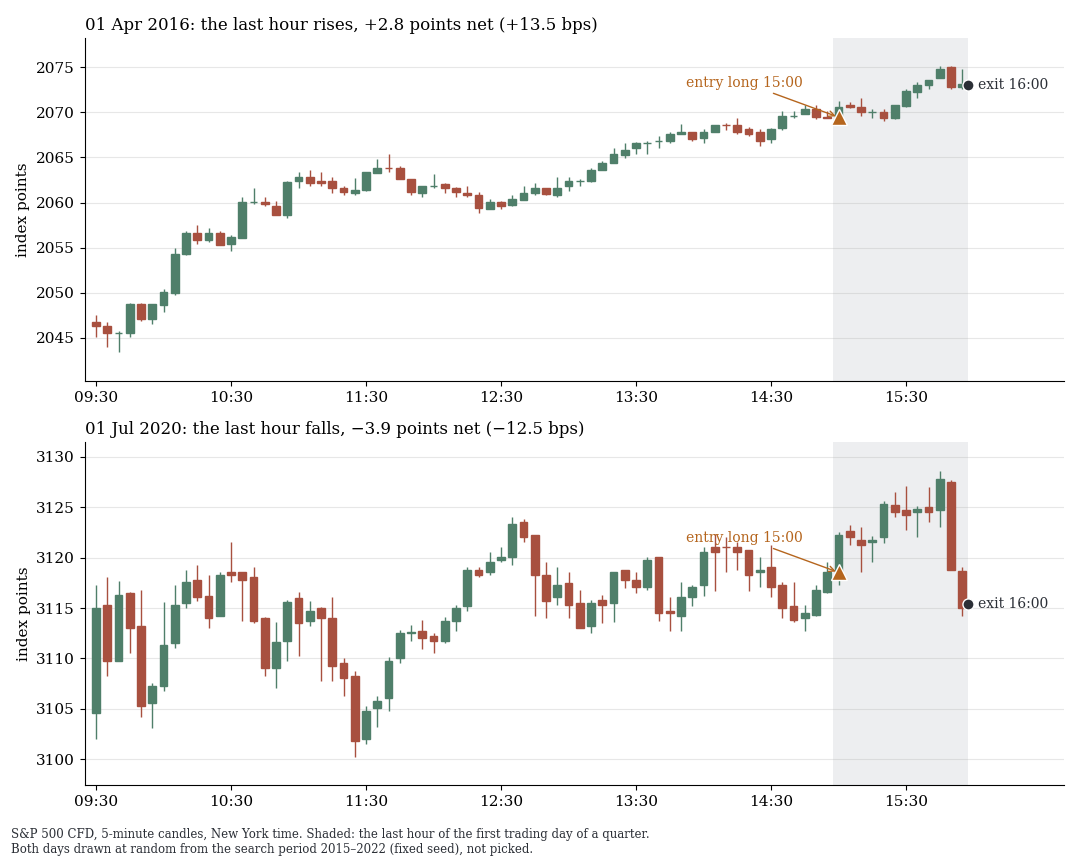
S&P 500, 5-Minuten-Kerzen am ersten Handelstag eines Quartals, Long in der letzten Stunde (grau). Zufällig aus den 27 Fällen des Suchzeitraums gezogen (fester Seed): oben +2,8 Punkte netto, unten −3,9.
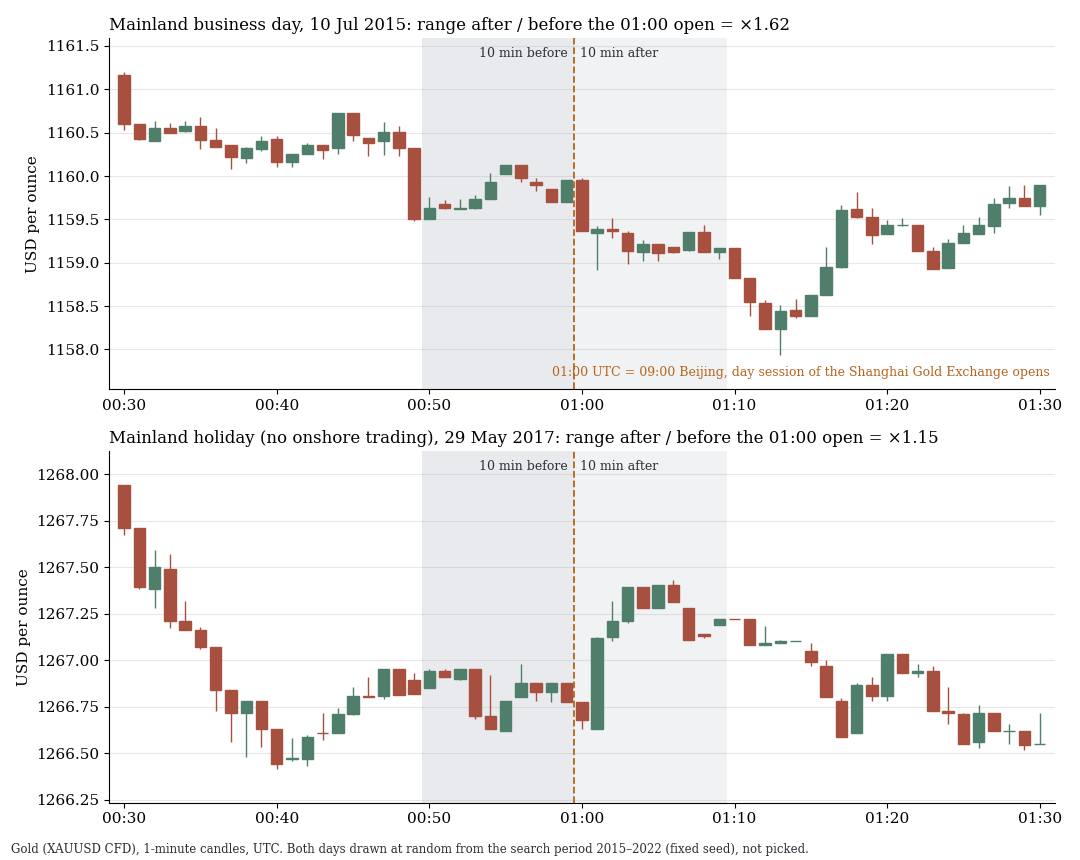
Gold, 1-Minuten-Kerzen an der Öffnung der Shanghai Gold Exchange: ein Werktag und ein Feiertag auf dem Festland, zufällig gezogen (fester Seed). Spanne nach gegen vor 01:00 UTC: ×1,62 und ×1,15, im Mittel aller Tage ×1,77 und ×1,09.
1. Pensions-Umschichtung: das Paper repliziert, der Effekt im Holdout nicht
Harvey, Mazzoleni und Melone (2025, NBER Working Paper 33554) argumentieren: Ein 60/40-Portfolio aus Aktien und Anleihen driftet im Monat von seinen Zielgewichten weg, und Pensionsfonds stellen zum Monatsende zurück, nach starken Monaten verkaufen sie Aktien. Die Aktienrendite des Folgetags sollte in den letzten fünf Handelstagen deshalb umso niedriger sein, je weiter das Aktiengewicht über 60 % liegt.
Unser Nachbau repliziert das: Die Regel, bei Übergewicht zu verkaufen und bei Untergewicht zu kaufen, bringt 1990–2022 (Tagesdaten, n 1.979) +6,95 bps je Tag (t 2,85). Je Standardabweichung des Signals sinkt die Folgetagsrendite um 18,3 bps (t −3,58), das Paper nennt 16,9. Im Holdout 2023 bis August 2026 (221 Tage) sind es +3,17 bps (t 0,60) und −3,0 bps je Standardabweichung (t −0,54). Die Veröffentlichung fällt in diesen Zeitraum. Auf CFDs (ein Trade je Monat, fünf Märkte) bleiben nach Spread und Swap im Suchzeitraum +3,3 bps je Trade (t 0,17), im Holdout −13,9 bps (t −0,68).
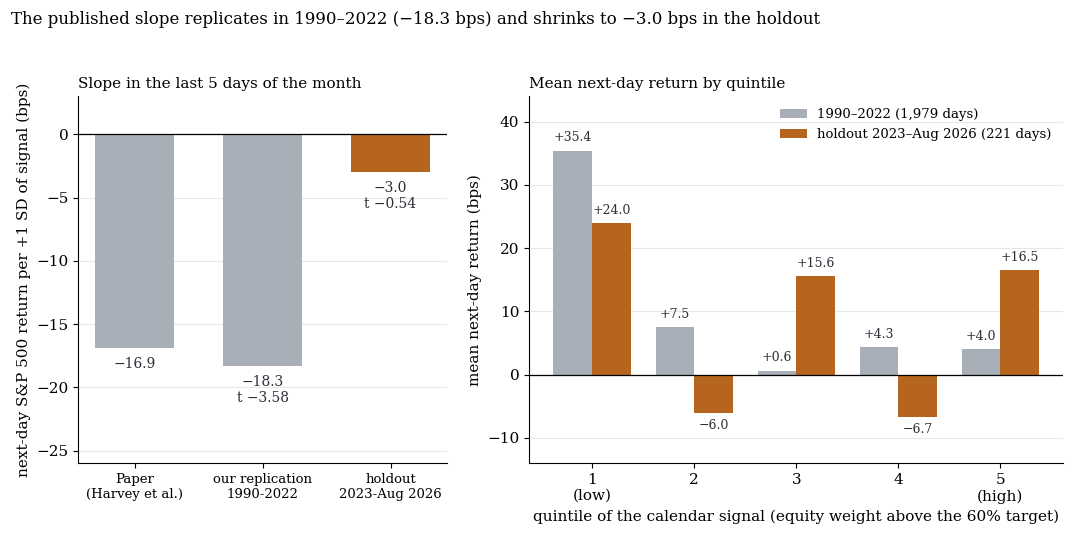
S&P 500, letzte fünf Handelstage des Monats. Links die Steigung je Standardabweichung des Signals, rechts die mittlere Folgetagsrendite je Quintil. Im Holdout ordnen sich die Quintile nicht mehr.
2. Quartalsanfang im S&P 500: der einzige Test, der lokal besteht
Eine Beobachtung aus dem Scan: Am ersten Handelstag eines Quartals steigt der S&P 500 zwischen 15:00 und 16:00 New Yorker Zeit, vielleicht wegen frischer Mittel. Suchzeitraum: n 27, +11,4 bps netto (t 3,30), acht von acht Jahren positiv. Holdout, ein Lauf: n 13, +15,0 bps (t 2,26, einseitiges p 0,012), auch bei doppelten Kosten. Damit besteht die Beobachtung die vorab festgelegten lokalen Kriterien, als einziger Test dieser Runde.
Ein Fund ist es nicht. Nach der Korrektur über alle 26 Holdout-Prüfungen liegt q, die um Mehrfachtests korrigierte Irrtumswahrscheinlichkeit, bei 0,12, bestätigt wäre q ≤ 0,10. Vier Tage tragen den Holdout, ohne die fünf besten ist er negativ (−1,47 Indexpunkte, t −0,52). Die Zelle stammt aus 6.316 Uhrzeit- und Kalender-Varianten, und mit n 13 hatte der Test selbst bei vollem Effekt nur 59 % Teststärke.
3. Sichtbar, aber ohne Richtung: Gold in Shanghai, Hongkong
Gold. An der Shanghai Gold Exchange öffnet die Tagessitzung um 09:00 Pekinger Zeit (01:00 UTC). An chinesischen Geschäftstagen ist die Spanne des Gold-CFD in den zehn Minuten danach das 1,77-Fache der zehn davor (n 1.930), an Festland-Feiertagen das 1,09-Fache (n 132; Welch-t 14,2). Die Wiedereröffnung nach der Mittagspause zeigt dasselbe (×1,60 gegen ×1,03), die Benchmark-Auktionen nicht (×0,89 und ×0,98). Für eine Richtung gibt es keinen Beleg: Richtungsregeln um die Shanghai-Zeiten blieben schon in der Fixing-Studie netto null.
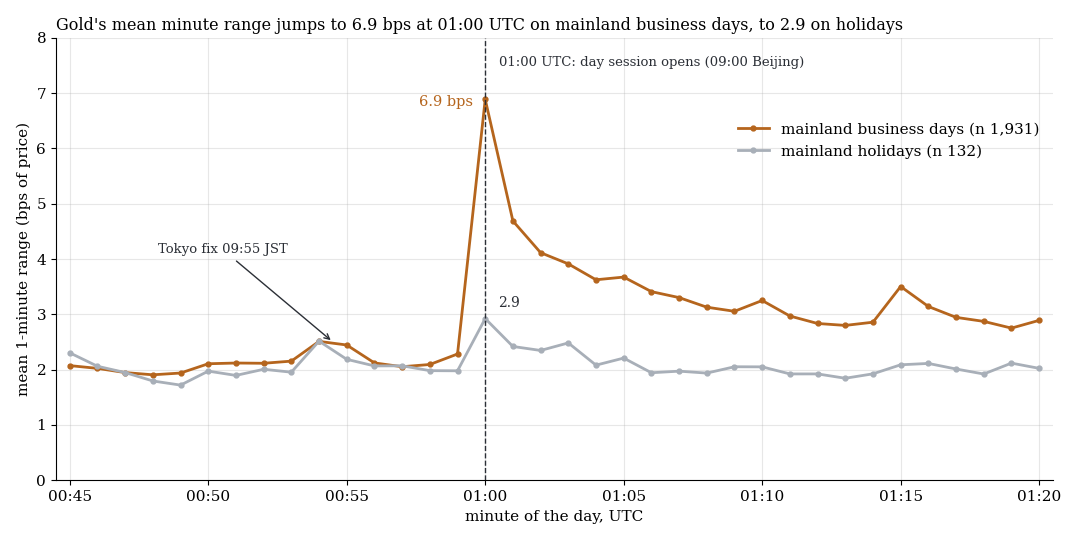
Mittlere Spanne einer Minutenkerze in bps, Suchzeitraum: 1.931 Werktage in China (orange), 132 Festland-Feiertage (grau).
Hang Seng. Für Hongkong haben wir erstmals alle 47 Termine der vierteljährlichen Hang-Seng-Überprüfung aus den Pressemitteilungen des Indexanbieters belegt. Unser früherer Kalender lag bei 25 davon daneben, bei sieben der 15 falschen Termine im Suchzeitraum war in Wahrheit MSCI-Stichtag. Mit den belegten 32 Terminen des Suchzeitraums ist die Spanne der Schlussauktion das 1,05-Fache der Placebo-Tage (t 0,70), an MSCI-Terminen im selben CFD das 1,29-Fache (t 3,58). Laut Vorregistrierung endete der Test dort, ohne Regel und Holdout.
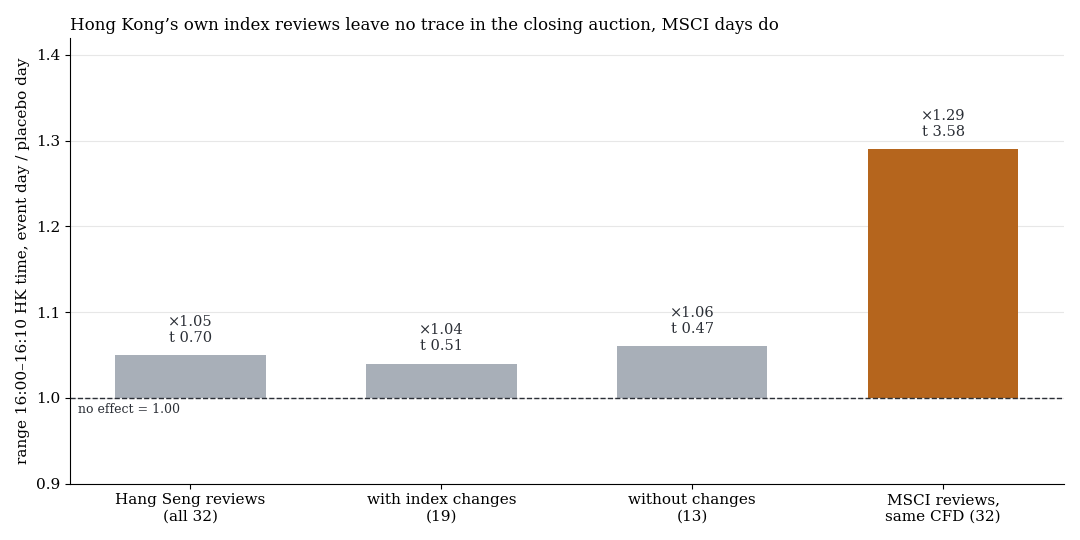
Spanne 16:00–16:10 Hongkonger Zeit, Ereignistag gegen Placebo-Tag, HK50-CFD, Suchzeitraum. Grau: Hang-Seng-Termine, orange: MSCI-Termine.
4. Vier ältere Beobachtungen im Holdout: eine drehte, drei schrumpften
Aus der Uhrzeit-Studie blieben vier Zellen mit t zwischen 2,5 und 3,5 ohne Holdout. Jede bekam jetzt genau einen Lauf:
| Regel (jeweils short) | Suchzeitraum: n, netto, t | Holdout: n, netto, t |
|---|---|---|
| AUS200, letzte halbe Stunde am Monatsletzten | 85, +7,60 bps, 3,52 | 38, −5,70 bps, −3,17 |
| JPN225, Nachmittag am Quartalsletzten | 29, +23,55 bps, 3,37 | 12, +3,98 bps, 0,77 |
| DAX, Stunde vor dem Eurex-Verfall | 96, +6,78 bps, 2,51 | 41, +3,68 bps, 0,68 |
| NQ, Kassatag am US-Monatsverfall | 89, +27,20 bps, 2,93 | 41, +10,05 bps, 0,82 |
Die AUS200-Regel hat das Vorzeichen gewechselt: Der Index stieg 2023–2026 am Monatsletzten in den Schluss. Wir drehen das nicht um, eine nach Sichtung des Holdouts formulierte Gegenregel wäre wertlos. Die anderen drei behalten das Vorzeichen bei t unter 1. Bei DAX und Nasdaq hatte der Holdout vorab weniger als 50 % Teststärke, Japan hat nur 12 Tage: Nicht bestätigt heißt dort nicht widerlegt. Nach der globalen Korrektur liegen alle vier bei q ab 0,54.
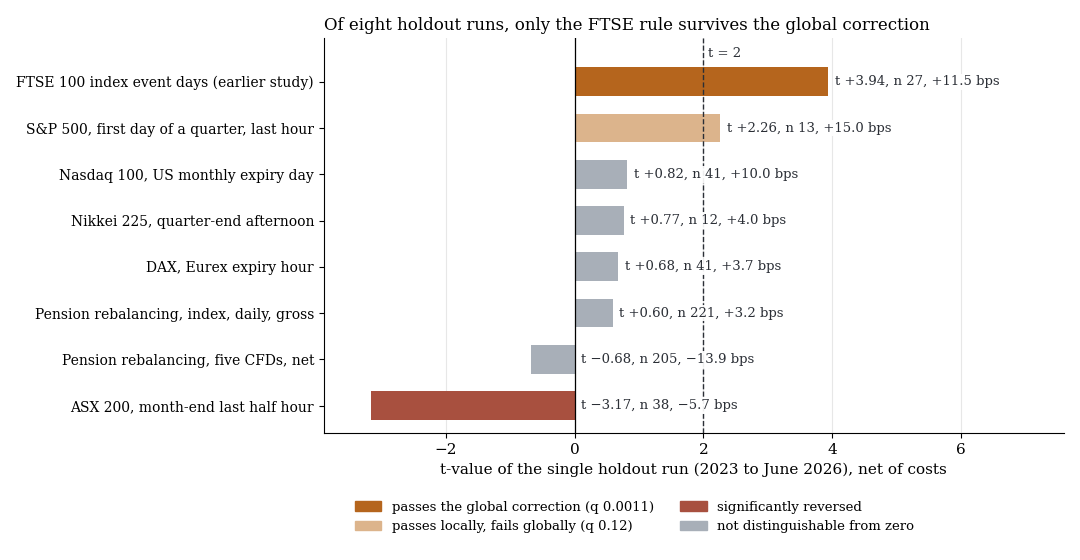
t-Wert des einen Holdout-Laufs je Kandidat, netto. Orange: besteht die globale Korrektur, hell: nur lokal, rot: signifikant umgekehrt.
5. Die Landkarte dieser Runde
| Fluss | Märkte | Ergebnis |
|---|---|---|
| Index-Stichtage (Vorstudie) | FTSE 100 | bestätigt: Holdout +11,5 bps, t 3,94, q 0,0011 |
| Pensions-Umschichtung zum Monatsende | S&P 500, fünf CFDs | Index 1990–2022 repliziert, Holdout t 0,60, CFDs netto −13,9 bps |
| Quartalsanfang | SPX | Holdout t 2,26, aber q 0,12 |
| Gold an der Shanghai-Öffnung | Gold | Schwankung ×1,77 gegen ×1,09, Richtungsregeln netto null |
| Hang-Seng-Stichtage | HK50 | Auktionsspanne ×1,05, MSCI-Termine ×1,29 |
| Vier ältere Uhrzeit-Beobachtungen | AUS200, JPN225, DAX, NQ | Holdout t −3,17 bis 0,82 |
| Trendfolger, nachgebaute Schwellen (20 bis 250 Tage, gleitende Durchschnitte) | SPX, NQ, Dow, DAX, FTSE, JPN225, Gold | netto +2,0 bps (t 1,2), beliebige andere Schwellen genauso (Differenz t 0,95) |
| Hebel-ETFs, tägliches Rebalancing mit echten Fondsgrößen | SPX, NQ, Dow | netto −1,5 bps, wächst nicht mit dem Bedarf (t 0,27) |
| Collar-Fonds, Quartals-Roll (JPMorgan Hedged Equity Fund, Strikes aus SEC-Meldungen) | SPX | Schluss über dem Call in 21 von 40 Quartalen, erwartet 20,4: kein Deckel |
| Pinning an runden Strikes am Verfallstag | SPX, NQ, Dow, DAX | Abstand wie an anderen Freitagen (t 0,57, DAX −1,23) |
| Dividenden-Reinvestment am letzten Tag mit Anspruch | JPN225 | −0,9 bps (t −0,08, n 10), Tagesdaten seit 1990: März +45 bps, September −5,7 bps |
6. Was mit unseren Daten nicht testbar ist
Nicht testbar sind echte Options-Positionen je Strike, Ungleichgewichte in den Schlussauktionen, die Positionen der Trendfolger, das TOPIX-Reinvestment in Japan (nur etwa 0,25 von 1,4 Bio. Yen des Flusses sind an den Nikkei 225 gebunden) und die Hebel-ETFs von Direxion.
Was das heißt
Es gibt keinen neuen handelbaren Fluss, und der FTSE-Stichtag bleibt der einzige bestätigte Fund (q 0,002 über alle 59 Holdout-Prüfungen, Stand 8. Oktober 2026). Flüsse sind real und sichtbar, aber ohne Richtung (Gold in Shanghai, Hongkong an MSCI-Terminen). Ein Paper-Effekt kann bis 2022 replizieren und im Holdout kaum noch da sein. Beobachtungen aus der Suche schrumpfen im Holdout. Dass ein Fluss existiert, heißt nicht, dass ein Preisfenster ihn fängt.
Grenzen
- CFD-Minutendaten (BID), feste Kosten. Spreads in Auktionen sind real breiter, der HK50-CFD folgt vermutlich dem Future.
- Kleine Stichproben. Quartalsanfang n 13, JPN225 n 12, Japan n 10, Hang Seng n 32, Collar n 40, unter 40 Ereignistagen gilt ein Ergebnis als nicht belastbar. Die vier Uhrzeit-Zellen und der Quartalsanfang stammen aus 6.316 Varianten, das Schrumpfen war zu erwarten.
- Pensions-Nachbau. Kursindex statt Futures, Anleihe ohne Carry, Swap mit heutigen Sätzen auf 2015–2022 übertragen. Der Holdout hatte bei halbem Effekt wenig Teststärke.
- Weiteres. Ohne Direxion ist der SPX-Bedarf unterzählt, Festland-Feiertage sind ein Proxy und clustern in Frühlingsfest und Golden Week.
- Nicht getestet: Futures statt CFDs, Einzelaktien, ein Holdout für Pinning, Trendfolger, Hebel-ETFs, Collar, Hang Seng und Japan.
Alle Musterfamilien des Scans im Überblick. Verwandt: Vol-Control und Bilanzstichtag, Index-Stichtage und Schlussauktion, Tokio-Fix bei USDJPY.
📄 Vollständige Studie als PDF: 10 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.