Datenbasis: Tagesdaten von SPY, QQQ und DIA (Yahoo Finance, reguläre Sitzung) als Stellvertreter für S&P 500, Nasdaq 100 und Dow. VIX, VIX9D, VIX3M, VVIX, SKEW und Put/Call-Ratio von Cboe. Dealer-Gamma (GEX) und Dark-Pool-Index (DIX) als frei veröffentlichte Tagesreihen von SqueezeMetrics ab 2011. Hypothesen und Kriterien standen vor der ersten Rechnung schriftlich fest. Suchzeitraum bis Ende 2018 (je nach Reihe ab 2000 bis 2011), einmaliger Holdout 2019 bis Oktober 2026 (ein Zeitfenster, das erst nach der Festlegung aller Regeln genau einmal ausgewertet wurde). Das Gamma lief auf Dukascopy-Minutendaten der Index-CFDs: Suchzeitraum 2015–2022, Holdout 2023 bis 5. Juni 2026. Handelsregeln mit 2 bps Kosten je Round-Trip (1 bps = 0,01 %), die beiden Gamma-Regeln mit den Marktkosten von rund 2,5 bps, Mehrtagesregeln zusätzlich mit Übernacht-Swap, den Finanzierungskosten des CFD. Benchmarks: Vergleichstage ohne Signal, Kontrolle auf das VIX-Niveau, immer long, zufällige Tage. Keine Handelsempfehlung.
Optionsmärkte zeigen, wie unruhig der Markt gerade eingeschätzt wird. Der VIX misst die erwartete Schwankung der nächsten 30 Tage, der VIX9D die der nächsten 9 Tage, der VIX3M die der nächsten drei Monate. Liegt das kurze Ende über dem längeren, ist die Kurve invertiert: Der Markt rechnet mit Unruhe jetzt und mit Ruhe später. Der VVIX misst, wie stark der VIX selbst schwanken dürfte. Das Dealer-Gamma (GEX) schätzt, ob Optionshändler beim Absichern Bewegungen eher bremsen (hohes Gamma) oder verstärken (niedriges). DIX, SKEW und Put/Call-Ratio gelten als Kauf- oder Crash-Warnung.
Wir haben gefragt, was davon für die nächste Sitzung etwas aussagt: für die Breite (Hoch minus Tief), für die Richtung oder für beides. Die Breite messen wir in typischen Tagesspannen, also relativ zum Mittel der 20 Sitzungen davor (ATR). Ein Wert von 1,0 ist ein typischer Tag. Die t-Werte in Klammern zeigen, wie weit ein Unterschied über dem Rauschen liegt, ab 2 gilt er als auffällig.
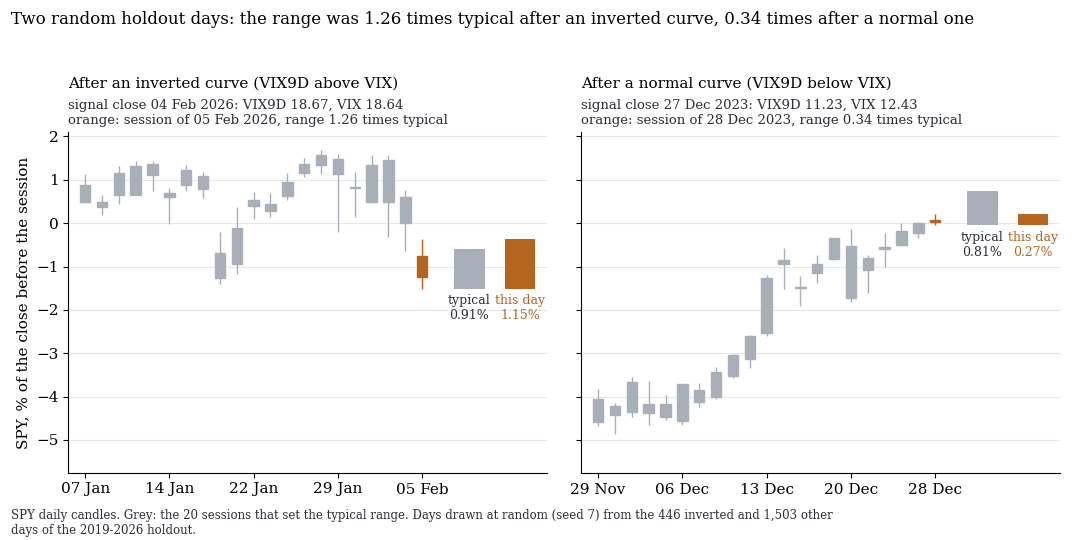
SPY, Tageskerzen. Links der Tag nach einer invertierten Kurve (VIX9D über VIX), rechts der Tag nach einer normalen. Orange die Sitzung nach dem Signal, grau die 20 Sitzungen davor, die die typische Spanne bestimmen. Beide Tage sind mit festem Seed (7) zufällig aus den Tagen des Holdouts 2019–2026 gezogen, nicht ausgesucht: Am 5. Februar 2026 (VIX9D am Vortag mit 18,67 nur knapp über dem VIX mit 18,64) war die Spanne das 1,26-Fache der typischen, am 28. Dezember 2023 das 0,34-Fache. Der Effekt ist eine Tendenz über viele Tage, kein Versprechen für einen einzelnen.
1. Wann welcher Wert bekannt ist
Ein Filter nützt nur, wenn man ihn vor der Sitzung kennt. Wir haben jede Reihe deshalb mit dem Wert ausgerichtet, der zum Handelsbeginn vorlag:
| Reihe | Wert für Tag D liegt vor | Genutzt für |
|---|---|---|
| VIX, VIX9D, VIX3M, VVIX (Cboe) | mit dem Schluss um 16:15 Uhr New York | die US-Sitzung an D+1 und den DAX am Morgen von D+1 |
| Gamma, DIX (SqueezeMetrics) | am Morgen von D+1 gegen 5:30 Uhr New York | US-Sitzung an D+1: Wert von D. DAX: Wert von D−1 |
| Drittel von VVIX und Gamma | nur aus den 250 Werten davor | rollierend, ohne Blick nach vorn |
2. Terminstruktur und VVIX: breiter, und im Holdout bestätigt
Im Suchzeitraum fanden wir drei Zustände, nach denen die nächste Sitzung breiter ausfällt: den VIX9D über dem VIX, den VIX über dem VIX3M und einen VVIX im oberen Drittel. Der Holdout bestätigte alle drei. Dazu kommt das Dealer-Gamma, das eine frühere Messung 2015–2022 gefunden hatte und das wir im Holdout 2023 bis Juni 2026 einmal geprüft haben (Abschnitt 3).
| Zustand am Vortag | Suchzeitraum: Spanne größer um (t) | Holdout: größer um (t) | Holdout bei gleichem VIX (t) | Signaltage im Holdout |
|---|---|---|---|---|
| VIX9D über VIX | +0,27 (6,7) | +0,26 (5,4) | +0,22 (5,0) | 446 von 1.949 |
| VIX über VIX3M | +0,35 (4,1) | +0,33 (2,6) | +0,27 (2,1) | 132 |
| VVIX im oberen Drittel | +0,12 (4,0) | +0,21 (5,2) | +0,18 (4,9) | 687 |
| Gamma, unteres gegen oberes Drittel (Suche 2015–2022, Holdout 2023–06/2026) | +0,25 (6,5) | +0,20 (3,2) | +0,19 (3,0) | 191 gegen 416 von 839 |
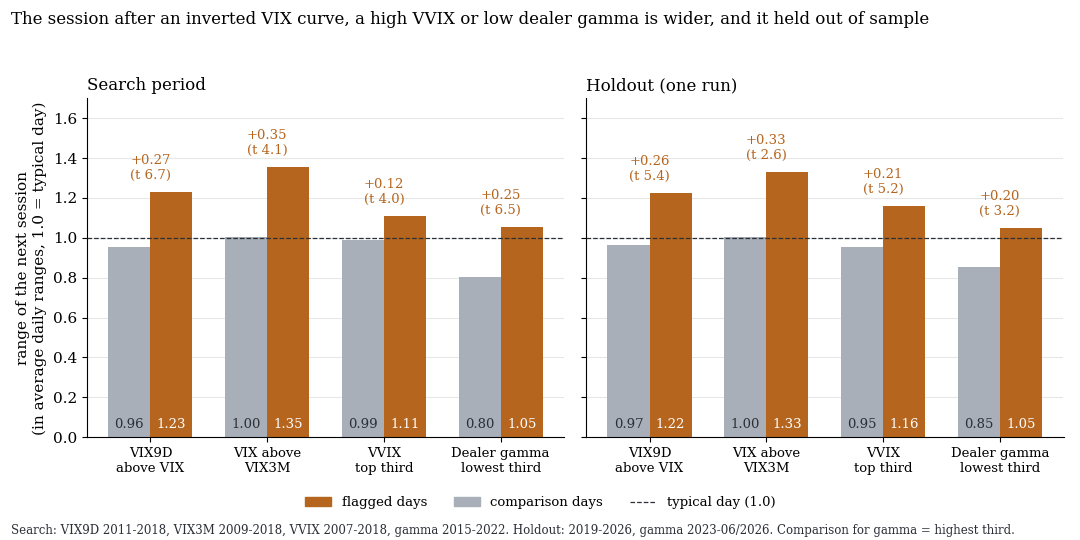
Spanne der Folgesitzung in typischen Tagesspannen (1,0 = typischer Tag). Orange die Tage mit Signal, grau die Vergleichstage, beim Gamma das obere Drittel. Über jedem Paar steht der Unterschied mit t-Wert.
Beim VVIX fiel der Holdout sogar stärker aus als die Suche. Die invertierte Kurve VIX über VIX3M ist selten, der Effekt ähnelt aber den anderen. Auch der DAX am nächsten Morgen wird breiter: im Holdout +0,23, +0,32 und +0,15 für die drei VIX-Zustände (t 5,1, 2,7 und 3,9).
Ein hoher VIX bringt breite Tage ohnehin mit. Deshalb haben wir Tage mit gleichem VIX-Drittel verglichen. Der Effekt schrumpft nur leicht.
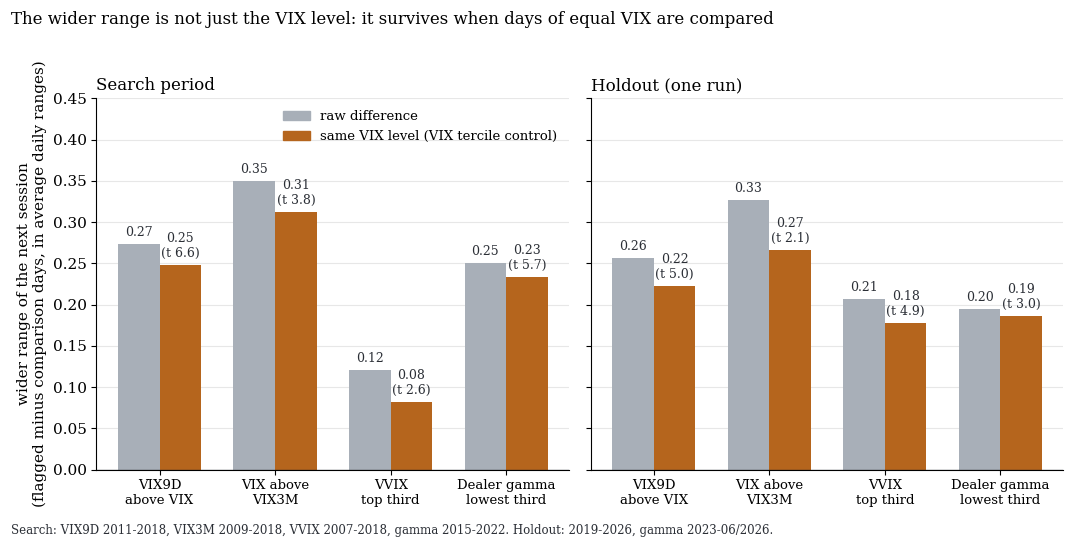
Unterschied der Spanne zwischen Signal- und Vergleichstagen, roh (grau) und bei gleichem VIX-Drittel (orange), mit t-Wert der Kontrolle.
3. Dealer-Gamma: dasselbe Muster auf anderen Daten
Das untere Gamma-Drittel markiert Tage, an denen Optionshändler Bewegungen eher verstärken. Im Suchzeitraum 2015–2022 war die Spanne der Folgesitzung dort um 0,25 größer als im oberen Drittel (t 6,5). Auch pendelten Bewegungen weniger zurück: Der Varianzquotient aus 30- und 5-Minuten-Renditen (unter 1 heißt zurückpendelnd) lag um 0,071 höher (t 3,9). Der Holdout lief einmal und bestätigte beides: Spanne +0,20 (t 3,2), Varianzquotient +0,069 (t 2,0). Das Gamma hängt eng am VIX, das untere Drittel lag im Suchzeitraum zu 71 % im oberen VIX-Drittel. Bei gleichem VIX bleibt der Effekt bestehen (Tabelle). Die Trendhaftigkeit des Tages (Betrag von Schluss minus Open, geteilt durch die Spanne) hielt im Holdout nicht (+0,013, t 0,8).
4. Die Richtung bleibt null
Eine breitere Sitzung hilft nur, wenn man die Richtung kennt. Nach den VIX-Zuständen ändert sich die Trendhaftigkeit nicht (Holdout t 0,2, 0,2 und 0,5): Die Tage werden breiter, nicht gerichteter. Eine Sitzung long oder short nach einer invertierten Kurve verdient nach Kosten nichts. Kein t-Wert liegt im Betrag über 1,5, das größte Ergebnis ist +22,0 bps bei nur 132 Signaltagen (t 1,3).
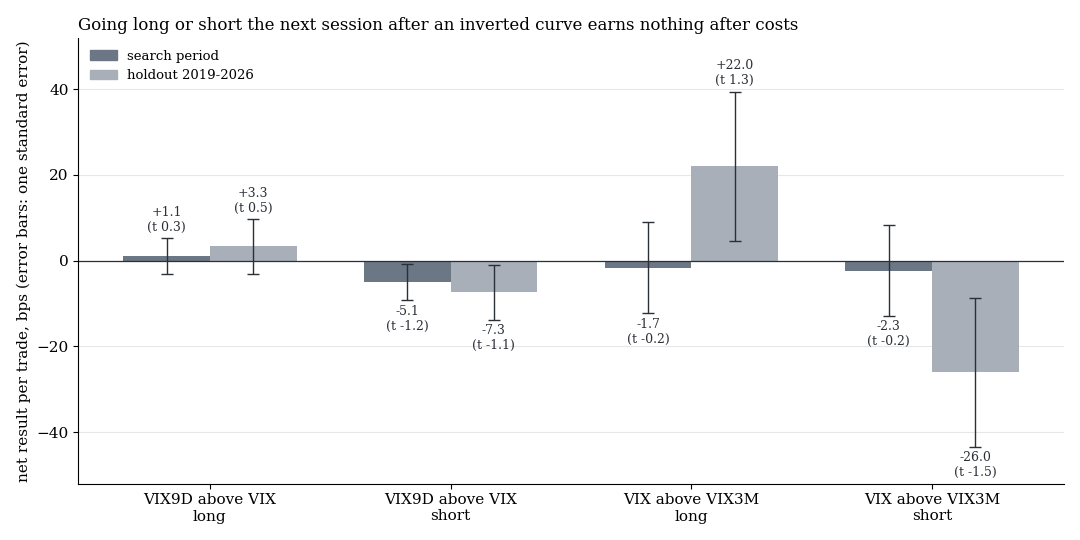
Ergebnis einer Sitzung long oder short nach einer invertierten Kurve, nach 2 bps Kosten, mit einem Standardfehler. Kein Balken liegt weiter als zwei Standardfehler von null.
Zwei Handelsregeln im unteren Gamma-Drittel verdienten im Suchzeitraum nichts: die Fortsetzung der Tagesrichtung in der letzten halben Stunde (−0,50 bps, t −0,25) und die der ersten Handelsstunde bis zum Schluss (−3,05 bps, t −1,0). Sie bekamen deshalb keinen Holdout-Lauf. Eine Spur blieb: Fünf Tage long nach VIX über VIX3M brachten +68,6 bps (t 1,9) in der Suche und +97,0 bps (t 1,4) im Holdout, in überlappenden Fenstern nach Panik-Abverkäufen. Das ist kein Nachweis.
5. DIX, SKEW und Put/Call: kein Timing
| Signal | Suchzeitraum bis 2018 | Holdout 2019–2026 (beschreibend) |
|---|---|---|
| DIX im oberen Drittel, 20 Tage long im SPY | +59,0 bps (t 1,6), Überschuss gegen alle Tage −12,3 bps | +144,2 bps (t 3,2), aber nur besser als 85 % zufälliger Ziehungen: Bullenmarkt |
| SKEW im obersten Zehntel, 20 Tage | −34,5 bps brutto gegen den Rest (t −0,9), Crash-Anteil 14,4 % gegen 19,8 % | −36,8 bps brutto (t −0,6), Crash-Anteil 12,5 % gegen 16,5 % |
| Put/Call der Aktien im oberen Drittel, 10 Tage long | +14,9 bps (t 0,6) | +55,1 bps (t 1,5), Überschuss gegen alle Tage t 0,2 |
Der DIX schnitt im Suchzeitraum nur besser ab als 39 % zufälliger Ziehungen. Die Anbieterschwelle von 0,45 ist zeitlich verwoben: Sie war 2011 an 37 % der Tage erfüllt, 2014 an 0 %, 2023 an 96 %. Seit 2022 wäre sie als Timing-Regel meist „immer long“. Ein hoher SKEW kündigte eher weniger Crashs an. Ein Crash heißt hier ein Rückgang von mindestens 5 % in 20 Tagen.
Was das heißt
Der Zustand des Optionsmarkts sagt voraus, wie breit der nächste Tag wird, nicht wohin er läuft. Die Spanne wächst im Mittel um 0,12 bis 0,35 typische Tagesspannen, in der Suche wie im Holdout, auch bei gleichem VIX. Das ist ein Filter für die Schwankungsbreite, kein Handelssignal. Wer Stopps oder Ziele an die erwartete Breite koppelt, hat dafür eine Messung. Ob das netto mehr verdient, haben wir nicht getestet. Dass eine Regel aus dem Zustand Geld verdient, haben wir nicht gefunden: Long und Short nach Kosten bei null, zwei Gamma-Regeln negativ, DIX, SKEW und Put/Call ohne Timing.
Grenzen
- Stellvertreter und Datenquelle. Die Spanne stammt aus ETF-Tagesdaten (Index-Eröffnungskurse früherer Jahre sind bei Yahoo unbrauchbar). Der Gamma-Test nutzt Dukascopy-BID-Minutendaten der Index-CFDs, die am 5. Juni 2026 enden.
- Mehrfachtest-Korrektur. Nach der globalen Korrektur (Benjamini-Hochberg) liegt q, die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit, bei höchstens 0,02, wenn wir die vier Filter als eigene Familie rechnen. Gemeinsam mit allen 32 bisherigen Holdout-Prüfungen liegt sie bei höchstens 0,08.
- Verwandte Filter. Die vier Zustände messen verwandte Dinge und bestätigen einander nur eingeschränkt. Das Gamma bildet über Wochen anhaltende Regime (etwa 2020 und 2022), die Standardfehler fangen das nur teilweise auf.
- Gamma. Eine Modellrechnung des Anbieters mit der Annahme, dass Händler Calls gekauft und Puts verkauft haben. Die genaue Definition ist nicht vollständig veröffentlicht. Im Holdout lag das Gamma an 416 von 839 Tagen im oberen Drittel.
- DIX, SKEW, Put/Call. Die Holdout-Zahlen sind beschreibend, im Bullenmarkt 2019–2026 steigt fast jede Long-Regel.
- Nicht getestet: ob ein Wechsel zwischen Ausbruch und Rückkehr zur Mitte oder angepasste Stopps mit diesen Filtern netto mehr verdienen, Optionsdaten mit Strike-Auflösung, Einzelaktien, Futures.
Alle Musterfamilien des Scans im Überblick. Verwandt: Dealer-Gamma in der Praxis, Brauchen Trendtage einen Katalysator? und Veröffentlichte Anomalien nach Kosten.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.