Datenbasis: 15 Märkte (DAX, FTSE, CAC, SMI, Dow, NQ, SPX, JPN225, HK50, AUS200, Gold, EURUSD, GBPUSD, USDJPY, Bitcoin), Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022, getrennter Holdout 2023 bis 05.06.2026 (ein Lauf, nur für den besten Kandidaten). 6.316 protokollierte Varianten: Fenster von 15 und 30 Minuten und 1 bis 8 Stunden, Periodizität, Wochentag, Monatszyklus, Verfallstage, Feiertage, Zeitumstellung. Kosten: Spread plus Slippage (Indizes 0,8 bis 11 Punkte, EURUSD 1,3 Pips, Gold 0,40 USD), Index-Handel außerhalb der Kassa ×2,5, FX und Gold im Rollover ×4. Benchmarks: Zufallsmärkte, Vergleichstage ohne Ereignis, verschobene Zeitfenster. Keine Handelsempfehlung.
Der Markt hat eine Uhr. Kassa-Eröffnungen, Fixings, Verfallstermine und Fonds-Rebalancing erzwingen Handel zu festen Zeiten, und Trader leiten daraus Regeln ab: die erste halbe Stunde, die Mittagsflaute, der Monatswechsel, der Hexensabbat. Solche Regeln brauchen keinen Indikator, und unter tausenden Zeitfenstern findet man immer ein paar mit großem t.
Jede Rechnung lief deshalb auch auf Zufallsmärkten (jede Minutenkerze mit Wahrscheinlichkeit ½ gespiegelt: gleiche Volatilität, keine Richtung), die Kosten stecken in jedem Fenster, und den Holdout haben wir erst nach der Suche geöffnet.
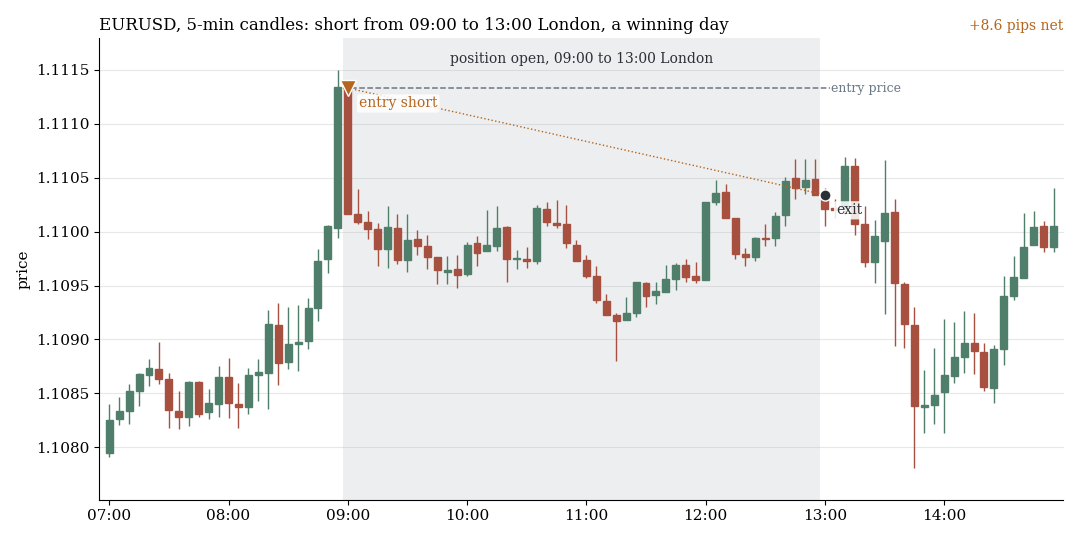
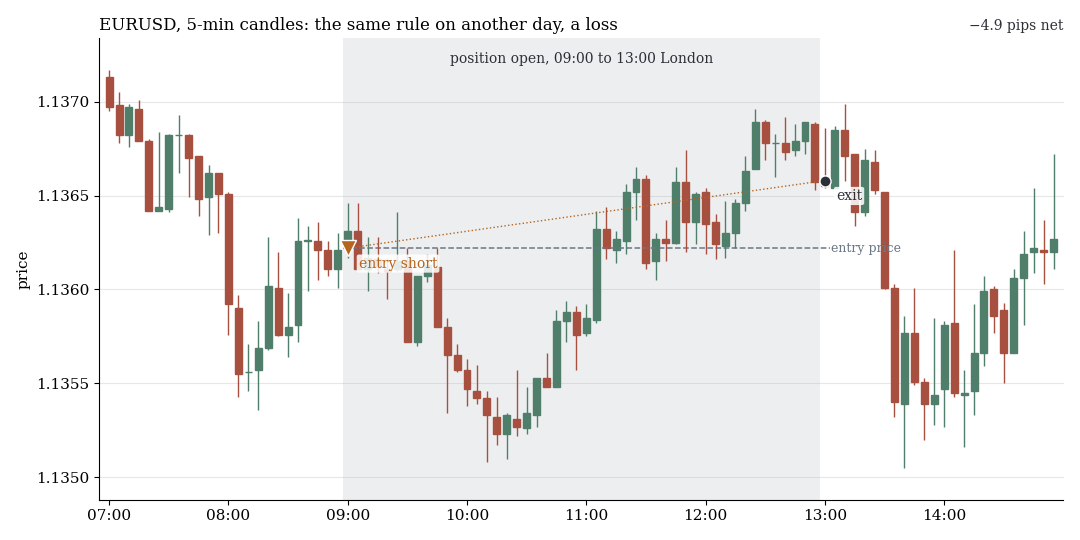
Ein reines Zeitfenster, ohne Signal: jeden Werktag short um 09:00 Londoner Zeit, Ausstieg um 13:00. Oben der 2. August 2019 (+8,6 Pips netto), unten der 23. Januar 2019 (−4,9 Pips netto). Erster Gewinn- und erster Verlusttag einer Zufallsziehung mit festem Seed aus allen Handelstagen 2015–2022, nicht ausgesucht.
1. Die Zeitfenster-Karte: Struktur ja, Gewinn nein
Wir haben für jeden Markt jedes Fenster von 15 und 30 Minuten und Blöcke von 1 bis 8 Stunden gemessen, mit der Richtung passend zum Vorzeichen des Suchmittels (das begünstigt das Muster). Stabil heißt: netto t ≥ 3, in mindestens 6 von 8 Jahren und in beiden Hälften positiv, brutto mindestens das Doppelte der Kosten.
Struktur gibt es: Brutto haben 41 der 1.120 Fenster von 15 Minuten ein großes t (Betrag über 3), im Zufallsmarkt 1. Nach den Kosten bleibt nichts. Kein einziges der 1.675 Fenster von 15 und 30 Minuten erreicht netto t ≥ 3, und in den zehn Indizes ist von 963 Fenstern keines im Plus (bestes t −0,9). Unter 2.665 Blöcken besteht nur einer alle Stabilitätskriterien (Abschnitt 3). Die auffälligsten Index-Fenster liegen an Mikrostruktur-Kanten außerhalb der Kassa (Vorbörse, Schlussauktion, Wiedereröffnung nach der Mittagspause in Asien) und sind netto negativ.
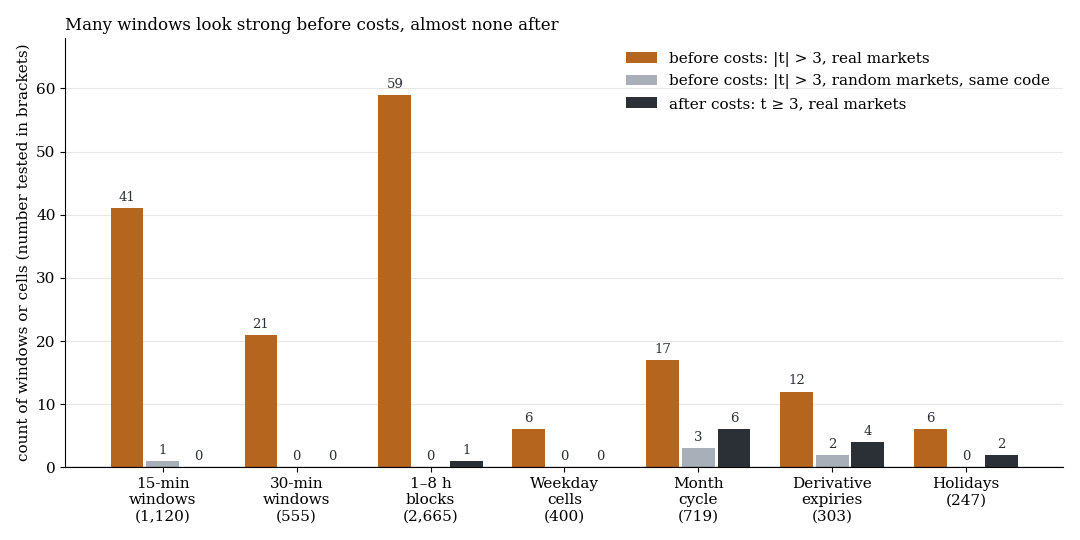
Orange: |t| über 3 vor Kosten. Grau: dasselbe auf Zufallsmärkten. Dunkel: t ≥ 3 nach Kosten. In Klammern die Zahl der getesteten Fenster oder Zellen, Suchperiode 2015–2022.
2. Die stärksten Ausschläge sind ein Datenartefakt
Die größten Werte der Karte sind keine Marktbewegungen. Sie liegen am Tageswechsel um 17:00 New York und an der Gold-Wiedereröffnung um 18:00 New York: GBPUSD brutto t −13,5, EURUSD −11,9, USDJPY −6,2, Gold +13,2. Dukascopy liefert nur den BID. Um den Rollover weitet sich der Spread, der BID fällt kurz davor und erholt sich danach: Quote-Mechanik, keine Preisbewegung. Mit Rollover-Kosten liegen diese Fenster netto bei t −35 bis −50.
Beim Gold sieht man es direkt. Einstieg um 18:00: netto +0,16 USD (t 2,7). Eine Minute später: −0,13 USD (t −2,4). Um 18:30: −0,33 USD (t −7,1). Der Gewinn existiert nur zum gedrückten ersten BID. Jedes FX- oder Gold-Signal mit einem Handelsschritt zwischen 16:45 und 18:30 New York halten wir deshalb für verdächtig.
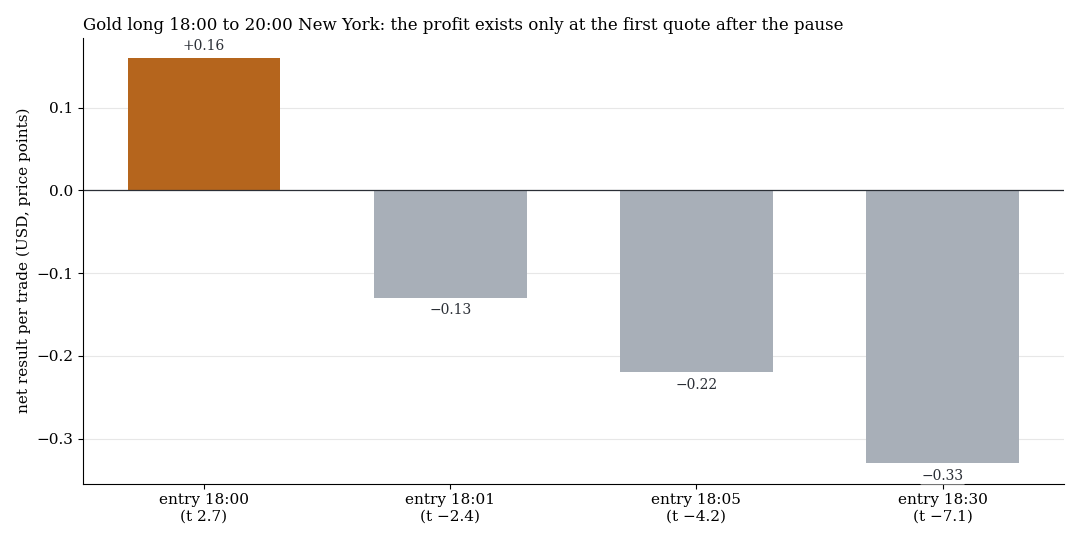
Nettoergebnis je Trade, nur die Einstiegsminute ändert sich. Orange: das einzige positive Ergebnis. Suchperiode 2015–2022.
3. Der einzige stabile Fund kippt im Holdout
Ein Block war in der Suche stabil: EURUSD short jeden Werktag von 09:00 bis 13:00 London. Er hatte n 2.075, brutto 3,16 Pips, Kosten von 1,3 Pips und netto +1,86 Pips (t 3,4), war in 7 von 8 Jahren positiv und hielt im Walk-forward mit +1,69 Pips (t 3,0). Die Literatur kennt einen Mechanismus (Breedon und Ranaldo 2013: Währungen werten in ihrer eigenen Handelszeit tendenziell ab). Die Schwächen standen schon in der Suche: nur 2,4-fache Kostenabdeckung, bei doppelten Kosten netto null, und nach der Korrektur über 6.316 Varianten q 0,48. Das war eine Beobachtung, kein Kandidat.
| Kennzahl | Suche 2015–2022 | Holdout 2023–2026 |
|---|---|---|
| Handelstage | 2.075 | 889 |
| brutto | +3,16 Pips (t 5,70) | +1,00 Pips (t 1,58) |
| netto (1,3 Pips Kosten) | +1,86 Pips (t 3,36) | −0,30 Pips (t −0,47) |
| netto bei Kosten ×1,5 | +1,21 Pips (t 2,18) | −0,95 Pips (t −1,50) |
| netto bei Kosten ×2 | +0,56 Pips (t 1,01) | −1,60 Pips (t −2,52) |
| Trefferquote | 52,6 % | 52,0 % |
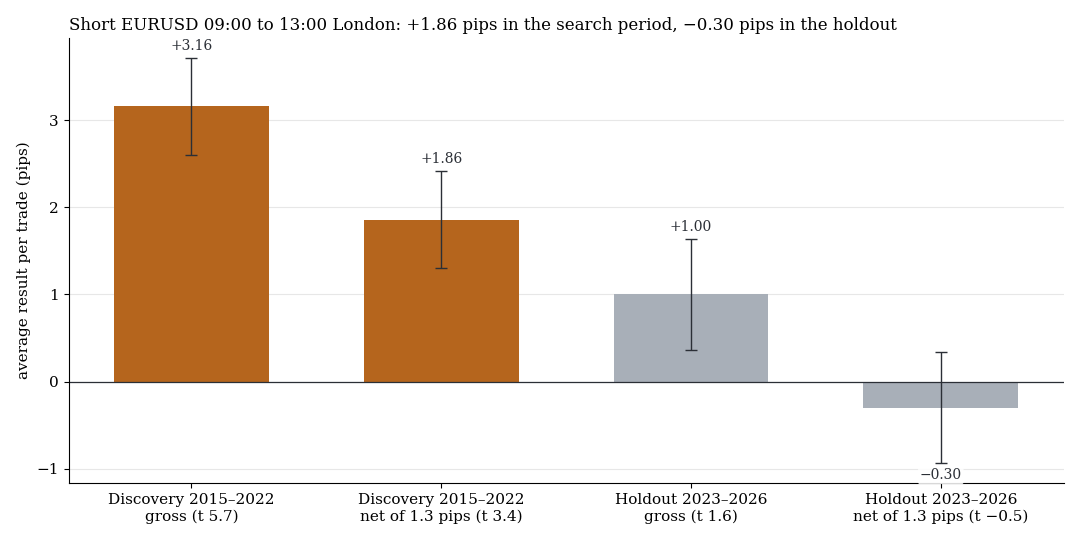
Mittleres Ergebnis je Trade in Pips mit einem Standardfehler. Orange: |t| ≥ 2. Holdout-Jahre netto: +0,15 (2023), −0,59 (2024), +0,46 (2025), −2,46 Pips (2026 bis Juni).
Brutto zeigt der Holdout dieselbe Richtung, aber nur ein Drittel der Größe und unter den Kosten. Der Wert der Suche liegt 3,4 Holdout-Standardfehler über dem Holdout-Schätzer: das erwartete Bild einer Auswahl aus 6.316 Varianten. Bei unverändertem Effekt hätte der Holdout im Mittel t ≈ 2,2 gebracht. Effekte in der Größe der Suche sind damit widerlegt, ein Rest von rund 1 Pip brutto nicht, aber er liegt unter den Kosten.
4. Kalender: mehr Struktur als im Zufallsmarkt, aber an wenigen Tagen
Der Kalender trägt mehr Struktur als der Zufall: 41 statt 5 Zellen (Wochentag, Monatszyklus, Verfall, Feiertage) mit großem t vor Kosten. Die 12 Netto-Treffer mit t ≥ 3 hängen aber fast alle an weniger als 40 Ereignistagen oder an wenigen Einzeltagen (Zufallsmarkt: 1).
- Turn-of-the-Month: in der Kassa in keinem Markt (brutto t: DAX −1,0, Dow 0,75, SPX 0,73). Wo es ihn gibt, sitzt er über Nacht (DAX t 2,1, FTSE t 2,3), also außerhalb einer Intraday-Regel.
- Monatsende-Rebalancing: über zehn Indizes gepoolt kein Effekt (netto t 0,45). Ein AUS200-Ausreißer (n 85) hat keinen erkennbaren Mechanismus und wurde nicht im Holdout geprüft.
- Verfallstage: DAX-Short in der Stunde vor dem Eurex-Settlement netto +8,7 Punkte (t 2,5, n 96), in der Stunde danach keine Umkehr (t −0,3). Hexensabbat im FTSE: netto t 3,6 bei n 32.
- Feiertage: vor dem Feiertag nichts (SPX t 1,1). Nach dem Feiertag FTSE netto t 3,3 bei n 49.
5. Periodizität und Zeitumstellung
Die Periodizität nach Heston, Korajczyk und Sadka (2010) gibt es in FX (Gesamttest t 3,38 in EURUSD, im Zufallsmarkt 1,91), aber nur mit 0,1 bis 0,5 Pips brutto je Trade gegen 1,3 bis 2,0 Pips Kosten. Alle 150 Handelsregeln sind netto negativ. Die Zeitumstellung zeigt, was wirkt: An den 134 bis 135 Tagen mit 5 statt 6 Stunden Abstand zwischen New York und Berlin wandert die Volatilitätsspitze des DAX von 15:30 auf 14:30. Sie folgt der US-Eröffnung, nicht der lokalen Uhr.
Was das heißt
Die Uhrzeit bewegt die Volatilität, nicht eine Richtung, die nach Kosten trägt. Alles, was groß aussah, war Datenmechanik, Kleinstichprobe oder Auswahl. Eine Zeitregel braucht einen Zufallsmarkt als Gegenprobe, gesperrte Rollover- und Auktionsminuten, Kosten je Fenster und einen Holdout, den man nur einmal ansieht.
Das eine Muster des Scans, das Holdout und globale Korrektur bestanden hat, hängt nicht an der Uhrzeit allein, sondern an erzwungenen Flüssen an Stichtagen: siehe Index-Stichtage und Schlussauktion. Der Tokio-Fix bei USDJPY läuft als Vorwärtstest.
Grenzen
- CFD-Minutendaten (BID), keine Ticks. Rollover- und Auktionsminuten erzeugen Scheineffekte, Spread-Spitzen fehlen, reale Fills sind schlechter.
- Festes Kostenmodell. Der EURUSD-Fund war bei doppelten Kosten schon in der Suche netto null. Die Richtung haben wir in der Suche gewählt, der eigentliche Test ist der Holdout.
- Nur ein Kandidat im Holdout (889 Tage, begrenzte Teststärke). Kalender, Periodizität und Zeitumstellung sind Suchergebnisse ohne Holdout, Gruppen mit n unter 40 nicht belastbar.
- Die Zeitumstellungs-Stichprobe enthält den März 2020.
- Nicht getestet: Bitcoin-Wochenenden, Übernacht- und Mehrtageshalten, saisonale Monatseffekte wie „Sell in May“.
Alle Musterfamilien des Scans im Überblick. Verwandt: Der Monatsend-Effekt, Kursgewichtung und Kalender-Profil beim DOW, Overnight-Drift.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.