Datenbasis: 15 Märkte (DAX, FTSE, CAC, SMI, Dow, NQ, SPX, JPN225, HK50, AUS200, Gold, EURUSD, GBPUSD, USDJPY, BTCUSD), Dukascopy-CFD-Minutendaten (BID) auf gemeinsamer UTC-Achse. Suchzeitraum 2015–2022, ein Kandidat im getrennten Holdout 2023 bis 05.06.2026. Kosten je Markt als Round-Trip aus Spread und Slippage (DAX 2,5 Punkte, FTSE 1,5, HK50 7, JPN225 11, BTCUSD 10 Basispunkte), Indizes außerhalb der Kassa-Sitzung mal 2,5. Benchmarks: Zufallsmarkt mit identischem Code (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt, in allen Märkten gleichzeitig, sodass nur die zeitliche Vorhersagbarkeit verschwindet), Drift „immer long“ und „immer short“. Signale nur aus abgeschlossenen Kerzen. Keine Handelsempfehlung.
„Ein Markt führt, der andere folgt.“ Das ist eine alte Vorstellung im Intraday-Handel: Asien läuft vor Europa, die US-Nachbörse gibt den Ton für Hongkong an, und wenn zwei verwandte Märkte auseinanderlaufen, holt der Nachzügler auf. Die Idee hat einen echten Mechanismus. Informationen erreichen zuerst einen Markt, die anderen handeln dünn oder sind geschlossen.
Wir haben vier Fassungen geprüft: die Lead-Lag-Matrix über alle 15 Märkte, die Übergabe zwischen Sessions, den Spread zwischen verwandten Märkten (Relative Value) und das Aufholen nach großen Bewegungen, jeweils gegen unseren Zufallsmarkt. Ergebnis: Lead-Lag und Folgebewegung gibt es wirklich, sie sind aber nirgends groß genug, um Kosten zu tragen. Übergaben und Relative Value zeigen nicht einmal das.
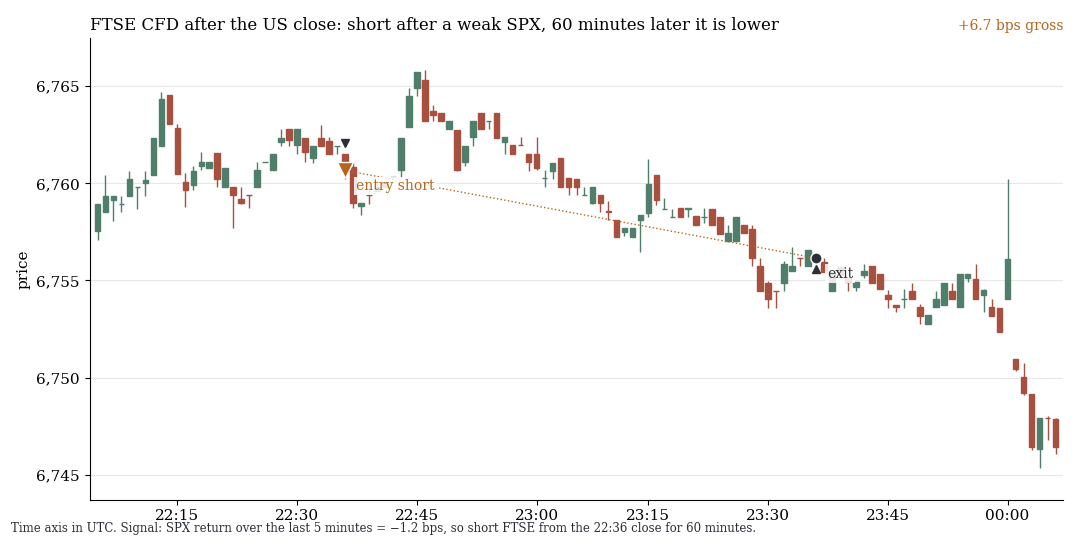
FTSE-CFD, 1-Minuten-Kerzen, Zeitachse UTC. Der SPX hat in den letzten 5 Minuten 1,2 Basispunkte verloren, die Regel folgt ihm und geht 60 Minuten short (orange der Einstieg). Ergebnis: +6,7 Basispunkte brutto.
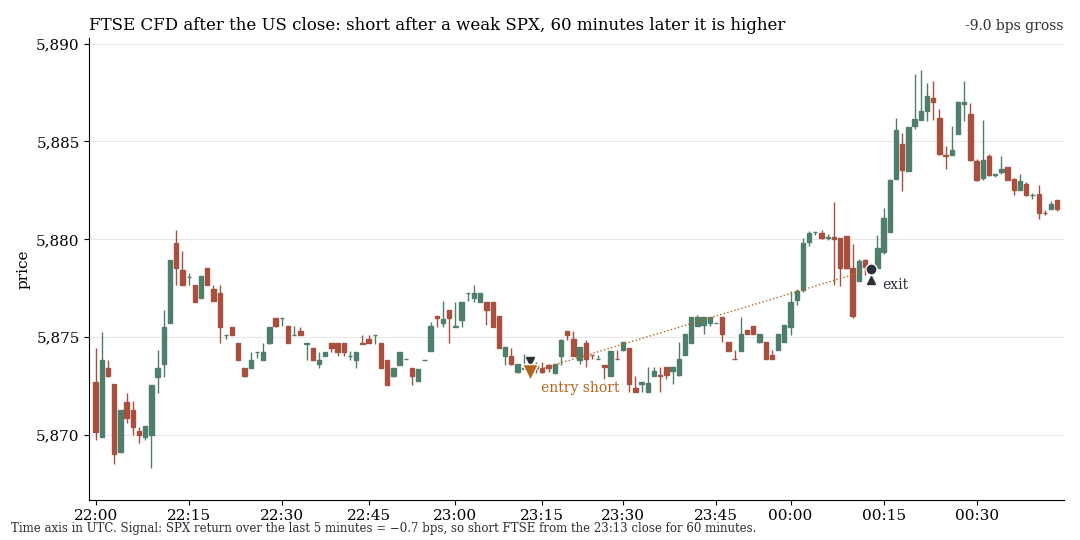
Dieselbe Regel, ein verlierender Fall: −9,0 Basispunkte brutto. Beide Fälle stammen aus 2015–2022 und wurden mit festem Seed zufällig aus allen erkannten Fällen gezogen, nicht ausgesucht. Im Mittel verliert die Folge-Regel 0,72 Basispunkte je Entscheidung, der FTSE kehrt US-Bewegungen eher um.
1. Lead-Lag: echte Struktur, kleine Größe
Die Matrix umfasst 210 geordnete Paare, je fünf Signal- und Haltedauern (1 bis 60 Minuten) und zwölf Zwei-Stunden-Fenster: 58.070 Zellen mit mindestens 2.000 Entscheidungen. Signal ist das Vorzeichen der letzten Rendite in Markt A, gehandelt wird Markt B, brutto. 291 Zellen erreichen einen t-Betrag über 4, auf dem Zufallsmarkt sind es 3.
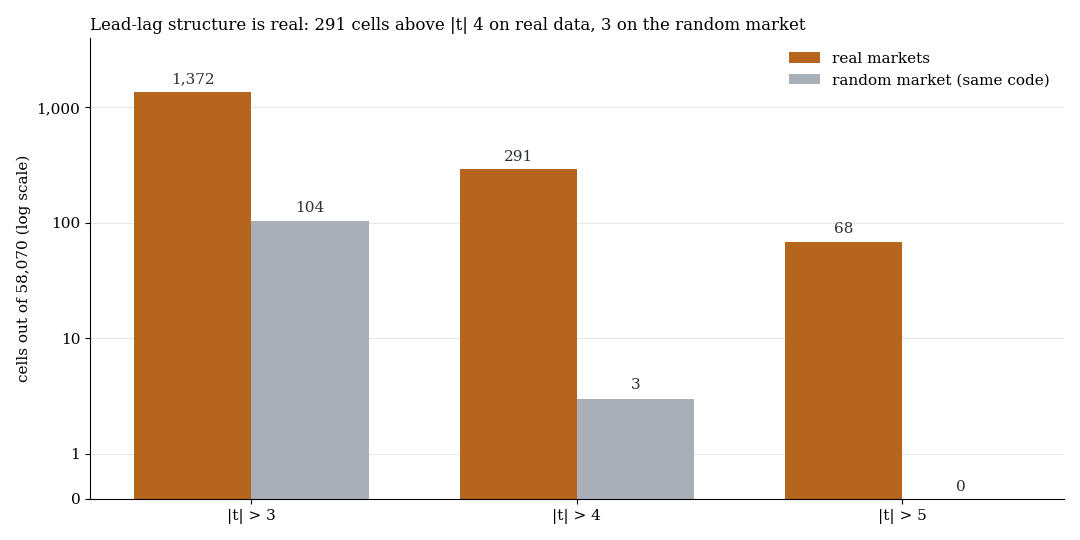
Zellen nach t-Betrag, echte Märkte (orange) gegen Zufallsmarkt (grau), logarithmische Achse. Über t 4 liegen 291 echte Zellen gegen 3.
Die Folger sind fast nur Märkte außerhalb ihrer eigenen Kassa-Sitzung. Bei Haltedauern ab 5 Minuten liegen die Zellen jenseits des Zufallsmaximums vor allem beim FTSE nachts (65), beim HK50 nach Hongkong-Schluss (29) und beim DAX in der Asien-Nacht (14). 56 Zellen setzen die Richtung fort, 76 kehren sie um. Dagegen stehen Kosten von 1,2 bis 5,4 Basispunkten je Round-Trip (außerhalb der Kassa das 2,5-Fache), der Bruttoertrag je Entscheidung liegt fast überall bei 0,03 bis 1,2 Basispunkten. Das größte Verhältnis von Bruttoertrag zu Kosten unter allen Zellen mit t über 4 beträgt 0,58. Verlangt haben wir mindestens 2.
2. Übergaben, Relative Value, Aufholen
| Familie | Tests | Schwelle | echte Märkte | Zufallsmarkt |
|---|---|---|---|---|
| Lead-Lag-Matrix | 58.070 | t-Betrag über 4 (brutto) | 291 | 3 |
| Session-Übergaben | 1.192 | t-Betrag über 3 (brutto) | 7 | 3 |
| Relative Value | 160 | t netto über 1,5 | 0 | 0 |
| Aufholen nach Bewegungen | 5.027 | t-Betrag über 4 (brutto) | 39 | 2 |
Übergaben. Die 1.192 Tagestests (Asien gegen Europa, US gegen Asien, Europa gegen US, FX gegen London) sind vom Zufallsmarkt nicht zu trennen. Der größte t-Betrag liegt bei 3,71 gegen 3,68, netto erreicht kein Test t 3. Folgt der DAX von 09:01 bis 12:00 Berlin der Richtung der AUS200-Kassa, sind das brutto +3,8 Basispunkte (t 2,40), netto +1,8 (t 1,14). Die einzige Häufung, US gegen Asien am nächsten Morgen (20 gegen 10), führte zu unserem Holdout-Kandidaten.
Relative Value. Zehn Paare, ein mit dem Beta abgesicherter Spread, Kosten beider Beine. Leichte Mean Reversion gibt es bei CAC / FTSE (brutto im Mittel 1,40 Basispunkte gegen 4,76 Kosten) und EURUSD / GBPUSD (1,95 gegen 1,88). Netto erreicht keiner der 160 Tests t 1,5. Der beste Nettowert (+4,74 Basispunkte, EURUSD / GBPUSD) stammt aus 92 Trades bei t 1,33.
Aufholen. Nach Bewegungen von 3 bis 4 Standardabweichungen folgt der zweite Markt tatsächlich: 180 „follow“-Zellen mit t-Betrag über 3 gegen 14 auf dem Zufallsmarkt.
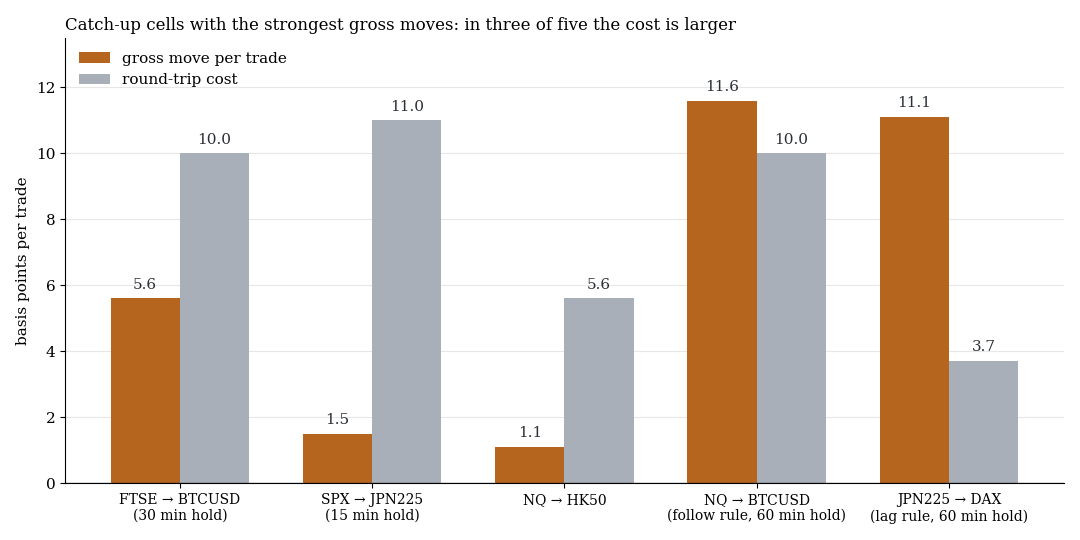
Bruttobewegung je Trade (orange) gegen Round-Trip-Kosten (grau) in fünf der stärksten Zellen, Suchzeitraum 2015–2022. Nur NQ → BTCUSD und JPN225 → DAX liegen brutto über den Kosten, beide fallen in den Tiefenprüfungen durch.
NQ → BTCUSD bleibt netto bei +1,6 Basispunkten (t 0,55) und trägt in 2 von 6 Jahren. JPN225 → DAX (netto +7,4, t 2,08) ist eine Spitze statt eines Plateaus: Die Nachbarvarianten liegen bei +0,6, +0,4 und −1,4 Basispunkten, ohne die fünf besten Tage bleiben +1,4.
3. Der eine Holdout-Kandidat: HK50 gegen einen starken US-Tag
Nach einem starken US-Kassatag (Nasdaq-Rendite mehr als eine rollierende Standardabweichung von null entfernt) wird der HK50 am nächsten Morgen von 09:31 bis 11:55 Hongkong gegen die US-Richtung gehandelt. Die Discovery zeigte +10,96 Basispunkte netto (t 2,86) und 8 von 8 positive Jahre, 2022 allerdings nur +0,2. Der Fund war das Beste aus rund 6.600 handelbaren Tests, und sein t liegt unter dem Zufallsmaximum der 1.192 Tagestests (3,68).
| Kennzahl | Discovery 2015–2022 (n 373) | Holdout 2023–2026 (n 177) |
|---|---|---|
| netto je Trade (Basispunkte) | +10,96 | +4,13 |
| t (Newey-West) | 2,86 | 0,55 |
| Median netto | +4,29 | −3,11 |
| „immer long“ an denselben Tagen | −6,85 | +8,75 |
| Short nach US-Plus-Tag | +13,75 | −7,66 |
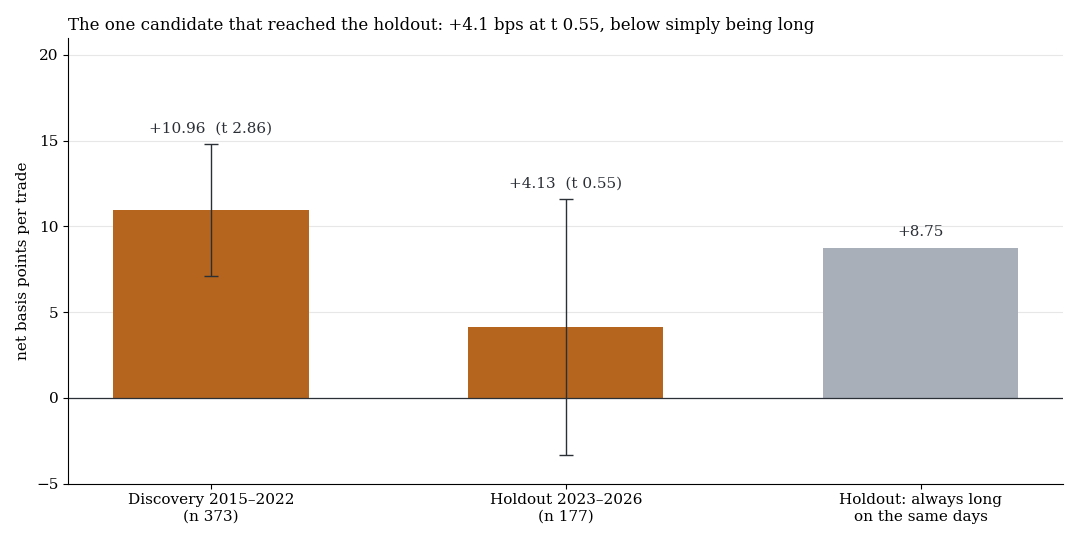
Nettoertrag je Trade in Basispunkten, Fehlerbalken ein Newey-West-Standardfehler. Grau: „immer long“ an denselben Holdout-Tagen, ohne Fehlerbalken.
Der Holdout sagt null. Die Regel liegt 4,6 Basispunkte unter „immer long“ an denselben Tagen, der Median ist negativ, und die in der Discovery tragende Short-Seite verliert. Der Gewinn stammt aus der Long-Seite, also aus der Morgendrift des HK50 in 2023 bis 2026. Formal blieb das Vorzeichen gleich, inhaltlich ist nichts bestätigt. Für den vollen Discovery-Effekt hatte der Holdout eine Teststärke von rund 43 %.
Was das heißt
Lead-Lag ist real, liegt aber bei 0,1 bis 6 Basispunkten, wo die Kosten 2 bis 11 betragen. Fast überall führt der offene Markt den CFD, dessen Kassahandel geschlossen ist. Das beschreibt, wie dünne Nachtkurse Informationen verarbeiten, und keine handelbare Lücke. Aufholen und Relative Value scheitern am selben Punkt: Was sich angleicht, tut es in Bruchteilen der Kosten. Das passt zu unseren Studien zum DAX, der den FTSE nicht einholt, und zur Farb-Übereinstimmung der Paare.
Grenzen
- CFD-Minutendaten (BID). In dünnen Nachtstunden veralten Dukascopy-Quotes und erzeugen Lead-Lag, das bei einem anderen Broker nicht existieren muss. US-Index-CFDs haben zwischen 16:15 und 18:00 ET keine Quotes, das JPN225 Daten zur Tokio-Eröffnung erst ab 2018.
- Festes Kostenmodell. Der Faktor 2,5 außerhalb der Kassa-Sitzung ist eine Annahme.
- Nicht getestet. Sekunden-Lead-Lag, Nachrichten und Kalender als Bedingung, Haltedauern über einen Tag.
- Kleine Stichproben, viele Tests. Der Kandidat hat n 177 und ist das Beste aus rund 6.600 handelbaren Tests. Das Testprotokoll umfasst 64.676 Zeilen, Zellen derselben Familie sind stark korreliert.
- Discovery gegen Holdout. Nur der eine Kandidat lief im Holdout, alle anderen Zahlen stammen aus 2015–2022.
Alle Musterfamilien des Scans im Überblick. Verwandt: SMI, CAC 40 und CA60 gegen dieselbe Methodik.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.