Datenbasis: DAX, CAC, FTSE, Dow, NQ, SPX, JPN225, EURUSD, GBPUSD, USDJPY, Gold; Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022 (660 protokollierte Tests), Holdout 2023 bis 05.06.2026 (ein Lauf, nur für den besten Fund). Kalender mit 3.016 Terminen 2015–2026 (FOMC-Statement und Pressekonferenz, NFP, CPI, PPI, EZB, BoE, BoJ, Earnings von Mega-Caps), zu 93 % minutengleich mit einer zweiten Quelle. Ein- und Ausstiege liegen mindestens 2 Minuten von jedem Termin entfernt, Reaktions-Trades beginnen frühestens 5 Minuten nach der Veröffentlichung. Kosten: Spread plus Slippage (Indizes 0,8 bis 11 Punkte, EURUSD 1,3 Pips, Gold 0,40 USD), Indizes außerhalb der Kassa ×2,5. Benchmarks: Vergleichstage ohne Termin, „immer long“ an denselben Tagen, Zufallsmärkte. Keine Handelsempfehlung.
Notenbank- und Datentermine sind die Momente, in denen der Markt am stärksten bewegt wird. Daraus entstehen viele Regeln: Vor dem FOMC steigt der Markt (Pre-FOMC-Drift, Lucca und Moench 2015), die Reaktion auf NFP und CPI läuft weiter oder kehrt um, Ankündigungstage bringen eine Prämie (Savor und Wilson), dazu kommen der FOMC-Zyklus in Wochen und Earnings-Reaktionen. Solche Regeln sind verbreitet, weil die Bewegungen groß sind und sich im Rückblick jede Spitze einer Nachricht zuordnen lässt.
Wir haben sie mit Vergleichstagen, Zufallsmärkten und einem Holdout geprüft. Das Ergebnis vorab: Die Volatilität folgt den Terminen, die Richtung nicht.
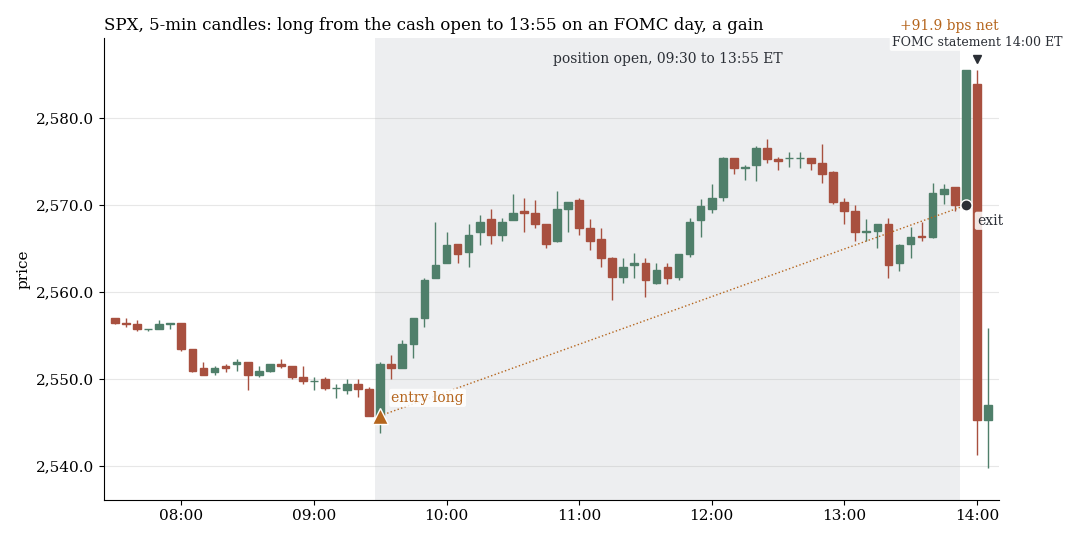
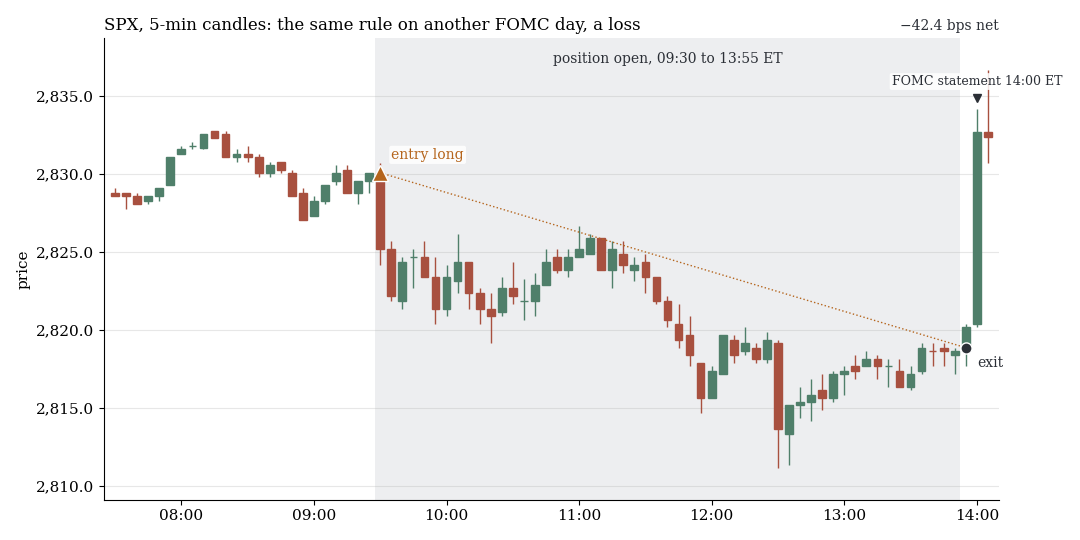
Pre-FOMC-Drift: an jedem FOMC-Tag long vom Kassa-Open bis 13:55 New York, fünf Minuten vor dem Statement. Oben der 19. Dezember 2018 (+91,9 bps netto), unten der 20. März 2019 (−42,4 bps netto).
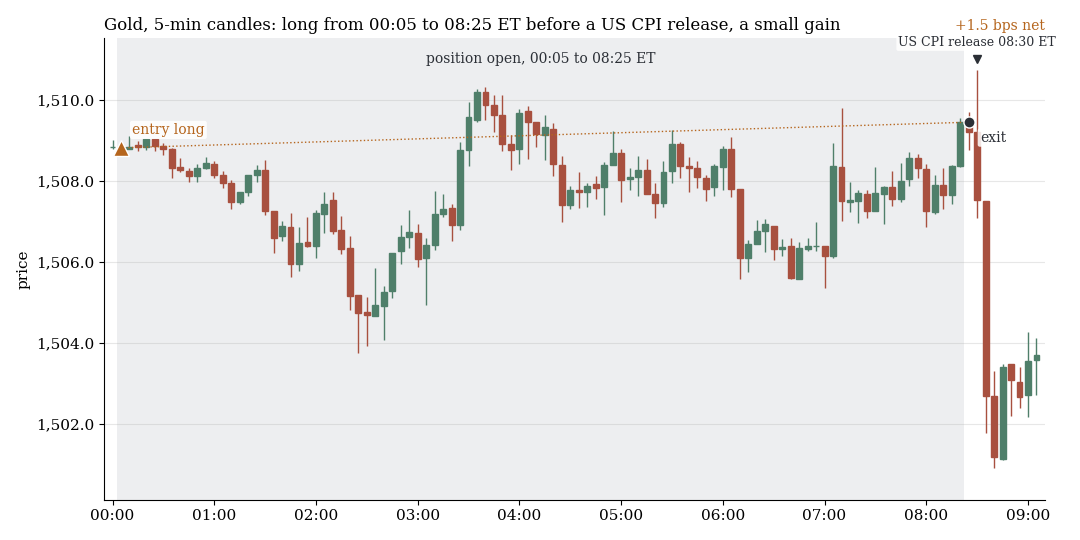
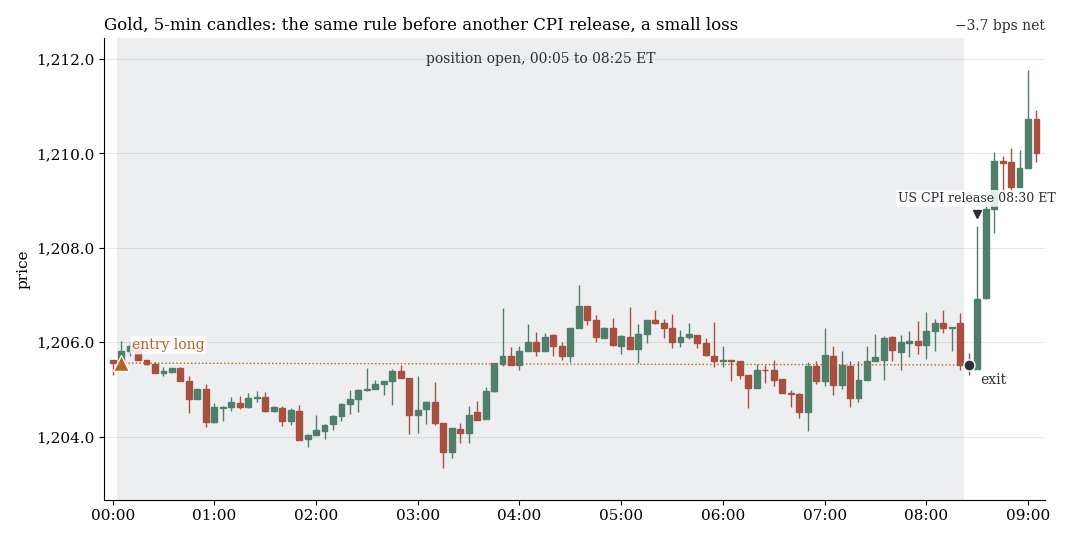
Gold vor dem US-CPI: an jedem CPI-Tag long von 00:05 bis 08:25 New York, fünf Minuten vor der Veröffentlichung. Oben der 10. Oktober 2019 (+1,5 bps netto), unten der 13. September 2018 (−3,7 bps netto). Alle vier Beispiele sind der erste Gewinn- und der erste Verlusttag einer Zufallsziehung mit festem Seed aus allen Fällen 2015–2022, nicht ausgesucht.
1. Breite Prüfung: 29 von 580 Tests sind Zufall
Das Testprotokoll enthält 660 Tests, 580 davon aus der Breitenprüfung (Drift vor Terminen, Reaktion nach Terminen, Ereignistage gegen Normaltage, Earnings). Die Richtung wählen wir in der Suche nach dem Vorzeichen des Brutto-Mittels. 29 der 580 Tests erreichen p < 0,05, reiner Zufall liefert 29. Mit den 80 hochkorrelierten Varianten zweier Spuren sind es 57 gegen 33 erwartet: Der Überschuss sind Plateau-Varianten derselben zwei Spuren, keine neue Evidenz. Von 448 Reaktions-Tests erreichen 24 ein |t| ≥ 2, keiner netto t ≥ 3.
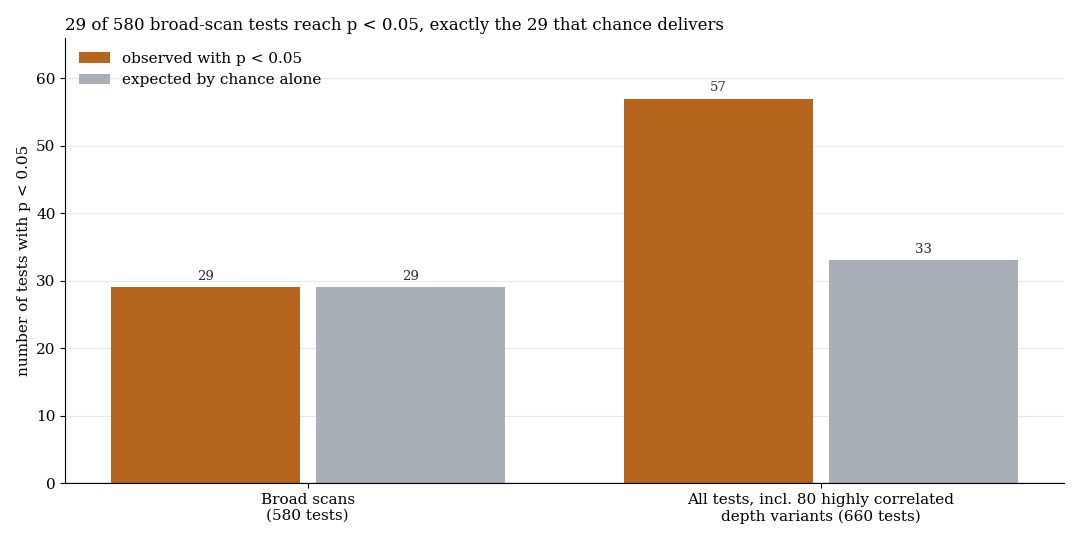
Orange: beobachtete Tests mit p < 0,05. Grau: bei reinem Zufall erwartet. Suchperiode 2015–2022.
2. Ideen aus der Literatur: intraday nichts
| Idee | Test | n | netto | t (netto) |
|---|---|---|---|---|
| Pre-FOMC-Drift | US-Indizes, Kassa-Open bis 13:55 am FOMC-Tag | 63 Tage | −2,2 bis −0,4 bps | −0,53 bis −0,11 |
| Ankündigungsprämie | US-Indizes an NFP-, CPI-, PPI- und FOMC-Tagen | 337 Tage | −2,6 bps | −0,52 |
| FOMC-Zyklus | US-Indizes, gerade Wochen | 1.035 Tage | −2,0 bps | −0,75 |
Brutto liegt der Pre-FOMC-Drift bei +0,6 bis +2,4 bps (t höchstens 0,43). Über alle sechs Fenster und drei Indizes bleibt |t| brutto bei höchstens 1,74, am Vortag und Folgetag bei höchstens 1,55. Die Reaktion auf das Statement setzt sich weder fort noch kehrt sie um (|t| ≤ 1,3). Mega-Cap-Earnings (197 Meldetage) bringen bestenfalls netto t 1,32.
Termine ändern dafür, wie weit der Markt läuft. Vor dem Statement ist die Bewegung nur 0,67- bis 0,86-mal so groß wie sonst, in der Stunde danach 2,7- bis 3,0-mal. Das Stillhalten vor dem FOMC ist real, aber richtungslos.
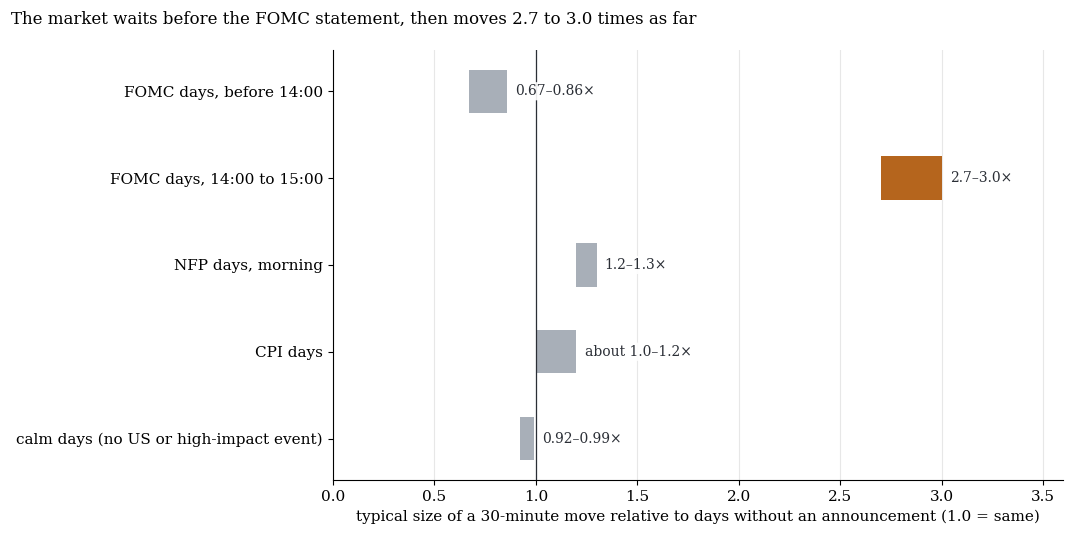
Balken: Spannen der berichteten Faktoren, 1,0 heißt gleich groß wie an Tagen ohne Ankündigung. Suchperiode 2015–2022, deskriptiv und nicht Teil der Testkorrektur.
3. Reaktion faden oder fortsetzen: vier Spuren mit t um 2 bis 3
| Regel | n | netto | t | Danach |
|---|---|---|---|---|
| FOMC-Pressekonferenz, EURUSD, 5-Minuten-Reaktion faden | 47 | +12,0 bps | 2,90 | USD-Korb ohne die fünf besten Tage t 1,17; bei 10 statt 5 Minuten t nahe 0 |
| NFP, EURUSD, 5-Minuten-Reaktion faden | 95 | +6,0 bps | 2,45 | USD-Korb t 1,02; bei 10 Minuten t nahe 0 |
| CPI, DAX, CAC, FTSE, große Reaktion faden | 168 Trades, 71 Tage | +15,1 bps | 1,98 | keine der 448 Varianten netto t ≥ 3 |
| EZB, DAX, CAC, große Reaktion fortsetzen | 68 Trades, 37 Tage | +10,6 bps | 2,15 | unter 40 Tagen nicht belastbar |
Beide Umkehr-Spuren hängen an der exakten Signallänge von 5 Minuten, an wenigen Tagen und bei der Pressekonferenz an 2021 und 2022. Bei der Pressekonferenz erreicht sogar ein Zufallsmarkt-Lauf t 3,2. Bei rund 47 Ereignistagen mit fetten Rändern sind t-Werte um 3 nicht verlässlich. Wir haben beide Spuren verworfen.
4. Gold vor dem US-CPI: der beste Fund und sein Holdout
Der beste positive Test der 660 war Gold long von 00:05 bis 08:25 New York an CPI-Tagen. In der Suche: n 94, netto +15,7 bps (t 3,2), in 6 von 8 Jahren positiv, Zufallsmarkt +0,4 bps, q 0,18 nach Korrektur. Ein Mechanismus fehlte: PPI-Tage liegen im selben Fenster bei −10,4 bps, Einzelhandel, PCE und BIP ebenfalls im Minus. Der Effekt hing an 2015 (+41,5 bps) und 2020 (+40,7 bps). Ein einzelner Tag macht ein Sechstel der Nettosumme, ohne die fünf besten Tage bleiben 8,4 bps (t 2,3).
| Kennzahl | Suche 2015–2022 | Holdout 2023–2026 |
|---|---|---|
| CPI-Nächte | 94 | 40 |
| netto | +15,7 bps (t 3,20) | −5,7 bps (t −1,10) |
| brutto | +18,5 bps (t 3,78) | −4,2 bps (t −0,79) |
| Trefferquote | 63,8 % | 47,5 % |
| Vergleichsnächte ohne CPI | −2,1 bps | +0,55 bps |
| CPI minus Vergleichsnächte | +17,8 bps (t 3,50) | −6,3 bps (t −1,08) |
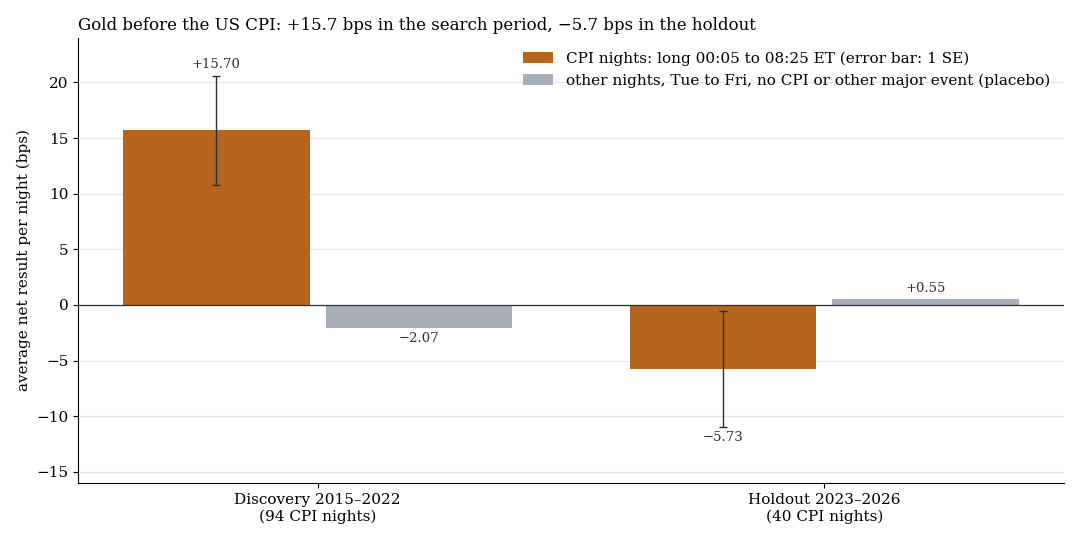
Orange: CPI-Nächte mit einem Standardfehler. Grau: Vergleichsnächte von Dienstag bis Freitag ohne CPI und ohne anderen wichtigen Termin.
Im Holdout ist die CPI-Nacht nicht besser als eine normale Nacht, sondern 6,3 bps schlechter. Das ist kein Kostenartefakt (brutto −4,2 bps) und hängt nicht an einem Tag: Ohne den größten Verlusttag bleibt der Mittelwert bei −2,3 bps. Die obere 95-%-Grenze des Holdout-Effekts liegt bei +2,9 bps, höchstens 18 % des Suchwerts. Verworfen.
Was das heißt
Termine bewegen den Markt, aber nicht in eine Richtung, die nach Kosten trägt. Der Markt wartet vor dem FOMC-Statement und läuft danach fast dreimal so weit wie sonst, doch weder Positionierung davor noch Fortsetzung oder Umkehr danach sind eine Regel. Nachrichten-Reaktionen sehen im Rückblick wie Muster aus, weil die Bewegungen groß und die Stichproben klein sind: 47 Pressekonferenzen, 94 CPI-Termine. Praktisch taugen Termine als Risikofilter, nicht als Signal, wie in Trendtage brauchen keinen Katalysator.
Grenzen
- Kleine Stichproben: FOMC 63 Tage, Pressekonferenz 47 (davon 16 vor 2019), EZB 64, NFP und CPI je etwa 95. Bei fetten Rändern sind t um 3 fragil.
- Keine Überraschungsdaten in der Suchperiode. Wir haben nur die Marktreaktion getestet („große Reaktion“ heißt: über dem laufenden Median früherer Reaktionen). Ein Überraschungsfilter könnte Muster zeigen, die hier unsichtbar bleiben.
- Kosten ohne Nachrichten-Spreads. BID-Minutendaten haben keine Spread-Spitzen um Veröffentlichungen, reale Fills sind schlechter. US-Index-Handel direkt nach 08:30 New York scheitert schon im Modell an den ×2,5-Kosten.
- Nur der beste Fund lief im Holdout (40 CPI-Nächte, Teststärke bei vollem Effekt etwa 0,67). Ein kleiner Rest von wenigen bps ist nicht ausgeschlossen, aber nicht handelbar. Gold war 2023–2026 in einer Rekord-Hausse.
- Nicht getestet: Anleihe-Auktionen, Fed-Reden, OPEC, Öl-Lagerdaten, China-Daten, Einzelaktien, Halten über Nacht.
Alle Musterfamilien des Scans im Überblick. Verwandt: Trendtage brauchen keinen Katalysator, Nach dem EU-Close.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.