Datenbasis: DAX, FTSE, Dow, NQ und SPX in der Kassa-Session; Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022 für alle Management-Tests, Holdout 2023 bis Juni 2026 nur für die eine übrig gebliebene Beobachtung (Gap-and-Go), ein Lauf. 3.780 Management-Politiken (Anfangsstop, Aufstocken, Trailing, Wiedereinstieg, Zeitfenster), 61.793 protokollierte Tests. Kosten: fester Round-Trip aus Spread und Slippage je Einheit (DAX 2,5, FTSE 1,5, Dow 4,0, NQ 2,5, SPX 0,8 Punkte), jede aufgestockte Einheit zahlt voll. Benchmarks: ein Zufallsmarkt mit fünf Ziehungen (jede Minutenkerze mit Wahrscheinlichkeit ½ gespiegelt, siehe Zufallsmarkt als Lineal), Zufallsrichtung auf echten Daten und „immer long“ an denselben Tagen. Keine Handelsempfehlung.
Tom Hougaard steht für drei Regeln. Der Stop ist eng: In seinen Artikeln sind es 20 % der Tages-ATR, auf ruhigen Märkten mit engem Spread 10 %. Gewinner werden aufgestockt, Verlierer nie („Best Loser Wins“, 2022). Und es gibt feste Setups wie den „School Run“ im DAX, den Ausbruch aus der 15-Minuten-Kerze von 09:15 bis 09:30 Uhr.
Die Lehre dahinter ist verbreitet, weil sie rechnerisch stimmt: Wer Verluste klein hält und Gewinner laufen lässt, kann mit vielen Fehlversuchen Geld verdienen. Doch erzeugt das Management einen Erwartungswert, oder formt es nur die Verteilung der Ergebnisse? Das zeigt nur ein Markt, in dem es nichts zu holen gibt. Dort muss jede Regel bei minus Kosten enden. Wir haben Hougaards Bausteine mechanisch nachgebaut und gegen Zufallsmärkte gerechnet. Das prüft die Übersetzung in Regeln, nicht den Trader.
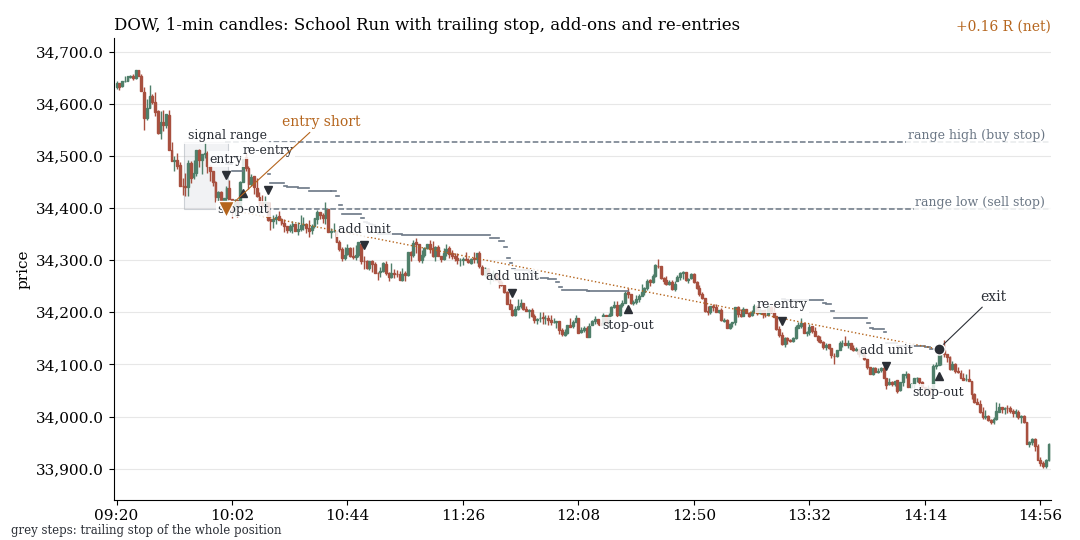
School Run im Dow am 22. April 2022 (Ausschnitt): Short-Ausbruch, drei Aufstockungen, zwei Wiedereinstiege und ein nachgezogener Stop (graue Stufen). Ergebnis: +0,16 R netto.
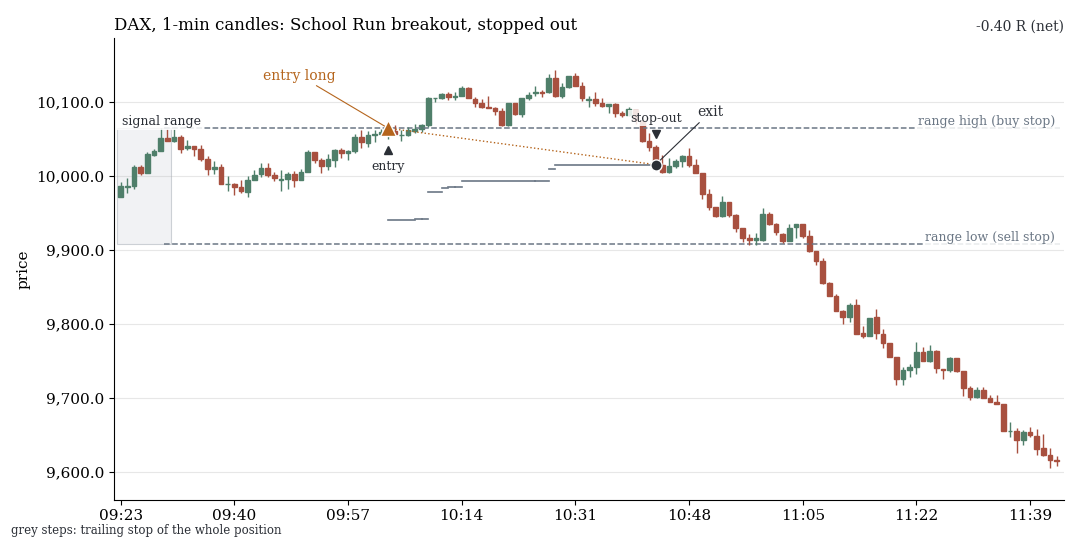
Long-Ausbruch im DAX am 25. März 2020: Der Kurs dreht, der nachgezogene Stop greift (−0,40 R netto). Beide Tage stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen 9.921 Handelstagen der Regel gezogen, nicht ausgesucht.
1. Auf dem Zufallsmarkt zahlt Management nur Kosten
Ist der Preis ein Martingal, hat jede Regel aus Stopps, Nachziehen, Wiedereinstieg und Aufstocken einen Brutto-Erwartungswert von null. Management formt die Verteilung, viele kleine Verluste und wenige große Gewinne, und zahlt Kosten je Einheit. R ist das Anfangsrisiko einer Einheit. Auf fünf Zufallsziehungen landen alle 18.900 Kombinationen aus Politik und Markt bei +0,02 R brutto und −0,238 R netto, die Kosten liegen bei 0,258 R.
| Signal | Zufallsmarkt brutto | Kosten | Zufallsmarkt netto | echt brutto | Kosten | echt netto |
|---|---|---|---|---|---|---|
| Richtung der ersten 15 Minuten | +0,001 | 0,252 | −0,251 | +0,108 | 0,268 | −0,160 |
| School Run | +0,012 | 0,243 | −0,231 | +0,081 | 0,258 | −0,176 |
| alle Signale | +0,020 | 0,258 | −0,238 | +0,072 | 0,276 | −0,204 |
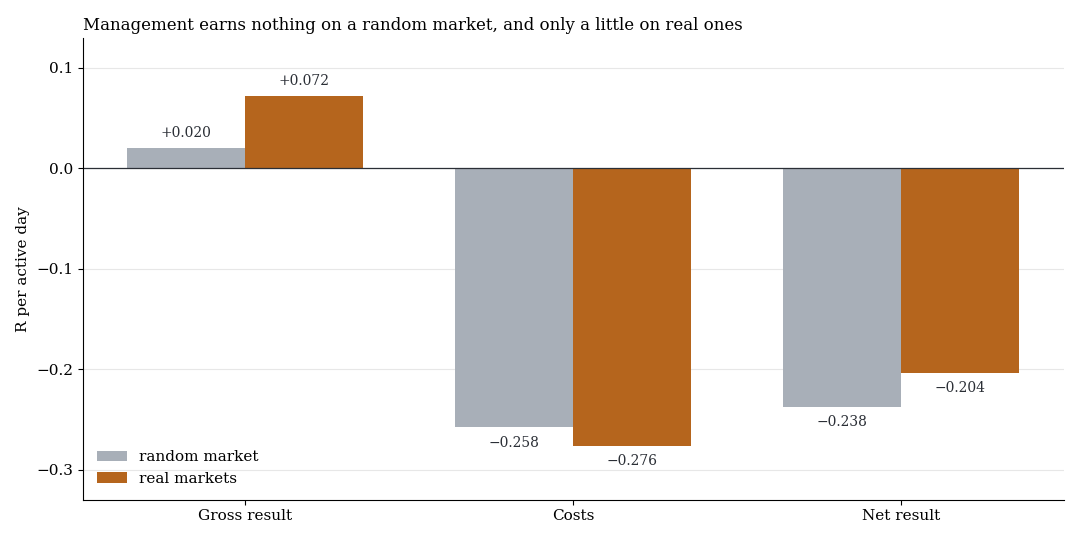
Mittel über alle 3.780 Politiken und fünf Märkte, in R je aktivem Tag. Auf dem Zufallsmarkt (grau) ist das Brutto-Ergebnis null, auf echten Märkten (orange) +0,072 R. Die Kosten nehmen es vollständig.
2. Auf echten Kursen gibt es Trendfortsetzung, aber weniger als die Kosten
Um die Persistenz zu messen, starten wir alle 30 Minuten einen Punkt. Läuft der Kurs von dort um x ATR weg, fragen wir: Läuft er noch einmal x ATR weiter, bevor er zum Startpunkt zurückkehrt? Ein Random Walk sagt 50 %.
Bei 0,1 ATR, in der Zone von Hougaards engem Stop, ist der Markt reiner Zufall: 50,6 % gegen 50,9 % im Zufallsmarkt. Bei 0,2 ATR sind es 51,6 % (t 2,8). Ab 0,3 ATR setzt sich der Kurs klarer fort, 52,4 % gegen 50,5 % (t 3,4), bei 0,5 ATR 53,9 % gegen 50,6 % (t 3,0). Bei 0,3 ATR ist der Unterschied in allen 8 Jahren positiv.
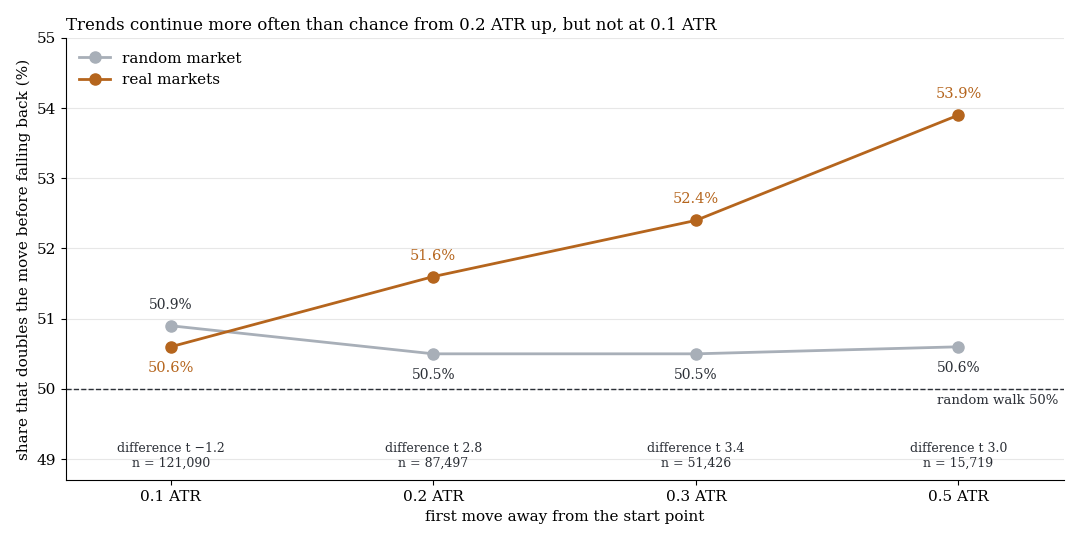
Anteil der Bewegungen, die um denselben Betrag weiterlaufen, bevor der Kurs zum Startpunkt zurückkehrt (fünf Märkte, alle Startzeiten). Orange: echte Märkte, grau: Zufallsmarkt.
Ob das handelbar ist, entscheiden die Kosten. Für Einstieg nach +x, Stop am Startpunkt und Ziel bei +2x braucht es je nach Markt 52,3–54,2 % (x = 0,3) bzw. 51,4–52,6 % (x = 0,5). Die gemessenen Werte liegen an oder knapp über dieser Schwelle. Direkt gehandelt bleiben brutto +0,02 bis +0,03 R je Trade, netto −0,02 bis −0,05 R. Keine der 96 Netto-Zellen ist positiv signifikant.
3. Was Stop, Aufstocken und Trailing einzeln bringen
Von 30.240 Netto-Tests des ganzen Gitters erreicht keiner t > 2, das Maximum ist 1,84 (DAX, +0,048 R je Tag). 92–98 % der Politiken sind netto negativ. Gegen den Zufallsmarkt bestehen dagegen 850 von 23.520 Vergleichen die Korrektur für Mehrfachtests, typisch mit +0,05 bis +0,15 R je Tag.
| Baustein | Stufe | echt netto | Zufallsmarkt netto | Differenz |
|---|---|---|---|---|
| Anfangsstop | 0,1 ATR | −0,371 | −0,417 | +0,046 |
| 0,2 ATR | −0,148 | −0,189 | +0,041 | |
| 0,3 ATR | −0,094 | −0,121 | +0,027 | |
| Aufstocken | keins | −0,145 | −0,173 | +0,028 |
| bis 2 Einheiten | −0,206 | −0,245 | +0,039 | |
| bis 4 Einheiten | −0,223 | −0,264 | +0,040 | |
| Zeitfenster | erste 2 Stunden | −0,220 | −0,225 | +0,006 |
| ganzer Tag | −0,190 | −0,260 | +0,070 |
R je Tag, alle fünf Märkte, Mittel über die übrigen Bausteine. Aufstocken erntet nur etwa +0,01 R mehr, kostet aber 0,06–0,08 R mehr. Enge Stops sind am teuersten. Am meisten ernten lockere Regeln über den ganzen Tag, ein Trailing-Stop von 0,1 ATR fast nichts (+0,003 R).
Die Zerlegung der Zeile mit dem größten Vorsprung vor dem Zufallsmarkt zeigt, warum netto null bleibt. Dieselbe Politik mit Zufallsrichtung liefert auf echten Kursen −0,054 R, mit der Richtung der ersten fünf Minuten +0,004 R, der Zufallsmarkt −0,120 R. Management holt aus echten Pfaden auch bei Zufallsrichtung +0,066 R je Tag heraus, weil Trends in beide Richtungen mitgenommen werden, die Richtung bringt +0,058 R dazu. Das gleicht genau die Kosten aus.
Der School Run im DAX liegt bei −0,019 R je Tag (t −0,4). Die vorab festgelegte gemanagte Variante (Stop 0,2 ATR, zwei Aufstockungen, Trailing 0,2 ATR, Wiedereinstieg) kommt über alle Märkte auf −0,149 R (t −4,9), der Zufallsmarkt auf −0,250 R.
4. Gap-and-Go: die einzige Spur hält im Holdout nicht
Unter 61.793 Tests blieb eine Beobachtung: der Ausbruch aus der 15-Minuten-Range in Gap-Richtung, nur an Tagen mit Gap ab 0,3 ATR, fester Stop 0,2 ATR, kein Management. Im Suchzeitraum: 2.271 Trades, +0,167 R (t 2,85), 7 von 8 Jahren positiv. Die Warnzeichen waren früh da: Die Zelle war die beste von 10 Filtern × 4 Basen × 8 Gruppen, das getrimmte Mittel lag bei −0,082 R, und ein einfacher Long-Ausbruch an denselben Tagen verdiente +0,121 R (Differenz t 1,3). Der Gewinn kam von seltenen Tagen, an denen mehrere Indizes gleichzeitig groß gappen (Tagesmittel-Reihe: +0,031 R, t 0,64).
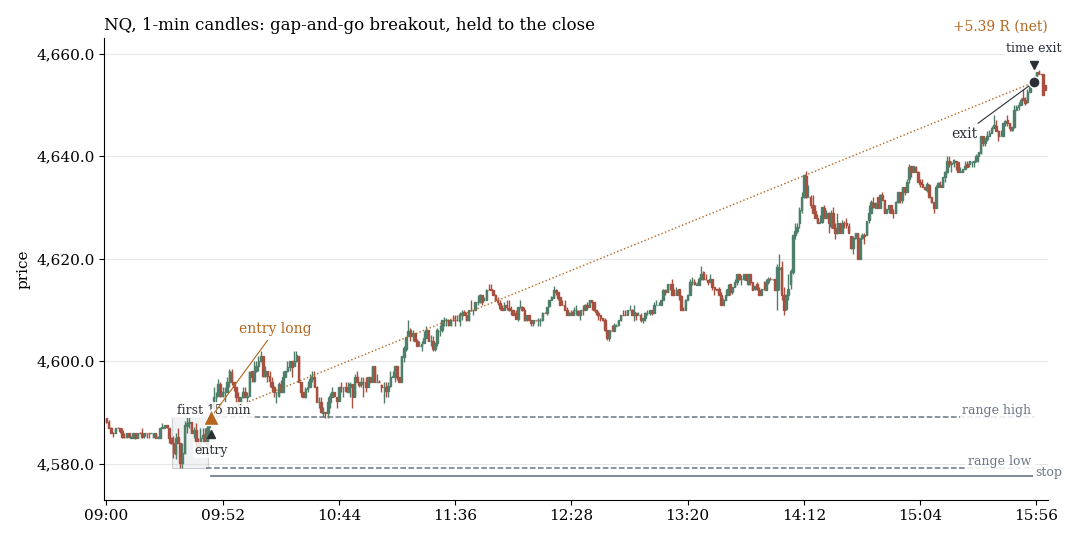
Gap-and-Go im NQ am 18. November 2015: Ausbruch nach oben, bis zum Schluss gehalten (+5,39 R netto).
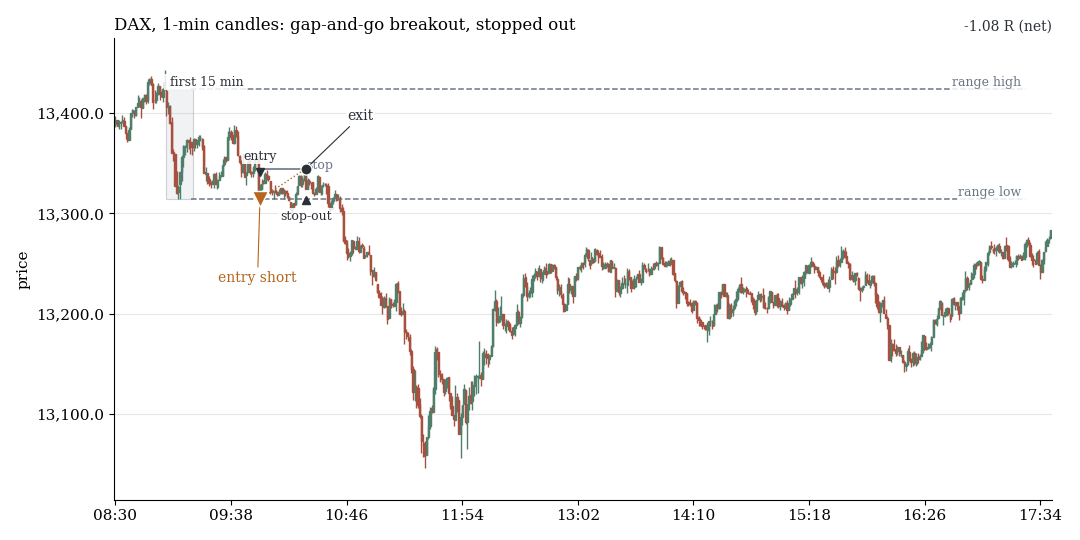
Gap-and-Go im DAX am 21. Dezember 2020: Ausbruch nach unten, ausgestoppt (−1,08 R netto). Beide Beispiele sind mit festem Seed zufällig aus allen 2.270 Fällen des Suchzeitraums gezogen.
Wir haben die Regel unabhängig nachgebaut und im Suchzeitraum exakt reproduziert. Im Holdout 2023 bis Juni 2026, ein einziger Lauf, dreht das Vorzeichen: 901 Trades, −0,087 R (t −1,15, einseitiges p 0,88), schon brutto −0,023 R. Das 95-%-Intervall [−0,235; +0,061] schließt +0,167 aus, alle fünf Märkte sind in R negativ, und die Gegenrichtung zum Gap (+0,07 R) schneidet besser ab als die Gap-Richtung (−0,02 R).
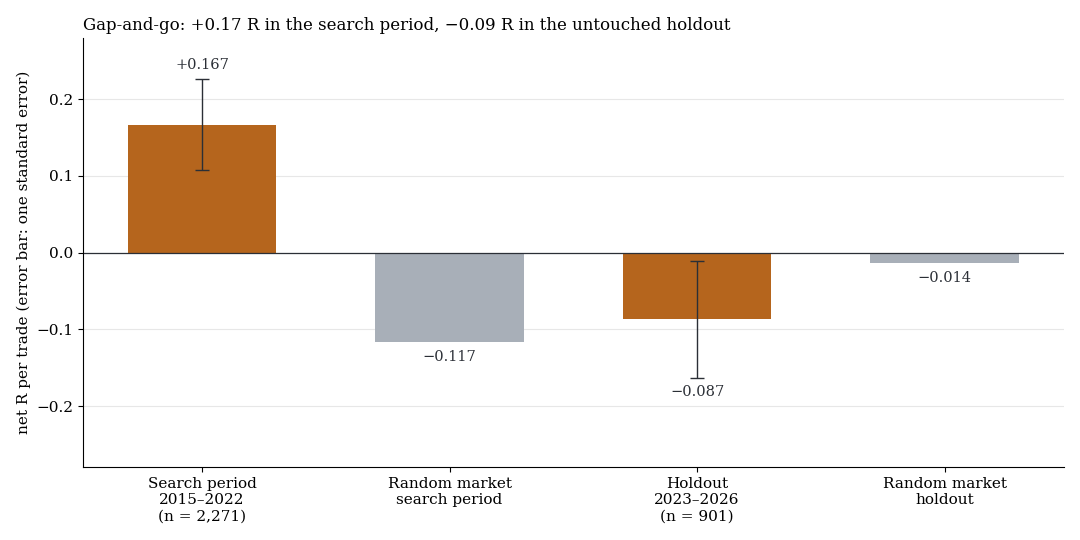
Netto-R je Trade der Gap-and-Go-Regel im Suchzeitraum und im Holdout, jeweils gegen den Zufallsmarkt. Fehlerbalken: ein Standardfehler.
Was das heißt
Management formt die Kurve, es erzeugt keinen Erwartungswert. Auf echten Kursen gibt es einen kleinen echten Vorteil, die Trendfortsetzung ab etwa 0,2 bis 0,3 ATR, und Management erntet ihn, aber nur so viel, wie der Spread kostet. Aufstocken erzeugt zudem Spitzenrisiko: In einer Variante standen zeitweise 15,9 R in einer einzigen Position offen.
Was Hougaard selbst verdienen lässt, können wir nicht messen. Tagesauswahl, Orderflow, Größe an den besten Tagen, Halten über Nacht und die realen Futures-Kosten bilden keine Regel ab. Dazu sehen wir nur die Trader, die überlebt haben, was über ihre Methode weder dafür noch dagegen etwas sagt. Aus den Daten folgt nur: Wenn es dauerhaft funktioniert, dann nicht als mechanische Management-Regel. Auch am Tokio-Fix, dem einzigen Befund des Scans mit echter Gegenpartei, machte Management das Ergebnis schlechter.
Grenzen
- CFD-Minutendaten (BID), feste Kosten. Innerhalb einer Minute gilt der ungünstige Fall (erst Aufstocken, dann Stop). Reale Fills sind eher teurer.
- Der Zufallsmarkt ist kein perfektes Nullmodell. Er zerstört auch Mikro-Umkehr, ein Teil von „echt minus Zufallsmarkt“ ist deshalb Pfadform, nicht Richtung. Die Zerlegung mit Zufallsrichtung zeigt aber, dass auch die Pfadform Trendpersistenz ist.
- Nicht getestet: Tagesauswahl, Orderflow, Positionsgrößen-Staffel, andere Ziele, Halten über Nacht, CAC und Gold.
- Suchzeitraum 2015–2022, Holdout nur für Gap-and-Go (3,4 Jahre, ein Regime, Teststärke etwa 60 % bei voller Effektgröße). Muster, die erst ab 2023 entstanden, sind unsichtbar.
Alle Musterfamilien des Scans im Überblick. Verwandt: der Ausstieg an der zweiten Gegenkerze, die Studie zur Ausstiegslogik und Take-Profit an Levels gegen Trailing-Stop.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.