Datenbasis: DAX, FTSE, Dow, NQ und SPX in der Kassa-Session auf 5-Minuten-Kerzen, als Übertragungstest zusätzlich Gold und EURUSD. Dukascopy-CFD-Minutendaten (BID), Suchzeitraum 2015–2022. Einen Holdout gibt es nicht, weil kein Kandidat übrig blieb. Kosten: fester Round-Trip aus Spread und Slippage (DAX 2,5, FTSE 1,5, Dow 4,0, NQ 2,5, SPX 0,8 Punkte), das sind 0,17–0,27 R je Trade. Benchmarks: die Random-Walk-Formel, Zufallstage gleicher Tageszeit und Seite (Placebo) und ein Zufallsmarkt, in dem jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt wird (gleiche Volatilität, keine Richtung, siehe Zufallsmarkt als Lineal). Keine Handelsempfehlung.
Al Brooks hat in seinen Büchern und im Trading Course ein sehr ausführliches Regelwerk zum Lesen von Kerzen veröffentlicht. Eine starke Trendkerze mit Folgekerze setzt den „Always-in“-Status. Im Trend kauft man den zweiten Pullback-Versuch an der 20er-EMA (H2, abwärts L2). Keile und „Three Pushes“ drehen den Markt. Und etwa 80 % aller Ausbruchsversuche aus einer Trading Range scheitern, also fadet man sie.
Das Regelwerk ist verbreitet, weil sich jede Regel im Chart zeigen lässt. Ob sie über Tausende Fälle Geld verdient, zeigt der Chart nicht. Wir haben die acht Kern-Setups vorab nach Brooks' Glossar formalisiert und gegen den Zufall gerechnet. Das prüft eine mechanische Übersetzung, nicht den Trader. Brooks handelt diskretionär, mit Kontext, Trade-Management und den niedrigen Kosten von Futures.
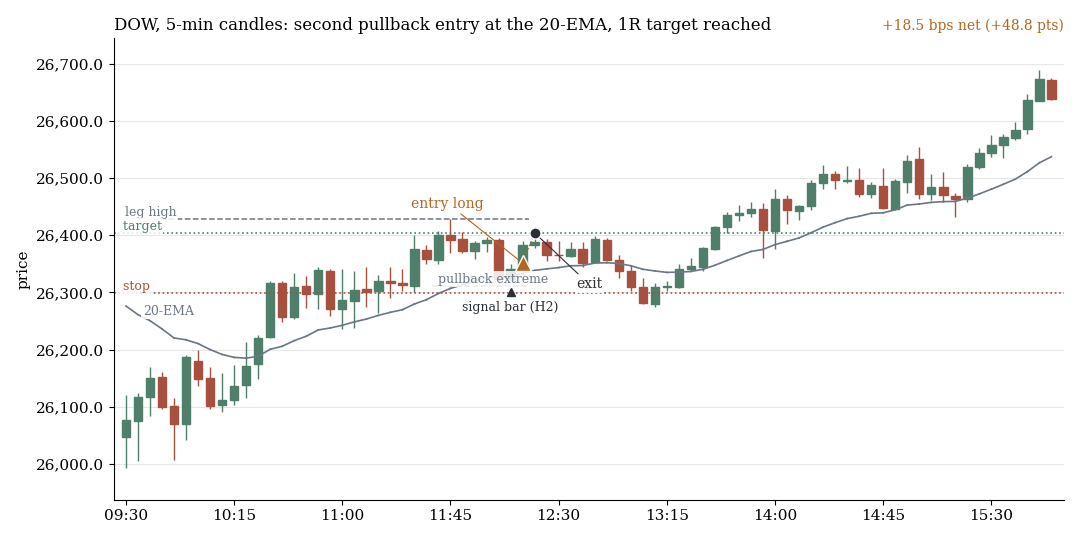
H2 an der 20-EMA im Dow am 14. Juli 2020: Kauf-Stop einen Tick über der Signalkerze, Stop darunter, Ziel 1R. Das Ziel wird erreicht (+18,5 bps netto).
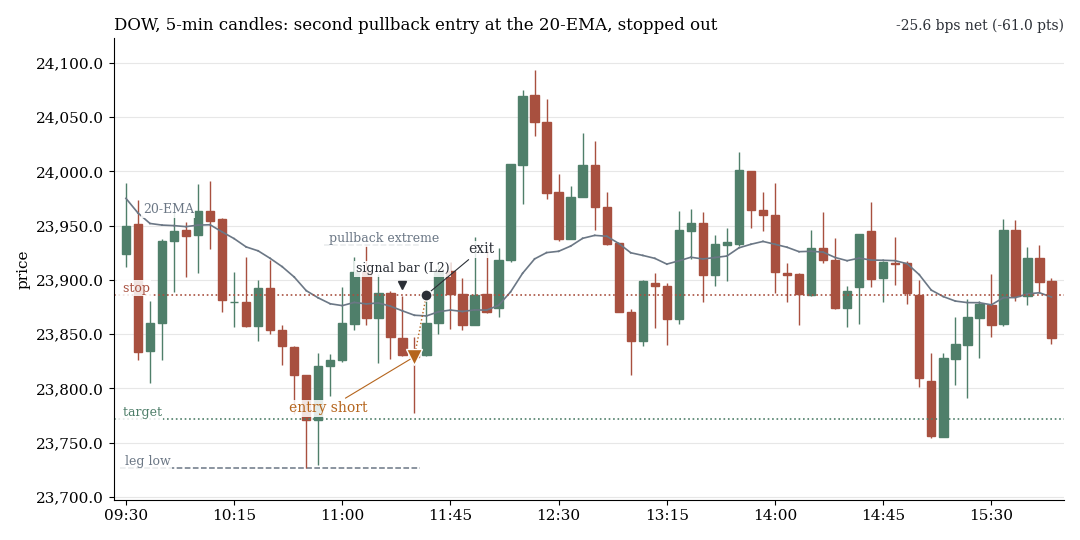
Dasselbe Setup gespiegelt (L2) am 28. März 2018: Der Stop wird erreicht (−25,6 bps netto). Beide Beispiele stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen 5.276 erkannten Fällen gezogen, nicht ausgesucht.
1. Das Kern-Setup trifft sein Ziel wie ein Münzwurf
Im Aufwärtstrend fällt der Kurs zurück, der erste Versuch nach oben (H1) scheitert, und beim zweiten (H2) kaufen wir einen Tick über dem Hoch der Signalkerze. Der Stop liegt darunter, das Ziel bei 1R. Brooks' Trader's Equation verlangt, dass Trefferquote mal Gewinn größer ist als Verlustquote mal Risiko. Bei Kosten von 0,17–0,27 R je Trade müsste ein 1R-Scalp dafür in 59–64 % der Fälle sein Ziel erreichen. Ein Random Walk schafft rund 50 %.
| Setup (Ziel 1R, im Trend an der EMA) | n | Trefferquote | Random Walk | Zufallsmarkt | brutto bps | netto bps | t (netto) |
|---|---|---|---|---|---|---|---|
| H1 | 4.616 | 50,4 % | 50,1 % | 50,5 % | +0,46 | −1,95 | −6,05 |
| H2 | 5.276 | 49,4 % | 50,1 % | 50,6 % | −0,17 | −2,57 | −9,26 |
| H3 und später | 22.391 | 51,4 % | 50,1 % | 51,4 % | +0,53 | −1,84 | −11,68 |
H2 ist nicht besser als H1 oder H3+. Es ist auch nicht besser als ein beliebiger Stop-Einstieg gleicher Seite zur gleichen Tageszeit: Die Placebo-Differenzen liegen alle innerhalb von ±1,5 bps. Keine der 125 Zählvarianten ist netto positiv, das beste t liegt bei −0,22. Jeder Trade verliert im Schnitt die Kosten.
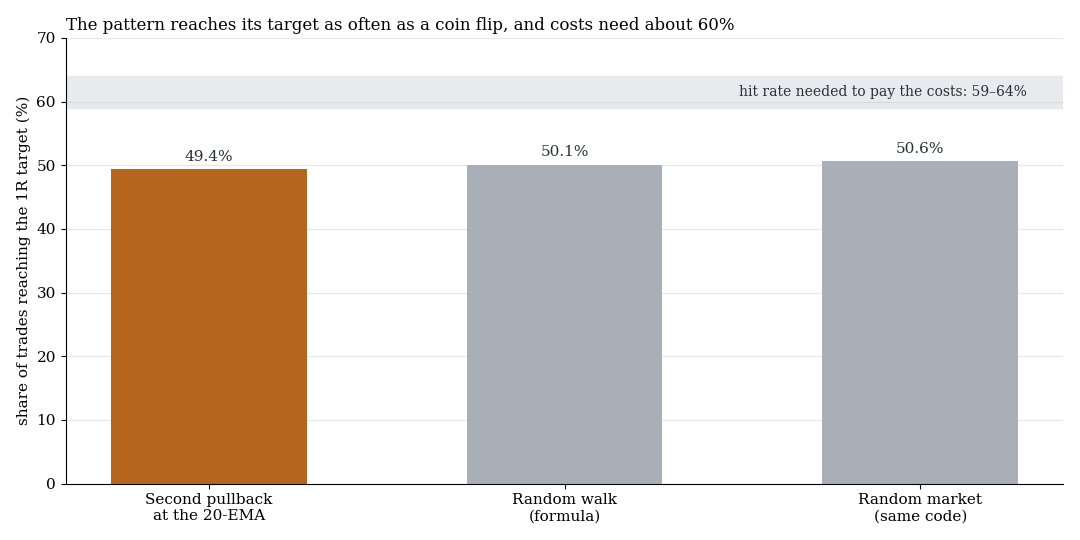
Trefferquote des Kern-Setups (n = 5.276) gegen die Random-Walk-Formel und den Zufallsmarkt. Das graue Band ist die Trefferquote, die nach Kosten nötig wäre.
2. Die 80-%-Regel beschreibt den Zufall
Brooks' bekannteste Zahl: Rund 80 % der Ausbruchsversuche aus einer Range scheitern. Wir zählen einen Versuch, wenn das Hoch über dem Hoch einer engen Range der letzten 12 bzw. 24 Kerzen liegt. Gescheitert heißt: Der Schluss liegt binnen sechs Kerzen wieder in der Range.
| Gruppe | Range | n Versuche | scheitern (echt) | scheitern (Zufallsmarkt) | Differenz | t |
|---|---|---|---|---|---|---|
| EU (DAX, FTSE) | 12 Kerzen | 28.697 | 80,3 % | 80,3 % | −0,05 pp | −0,13 |
| EU | 24 Kerzen | 14.860 | 80,4 % | 80,4 % | +0,02 pp | 0,05 |
| US (Dow, NQ, SPX) | 12 Kerzen | 31.784 | 79,1 % | 80,4 % | −1,3 pp | −3,20 |
| US | 24 Kerzen | 14.045 | 78,3 % | 81,3 % | −3,1 pp | −5,22 |
| Alle | 12 Kerzen | 60.481 | 79,7 % | 80,4 % | −0,7 pp | −2,55 |
| Alle | 24 Kerzen | 28.905 | 79,4 % | 80,9 % | −1,5 pp | −3,89 |
Brooks hat die Zahl exakt getroffen. Es ist aber die Zahl eines Random Walks: Der Zufallsmarkt liefert in DAX und FTSE ebenfalls 80,3 %. In den US-Indizes scheitern Ausbrüche sogar seltener als im Zufall, also leichte Fortsetzung, die Gegenrichtung zur Brooks-These. Wer den gescheiterten Ausbruch fadet (Ziel Range-Mitte, Range über 12 Kerzen), trifft 57,5 % gegen 56,2 % im Random Walk und 56,0 % im Zufallsmarkt. Netto bleiben −0,5 bis −2,2 bps, das beste t ist −0,92.
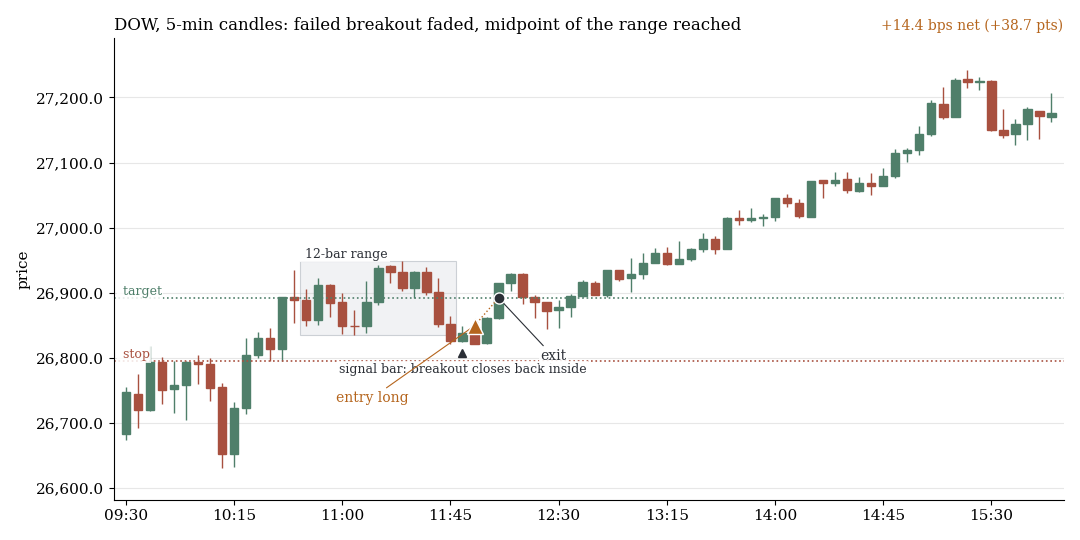
Gescheiterter Ausbruch nach unten im Dow am 25. September 2020 (12-Kerzen-Range): Der Kurs schließt zurück in der Range, wir kaufen darüber, das Ziel Range-Mitte wird erreicht (+14,4 bps netto).
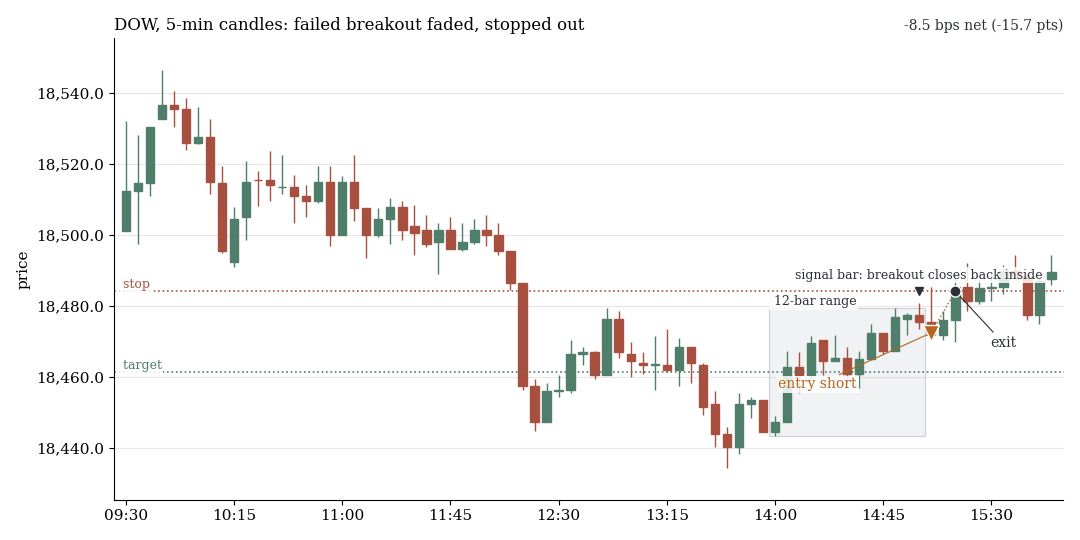
Gescheiterter Ausbruch nach oben am 2. September 2016: Der Verkauf wird ausgestoppt (−8,5 bps netto). Auch diese Beispiele sind mit festem Seed zufällig aus allen 9.301 erkannten Fällen des Suchzeitraums gezogen.
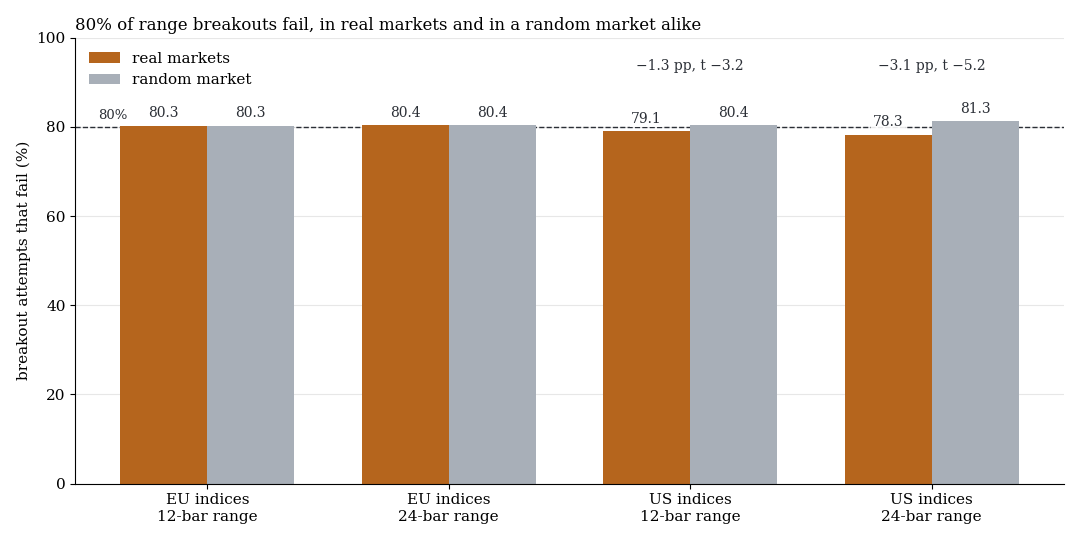
Anteil der Ausbruchsversuche, die scheitern: echte Märkte (orange) gegen Zufallsmarkt (grau).
3. Die übrigen Setups liegen auf Placebo-Niveau
| Setup | Trefferquote (1R) gegen Zufallsmarkt | Ergebnis nach Kosten |
|---|---|---|
| Starke Trendkerze mit Folgekerze (Always-in) | keine Vorhersage für die nächsten 30/60 Minuten | brutto +0,02 / +0,13 bps (n 30.752) |
| Keil / Three Pushes im Trend | 51,4 % gegen 51,0 % | −1,6 bis −2,4 bps |
| Breakout-Pullback | 52,1 % gegen 51,7 % | −1,3 bis −2,2 bps |
| Erste EMA-Berührung nach 20 Gap-Bars | 45,1 % gegen 45,2 % (Test des Extrems) | bestes t 0,67 |
| ii / iii | 50,9–51,2 % gegen 50,5–51,2 % | −1,6 bis −3,7 bps |
| Final Flag | 49,3–49,9 % gegen 50,6–50,8 % | −1,3 bis −2,6 bps |
| Trend from the Open | beste Zeile des Tests: US allein +5,69 bps (t 1,51) | alle Märkte +2,19 bps (t 0,79), ohne die fünf besten Tage −0,03 bps |
| Gold und EURUSD (714 Regeln) | Übertragungstest | bestes t 0,89 |
Zwei Befunde sind echt, aber klein. Der Always-in-Status am Mittag sagt den Rest des Tages leicht voraus: +3,37 bps brutto, netto +0,88 bps (t 0,90) bei 2,48 bps Kosten. Und der erste Bruch eines Micro Channels scheitert tatsächlich öfter als zufällig: 52,2 % gegen 50,7 %, brutto +1,0 bis +1,7 bps bei 2,4 bps Kosten. Die Richtung stimmt, die Größe reicht nicht.
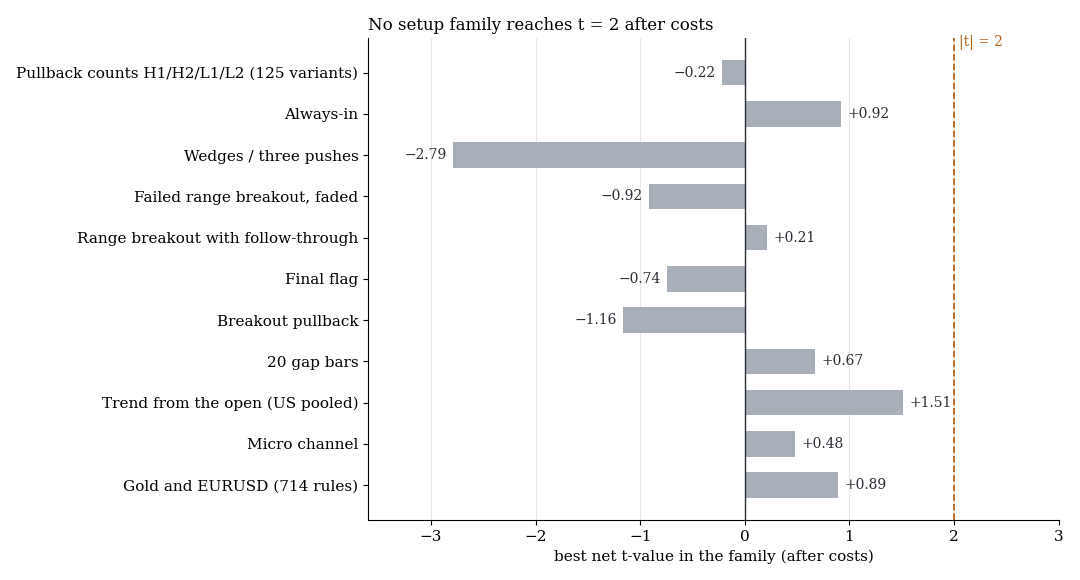
Bestes gepooltes Netto-t je Setup-Familie. Die orange Linie markiert |t| = 2. Der Höchstwert des ganzen Tests liegt bei 1,95 (Trend from the Open, NQ allein).
Was das heißt
Die Muster lassen sich sauber programmieren, aber sie tragen keinen Erwartungswert. Über 3.586 Handelsregeln gibt es keinen Treffer, und die einzigen acht Treffer der Mehrfachtest-Korrektur sitzen in den beschreibenden Quoten und zeigen alle gegen Brooks. Nützlich bleibt seine Denkfigur: Die Trader's Equation taugt, wenn man die Trefferquote gegen den Random Walk misst statt gegen das Bauchgefühl.
Was Brooks selbst profitabel macht, können wir mit diesen Daten nicht messen. Nicht abbildbar sind die Tagesauswahl und das Urteil im Kontext, Orderbuch und Orderflow, die niedrigeren Kosten von Futures und die Auswahl der Überlebenden unter den Tradern. Selbst bei Kosten von null wären die Brutto-Ergebnisse (meist 0 bis +1,5 bps) nicht vom Placebo zu unterscheiden. Steckt der Vorteil bei ihm im Urteil, ist er nicht als Regel übertragbar.
Grenzen
- CFD-Minutendaten (BID), keine Futures. Kosten sind fest angesetzt, reale Fills sind eher schlechter.
- Die Formalisierung ist eine Auswahl. Je Setup wurden 2 bis 5 Parametervarianten nach dem Glossar vorab festgelegt. Brooks liest diskretionär.
- Tick-genaue Scalps sind nicht prüfbar. Bei 52–60 % der Signalkerzen lag der Stop unter dem Dreifachen der medianen Minuten-Range und wurde auf diese Breite erweitert.
- Nicht getestet: Tick- und Orderbuchdaten, andere Zeiteinheiten als 5 Minuten, Trade-Management (Stop nachziehen, Teilgewinne), Kombinationen mehrerer Setups, Tages- und Wochencharts.
- Kleine Teilmengen: Für iii (n 278–582) gibt es zu wenige Fälle, um mehr zu sagen.
- Nur Suchzeitraum 2015–2022. Es gab keinen Kandidaten, also keinen Holdout-Lauf.
Alle Musterfamilien des Scans im Überblick. Verwandt: der Zufalls-Maßstab, Ausbrüche: nur der Schlusskurs zählt und späte Ausbrüche nach frühem Whipsaw.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.