Datenbasis: DOW, NQ und SPX (als US-Indizes gepoolt), DAX, FTSE, JPN225, Gold, EURUSD und USDJPY; Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022, ein Kandidat im getrennten Holdout 2023 bis 05.06.2026. Öffentliche Reihen, erst ab ihrem angenommenen Verfügbarkeitsdatum genutzt: VIX-Familie, AAII, Put/Call, geopolitisches Risiko (GPR), Unsicherheit (EPU), News-Sentiment, NFCI, Earnings-Überraschungen von 31 Mega-Caps, Wetter, Mondphasen. Kosten als Round-Trip aus Spread und Slippage (DAX 2,5 Punkte, NQ 2,5, Dow 4, SPX 0,8), Zeit-Exits. Benchmarks: Zufallsmarkt mit identischem Code (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt), Placebo an zufälligen Tagen, Drift „immer long“. Richtung und Schwellen stammen aus der Literatur und standen vor der ersten Renditerechnung fest. Keine Handelsempfehlung.
„Kaufe, wenn Angst herrscht.“ Diese Börsenweisheit ist die bekannteste Form der Marktpsychologie. Angst überzeichnet, Extreme kehren um, Stimmungsindikatoren sind Kontraindikatoren, und nach geopolitischen Schocks lohnt der Dip-Kauf. Für viele dieser Regeln gibt es veröffentlichte Arbeiten (Simon und Wiggins 2001, Fisher und Statman 2000, Tetlock 2007).
Wir haben jede Regel so getestet, wie die Literatur sie beschreibt, mit vorab festgelegter Richtung. So lässt sich nichts nachträglich zurechtbiegen. Ergebnis: Keine hält intraday, und der Zufallsmarkt liefert mehr starke Ergebnisse als die echten Daten.
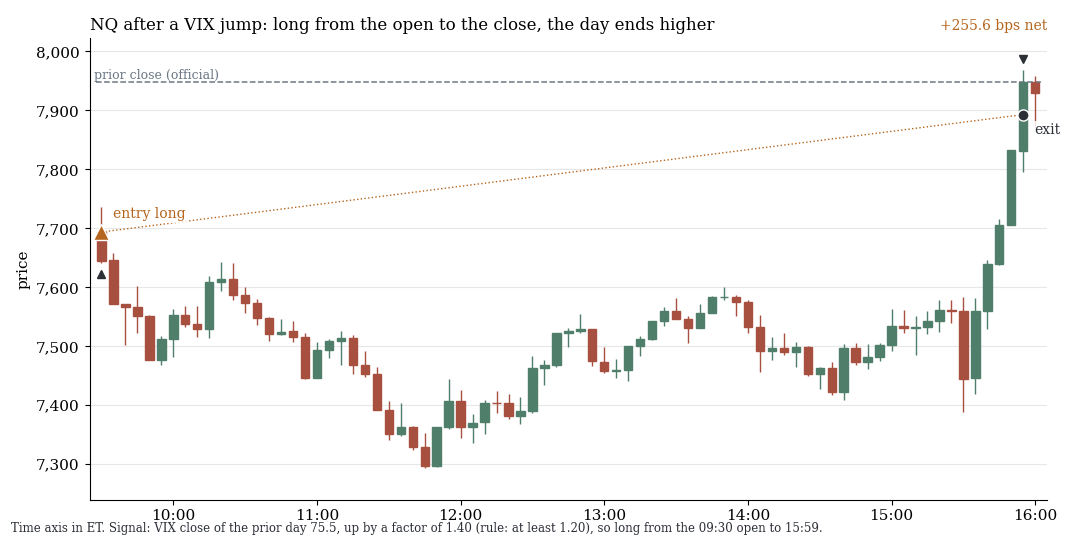
NQ in 5-Minuten-Kerzen, Zeitachse ET. Der VIX ist am Vortag um den Faktor 1,40 gestiegen (Regel: ab 1,20), die Regel kauft zum Open und verkauft um 15:59. Ergebnis: +255,6 Basispunkte netto.
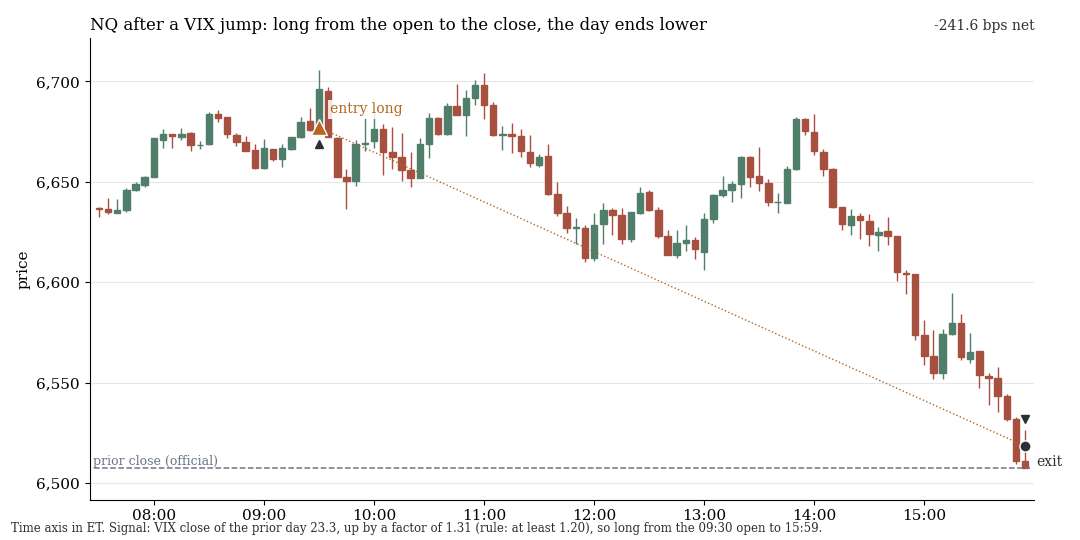
Dieselbe Regel, ein verlierender Fall: −241,6 Basispunkte netto bei einem VIX-Sprung um den Faktor 1,31. Beide Fälle stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen erkannten Fällen gezogen, nicht ausgesucht.
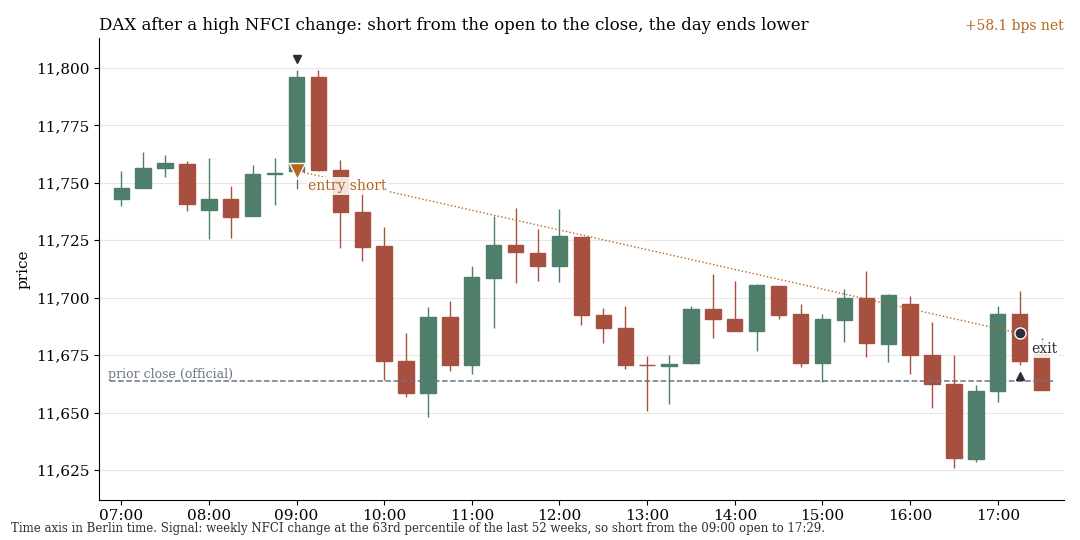
DAX in 15-Minuten-Kerzen, Berliner Zeit. Die Wochenänderung des NFCI liegt am 63. Perzentil der letzten 52 Wochen, die Regel geht von 09:00 bis 17:29 short. Ergebnis: +58,1 Basispunkte netto.
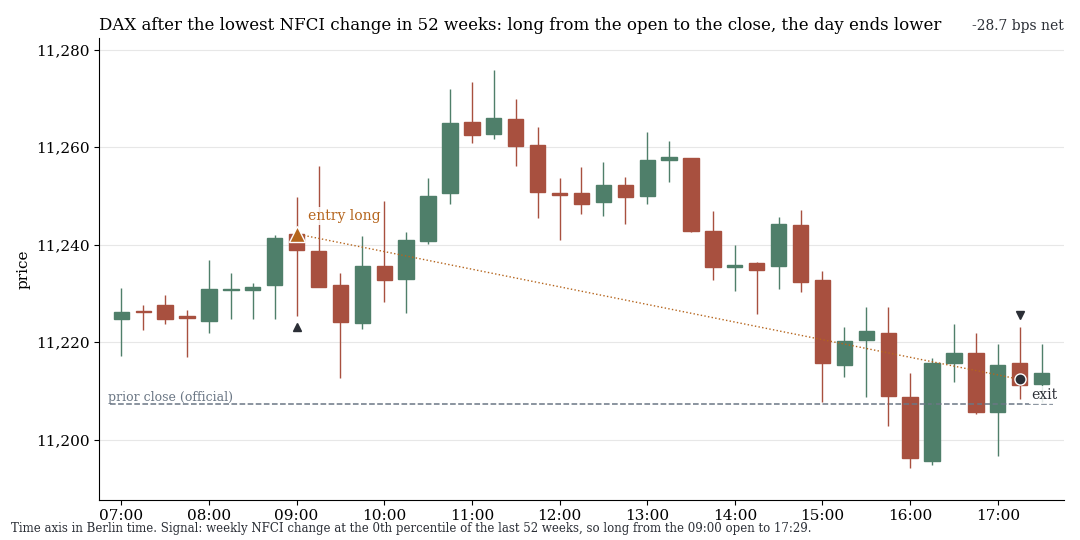
Ein verlierender Fall derselben Regel: Die Änderung war die niedrigste der letzten 52 Wochen, die Regel geht long, der DAX schließt tiefer (−28,7 Basispunkte netto). Auch diese Fälle sind zufällig gezogen.
1. Keine der vorab festgelegten Hypothesen hält
327 Handelsregeln mit Zeit-Exit. Das beste positive t nach Kosten liegt bei 2,12. Die Tabelle zeigt die Primärschwelle je Hypothese für die US-Indizes, von Open bis Close.
| Hypothese (Richtung vorab festgelegt) | US-Indizes, netto Basispunkte (t) |
|---|---|
| VIX-Sprung ab 20 % → long | +8,9 (0,45), nur 54 Tage |
| VIX über dem 3-Monats-VIX → long | +11,0 (0,83) |
| AAII-Stimmung konträr | +1,8 (0,45) |
| Put/Call-Extreme konträr | −3,9 (−0,34) |
| Geopolitisches Risiko (GPR) → long | +4,6 (0,61) |
| GPR-Taten statt Drohungen → long | +15,7 (2,12), ohne 5 beste Tage t 1,05 |
| Unsicherheit (EPU, Drohungen, weitere Maße) → long | alle t höchstens 1,2 |
| Earnings-Überraschung der Mega-Caps → Umkehr | +0,2 (0,04) |
| Überreaktion nach 2-Sigma-Tag → Fade | +8,4 (0,85) |
| Montag nach Zeitumstellung → short | −26,0 (−1,60), nur 14 Tage |
| Sonne (Bewölkung) | −3,3 (−1,27) |
| Vollmond short, Neumond long | −4,0 (−1,99), brutto t unter 1 |
| Finanzstress-Regime schaltet Trend oder Umkehr um | Differenzen mit t höchstens 2,28 |
| Medien-Pessimismus → short | −17,7 (−3,43), umgekehrt |
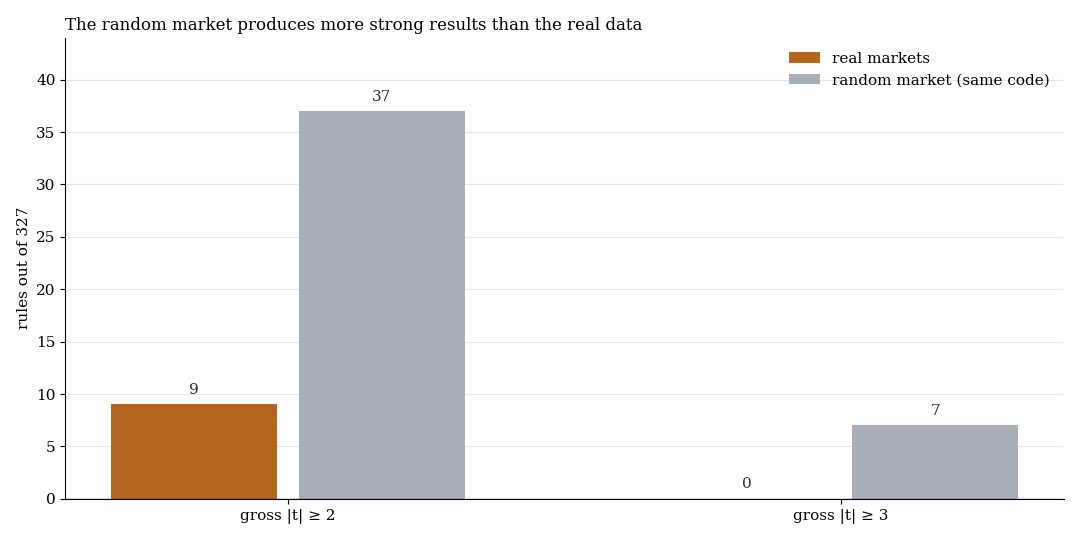
Handelsregeln mit brutto t-Betrag ab 2 und ab 3, echte Märkte gegen Zufallsmarkt mit identischem Code. Ab t 3 erreicht keine der 327 Regeln auf echten Daten die Marke, auf dem Zufallsmarkt 7.
Das Minus beim Mond (t −1,99) ist reiner Kosteneffekt, brutto liegt t unter 1. Die eine positive Regel, GPR-Taten, hängt an wenigen Tagen und fällt bei den Nachbarschwellen auf t 1,30 und 1,50.
Der Breiten-Scan findet kaum mehr als Zufall: 90 Psychologie- und Stressmerkmale, 9 Märkte, 2 Fenster (1.620 Zellen). Ab t 3 zählen wir 7 echte gegen 5, 4 und 2 auf drei Zufallsmärkten (Erwartung rund 4,4). Vier der sieben sind NFCI-Teilindizes, also effektiv ein Befund.
2. Medien-Pessimismus: der Effekt hängt am Veröffentlichungsverzug
Tetlock zufolge folgt auf Pessimismus in den Medien Kursdruck. Bei uns steigen die US-Indizes nach niedrigem News-Sentiment (unterstes Dezil) am selben Tag eher, das Gegenteil der Literatur. Der Index der San Francisco Fed wird aber wöchentlich aktualisiert. Rechnet man ihn als am Zeitungstag bekannt, ist das der optimistische Fall.
| Wann ist der Index bekannt? | netto Basispunkte | t | positive Jahre |
|---|---|---|---|
| am Zeitungstag (optimistisch) | +12,2 | 2,35 | 7 von 8 |
| 3 Tage später | +3,5 | 0,70 | 5 von 8 |
| 7 Tage später | +8,5 | 1,67 | 7 von 8 |
Mit drei Tagen Verzug bricht der Effekt zusammen. Wir haben die Richtung zudem erst nach dem Blick auf die Daten gedreht, deshalb zählt er nicht als Fund.
3. Der NFCI-Kandidat: lokal bestanden, global nicht
Der NFCI der Chicago Fed misst finanzielle Bedingungen. Liegt die Wochenänderung über dem Median der 52 Vorwochen, wird der DAX am Kassatag short gehandelt (Open bis 17:29), sonst long. Discovery: n 2.008 Tage, +7,0 Basispunkte netto (t 3,23), 6 von 8 Jahren positiv, ohne die fünf besten Tage t 2,79. Auf Zufallsmärkten liegt t bei −1,4, −0,6 und +0,3. Im Holdout (ein Lauf, n 857): +5,29 Basispunkte netto, t 1,98, p einseitig 0,024. Nach der globalen Korrektur über alle Holdout-Tests des Scans bleibt q bei 0,15 (Schwelle 0,10).
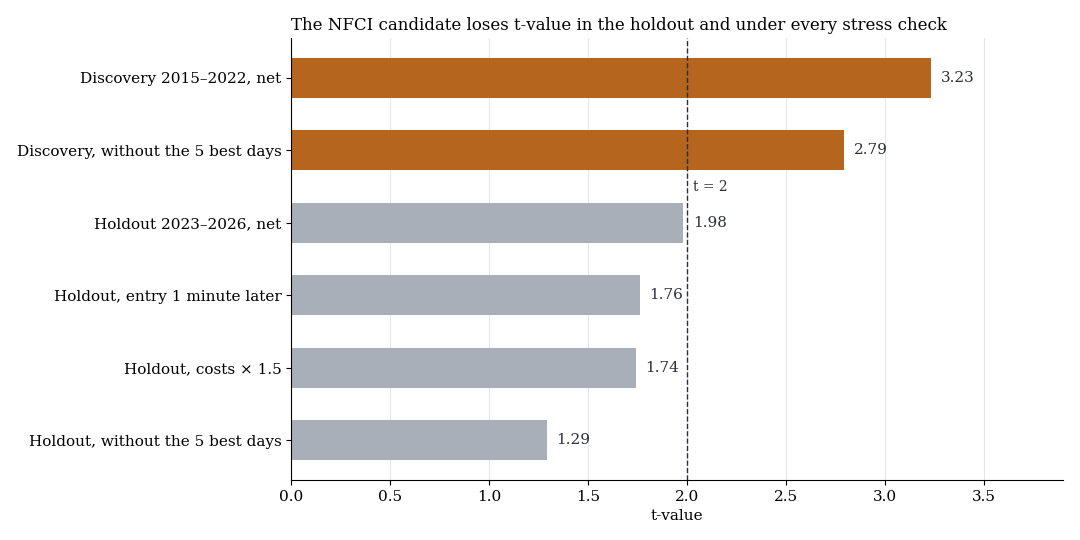
t-Werte des NFCI-Kandidaten von der Discovery bis zum Holdout und unter Stress-Prüfungen. Orange: t ab 2.
Dafür spricht, dass alle vier Holdout-Perioden positiv sind und ein Placebo mit Zufallsrichtung klar geschlagen wird. Dagegen stehen drei Punkte. Erstens ist der Holdout knapp: Ohne die fünf besten Tage fällt t auf 1,29. Zweitens trägt nur Europa (DAX und FTSE gepoolt +4,2 Basispunkte, t 2,25), die US-Indizes nicht (+0,4, t 0,18), obwohl der NFCI ein US-Index ist. Drittens wird der NFCI jede Woche rückwirkend neu geschätzt, wir haben nur den heutigen Endstand. Der Effekt zeigt sich schon vor der Veröffentlichung (IC −0,089, t −2,62). Das erklärt sich durch die Trägheit des Signals (Autokorrelation 0,945), beweist also keinen Lookahead, zeigt aber eine stark geglättete Reihe. Marktproxies mit gleichem Timing liefern nichts (VIX-Wochenänderung IC +0,025, HYG/LQD IC 0,001). Eine Prüfung mit den damals veröffentlichten Werten steht aus. Revisions-Lookahead ist weder bewiesen noch ausgeschlossen.
Was das heißt
Marktpsychologie aus öffentlichen Daten liefert 2015 bis 2022 keinen handelbaren Intraday-Vorteil. Die meisten Regeln liegen brutto bei null und werden netto durch die Kosten rot. „Angst kaufen“ ist als Tagesregel ein Münzwurf. Dass der Zufallsmarkt mehr starke Ergebnisse liefert als die echten Daten, zeigt, wie viele Treffer bei so vielen Tests allein der Zufall erzeugt. Der einzige Fund, der den Holdout lokal besteht, nutzt eine rückwirkend revidierte Reihe. Ob das ihn erklärt, klären nur Echtzeit-Werte. Bis dahin ist er eine Spur, kein Setup. Bestanden hat der Scan nur ein Muster, die Index-Stichtage.
Grenzen
- CFD-Minutendaten (BID), festes Kostenmodell. Reale Fills sind eher schlechter.
- Nur intraday. Viele Literaturbefunde betreffen Tages- oder Mehrtagesrenditen inklusive Overnight. Intraday nicht gefunden heißt nicht, dass sie auf Tagesbasis falsch sind.
- Verfügbarkeit. Zeitungsindizes (GPR, EPU, News-Sentiment) rechnen wir mit dem Zeitungsdatum, NFCI und Stressindex als letzten Datenstand statt Echtzeit-Werte. AAII und Put/Call werden nicht revidiert.
- Kleine Stichproben. VIX-Sprung 54 Tage, Zeitumstellung 14, Wochenend-GPR 9: nicht belastbar. Earnings nur von 31 heutigen Mega-Caps (Survivorship). FX und Gold nur im Londoner Fenster.
- Discovery gegen Holdout. Nur der NFCI-Kandidat lief im Holdout. Das Wochensignal ist langsam, die effektive Zahl unabhängiger Beobachtungen deutlich kleiner als n 857.
Alle Musterfamilien des Scans im Überblick. Verwandt: Post-mortem zu vier Features mit Lookahead und Trendtage brauchen keinen Katalysator.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.