Datenbasis: DAX, FTSE, CAC, Dow, NQ, SPX, Gold, EURUSD, GBPUSD und USDJPY; Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022, Holdout 2023 bis Juni 2026 nur für die eine Beobachtung (Crabels NR7-Ausbruch auf Gold und FX), ein Lauf. Indizes in der Kassa-Session, Gold und FX von 08:00 bis 17:00 Uhr London. Einstieg meist per Stop-Order mit konservativem Fill, Ausstieg spätestens zum Sessionende (intraday). Kosten: fester Round-Trip aus Spread und Slippage je Markt (u. a. DAX 2,5, FTSE 1,5, Dow 4,0, NQ 2,5, SPX 0,8 Punkte), im Mittel rund 2,2 bps. Benchmarks: „immer in Trade-Richtung“ (Drift), ein Zufallsmarkt (siehe Zufallsmarkt als Lineal) und Placebo-Level gleicher Distanz. Keine Handelsempfehlung.
Jack Schwagers „Market Wizards“ hat viele Trader geprägt. Hinter den Interviews stehen Regeln, die in Büchern und Handelssoftware längst Standard sind: Linda Raschkes Holy Grail, Turtle Soup, 80-20, Anti und Momentum Pinball, Larry Williams' Volatility Breakout, Oops und Smash Day, Toby Crabels Stretch-Ausbruch nach dem NR7-Tag, Victor Sperandeos 2B und 1-2-3, Mark Fishers ACD und Marty Schwartz' Regel, nur in Richtung des 10-Tage-EMA zu handeln. Die Lehre: Einfache, klar beschriebene Regeln, diszipliniert gehandelt, verdienen Geld.
Wir haben 16 dieser Regeln so nah am Original wie möglich nachgebaut und intraday getestet. Das prüft die veröffentlichten Einstiegsregeln, nicht die Trader. Sie handeln mit Positionsgröße, Marktauswahl und Kontext, und viele Originale sind Trades über zwei bis sechs Tage, die wir zum Sessionende schließen.
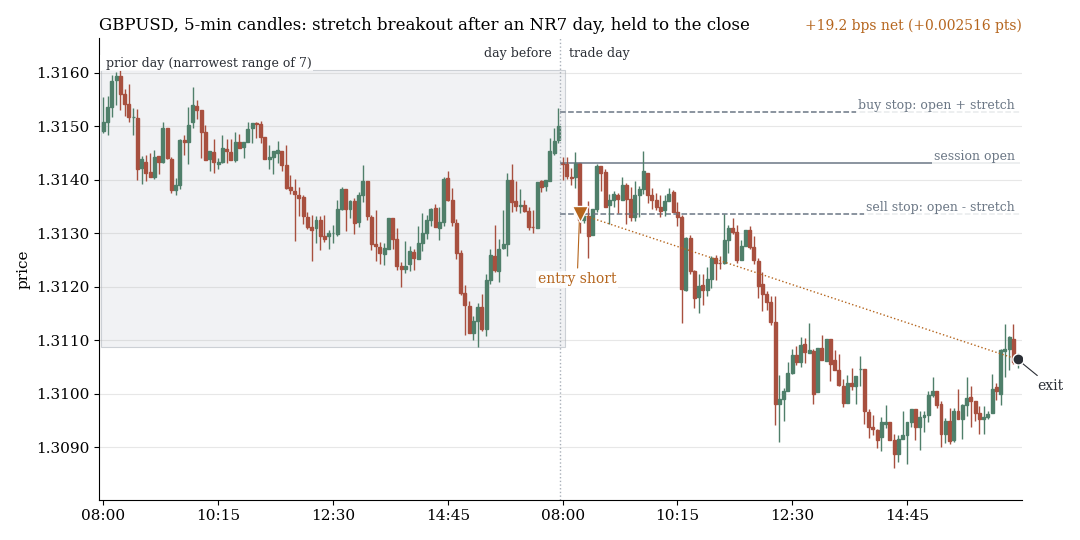
Crabels Stretch-Ausbruch im GBPUSD am 8. November 2017: Der Vortag war der engste der letzten sieben Tage (NR7), der Verkaufs-Stop bei Open minus Stretch löst aus, der Trade läuft bis zum Sessionende (+19,2 bps netto).
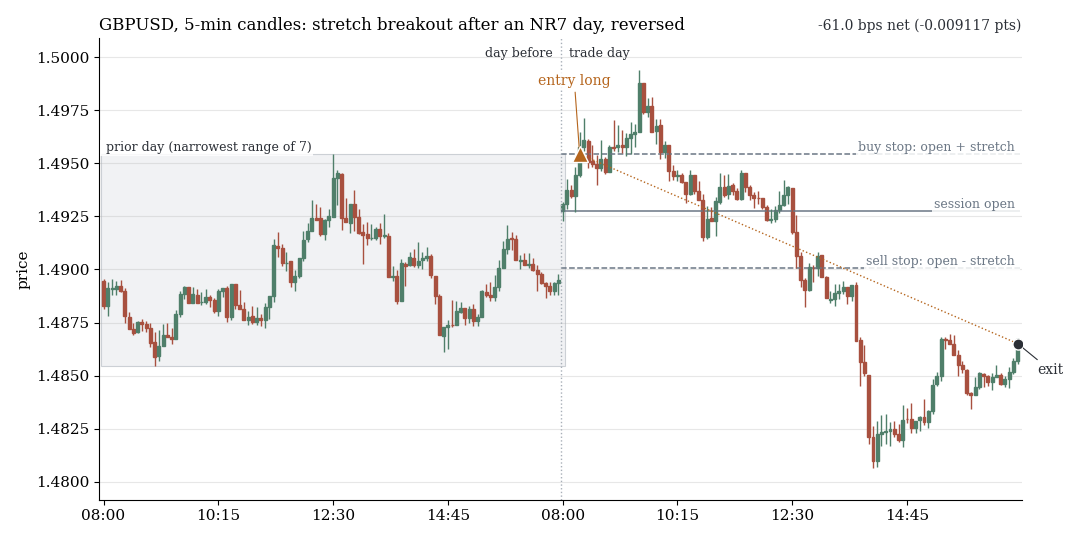
Derselbe Ablauf am 26. März 2015: Der Kauf-Stop löst aus, der Kurs dreht und schließt weit darunter (−61,0 bps netto). Beide Beispiele stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen 1.203 Trades der Regel gezogen, nicht ausgesucht.
1. Kein Test besteht die Korrektur, und 54 Treffer sind Zufall
Wir haben 16 Regeln getestet: Raschke 7, Williams 3, Crabel 1 (6 Vortagsbedingungen × 3 Zeitfenster), Sperandeo 3, Fisher ACD und Schwartz' EMA10. Zusammen sind das 2.058 Tests auf zehn Märkten. Die Korrektur für Mehrfachtests (Benjamini-Hochberg, q ≤ 0,10) lässt keinen einzigen bestehen. Das kleinste q liegt bei 0,19, und die vier Zeilen mit t > 3 stehen auf höchstens 14 Trades. Bei p < 0,05 sind es 54 Tests, die Zufallserwartung liegt bei rund 51. Gezählt werden nur positive Netto-Ergebnisse, verlierende Regeln zählen als Versuch, aber nicht als Treffer.
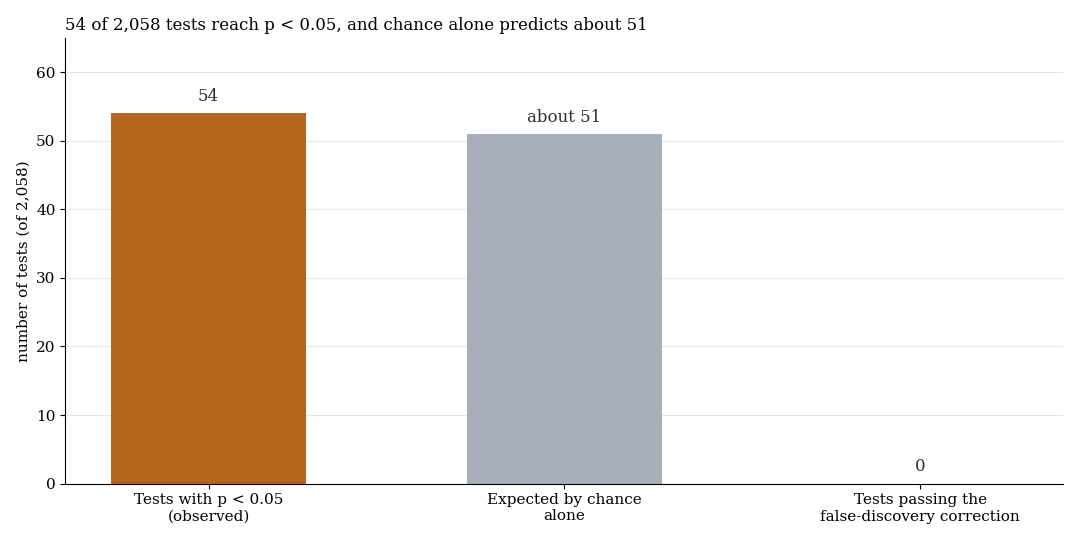
Beobachtete Treffer bei p < 0,05 gegen die Zufallserwartung. Kein Test besteht die Korrektur für Mehrfachtests.
| Regel (alle zehn Märkte gepoolt) | n Trades | brutto bps | netto bps | t (netto) |
|---|---|---|---|---|
| Volatility Breakout, k 0,5 (Williams) | 14.922 | +1,63 | −0,57 | −0,70 |
| Oops (Williams) | 4.979 | +2,55 | +0,35 | 0,24 |
| Smash Day, naked (Williams) | 3.515 | −2,09 | −4,31 | −2,23 |
| Stretch-Ausbruch, alle Tage (Crabel) | 20.007 | +1,10 | −1,09 | −1,50 |
| Stretch-Ausbruch nach NR7 (Crabel) | 3.031 | +2,48 | +0,28 | 0,18 |
| Holy Grail, 60 Min (Raschke) | 604 | +5,36 | +3,18 | 0,95 |
| Turtle Soup, 20 Tage (Raschke) | 1.027 | +0,28 | −1,91 | −0,74 |
| Turtle Soup +1 (Raschke) | 469 | −5,38 | −7,59 | −1,87 |
| 80-20 (Raschke) | 1.683 | +1,63 | −0,59 | −0,27 |
| Anti (Raschke) | 3.422 | −1,01 | −3,22 | −1,80 |
| Momentum Pinball (Raschke) | 2.923 | −2,23 | −4,39 | −2,46 |
| 2B am Vortages-Extrem (Sperandeo) | 12.955 | +2,07 | −0,13 | −0,16 |
| 2B an M15-Swings (Sperandeo) | 16.584 | −0,41 | −2,59 | −4,22 |
| 1-2-3, H1 (Sperandeo) | 6.060 | +1,41 | −0,76 | −0,70 |
| ACD A-Trade (Fisher) | 16.460 | +0,37 | −1,79 | −2,45 |
Die Regeln fangen etwas echte Bewegung ein, aber durchweg weniger als die Kosten: 1–4 bps brutto gegen rund 2,2 bps Round-Trip. Holy Grail auf Tagesbasis kommt nur auf 91 Trades, die 60-Minuten-Version ist mit +5,36 bps brutto die beste Regel, bei t 0,95 aber Rauschen. Auffällig negativ sind Raschkes Anti auf US-Indizes (−17,3 bps, t −3,21) und Williams' Naked Smash Day auf EU-Indizes (−11,5 bps, t −2,72). Diese Regeln zu spiegeln wäre eine nachträglich gewählte Richtung, keine Hypothese.
2. Berühmte Level sind nicht besser als beliebige
Vortagestief und 20-Tage-Tief gelten als Orte, an denen der Markt Stopps einsammelt und dreht. Wir haben jede Regel zusätzlich an einem Zufallslevel gleicher Entfernung vom Open laufen lassen.
| Regel | Regel netto bps | Zufallslevel netto bps | Differenz | t |
|---|---|---|---|---|
| Oops (Vortagestief bzw. -hoch) | +0,20 | −1,28 | +1,48 | 0,89 |
| Turtle Soup (20-Tage-Extrem) | −1,91 | −1,60 | −0,31 | −0,09 |
| 80-20 | −1,08 | −2,37 | +1,30 | 0,54 |
| 2B am Vortages-Extrem | −0,69 | −2,05 | +1,36 | 1,57 |
Kein Unterschied erreicht |t| = 2. Das berühmte Level trägt allein keine Information.
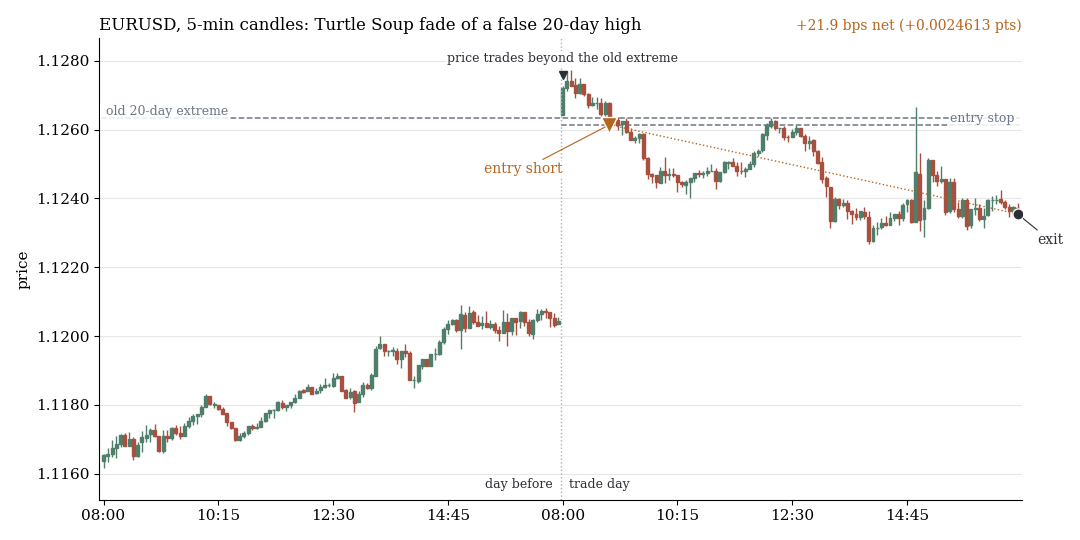
Turtle Soup im EURUSD am 4. Juni 2019: Der Kurs handelt über dem 20-Tage-Hoch und fällt zurück, der Verkaufs-Stop knapp darunter löst aus (+21,9 bps netto).
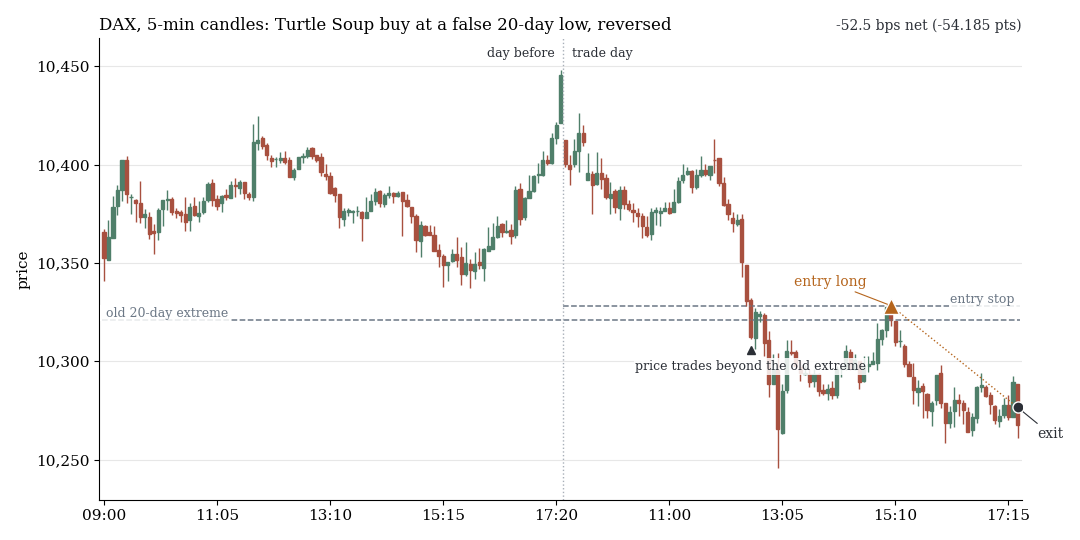
Turtle Soup im DAX am 16. September 2016: Der Kurs handelt unter dem 20-Tage-Tief, der Kauf-Stop löst aus, der Kurs fällt danach wieder (−52,5 bps netto). Beide Beispiele sind mit festem Seed zufällig aus allen 1.027 Trades des Suchzeitraums gezogen.
3. Schwartz: Der 10-Tage-EMA hat intraday keine Richtungsinformation
Marty Schwartz' Regel lautet: über dem 10-Tage-EMA nur long, darunter nur short. Als reine Tagesrichtung gehandelt (Open bis Sessionende) ergibt das über alle zehn Märkte −2,83 bps netto (t −3,38), brutto −0,63 bps, in 0 von 8 Jahren positiv. Auf US-Indizes läuft der Folgetag eher gegen die EMA-Seite. Als Filter über 18 Basis-Varianten gepoolt liegen die Trades mit der EMA-Richtung bei −1,65 bps (n 60.705), die gegen sie bei −0,96 bps (n 70.729), die Differenz beträgt −0,69 bps.
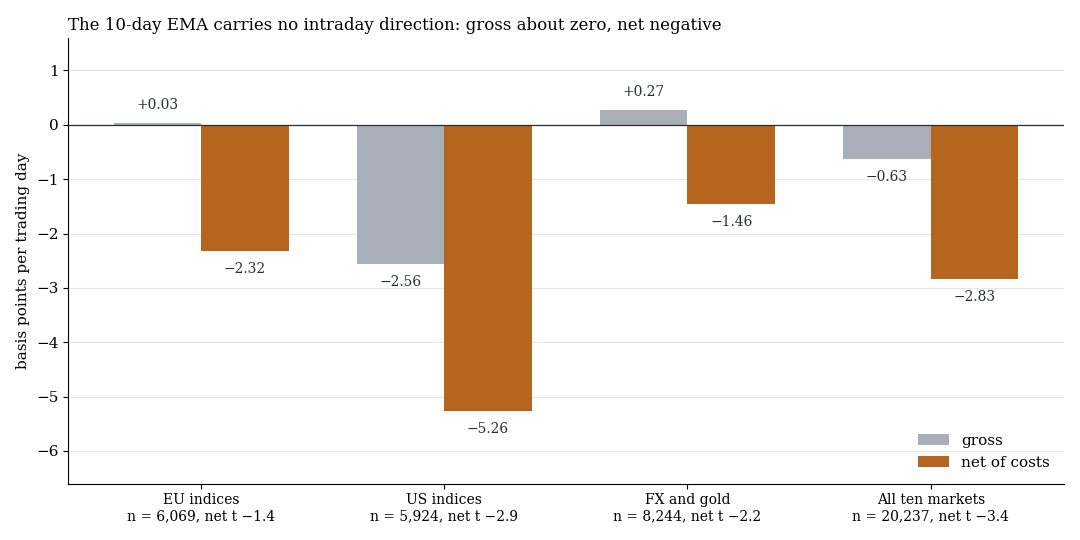
Die Kassa-Session in Richtung von Schlusskurs gegen 10-Tage-EMA gehandelt: Brutto (grau) etwa null, netto nach Kosten (orange) in jeder Gruppe negativ.
4. Crabels NR7-Ausbruch: Der einzige Lichtblick kippt im Holdout
Crabels Idee: Nach einem besonders engen Tag (kleinste Range der letzten sieben, NR7) dehnt sich der Markt aus, und ein Ausbruch um den typischen Stretch vom Open läuft bis zum Abend weiter. Die Regel ist ein Stop-Paar bei Open ± Stretch, Ausstieg 16:59 Uhr London, kein Stop. Auf Gold, EURUSD, GBPUSD und USDJPY gepoolt sah das gut aus: 1.203 Trades, +3,49 bps netto (t 2,39), 7 von 8 Jahren positiv, brutto 5,20 bps bei Kosten von 1,72 bps. Alle anderen Tage lagen bei −1,14 bps, der Zufallsmarkt bei null. Auf Indizes gab es den Effekt nicht (NR7: EU −1,56 bps, US −2,10 bps).
Die Schwächen standen schon im Suchzeitraum: t unter 3, ein q von 1,0 nach der Korrektur, und mit einer um eine Stunde früheren Session (07:00–16:00 London) bleiben nur +1,00 bps (t 0,65). Ein Teil des Effekts ging auf Feiertage zurück: Trades nach einem Feiertags-NR7 brachten +9,58 bps (t 2,56), nach normalen NR7-Tagen +2,21 bps (t 1,41).
Wir haben die Regel unabhängig nachgebaut und exakt reproduziert. Im Holdout 2023 bis Juni 2026, ein Lauf, dreht das Vorzeichen: 496 Trades, −3,21 bps (t −1,63, einseitiges p 0,95), brutto −1,88 bps, nur 2024 im Plus, Gold allein −6,65 bps. NR7-Tage schneiden 3,7 bps schlechter ab als die anderen Tage, im Suchzeitraum waren sie 4,6 bps besser.
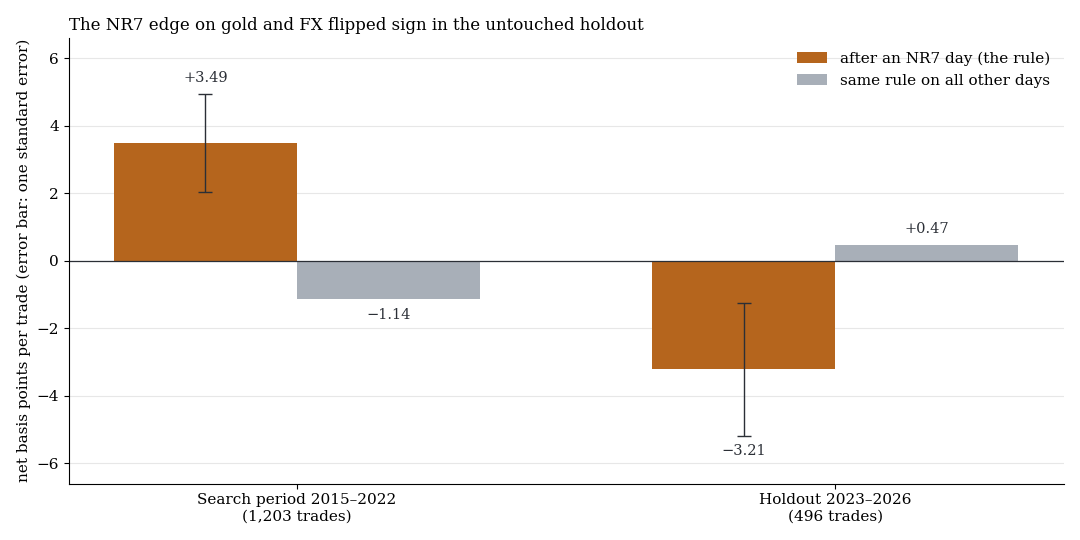
Netto-bps je Trade der Regel nach NR7-Tagen (orange, Fehlerbalken: ein Standardfehler) und derselben Regel an allen anderen Tagen (grau), im Suchzeitraum und im Holdout.
Was das heißt
Die veröffentlichten Einstiegsregeln tragen 2015–2022 nach Kosten nicht, und der eine Kandidat, der nach etwas aussah, war der beste Treffer aus über 2.000 Versuchen. Das passt zur Literatur: McLean und Pontiff (2016) finden für 97 veröffentlichte Renditeprognosen etwa 26 % niedrigere Renditen außerhalb der Stichprobe und etwa 58 % nach der Veröffentlichung.
Was diese Trader nach eigener Aussage anders machen, steckt nicht in den Einstiegsregeln: Positionsgröße, Verlustbegrenzung, Mehrtages-Haltedauer mit Trailing-Stops, Marktauswahl, die niedrigeren Kosten von Futures und Kontext (Raschkes Impulsvorlauf beim Anti, Fishers „Number Line“). Diese Teile sind hier herausgeschnitten oder nicht als Regel formalisierbar. Auch die Auswahl der Überlebenden bleibt unsichtbar: Die bekannten Namen sind die Erfolgreichen aus sehr vielen Versuchen. Das einzige Muster des Scans, das Holdout und globale Korrektur bestanden hat, ist kein Chartmuster, sondern ein Fluss mit Gegenpartei (Index-Stichtage). Dazu läuft ein Vorwärtstest am Tokio-Fix.
Grenzen
- Intraday-Zwang. Viele Originale sind Mehrtages-Trades (Turtle Soup, Anti, Pinball). Wir schließen zum Sessionende, ein Urteil über die Mehrtagesversionen ist das nicht.
- Die Übersetzungen sind unsere Setzungen: Tick-Puffer von 0,05 bzw. 0,10 ATR, die FX-Session von 08:00 bis 17:00 London, die Auslegung von „ADX steigend“, Anti ohne Impuls-Kriterium, 1-2-3 ohne Trendlinie, ACD ohne B-Level. Die einzige Beobachtung reagiert empfindlich auf die Session-Zeit.
- Kleine Stichproben: Holy Grail (Tag) 91 Trades, Holy Grail (60 Min) auf US-Indizes 69, ACD-C auf US-Indizes 97. Sie sind nicht belastbar.
- BID-Minutendaten, feste Kosten, konservative Fills. News-Spitzen und reale Slippage fehlen, die Realität ist eher schlechter.
- Nicht getestet: Mehrtages-Exits, Trailing-Stops, Positionsgrößen, Fishers Number Line, Raschkes 3-10-Oszillator, Williams' %R, Diskretion.
- Holdout: 3,4 Jahre, ein Lauf, Teststärke etwa 55 %. Das Intervall [−7,1; +0,7] schließt +3,49 aus.
Alle Musterfamilien des Scans im Überblick. Verwandt: Fishers Tagesbild als Bias, nicht als Trade-Filter, das ORB-Paper auf fünf Indizes nachgebaut und Trendtage brauchen keinen Auslöser.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.