Datenbasis: DAX, FTSE, CAC, Dow, NQ, SPX; Dukascopy-CFD-Minutendaten (BID) der Kassa-Sessions in Lokalzeit. Suchzeitraum 2015–2022 (1.982 bis 2.044 Tage je Markt), Holdout 2023 bis Juni 2026 (848 bis 880 Tage, ein Lauf). Start = Rendite vom Kassa-Open über die ersten 60 Minuten (Variante 30), ohne Overnight-Gap. Ende = letzte 60 Minuten (Variante 30), in Europa 5 Minuten vor der Schlussauktion. Kosten: Spread plus Slippage (DAX 2,5, FTSE 1,5, CAC 1,5, Dow 4,0, NQ 2,5, SPX 0,8 Punkte), in der Suche 1,6 bis 3,4 Basispunkte je Handel. Benchmark: Zufallsmarkt mit identischem Code (jede Minutenkerze mit Wahrscheinlichkeit ½ gespiegelt). Keine Handelsempfehlung.
„Wenn der Start negativ ist, ist die letzte Stunde auch negativ.“ Die Faustregel klingt plausibel: Ein schwacher Start zeigt, wer den Markt kontrolliert, und dieser Druck hält an. Sie ist verbreitet, weil man sich an Tage erinnert, die schwach beginnen und schwach enden, und weil die Forschung eine Version davon kennt: Gao, Han, Li und Zhou berichten, dass die erste halbe Stunde die letzte prognostiziert.
Wir haben die Frage als Zahl gestellt: Wie oft haben erste und letzte Stunde dasselbe Vorzeichen, und ist die letzte Stunde nach einem negativen Start öfter negativ als sonst?
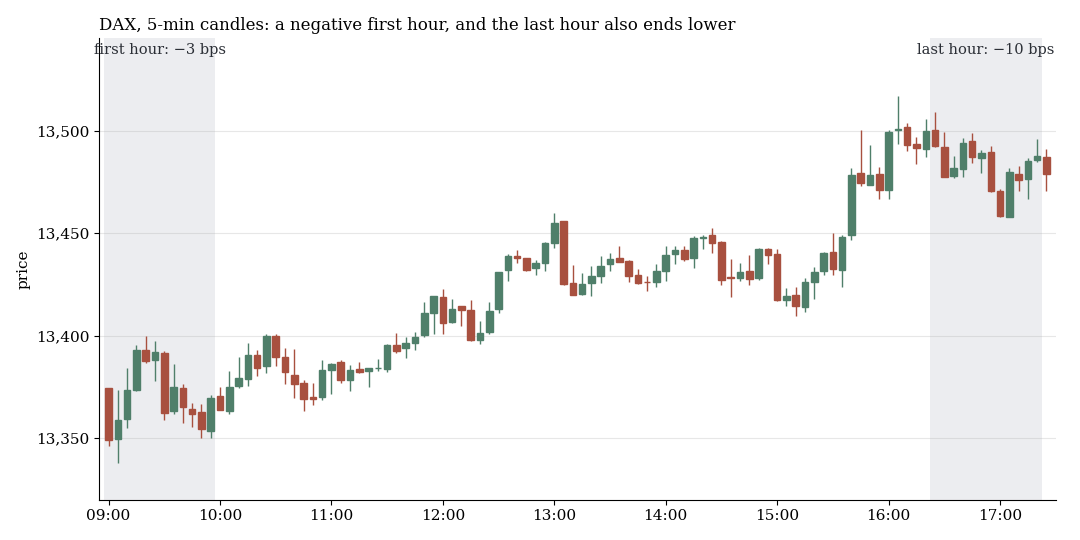
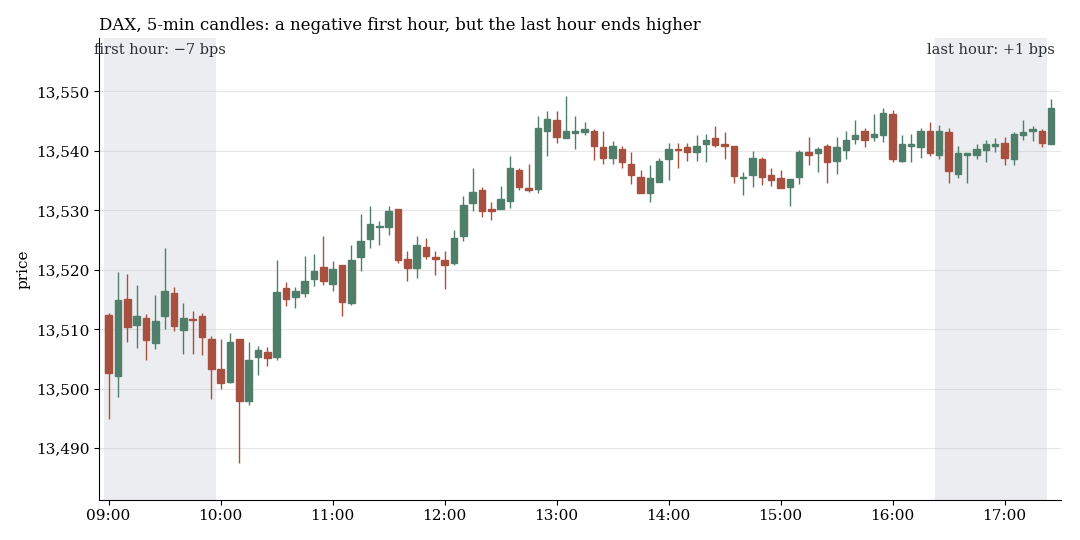
Zwei DAX-Tage mit negativer erster Stunde, erste und letzte Stunde schattiert. Am 29. Juli 2022 fällt die erste Stunde um 3 bps und die letzte um 10 bps, am 20. Januar 2020 fällt die erste um 7 bps und die letzte steigt um 1 bp. Aus den DAX-Tagen mit negativem Start ist je ein Tag mit negativem und mit positivem Ende per Zufallsziehung mit festem Seed gezogen (Suchperiode 2015–2022), nicht ausgesucht. Aus zwei Tagen folgt nichts, die Zahlen darunter stammen aus allen Tagen.
1. Die Frage als Zahl
| Markt | Tage | Basisrate: letzte Stunde negativ | nach negativem Start | Vorzeichen gleich | Korrelation |
|---|---|---|---|---|---|
| DAX | 2.042 | 47,5 % | 48,0 % | 50,5 % | +0,007 |
| FTSE | 2.026 | 46,8 % | 45,8 % | 49,2 % | −0,045 |
| CAC | 2.030 | 46,2 % | 45,9 % | 49,8 % | −0,025 |
| Dow | 1.988 | 49,8 % | 48,3 % | 48,5 % | +0,009 |
| NQ | 1.988 | 48,7 % | 49,5 % | 50,8 % | +0,020 |
| SPX | 1.982 | 50,5 % | 48,9 % | 48,5 % | +0,004 |
| Zufallsmarkt, Spanne | je rund 2.000 | 49,2–50,8 % | 48,1–52,8 % | 48,9–51,9 % | −0,036 bis +0,097 |
Erste und letzte Stunde, Suchperiode 2015–2022. Nach einem negativen Start ist die letzte Stunde in 45,8 bis 49,5 % der Fälle negativ. Die Basisrate liegt bei 46,2 bis 50,5 %, in vier von sechs Märkten liegt der bedingte Wert sogar darunter. Die Vorzeichen stimmen an 48,5 bis 50,8 % der Tage überein, ein Zufallsmarkt liefert 48,9 bis 51,9 %. Die Korrelation von Start und Ende ist in allen sechs Märkten praktisch null.
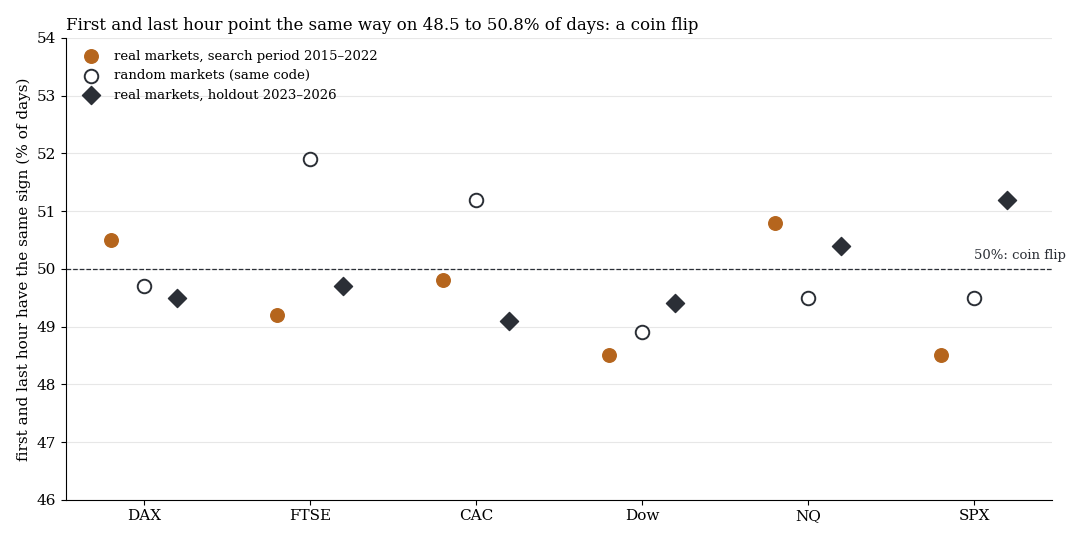
Orange: echte Märkte, Suchperiode 2015–2022. Weiß: Zufallsmärkte mit demselben Code. Dunkle Rauten: Holdout 2023–2026. Die gestrichelte Linie ist der Münzwurf bei 50 %.
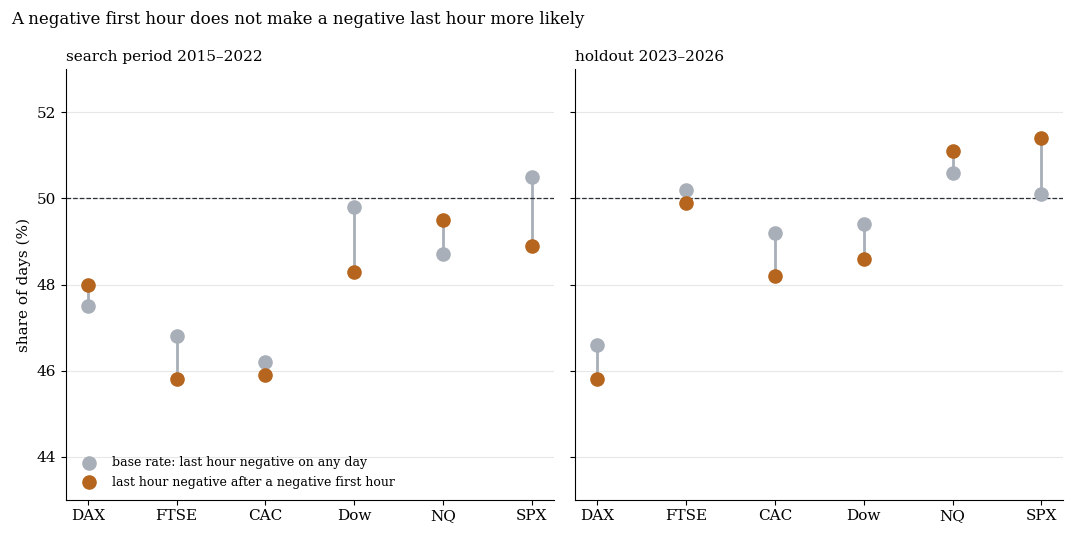
Grau: Anteil der Tage mit negativer letzter Stunde. Orange: derselbe Anteil nach einer negativen ersten Stunde. Links Suchperiode, rechts Holdout, gestrichelt 50 %.
2. Auch im Holdout und mit anderen Fensterbreiten
| Variante (Start/Ende in Minuten) | Vorzeichen gleich | Korrelation | Regel netto (bps) |
|---|---|---|---|
| Suche, 60/60 | 48,5–50,8 % | −0,045 bis +0,020 | −3,6 bis −1,0 |
| Suche, 30/30 | 48,0–51,2 % | −0,111 bis −0,004 | −3,5 bis −1,7 |
| Suche, 60/30 | 48,7–50,5 % | −0,089 bis +0,031 | −3,9 bis −1,6 |
| Zufallsmarkt, 60/60 | 48,9–51,9 % | −0,036 bis +0,097 | −5,0 bis −1,2 |
| Holdout, 60/60 | 49,1–51,2 % | −0,029 bis +0,041 | −3,1 bis 0,0 |
Die Spannen gelten über die sechs Märkte. Kein Markt, keine Fensterbreite und kein Zeitraum zeigt Fortsetzung. In Europa dreht der Nachmittag eher leicht gegen die ersten 30 Minuten: Die Korrelation liegt bei −0,055 (DAX), −0,111 (FTSE) und −0,077 (CAC), brutto etwa 1 bp, weit unter den Kosten von 2,0 bis 2,8 bps. Das deckt sich mit der Schlussmomentum-Regel von Baltussen et al., die wir geprüft haben (brutto etwa 1 bp, im Holdout umgekehrt), und mit unserer Nachbildung des Gao-Papers in Intraday-Momentum.
3. Die Handelsregel verliert nach Kosten
| Markt | Kosten (bps) | Suche: Regel netto (t) | Suche: nur Short nach negativem Start | Holdout: Regel netto |
|---|---|---|---|---|
| DAX | 2,02 | −1,0 (t −1,4) | −1,3 | −2,0 |
| FTSE | 2,11 | −2,6 (t −4,5) | −3,1 | −1,9 |
| CAC | 2,83 | −3,2 (t −4,5) | −3,6 | −3,1 |
| Dow | 1,58 | −2,5 (t −2,9) | −2,4 | −1,1 |
| NQ | 3,42 | −3,6 (t −3,7) | −3,4 | 0,0 |
| SPX | 2,85 | −3,4 (t −3,9) | −3,3 | −1,3 |
„Regel“ heißt: die letzte Stunde in Richtung der ersten handeln. Sie verliert in allen sechs Märkten der Suche 1,0 bis 3,6 bps je Trade. Die Short-Variante, nur nach einem negativen Start die letzte Stunde short, verliert 1,3 bis 3,6 bps, ebenfalls überall. Im Holdout liegt die Regel bei 0,0 bis −3,1 bps, die Short-Variante bei −0,6 bis −2,5 bps, nur im NQ bei +0,6 (t 0,4). Im Zufallsmarkt verliert dieselbe Regel 1,2 bis 5,0 bps, ungefähr die Kosten: Der Start trägt keine Information über das Ende.
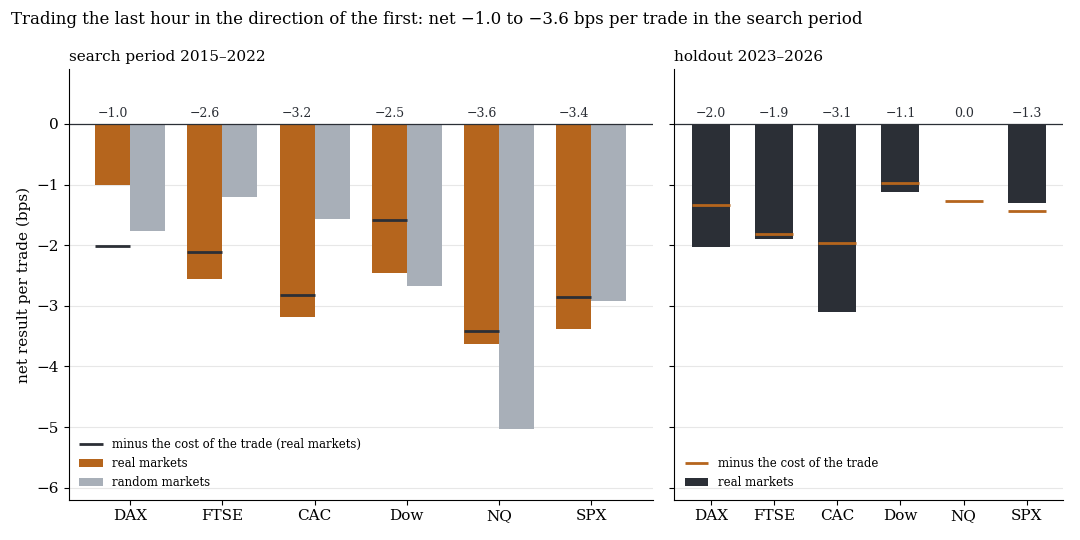
Mittleres Nettoergebnis je Trade in Basispunkten. Orange: echte Märkte in der Suche, grau: Zufallsmärkte. Waagerechte Striche: minus die Kosten je Handel. Rechts der Holdout (dunkel).
Was das heißt
Der Start sagt das Ende nicht voraus, in keinem Markt, in keiner Fensterbreite, in keinem Zeitraum. Wenn überhaupt, dreht der Nachmittag in Europa leicht dagegen. Die Faustregel beschreibt, woran man sich erinnert: Tage, die schwach beginnen und schwach enden, fallen auf. Sie sind aber nicht häufiger, als der Zufall sie liefert. Wer nach einem negativen Start die letzte Stunde short handelt, zahlt Kosten für einen Münzwurf. Das passt zu unseren Studien zur ersten Kerze und zum Intraday-Momentum: Was am Anfang mehr zu wissen scheint, ist Arithmetik (die Kerze steckt selbst im Tag) oder der Overnight-Gap.
Grenzen
- CFD-Minutendaten (BID), keine Ticks. Der EU-Schlusskurs ist die Auktion, deshalb endet die letzte Stunde in Europa 5 Minuten vorher, in den USA 1 Minute.
- Nur Vorzeichen- und Mittelwert-Tests. Die Größe des Starts haben wir hier nicht bedingt. Große Starts wurden in zwei anderen Prüfungen des Scans untersucht, ebenfalls ohne Ergebnis.
- Start ohne Overnight-Gap gemessen. Mit Gap zeigen DAX und FTSE eine Steigung, die im Gap sitzt (siehe Intraday-Momentum).
- Drei vorab festgelegte Fensterkombinationen, alle berichtet. Eine Zufallsmarkt-Ziehung als Nullreferenz, Holdout nur für 60/60 (ein Lauf).
- Nicht getestet: Gold, FX und Asien, Handel innerhalb der Stunde, Einstiegsfilter.
Alle Musterfamilien des Scans im Überblick. Verwandt: Bestimmt die erste Kerze den Tag?, Intraday-Momentum, Trend-Tag-Detektion über die 2. Eröffnungskerze.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.