Datenbasis: NQ (Nasdaq-CFD), zur Kontrolle Dow und SPX; Dukascopy-CFD-Minutendaten (BID), Zeitachse Berlin. Suchzeitraum 2015–2022 (Overnight-Kurse gibt es im Feed erst ab etwa 2018), Holdout 2023 bis 05.06.2026 mit genau einem Lauf. Kosten als Round-Trip aus Spread und Slippage: NQ 2,5 Punkte in der US-Kassa-Sitzung, außerhalb mal 2,5 (6,25 Punkte, eine Annahme), Dow 4 (außerhalb 10), SPX 0,8 (außerhalb 2). Benchmarks: Zufallsmarkt mit identischem Code (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt), Placebo mit 200 Ziehungen zufälliger Tage, alle Tage ohne Bedingung, Gegenrichtung, Random Walk (brutto 0 R). Keine Handelsempfehlung.
„Wenn der Nasdaq um 8 fällt, dann den Retest shorten.“ Die Idee stammt aus unserem eigenen Handel und folgt einer Chart-Weisheit: Nach einem Abverkauf kehrt der Kurs an das durchbrochene Level zurück, prallt ab und läuft weiter nach unten. Das Muster steht in jedem Chartbuch, und live fühlt es sich oft richtig an.
Wir haben die Idee so festgelegt, dass jeder Teil vor dem ersten Lauf feststand. Bedingung: NQ um 08:00 Uhr Berlin unter dem Vortagesschluss. Trade: Short beim ersten Retest eines Levels (08:00-Kurs, Vortagesschluss, Overnight-Hoch oder VWAP seit Mitternacht), nachdem der Kurs mindestens 0,2 ATR darunter lag. Stop 0,3 ATR über dem Level, Ziel 1R oder 2R oder ein Zeit-Exit. Primärvariante: 08:00-Kurs, Ziel 2R, Zeit-Exit zum US-Open.
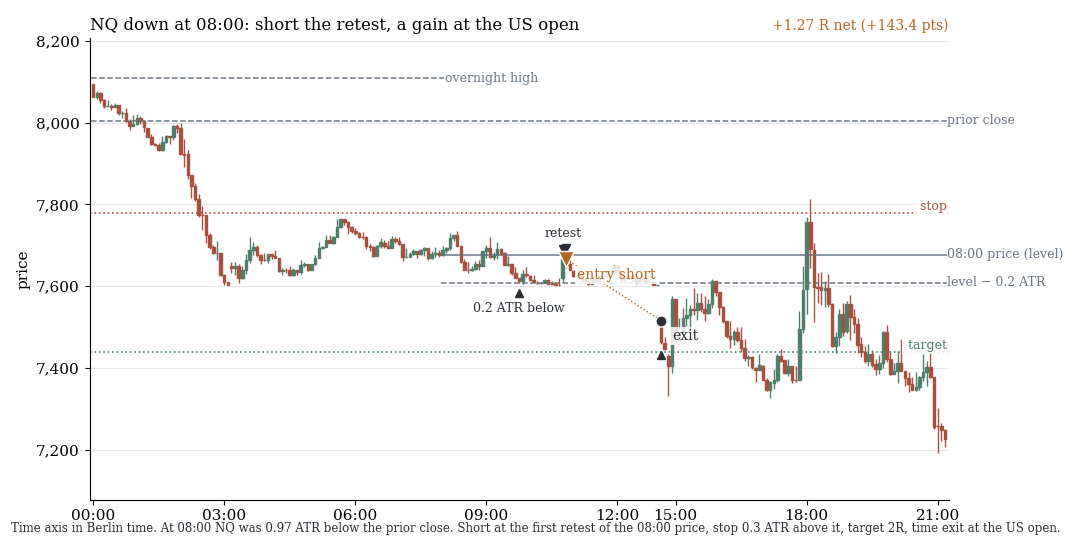
NQ in 5-Minuten-Kerzen, Zeitachse Berlin. Um 08:00 lag der NQ 0,97 ATR unter dem Vortagesschluss. Die Regel geht am ersten Retest des 08:00-Kurses short, Stop 0,3 ATR darüber, Ziel 2R, Exit zum US-Open. Ergebnis: +1,27 R netto.
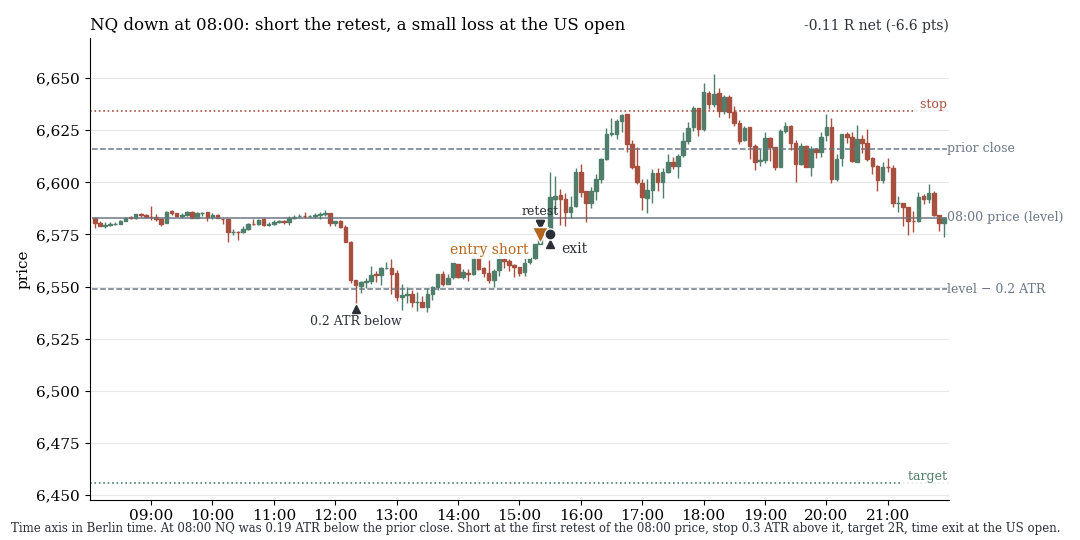
Dieselbe Regel, ein verlierender Fall (−0,11 R netto). Beide Fälle stammen aus dem Suchzeitraum 2015–2022 und wurden mit festem Seed zufällig aus allen 177 Trades der Primärvariante gezogen, nicht ausgesucht.
1. Discovery: in keiner Variante positiv
Primärvariante auf dem NQ, je Zeile 177 Trades, Retest im Europa-Fenster:
| Exit | Ø R netto | t | Trefferquote | Ø R brutto |
|---|---|---|---|---|
| 2R oder US-Open (Primärvariante) | −0,263 | −4,95 | 33 % | −0,065 |
| 1R oder US-Open | −0,227 | −4,61 | 37 % | −0,029 |
| Zeit-Exit 60 Minuten | −0,187 | −4,83 | 29 % | +0,011 |
| Zeit-Exit 120 Minuten | −0,196 | −3,27 | 34 % | +0,002 |
| US-Schluss | −0,317 | −2,80 | 27 % | −0,118 |
Die Primärvariante hat einen Median von −0,23 R und ohne die fünf besten Tage −0,32 R, nur 1 von 8 Jahren ist positiv (2020 mit +0,11 R bei n 16). 21 % der Trades enden am Stop, 3 % am Ziel, 76 % im Zeit-Exit. Die Kosten betragen 0,20 R je Trade. Alle vier Level, Ziel 2R oder US-Open, Ø R netto (t):
| Level | NQ | Dow | SPX |
|---|---|---|---|
| 08:00-Kurs | −0,263 (−4,95) | −0,129 (−2,35) | −0,260 (−5,07) |
| Vortagesschluss | −0,238 (−6,21) | −0,166 (−4,49) | −0,226 (−6,14) |
| Overnight-Hoch | −0,217 (−4,80) | −0,122 (−2,96) | −0,192 (−4,52) |
| VWAP seit Mitternacht | −0,160 (−3,15) | −0,107 (−1,98) | −0,199 (−4,00) |
Das US-Fenster (Retest nach 15:30) hilft nicht: NQ −0,140 R (t −2,59), die Overnight-Hoch-Varianten liegen bei −0,004 bis +0,046 R (t unter 1). Strengere Bedingungen ändern nichts (0,2 ATR unter dem Vortagesschluss: −0,249 R, t −2,71; unter dem Asien-Open: −0,183 R, t −2,50).
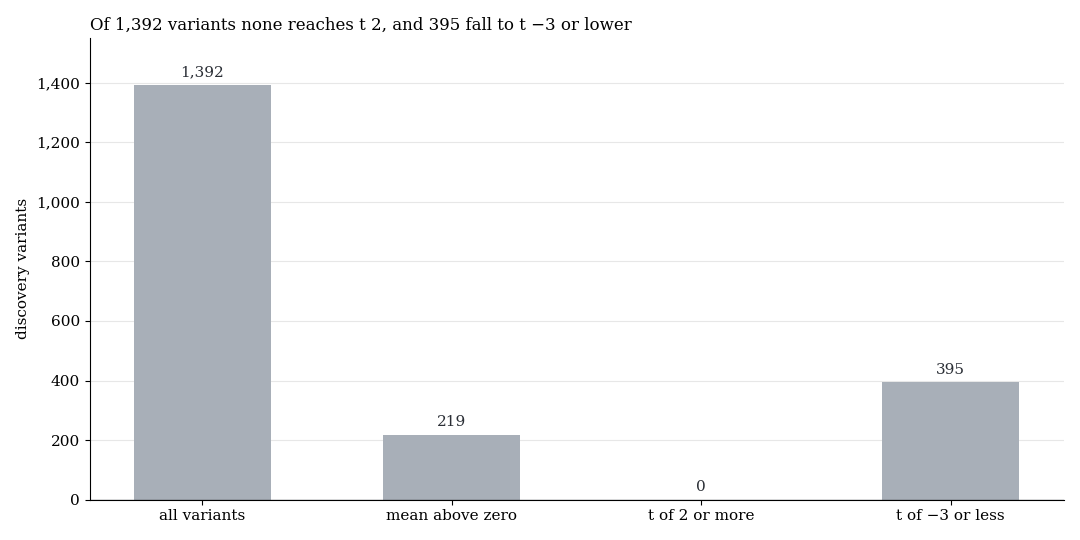
Alle 1.392 Discovery-Varianten nach Ergebnis: 219 mit positivem Mittel, keine mit t ab 2, 395 mit t von −3 oder darunter.
Die beste positive Zeile (Dow, VWAP, US-Fenster, unter dem Asien-Open, Zeit-Exit 120 Minuten) kommt auf +0,122 R bei t 1,97. NQ und SPX in derselben Zelle liegen bei −0,05 und +0,01 R. Das ist Rauschen.
2. Warum: ein Münzwurf mit Kosten
| Benchmark (NQ, 08:00-Kurs, Europa-Fenster) | n | Ø R netto | t | Ø R brutto |
|---|---|---|---|---|
| Regel: Down-Tage, short | 177 | −0,263 | −4,95 | −0,065 |
| Down-Tage, long statt short | 177 | −0,239 | −3,49 | +0,025 |
| alle Tage ohne Bedingung, short | 399 | −0,213 | −6,36 | −0,017 |
| Placebo, 200 Ziehungen zufälliger Tage | −0,215 ± 0,038 | |||
| Zufallsmarkt, Seed 1 | 218 | −0,276 | −5,8 | −0,010 |
| Zufallsmarkt, Seed 2 | 204 | −0,181 | −3,3 | +0,049 |
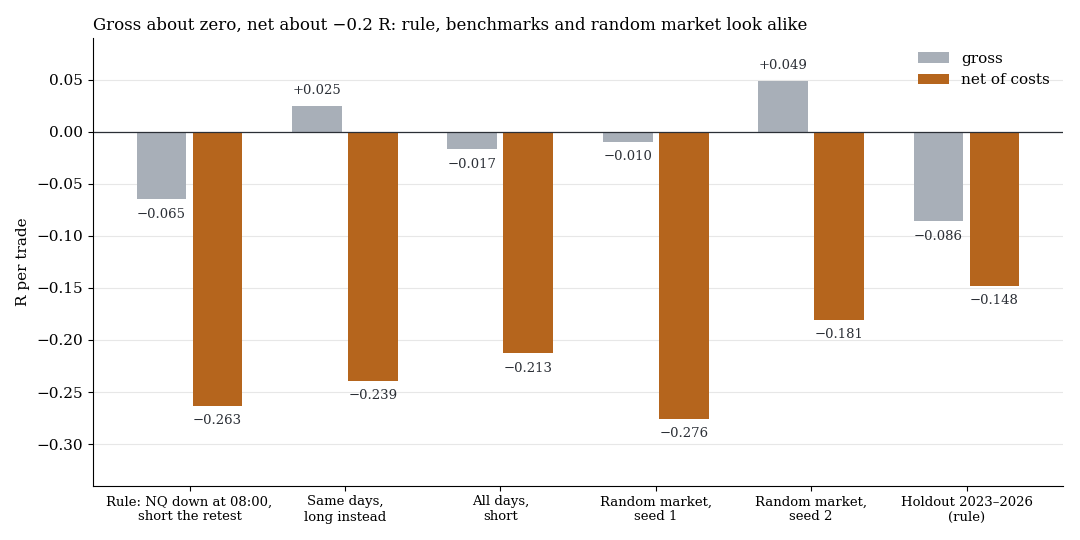
Ø R je Trade brutto (grau) und netto (orange) für die Regel, ihre Benchmarks und den Holdout. Brutto liegt alles um null, netto um −0,2 R.
Brutto ist der Retest-Short ein Münzwurf (−0,065 R, t −1,2). Der Zufallsmarkt liefert brutto null und netto dieselben −0,2 bis −0,3 R wie der NQ. Der Verlust ist die Kostenlast: 6,25 Punkte auf rund 40 bis 50 Punkte Risiko, 0,20 R je Trade bei 33 % Trefferquote. Die Bedingung ändert nichts: Ohne sie liegt das Ergebnis bei −0,213 R, das Placebo bei −0,215 R, die Regel mit −0,263 R mitten in der Placebo-Verteilung (P(Placebo ≥ real) = 0,90). Einstieg 1 oder 2 Minuten später und Stops von 0,2 bis 0,5 ATR ändern nichts, es ist ein Plateau, aber ein negatives.
Auch die Tagesdrift hilft nicht. An Down-Tagen steigt der NQ zwischen 08:00 und US-Open im Mittel um etwa 5 Punkte (brutto t etwa 2,4), gegen den Short, aber weniger als die 6,25 Punkte Kosten. Nach dem US-Open ist die Drift null. Die Daten zeigen eher Mean Reversion zum Vortagesschluss als Fortsetzung.
3. Holdout: das Vorzeichen hält
Ein Lauf, 03.01.2023 bis 05.06.2026, Primärvariante unverändert: n 90, −0,148 R netto (SE 0,064, t −2,32, p einseitig 0,99), Trefferquote 42 %, brutto −0,086 R (t −1,4). Alle vier Jahre sind negativ (2023 −0,07, 2024 −0,22, 2025 −0,19, 2026 −0,01 R). 13 Trades enden am Stop, keiner am Ziel, 77 im Zeit-Exit. Die Gegenrichtung long liegt bei −0,047 R (t −0,5).
Was das heißt
Ein Minus um 8 Uhr sagt über den Tag nichts voraus, und der Retest ist kein Einstiegssignal: brutto ein Münzwurf, netto ein Verlust in Höhe der Kosten. Das passt zu unseren Messungen zur ersten Kerze und zum Vor-Open-Push: Frühe Bewegungen beschreiben, was schon passiert ist. Das Gefühl, der Markt laufe gegen den Trade, bestätigen die Daten nicht, denn derselbe Verlust entsteht auf dem Zufallsmarkt. Wir optimieren die Idee nicht weiter, das wäre Anpassen an Rauschen.
Grenzen
- CFD-Minutendaten (BID), festes Kostenmodell. Der Faktor 2,5 außerhalb der US-Kassa-Sitzung ist eine Annahme. Mit 2,5 Punkten läge die Primärvariante bei etwa −0,14 R (brutto −0,065 R minus 0,08 R Kosten), also weiter negativ. Reale Fills sind eher schlechter.
- Datenlücke. Im NQ-Feed fehlen Overnight-Kurse in 2015 bis 2017 und teils 2018 (726 von 2.037 gültigen Tagen). Dort gilt das erste Open ab 08:00 als 08:00-Kurs, Overnight-Hoch und VWAP gibt es nur für 1.269 Tage.
- Nicht getestet. Andere Retest-Definitionen (Kerzenmuster am Level, mehrfache Retests, Volumen). Getestet sind nur die vorab festgelegten Varianten.
- Kleine Stichproben. Die Bedingung mit 0,5 ATR (27 Trades) und alle US-Fenster-Zellen mit n unter 100 sind nicht belastbar. Dow und SPX handeln dieselben Tage wie der NQ, der Pool ist keine dreifache Bestätigung.
- Discovery gegen Holdout. Der Holdout hat n 90, verfehlt das Kriterium klar und bestätigt das negative Vorzeichen.
Alle Musterfamilien des Scans im Überblick. Verwandt: Bestimmt die erste Kerze den Tag?, Der Vor-Open-Push in DAX und FTSE und Späte Breakouts nach frühem Whipsaw.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.