Datenbasis: DAX, FTSE, CAC, Dow, NQ, SPX, EURUSD, GBPUSD, USDJPY und Gold; Dukascopy-CFD-Minutendaten (BID), Suchzeitraum 2015–2022, 5- und 15-Minuten-Kerzen. Der beste Sweep-Kandidat lief zusätzlich einmalig im Holdout 2023 bis 05.06.2026. Kosten je Round-Trip: DAX 2,5, FTSE und CAC 1,5, Dow 4,0, NQ 2,5, SPX 0,8 Punkte, Gold 0,40 USD, EURUSD 1,3, GBPUSD 2,0, USDJPY 1,6 Pips. Benchmarks: gespiegelte Placebo-Level, Zufallsmarkt (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, keine Richtung) und die Trefferquote eines Random Walk. Keine Handelsempfehlung.
Die verbreitete Lehre: Ein Ausbruch gilt erst nach dem Retest als bestätigt. Große Marktteilnehmer holen zuerst die Liquidität hinter dem Vortageshoch, danach läuft der Kurs in die andere Richtung. Smart Money Concepts (SMC) und ICT haben daraus einen Baukasten gemacht: Order Block, Fair Value Gap (FVG), Break of Structure, Einstieg bei 70,5 % Retracement, Silver Bullet, Power of Three.
Ob es vorher etwas sagt, haben wir mechanisch geprüft. Jedes Muster bekam eine vorab festgelegte Definition und lief gegen drei Nullen: gespiegelte Placebo-Level, einen Zufallsmarkt und die Zufalls-Trefferquote von Stop und Ziel. Die Studie ist Teil eines Scans über 15 Märkte mit rund 893.000 protokollierten Tests.
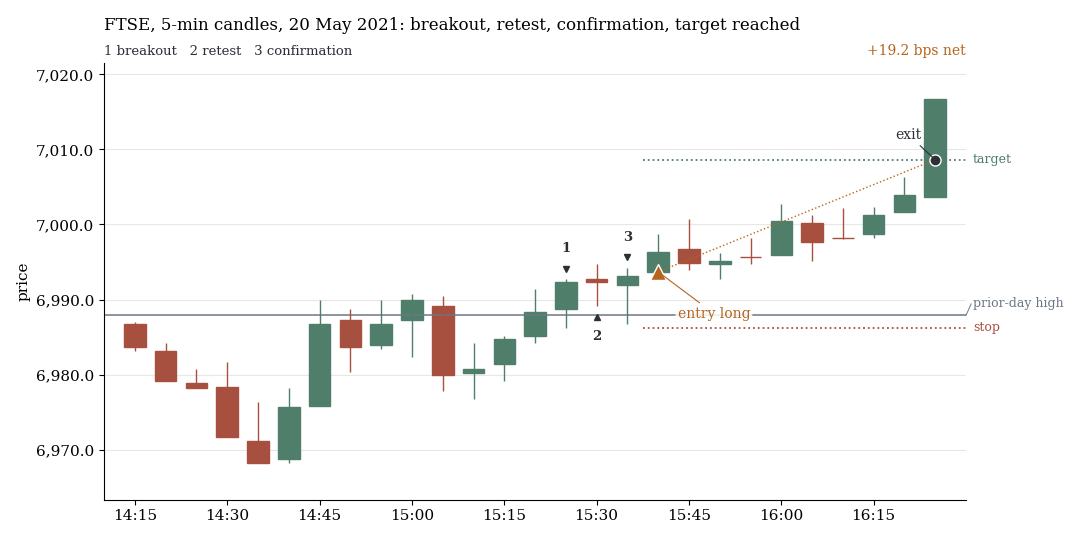
FTSE, 5-Minuten-Kerzen, 20. Mai 2021: Schluss über dem Vortageshoch (1), Rückkehr zum Level (2), Bestätigungskerze (3), Einstieg long. Ziel 2 R erreicht, +19,2 bps netto. Zufällig aus allen erkannten Fällen gezogen (fester Seed, nicht ausgesucht), Suchzeitraum 2015–2022.
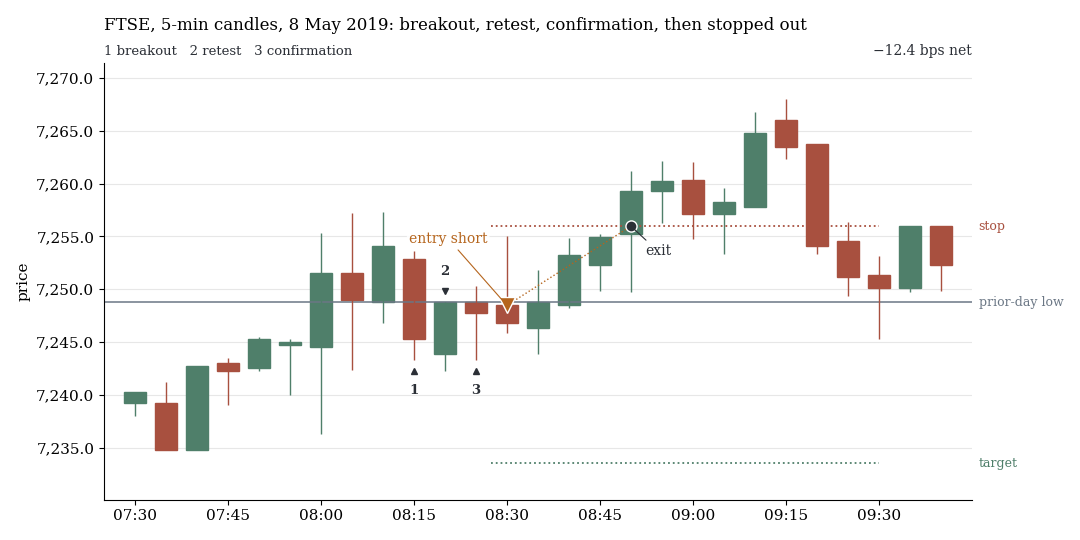
FTSE, 8. Mai 2019, gleiche Regel nach unten: Schluss unter dem Vortagestief (1), Rücklauf von unten (2), Bestätigung (3), Einstieg short. Der Stop löst aus, −12,4 bps netto. Ebenfalls zufällig gezogen.
1. Der Retest ist nicht besser als der Sofort-Einstieg
Wir haben den Ausbruch mit Retest und Bestätigung in 864 Varianten gerechnet: vier Marktgruppen, je sechs Level-Typen (unter anderem Vortageshoch/-tief, Overnight-Extreme, Opening Ranges, Asien-Range, runde Zahlen, Swing-Punkte), mehrere Konfigurationen und Ausstiege. Ausbruch heißt: Schluss 0,03 ATR jenseits des Levels, Retest binnen sechs Kerzen, Bestätigung binnen drei. Auf denselben Ausbrüchen liefen die Alternativen.
| Einstieg | Regeln | bestes netto t | Median brutto (bps) | an Placebo-Leveln | im Zufallsmarkt |
|---|---|---|---|---|---|
| nach Retest mit Bestätigung | 864 | 0,41 | −0,17 | −0,04 | +0,07 |
| sofort nach dem Ausbruch | 288 | −1,10 | +0,01 | +0,04 | −0,02 |
| Fade nach gescheitertem Retest | 288 | 2,02 | +0,48 | +0,31 | +0,05 |
| ohne Retest, Kurs läuft weg | 96 | 1,20 | +0,27 | +0,40 | −0,19 |
Keine Variante mit Retest kommt über netto t 0,41, der Sofort-Einstieg nicht über −1,10. Brutto liegt beides um null, wie im Zufallsmarkt. Auch die Häufigkeit ist gleich: Echte Level bekommen einen Retest mit Bestätigung in 47–57 % der Ausbrüche, Placebo-Level in 47–56 %, der Zufallsmarkt in 48–55 %.
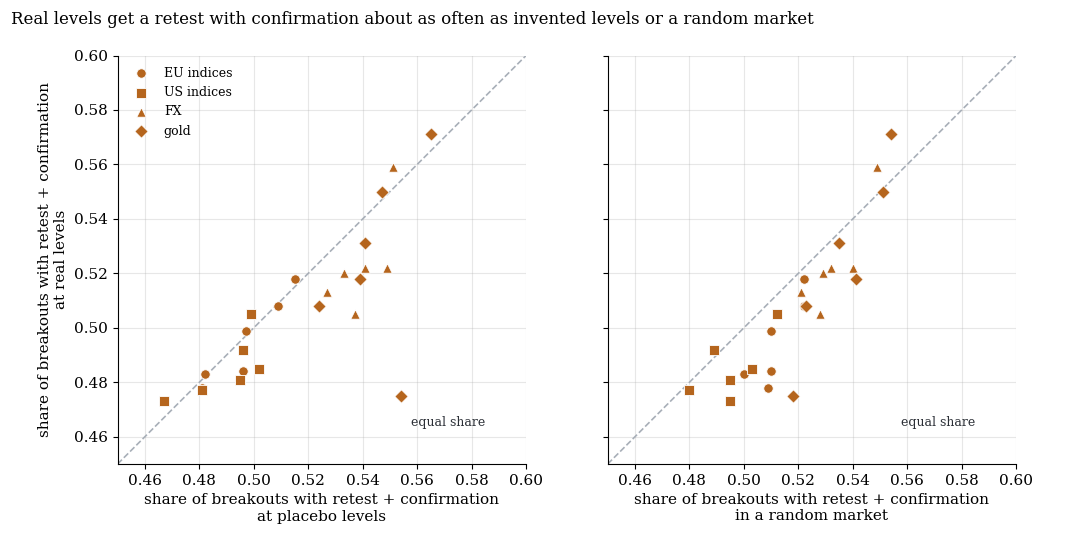
Jeder Punkt ist eine Kombination aus Marktgruppe und Level-Typ (24 Punkte, Suchzeitraum). Auf der Diagonalen gibt es keinen Unterschied. Die größte Abweichung, Gold am Vortageshoch/-tief (0,475 gegen 0,554), liegt gegen die Lehre.
Kein Kontext rettet den Ausbruch. Wir haben 472 Vorstrukturen geprüft (Kompression, Equal Highs, Sweep der Gegenseite, Killzones, Volatilität, Trend, Gap, VIX, News-Tage, Earnings-Tage, BOS und CHoCH). Kein Bucket erreicht netto t ≥ 2, der beste liegt bei 1,18, nur drei sind netto positiv.
2. Liquiditäts-Sweeps: Trefferquote wie ein Münzwurf
Ein Sweep ist ein Durchstich durch ein Level mit Schluss zurück binnen drei Kerzen. Wir haben den Fade danach in 841 Varianten gemessen (Vortageshoch/-tief, runde Zahlen, Equal Highs/Lows, Swing-Punkte, Asien-Range), bei einer Durchstichtiefe von 0,05 bis 0,3 ATR.
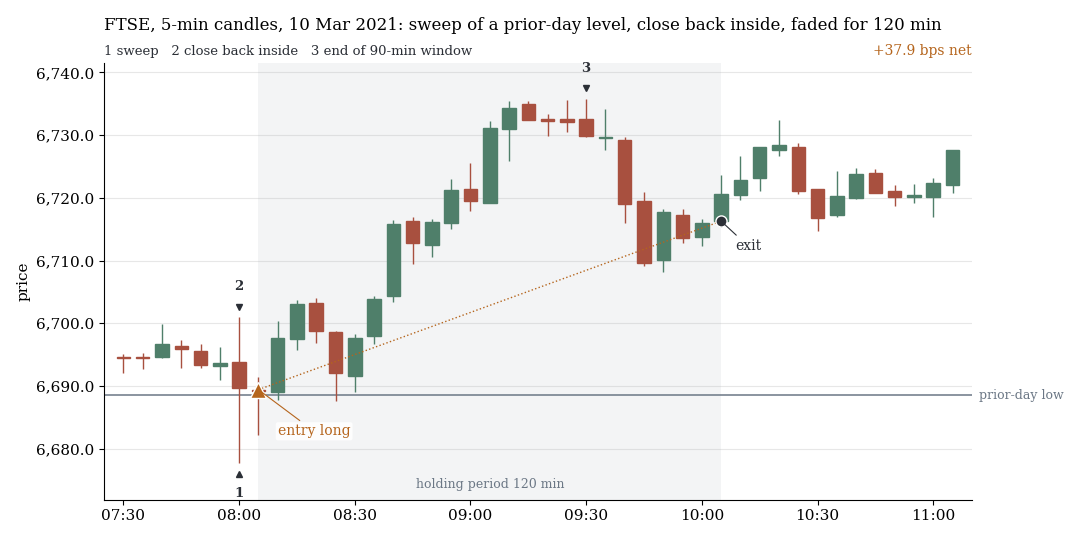
FTSE, 10. März 2021: Die erste Kerze sticht mit dem Docht unter das Vortagestief (1) und schließt darüber (2). Fade long, Ausstieg nach 120 Minuten (grau): +37,9 bps netto. Die 3 markiert das Ende des 90-Minuten-Fensters. Zufällig gezogen, Suchzeitraum.
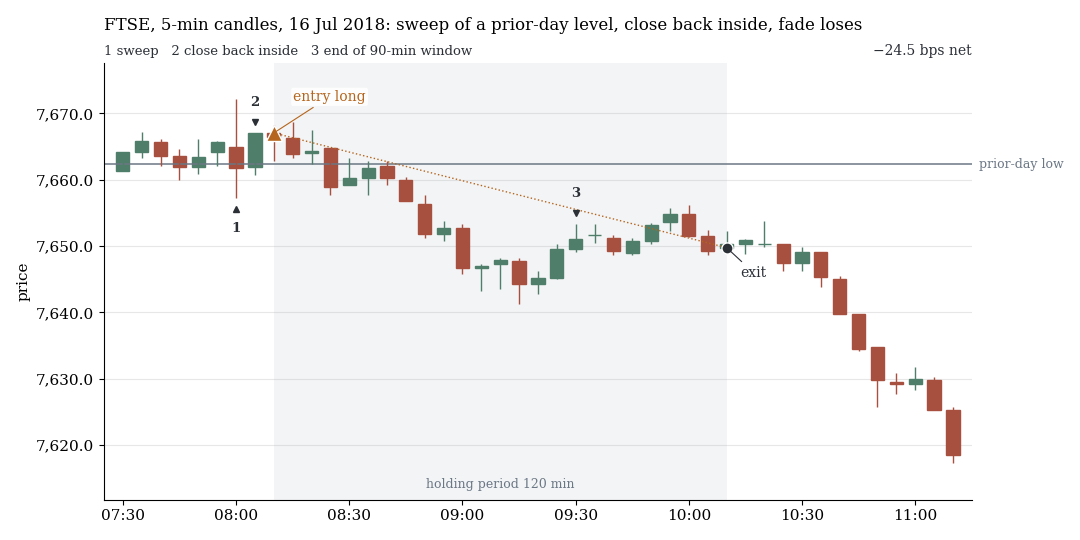
FTSE, 16. Juli 2018, gleiche Regel: Der Kurs fällt nach dem Einstieg weiter, −24,5 bps netto.
Die Trefferquoten der Fade-Brackets liegen bei der Zufallsquote: im Median 0,8 Prozentpunkte darunter, nur 34 % der Varianten darüber.
| Sweep von … | Markt | n | Trefferquote (1 R, Zufall: 50 %) | netto bps (t) |
|---|---|---|---|---|
| Equal Highs/Lows | EU-Indizes | 2.223 | 50 % | −2,58 (−5,9) |
| runden Zahlen | EU-Indizes | 1.802 | 50 % | −1,73 (−2,2) |
| Vortageshoch/-tief, erste 90 Min | EU-Indizes | 624 | 54 % | +0,80 (0,8) |
| Vortageshoch/-tief, erste 90 Min | US-Indizes | 682 | 50 % | −2,76 (−2,4) |
| Asien-Range zur London-Eröffnung | FX | 710 | 54 % | −0,47 (−1,4) |
Am nächsten kam der Sweep von Vortageshoch/-tief in den ersten 90 Minuten der EU-Indizes mit Zeit-Ausstieg nach 120 Minuten: n 624, +4,18 bps netto, t 2,28, sechs von acht Jahren positiv, an Placebo-Leveln −1,96 bps brutto. Schwächen zeigten sich schon dort: ohne die fünf besten Tage t 1,57, kein Einzelmarkt signifikant (DAX 0,97), in den US-Indizes −2,2 bps.
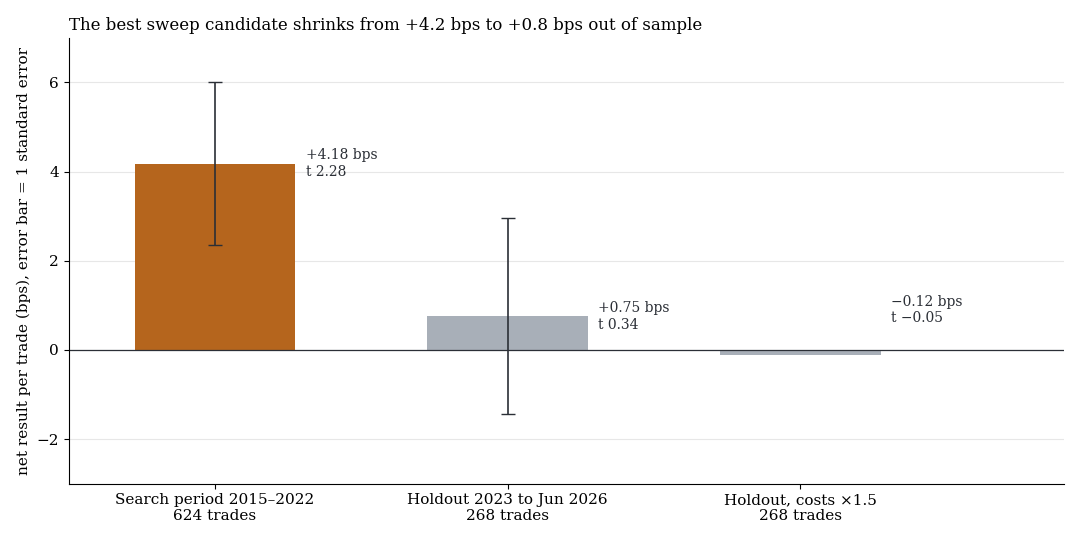
Bester Sweep-Kandidat: mittleres Ergebnis pro Trade netto, Fehlerbalken ein Standardfehler. Der Holdout lief genau einmal.
Im Holdout bleiben n 268, +0,75 bps, t 0,34, einseitiges p 0,37. In Punkten sind es −0,21, bei 1,5-fachen Kosten −0,12 bps. Die Long-Seite verdient +6,69 bps, die Short-Seite verliert −4,52 bps. Ein Kauf in denselben Fenstern ohne Signal brachte +5,44 bps.
3. Order Block, FVG, OTE, Silver Bullet, Power of Three
Für die ICT-Bausteine haben wir je eine mechanische Lesart festgelegt. Strukturbruch: Schluss 0,03 ATR jenseits des letzten Swings. Order Block: letzte Gegenkerze vor dem Bruch, Limit an der nahen Kante, Ziel 2 R. FVG: Lücke von mindestens 0,02 ATR zwischen Kerze 1 und 3. OTE: Limit bei einem Retracement des Bruch-Impulses. Silver Bullet: erstes FVG in den Fenstern 03–04, 10–11 und 14–15 Uhr New Yorker Zeit.
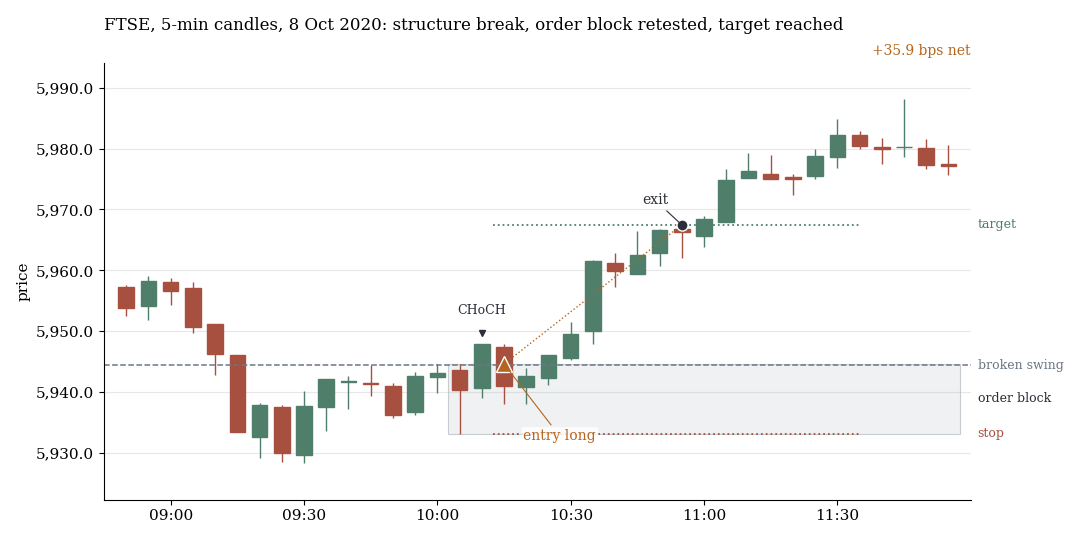
FTSE, 8. Oktober 2020: Nach dem Strukturbruch (CHoCH) markiert die letzte Gegenkerze davor den Order Block (grauer Kasten). Limit-Einstieg long an der nahen Kante, Ziel 2 R erreicht, +35,9 bps netto. Zufällig gezogen, Suchzeitraum.
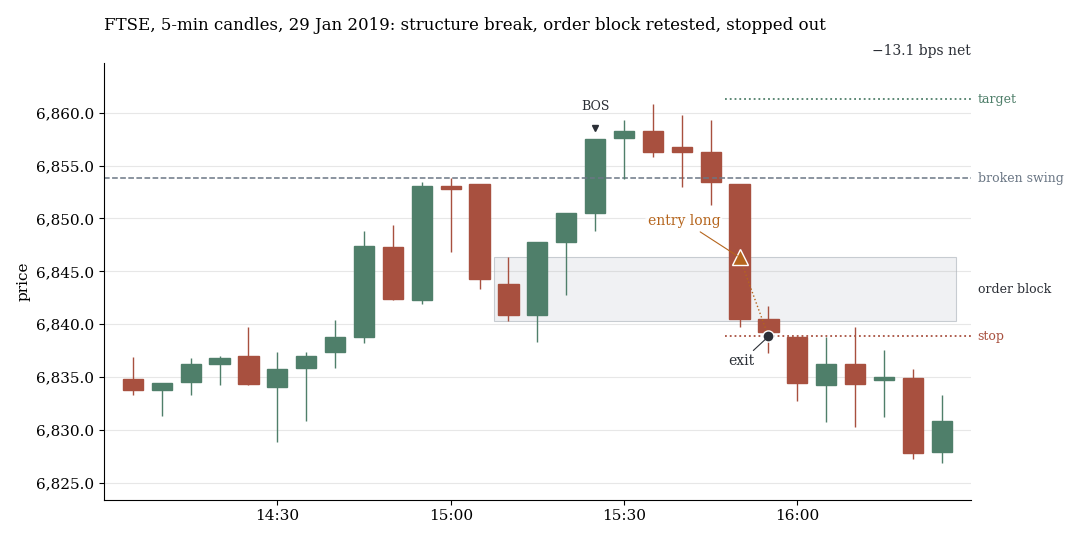
FTSE, 29. Januar 2019, Strukturbruch (BOS) und Order Block: Der Kurs fällt durch die ferne Kante, der Stop löst aus, −13,1 bps netto.
| Konzept | Regeln | bestes netto t | Median brutto (bps) | im Zufallsmarkt | Median netto (bps) |
|---|---|---|---|---|---|
| Fair Value Gap | 72 | 0,08 | +0,15 | −0,18 | −2,15 |
| Order Block | 72 | −1,96 | −0,14 | −0,16 | −2,69 |
| OTE | 160 | −2,01 | −0,07 | −0,20 | −2,45 |
| Silver Bullet | 114 | −1,51 | −0,05 | −0,20 | −2,27 |
| Power of Three | 12 | −1,65 | −0,33 | −0,15 | −2,51 |
| Judas Swing | 12 | −1,73 | −0,59 | +0,17 | −2,44 |
Brutto liegen alle Konzepte auf dem Niveau des Zufallsmarkts, netto liegen alle im Minus. Bei Order Block und FVG erreichen alle 16 Kombinationen aus Markt, Zeitrahmen und Konzept ein 1-R-Ziel in 48–52 % der aufgelösten Trades (Zufall: 50 %) und ein 2-R-Ziel in 27–33 % (Zufall: 33 %). Die OTE-Kurve ist flach: Kein Retracement zwischen 38,2 und 78,6 % ist besser, die ICT-Zone von 62–79 % eingeschlossen.
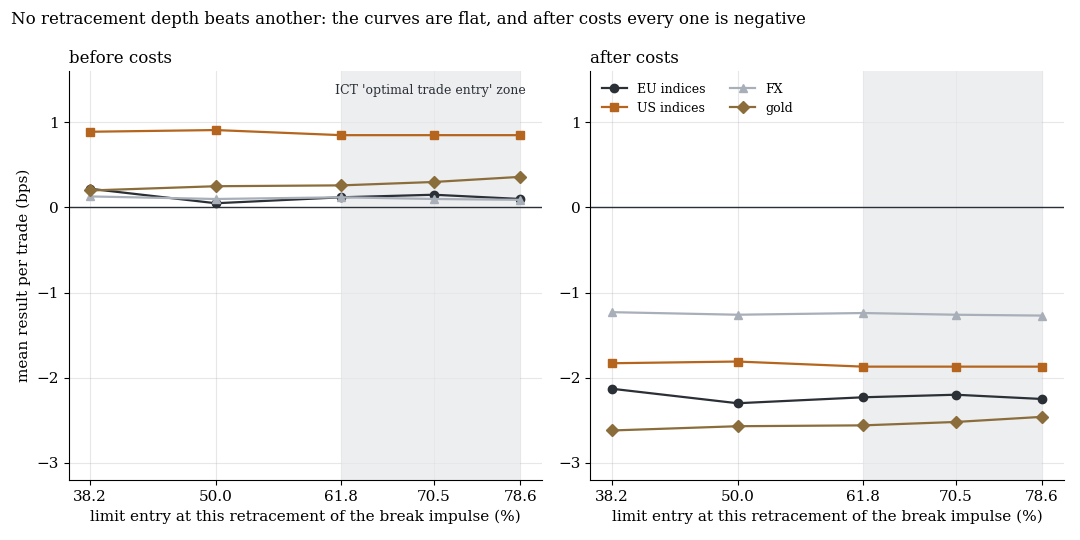
Limit-Einstieg an verschiedenen Retracements des Bruch-Impulses (5-Minuten-Kerzen, Ziel 2 R), links vor, rechts nach Kosten. Grau: die ICT-Zone.
Die Silver-Bullet-Fenster sind Placebo-Stunden: In FX liegen die drei ICT-Fenster brutto bei −0,50 bis +0,08 bps, vier Placebo-Stunden bei −0,32 bis +0,23 bps.
FVGs werden in EU- und US-Indizes so oft gefüllt wie im Zufallsmarkt (Abweichung höchstens 0,9 Prozentpunkte). In FX und Gold sind es +1,3 (t 9,9) und +0,9 Prozentpunkte (t 4,1). Nur diese vier deskriptiven Füllquoten-Tests bestehen die Mehrfachtest-Korrektur. Die FVG-Einstiege selbst sind netto negativ.
Was das heißt
Die Muster beschreiben, was Preise ohnehin tun. Etwa die Hälfte aller Ausbrüche endet in einem Retest mit Bestätigung, an echten wie an erfundenen Leveln. Im Chart sieht man die Fälle, in denen das Bild aufging, die folgenlosen zählt man selten.
Zwei Reste sind real und trotzdem kein Trade: die FVG-Füllquote in FX und Gold (1 Prozentpunkt) und ein leichter Rücklauf von Ausbrüchen über kurzfristige Swings in FX, Gold und EU-Indizes (brutto −0,2 bis −0,8 bps, |t| bis 6,7). Das Zweite ist das Gegenteil der Lehre, liegt aber weit unter den Kosten. Wer diese Muster handelt, zahlt den Spread für Strukturen, die kleiner als die Kosten sind oder sich nicht vom Zufall unterscheiden.
Grenzen
- CFD-Minutendaten (BID). Kein Orderflow, keine Futures, kein echtes Volumen.
- Festes Kostenmodell. Reale Kosten zur Eröffnung und bei Stop-Orders sind wahrscheinlich höher. Die Null-Befunde bleiben, weil brutto meist bei null liegt.
- Eine mechanische Lesart je Begriff, dazu Abweichungen (15-Minuten-Kerzen, Schwellen, strengere Bestätigung, Stop-Order-Einstieg). Nicht getestet: höhere Zeitrahmen, Multi-Timeframe-Konfluenz, Volumen, Orderflow, diskretionäre Beurteilung eines Retests.
- Suchzeitraum ist In-Sample. Nur der Sweep-Kandidat lief im Holdout. Mit 268 Trades und einem Standardfehler von 2,2 bps ließe sich ein echter Effekt von 2 bis 3 bps auch dort nicht von null trennen.
- Viele Tests. Bei 3.308 Handelsregeln verlangt die Korrektur für einen Einzelfund etwa netto t ≥ 4.
Alle Musterfamilien des Scans im Überblick. Verwandt: Breakout und Schlusskurs, der zweite Break, Fibonacci-Zonen gegen den Random Walk.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.