Marktmechanik, gemessen an Minutendaten seit 2015
Was mehr als ein Jahrzehnt Minutendaten über den Handelstag erzählt.
Hier steht, was sich an DAX, FTSE, Nasdaq und Dow tatsächlich messen lässt: wann Eröffnungsausbrüche tragen und wann sie scheitern, wo der Aufwärtsdrift eines Index entsteht, warum ein Filter im Backtest glänzt und im Handel nichts bringt. 87 Studien, darunter ein Fresh Scan mit rund 897.000 protokollierten Tests, jede mit Datenbasis, Methode und Grenzen, auch die, deren Idee den Test nicht überlebt hat. Dazu die Werkzeuge, mit denen diese Zahlen entstehen.
Laufende Studie
Diese Frage wird gerade gemessen. Mit dir.
Hypothesen, Design und Auswertungsplan stehen vor der ersten Antwort fest. Die Erhebung ist offen, das Ergebnis erscheint, egal wie es ausfällt.
Läuft · Fragebogen, etwa 10 Minuten
Im Move oder daneben: ändert die eigene Lage den Wiedereinstieg?
Zwölf echte Chart-Situationen, jede in einer von vier Lagen: flat, im Move mit +1,5 R, im Move mit +5 R, am Break-even ausgestoppt. Du entscheidest, ob du einsteigst. Hinterher halten wir jede Entscheidung gegen den echten weiteren Verlauf.
Jetzt teilnehmen →
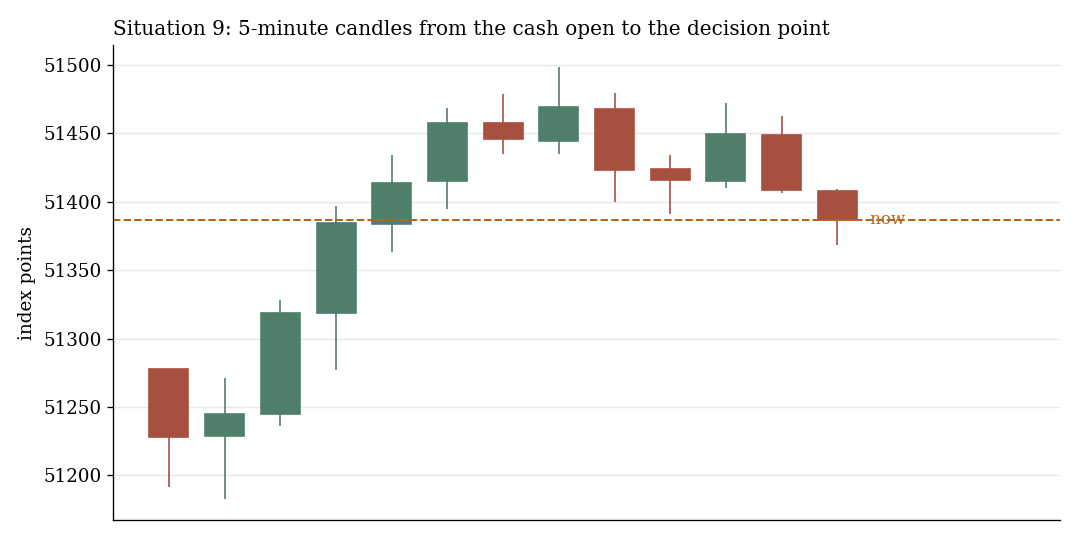
Eine der zwölf Situationen, Markt und Datum bleiben verdeckt. Prä-Registrierung mit Hypothesen und Auswertungsplan.
Einstieg
Drei Wege hinein, eine Datenbasis.
Minutendaten seit 2015, Spread und Slippage eingerechnet, jede Zahl mit Quelle.
Werkzeuge
Werkzeuge im Einsatz
Drei Produktfamilien, jede auf einer offen dokumentierten Messung: Risiko-Utilities für MetaTrader 5, Indikatoren auf Futures-Daten für TradingView, eigenständige Analyse-Anwendungen.
MQL5 Market Tools
MetaTrader 5 · Einmalkauf
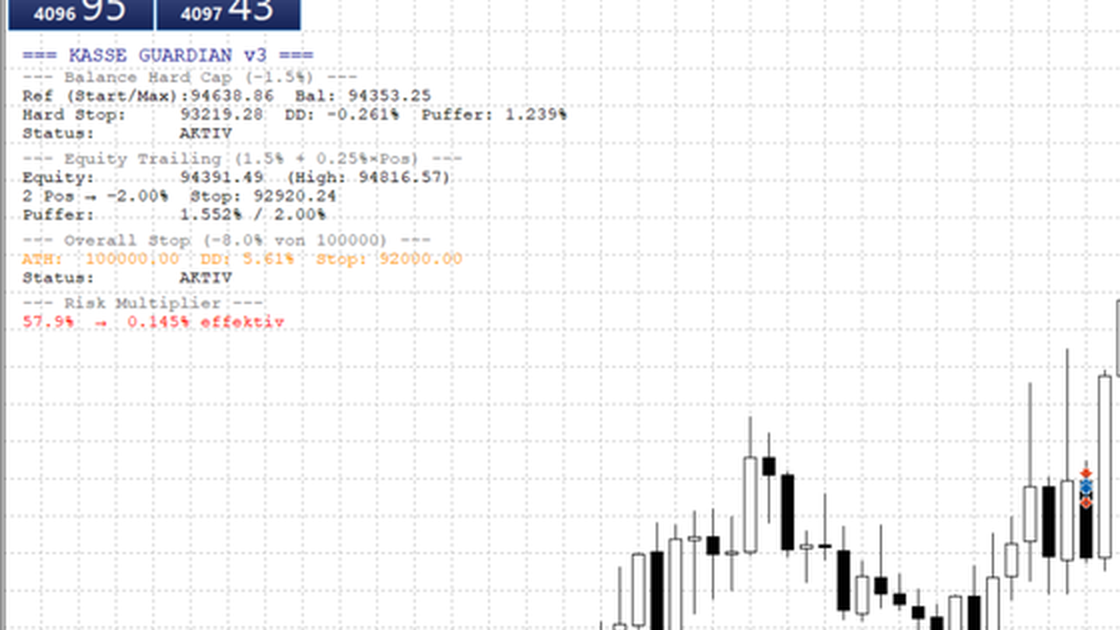
Risiko-Utilities für Live- und Prop-Konten: Drawdown-Grenzen erzwingen, Konten spiegeln — gebaut aus dem eigenen Live-Betrieb.
Guardian live: Hard-Cap, Equity-Trailing, Risiko-Multiplikator
TradingView-Instrumente
10 Indikatoren · Open Source
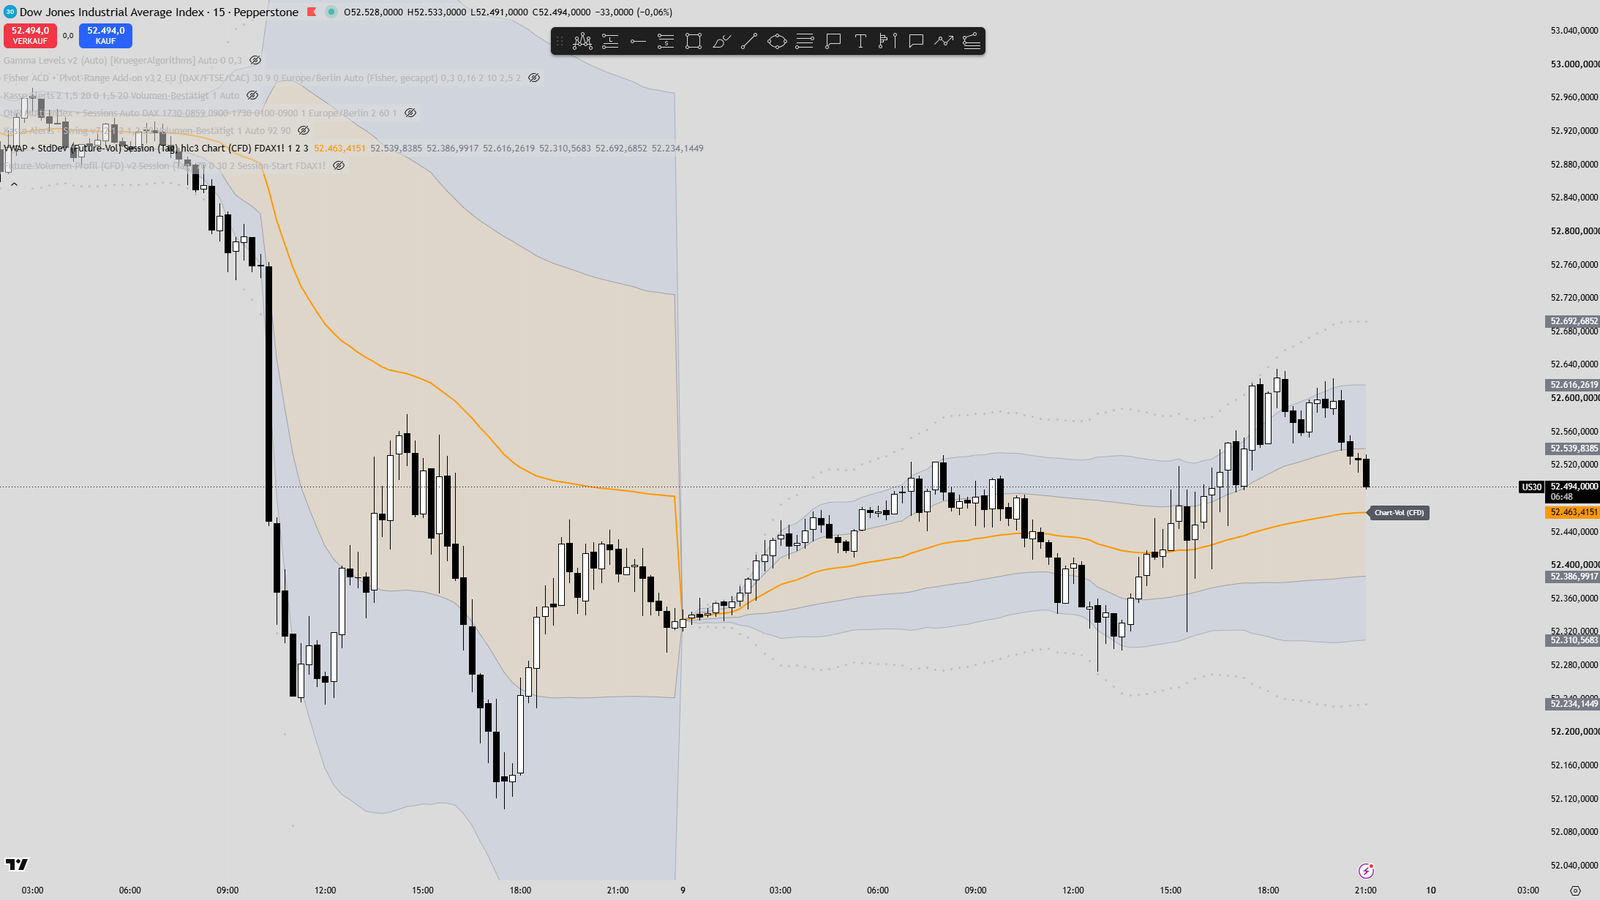
Echtes Futures-Volumen, Dealer-Gamma und Session-Struktur direkt im Chart.
VWAP mit σ-Bändern aus echtem Futures-Volumen, Dow M15
Custom Suites
Desktop & App · eigene Anwendungen
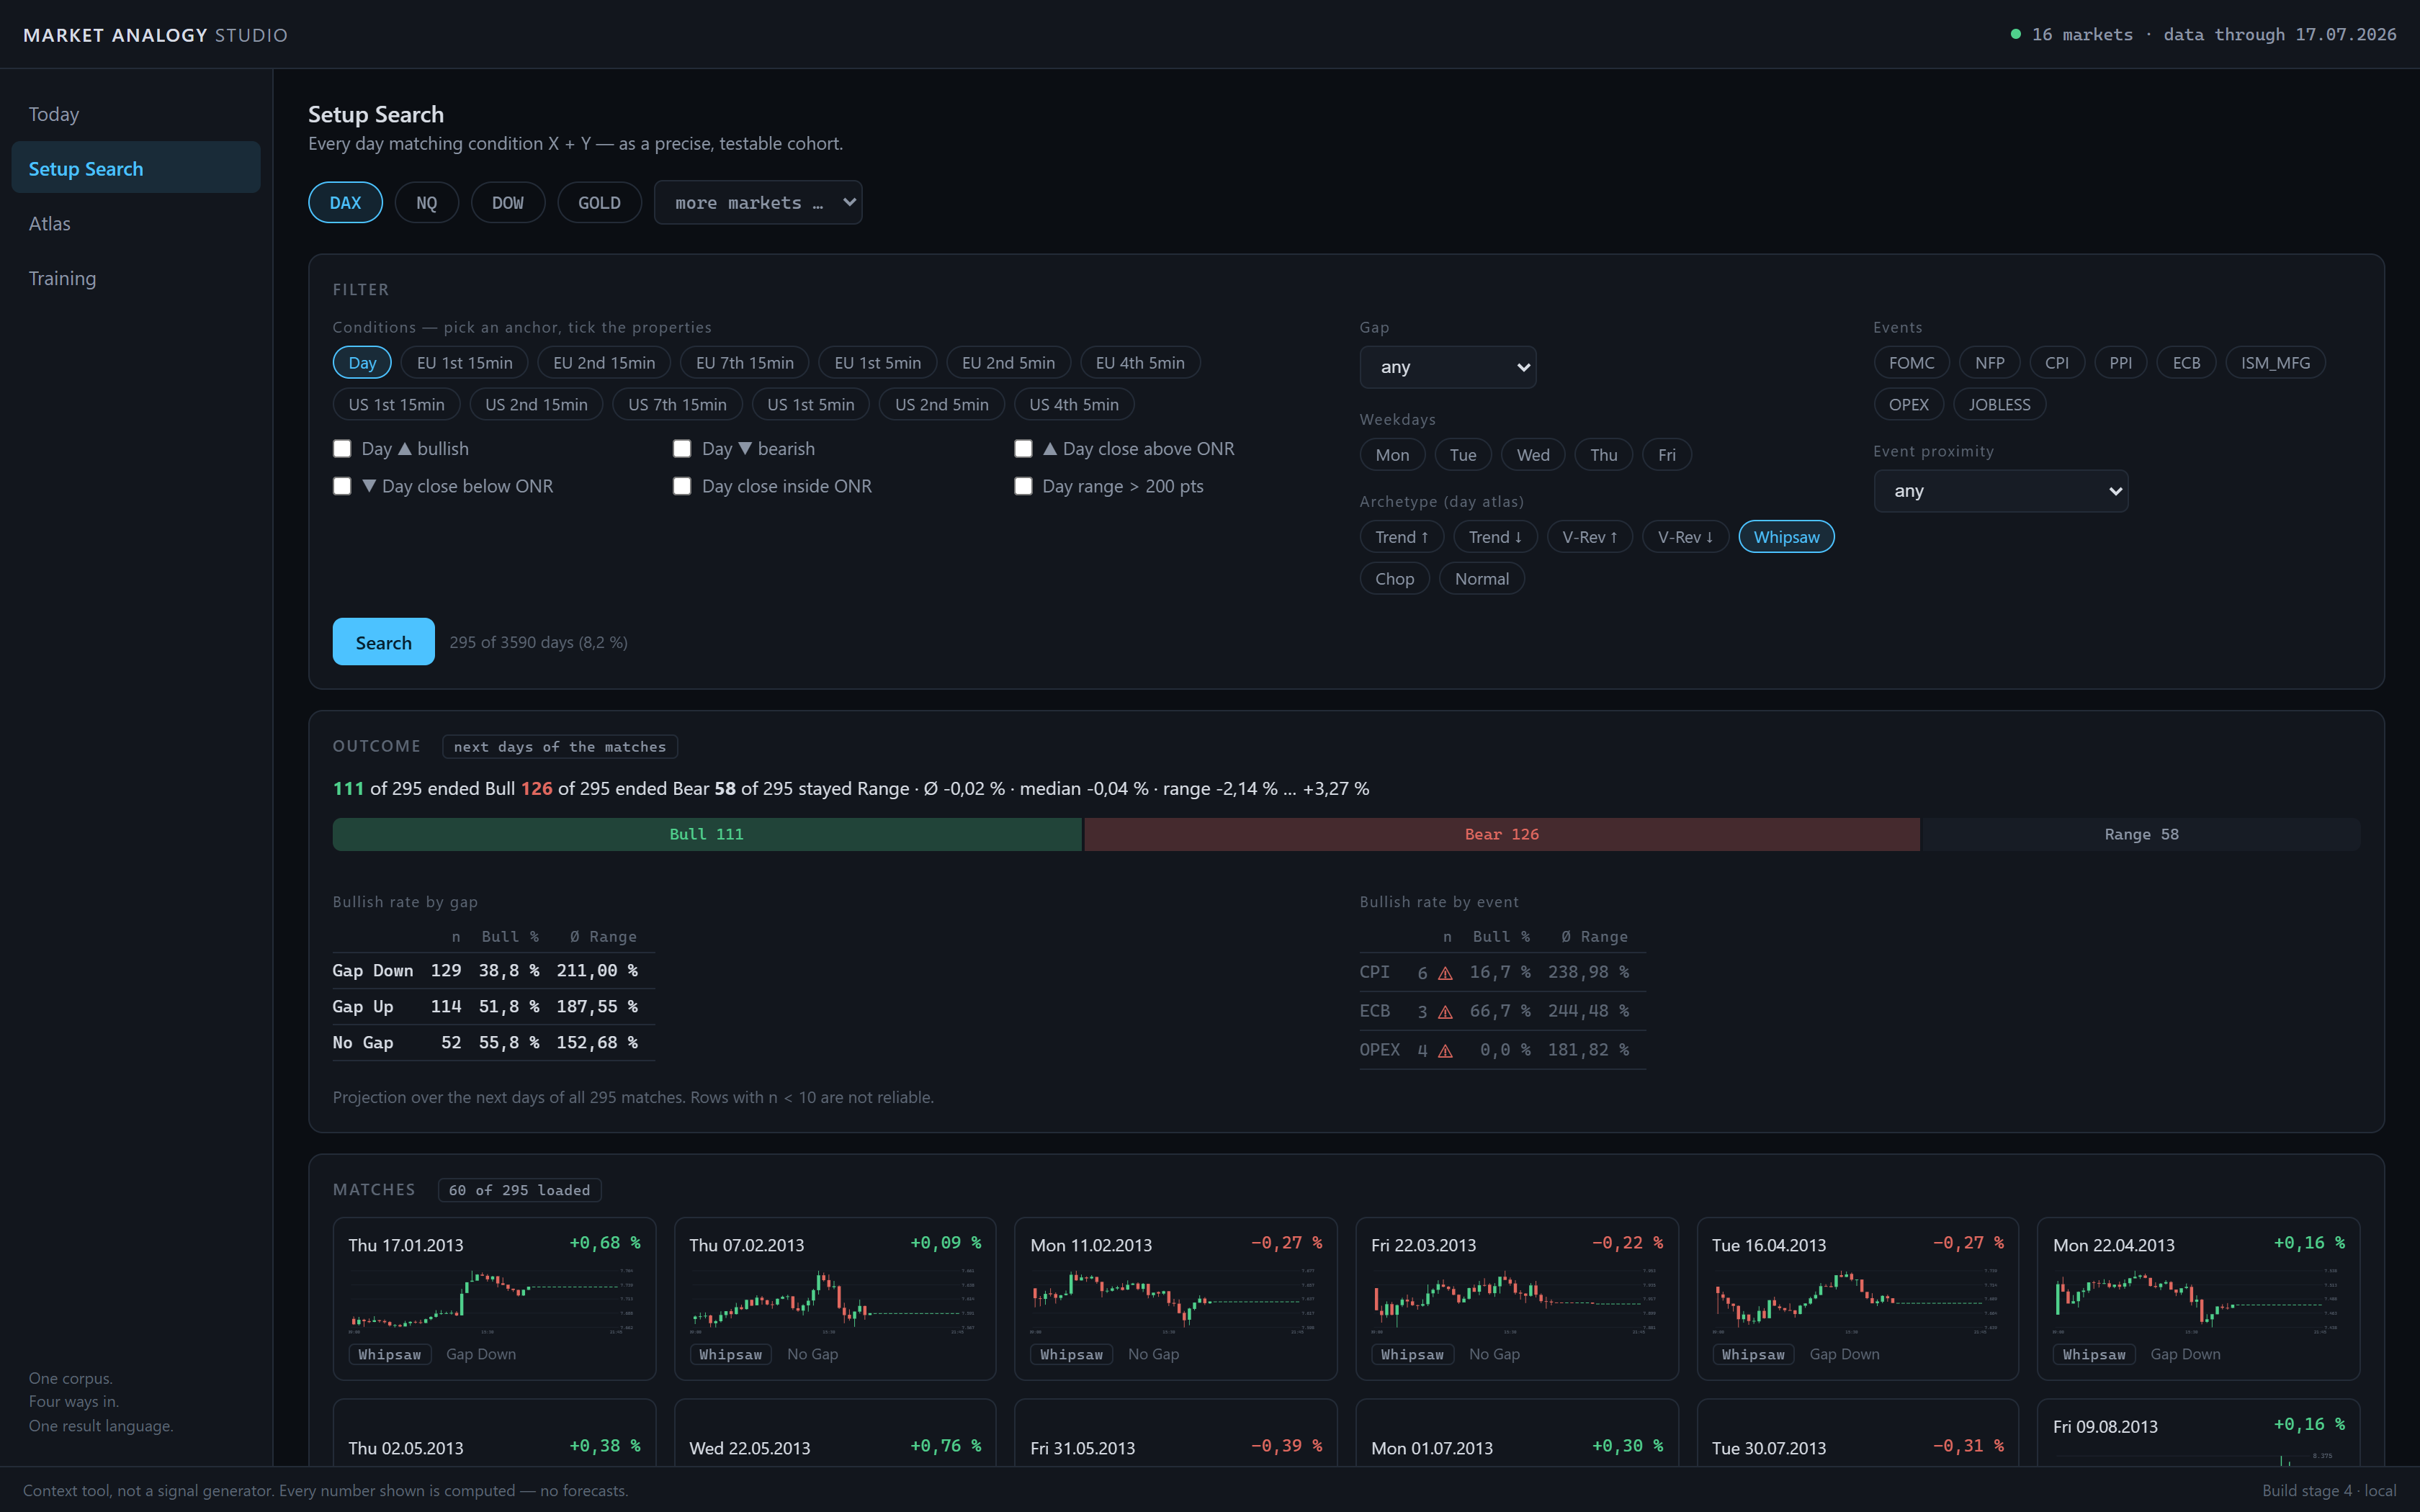
Eigenständige Anwendungen aus dem täglichen Betrieb: Vergleichstage-Analyse (Studio), Marktkontext und Alerts (MarketPulse) — und was als Nächstes entsteht.
Studio: 295 von 3.590 Tagen erfüllen die Bedingung
Methodik
Von der Hypothese zum laufenden System
Fünf Stufen, dokumentiert an einem durchgehenden Beispiel: Hypothese, Spezifikation, In-Sample-Messung, Validierungs-Gate, Deployment.
- 01
Hypothese
Ausgangspunkt ist eine Beobachtung aus dem eigenen Handel: ein Verhalten, das sich zu wiederholen scheint. Formuliert als Hypothese über Markt, Zeitfenster und Bedingung, ohne Ergebnis, mit klarer Null-Erwartung.
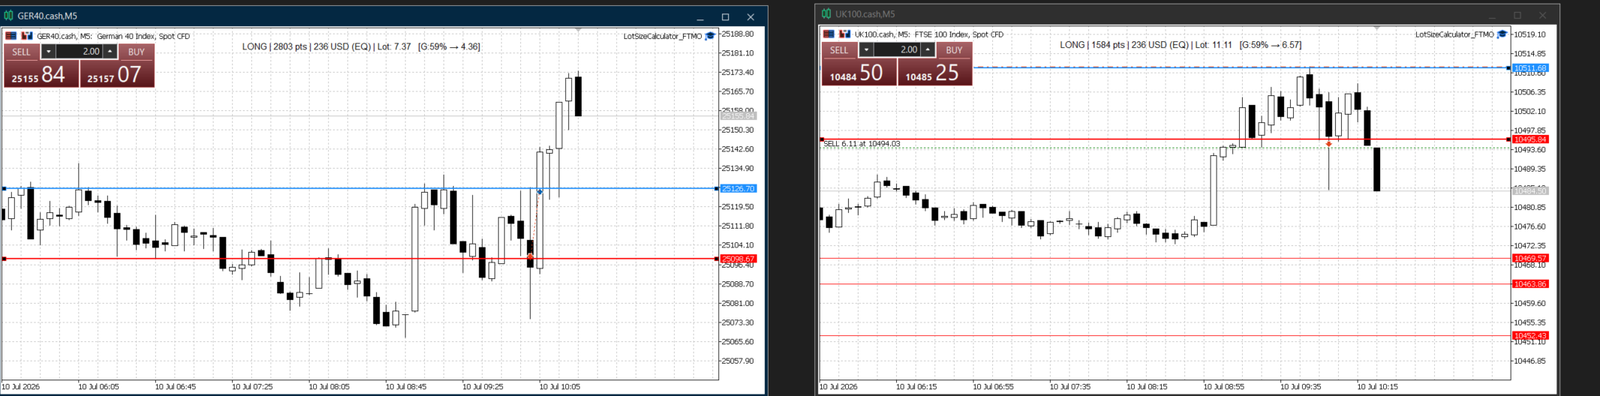
Der Arbeitsplatz, an dem die Beobachtung entsteht: DAX und FTSE, dieselbe Session, dasselbe Setup. - 02
Spezifikation & Vormessung
Regel, Markt, Zeitraum, Exit und Kostenmodell werden festgeschrieben, bevor die erste Zahl entsteht. Eine Vormessung gegen einen Benchmark (Random Walk, Basisrate) entscheidet über den vollen Prüfstand; die meisten Kandidaten enden hier.
Studie: 2. Kerze am Trend-Tag →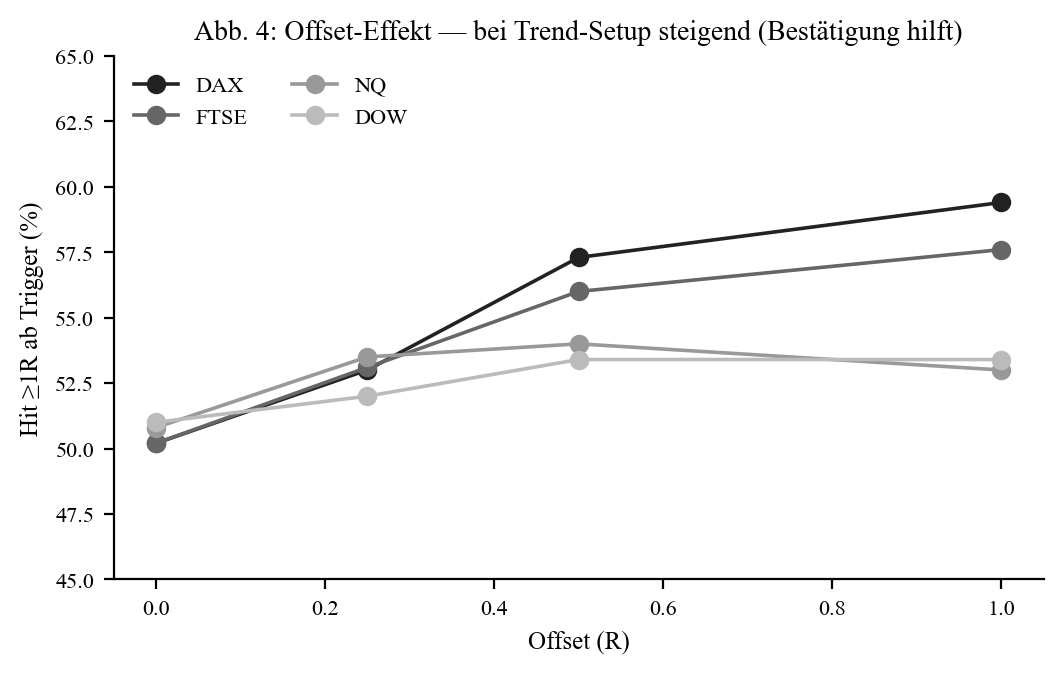
Erste Auswertung: Trefferquote über den Bestätigungs-Offset, vier Indizes — Bestätigung hilft, aber nicht überall gleich. - 03
In-Sample-Messung
Die volle Historie auf Minutendaten: Episoden je Markt und Setup, avgR mit Standardfehler und tages-geclusterter t-Statistik, Spread und Slippage im Einstieg, Regimezerlegung nach Volatilität und Kalender.
Studie: Edge-Persistenz →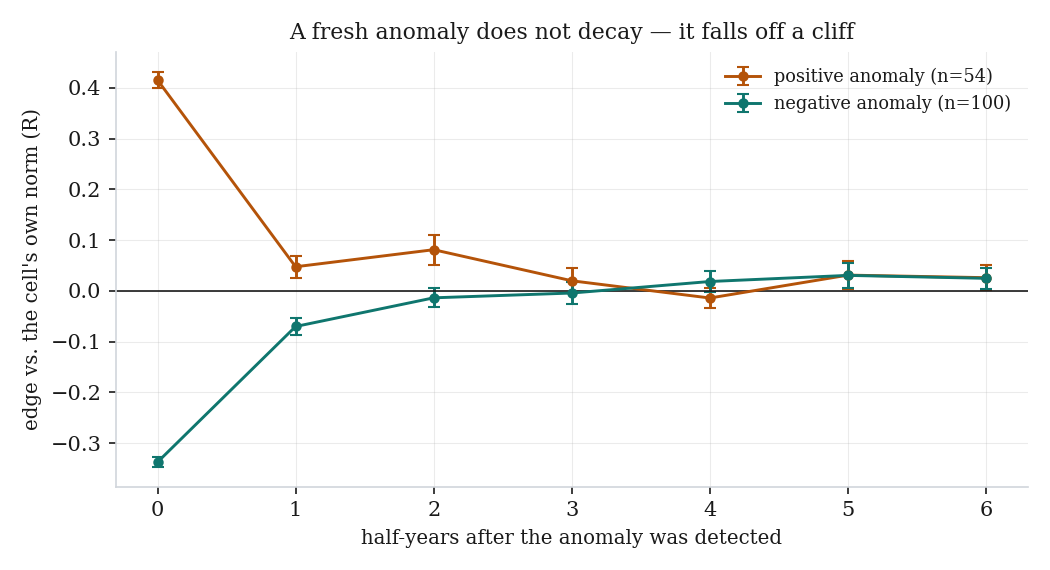
Gemessen statt vermutet: eine frische Auffälligkeit zerfällt nicht langsam — sie fällt nach einem Halbjahr von der Klippe. - 04
Validierungs-Gate
Out-of-Sample-Schnitt, rollierendes Walk-Forward, Monte-Carlo der Tagesserie, Edge-Persistenz über Epochen. Das Gate trennt einen Mechanismus von einer Anpassung an die Vergangenheit; gescheiterte Hypothesen werden mit Zahlen veröffentlicht.
Studie: Validierungs-Gate →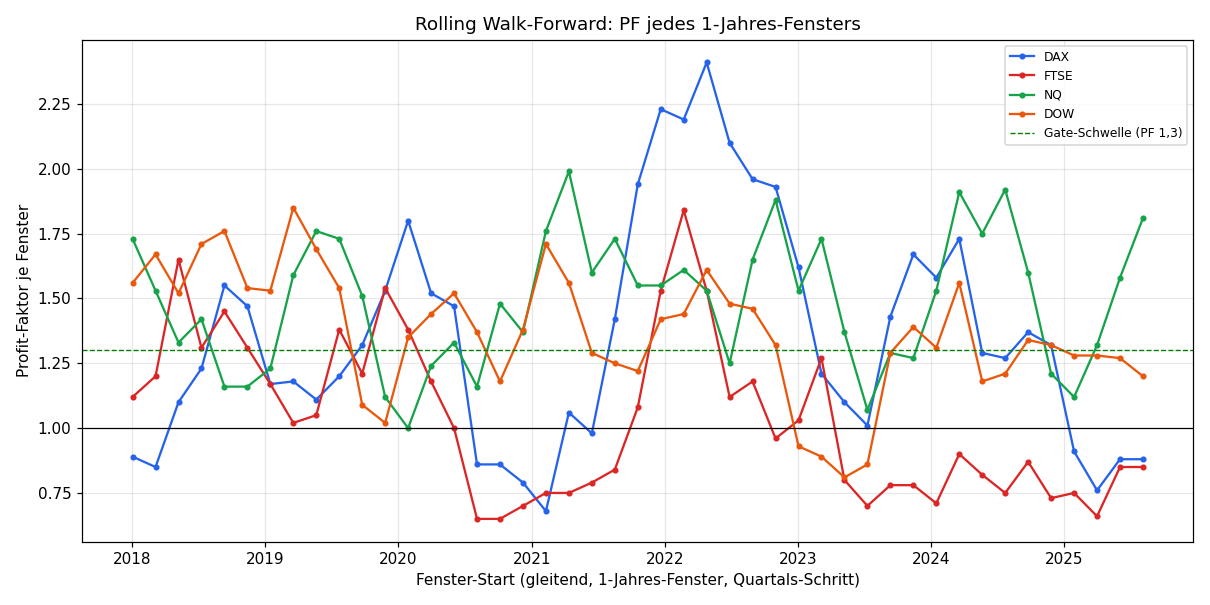
Das Gate in einem Bild: Profit-Faktor je rollierendem Jahresfenster — kein Markt liegt dauerhaft über der Schwelle. - 05
Deployment
Was das Gate besteht, wird implementiert: als offener Indikator auf TradingView, als Utility im MQL5 Market oder als Expert Advisor mit Ausführungslogik, Risikobegrenzung und Referenz-Backtest, der im Live-Betrieb nachgehalten wird.
Studie: MT5-Algo-Referenz →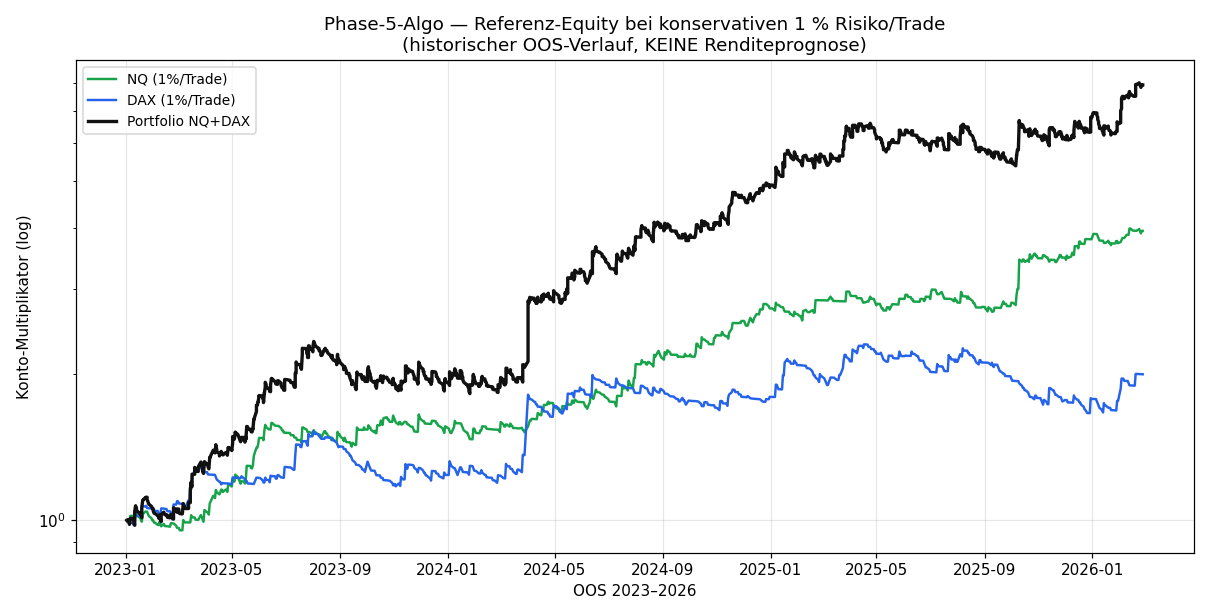
Der gebaute EA im Referenz-Backtest, out-of-sample 2023–2026 — historischer Verlauf, keine Renditeprognose.
Grundsätze
Vier Regeln, nach denen hier gemessen wird.
Bevor eine Zahl auf dieser Seite steht, muss sie vier Prüfungen bestehen. Ohne Formeln erklärt:
Der Zufall ist das Lineal
Jede Regel läuft auch auf einem Zufallsmarkt, in dem jede Kerze per Münzwurf gespiegelt wird. Verdient sie dort genauso, ist sie nichts wert.
Versiegelt bis zum Test
Gesucht wird auf alten Daten. Die neuesten Jahre bleiben verschlossen und werden genau einmal geöffnet. Nur was dort hält, zählt.
Kosten zuerst
Viele Muster sind echt, aber kleiner als Spread und Gebühren. Jede Zahl hier ist nach Kosten gerechnet, sonst täuscht sie.
Die Unsichtbaren mitzählen
Man erinnert sich an die Trades, die geklappt haben. Hier stehen die gescheiterten Ideen neben den bestätigten, sichtbar und filterbar.
Research
Auch das Nein ist ein Ergebnis.
87 offene Studien, davon 8 mit bestätigtem Edge und 51 ohne — jede mit Datenbasis, Kostenannahme und Verdikt. Die gescheiterten Ideen stehen neben den bestätigten; das macht die bestätigten erst glaubwürdig.
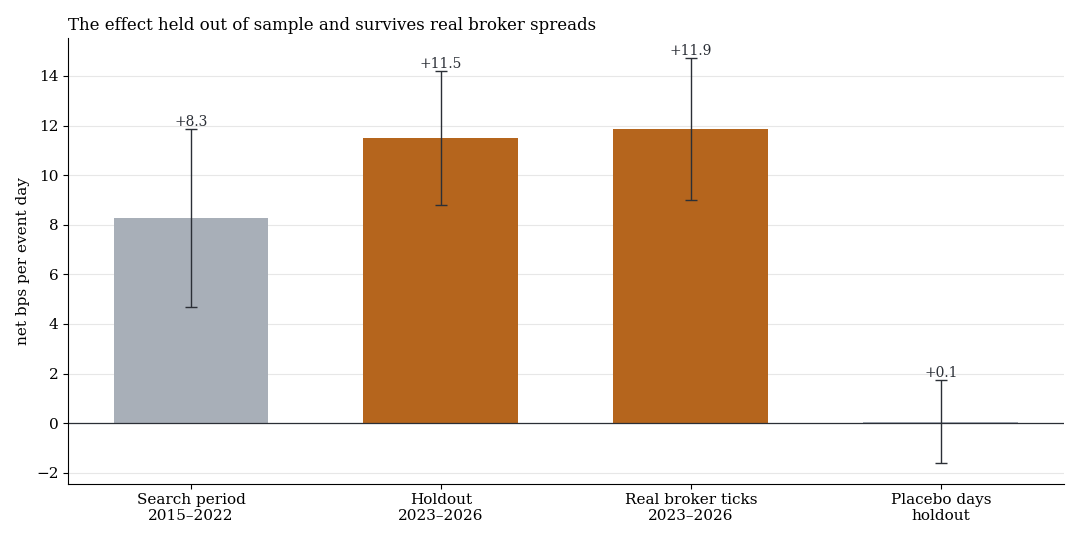
Edge bestätigt
Index-Stichtage: Der FTSE fällt in den Auktions-Print, und das hielt im Holdout
Netto je Stichtag: der Holdout liegt über dem Suchzeitraum, echte Broker-Ticks bestätigen ihn, Placebo-Tage liegen bei null
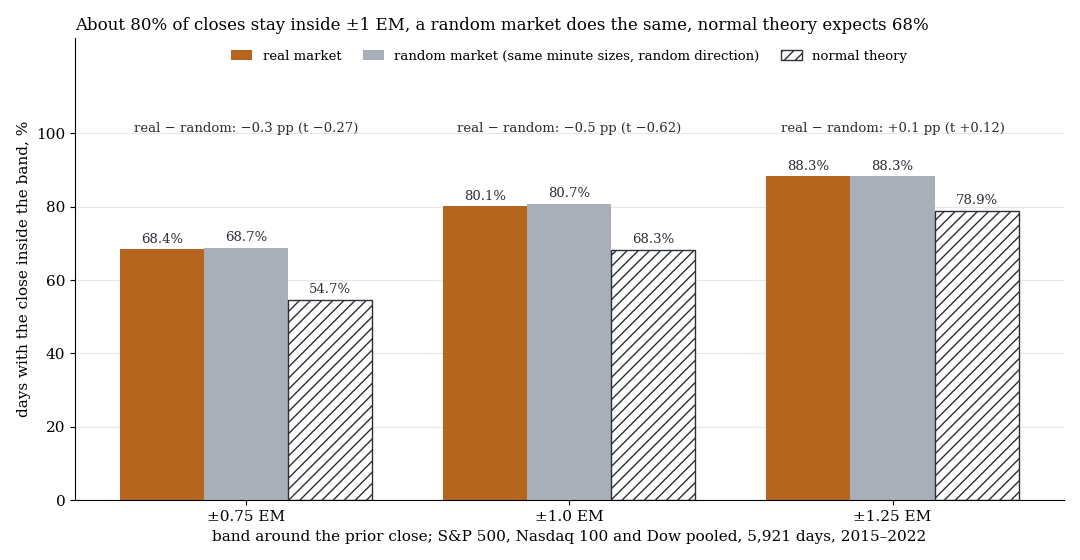
Kein Edge
Der Expected Move wird zu 80 % gehalten, aber ein Zufallsmarkt schafft das auch, und seine Grenze ist keine Range-Grenze
Rund 80 % der Schlusskurse liegen innerhalb von ±1 Expected Move, im echten Markt wie im Zufallsmarkt, die Normalverteilung erwartet 68 %
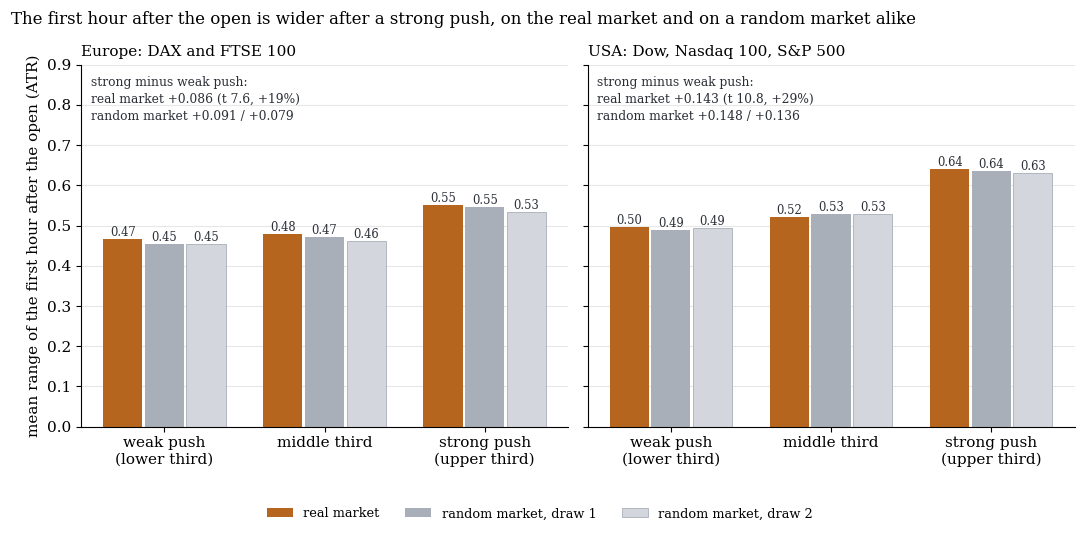
Gemessen
Nach einer starken Vor-Open-Stunde ist die Bewegung nach dem Open größer, nicht kleiner
Nach einem starken Push vor dem Open ist die erste Stunde im Mittel um 19 % (Europa) und 29 % (USA) breiter als nach einem schwachen, und ein Zufallsmarkt zeigt dasselbe
Plattformen
Ein Standard, fünf Plattformen.
Nativ entwickelt statt kleinster gemeinsamer Nenner — MQL5, Pine, C#, Python. NinjaTrader und die cTrader-Werkzeuge sind in Vorbereitung.
Die Ausführungs-Schicht: läuft unbeaufsichtigt auf Live- und Prop-Konten, mit vollem Zugriff auf Orders, Historie und Konto-Zustand. MQL5 ist C-nah — schnell, aber unverzeihlich: Fehler kosten echtes Geld, deshalb zählt Neustart-Sicherheit mehr als Eleganz.
Beispiel: ein Drawdown-Wächter, der Grenzen serverseitig erzwingt, oder ein Recovery-EA, dessen Buchhaltung Swap und Kommission netto rechnet.
Das Chart-Cockpit: Pine ist bewusst begrenzt — kein Dateisystem, kein externes Rechnen — und genau dadurch schnell zu prüfen und schwer zu verschleiern. Ideal, um Kontext sichtbar zu machen; ungeeignet für schwere Backtests.
Beispiel: Futures-Volumen in CFD-Koordinaten projizieren oder Dealer-Gamma-Level als Chart-Overlay mit Alerts.
Die Forschungs-Schicht, auf der alles andere steht: Datenaufbereitung, Backtest-Pipelines, Walk-Forward und Monte-Carlo. Alles ist möglich — deshalb ist hier die Disziplin der Methodik wichtiger als die Sprache selbst.
Beispiel: die Forschungs-Pipeline hinter unseren Studien (Minutendaten, 15 Märkte, Zufallsmarkt als Nulllinie), oder ein Walk-Forward-Prüfstand für deine eigene Regel.
Volle Ausführungs-Kontrolle in einer erwachsenen Sprache: C# mit echtem Typsystem, sauberem Testing und direktem API-Zugriff auf jede Order. Die Wahl, wenn Orderlogik komplex wird und nachvollziehbar bleiben muss.
Beispiel: feingranulare Teil-Ausführungen mit vollständigem Logging jedes Fills.
Der Standard der Futures-Prop-Szene, technisch C#-Familie. In Vorbereitung — wir portieren zuerst die Risiko-Utilities.
Über
Hintergrund
KruegerAlgorithms ist aus dem eigenen Handel entstanden: seit mehreren Jahren live an den Märkten, von Anfang an mit Research statt Bauchgefühl — weil eine Idee erst einmal nichts wert ist, bis sie quantifiziert und geprüft wurde. Die Systeme hier laufen nach denselben Regeln, die veröffentlicht werden.
Was auf dieser Seite steht, ist der Teil der Arbeit, der offen sein kann: 87 Studien auf Minutendaten seit 2015, darunter ein Fresh Scan mit rund 897.000 Tests auf 15 Märkten, 10 offene Instrumente, 4 gelieferte Aufträge — inklusive der Ideen, die den Test nicht überlebt haben. Signale wirst du hier nicht finden. Werkzeuge, mit denen du selbst misst, schon.
- Jede Zahl nennt ihre Quelle: Markt, Zeitraum, Stichprobe, Kostenannahme.
- Negative Ergebnisse werden veröffentlicht und sind nach Verdikt filterbar.
- Die Instrumente sind offen — nachrechenbar, nicht Blackbox.
- Keine Renditeversprechen. Keine Abos.
„Echt sauber gelöst! Gratulation!"
Quant-Entwicklung für ein eigenes Regelwerk.
Spezifikation, Backtest auf Minutendaten mit Kostenmodell, Walk-Forward-Validierung und Implementierung als Expert Advisor für MetaTrader 5. Der erste Schritt ist eine Einschätzung, ob sich das Regelwerk sauber automatisieren lässt und was der Prüfstand dazu bereits sagt; sie ist unverbindlich.