Datenbasis: DAX, Nasdaq 100, S&P 500, Dow und Gold, Dukascopy-CFD-Minutendaten als 5-Minuten-Kerzen. Entscheidungspunkt jede volle und halbe Stunde der Kassa-Sitzung (Gold: 03:00 bis 16:00 New York). Suchzeitraum 2015–2022, Modelle jährlich vorwärts geschätzt, ausgewertet 2017–2022: 84.689 Entscheidungspunkte beim Horizont von zwei Stunden. Der Holdout ab 2023 blieb ungerechnet, weil das Tor verfehlt wurde. Kosten je Round-Trip wie in allen Studien dieser Reihe. Benchmarks: „das Regime bleibt“, „immer Range“ und zwei Zufallsmärkte. Vorab registriert am 16. November 2026 (SHA-256 7a3273fb…). Keine Handelsempfehlung.
Die Idee ist alt und einleuchtend: In Trendphasen folgt man der Bewegung und lässt Gewinne laufen, in Seitwärtsphasen handelt man dagegen und nimmt Gewinne früh mit. Dafür gibt es Dutzende Indikatoren, von ADX über Efficiency Ratio bis zum Choppiness-Index. Sie alle beschreiben, wie die letzten Stunden waren. Handeln muss man aber die nächsten. Die Frage dieser Studie ist deshalb nur eine: Sagt das Regime der letzten ein bis drei Stunden das der nächsten ein bis drei Stunden voraus?
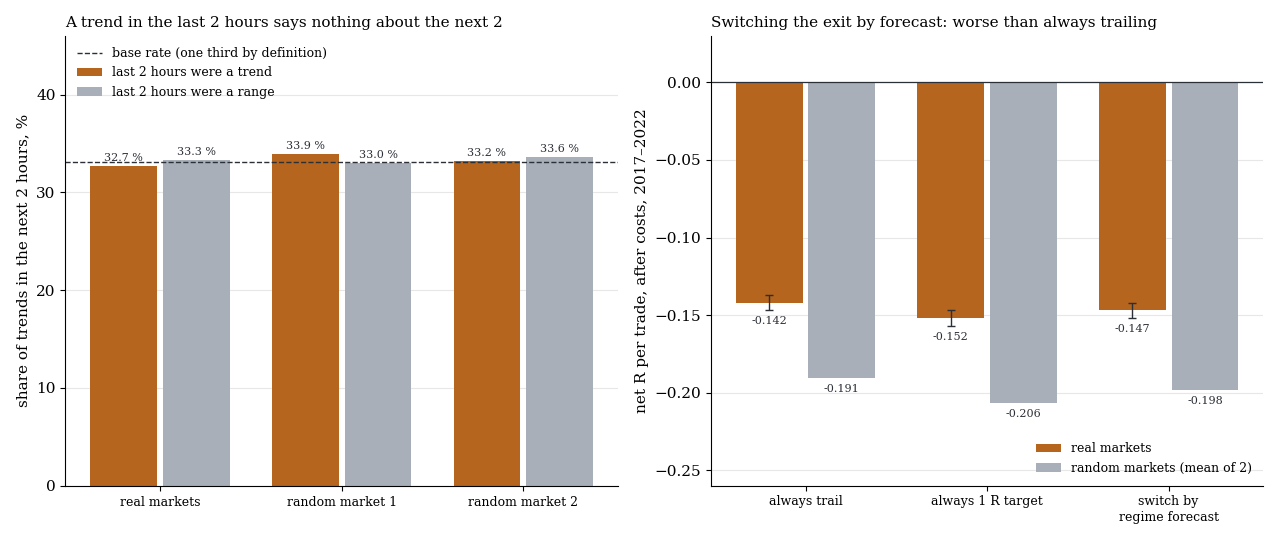
Links der Anteil der Trend-Fenster in den nächsten zwei Stunden, getrennt danach, ob die letzten zwei Stunden Trend oder Range waren, echt und auf zwei Zufallsmärkten. Rechts das Ergebnis je Trade nach Kosten für drei Ausstiege, mit einem Standardfehler.
1. Die Messung
| Baustein | Festlegung |
|---|---|
| Regime | Efficiency Ratio des Fensters: Betrag der Nettobewegung geteilt durch die Summe aller 5-Minuten-Bewegungen |
| Trend | Efficiency Ratio im oberen Drittel aller Fenster desselben Markts und Horizonts, sonst Range |
| Horizont | die nächsten 60, 120 oder 180 Minuten, primär 120 |
| Merkmale | Efficiency Ratio über 60, 120 und 180 Minuten, Varianz-Verhältnis, Autokorrelation, ADX(14), Spanne gegen Tages-ATR, Volatilitäts-Verhältnis, Efficiency Ratio und Lage in der Sitzung, drei Merkmale des Vortags, Uhrzeit |
| Modelle | logistische Regression (primär) und Gradient Boosting, jedes Jahr nur aus den Jahren davor geschätzt |
| Nutzen | Einstieg in Richtung der letzten 60 Minuten, Stop 1 R; Ausstieg per Trailing-Stop, per festem Ziel bei 1 R oder je nach Prognose |
Die Güte einer Wahrscheinlichkeitsprognose messen wir mit dem Brier-Score, dem mittleren quadrierten Abstand zwischen Prognose und Ausgang. Kleiner ist besser. Verglichen wird gegen die einfachste Regel, die ein Regime-Erkenner schlagen muss: Das Regime der letzten zwei Stunden bleibt.
Das Tor: Das Modell muss diese Regel mit t ≥ 2 schlagen, auf den Zufallsmärkten darf das nicht genauso gelingen, und der Ausstieg nach Prognose muss netto besser sein als der bessere feste Ausstieg.
2. Ergebnis: Tor in allen drei Punkten verfehlt
| Horizont 2 Stunden, 5 Märkte | echt | Zufallsmarkt 1 | Zufallsmarkt 2 |
|---|---|---|---|
| Trend in den nächsten 2 h nach Trend | 32,7 % | 33,9 % | 33,2 % |
| Trend in den nächsten 2 h nach Range | 33,3 % | 33,0 % | 33,6 % |
| Brier-Score „Regime bleibt“ | 0,2217 | 0,2222 | 0,2227 |
| Brier-Score Modell | 0,2221 | 0,2227 | 0,2232 |
| Vorteil des Modells | −0,0004 (t −2,9) | −0,0005 (t −4,6) | −0,0005 (t −4,4) |
| Trefferquote Modell / „immer Range“ | 66,9 % / 66,9 % | 66,7 % / 66,7 % | 66,6 % / 66,6 % |
| Trendquote im untersten / obersten Zehntel der Prognose | 32,0 % / 34,1 % | 33,0 % / 32,9 % | 33,1 % / 33,1 % |
n 84.689 Entscheidungspunkte, 2017–2022, Standardfehler nach Datum geclustert.
Das Regime hat kein Gedächtnis. Nach zwei Stunden Trend folgt in 32,7 % der Fälle wieder ein Trend, nach zwei Stunden Range in 33,3 %. Beides ist die Basisrate von einem Drittel.
Die 15 Merkmale finden etwas, aber es ist winzig: Zwischen dem untersten und dem obersten Zehntel der Prognose steigt die Trendquote von 32 auf 34 %. Auf den Zufallsmärkten gibt es diesen Unterschied nicht, er ist also echt. Als Prognose ist das Modell trotzdem schlechter als die einfache Regel, weil es Rauschen mitlernt. Seine Trefferquote entspricht der von „immer Range“. Gradient Boosting ist noch schlechter (t −8,0). Bei 60 und 180 Minuten und in jedem der fünf Märkte einzeln ist das Vorzeichen dasselbe.
3. Der Ausstieg nach Regime
| Je Trade nach Kosten | echt | Zufallsmarkt 1 | Zufallsmarkt 2 |
|---|---|---|---|
| immer Trailing-Stop | −0,142 R (t −30,5) | −0,194 R | −0,187 R |
| immer festes Ziel 1 R | −0,152 R (t −30,5) | −0,207 R | −0,206 R |
| Ausstieg nach Prognose | −0,147 R (t −30,8) | −0,200 R | −0,196 R |
| Prognose minus Trailing-Stop | −0,005 R (t −2,7) | −0,006 R (t −3,6) | −0,010 R (t −6,0) |
84.509 Trades, Kosten rund 0,16 R je Trade.
Der Trailing-Stop schlägt das feste Ziel in jedem Markt, echt wie auf den Zufallsmärkten. Das ist Mechanik des Ausstiegs und hat mit dem Regime nichts zu tun. Wer nach Prognose umschaltet, nimmt die Hälfte der Trades vom besseren Ausstieg weg, ohne Trend und Range trennen zu können, und verliert dadurch. Auch die Richtung nach der Prognose zu wählen, mit der Bewegung bei Trend und gegen sie bei Range, bringt nichts (+0,012 R gegen die bessere feste Richtung, t 1,0).
4. Was sich vorhersagen lässt: die Größe
Als zweites Ziel hatten wir ein Fenster dann „Trend“ genannt, wenn es am Rand seiner Spanne schließt und die Spanne groß ist. Dieses Ziel sagt das Modell deutlich voraus: Die Quote steigt vom untersten zum obersten Zehntel von 7,5 auf 38,2 % (t 18,1). Auf den Zufallsmärkten steigt sie von 8,0 auf 41,0 % und von 8,3 auf 41,5 %. Die Zufallsmärkte haben per Konstruktion keine Richtung, behalten aber die Abfolge ruhiger und unruhiger Phasen. Vorhersagbar ist also, ob sich in den nächsten zwei Stunden viel bewegt, nicht ob es gerichtet läuft. Wie gut sich diese Größe prognostizieren lässt, zeigt die Studie zur Spannenprognose.
Was das heißt
Ein Indikator, der die letzten Stunden als Trend oder Range einstuft, beschreibt die Vergangenheit richtig und sagt über die nächsten Stunden nichts. Als Schalter zwischen Trendfolge und Gegenhandel oder zwischen zwei Ausstiegen taugt er auf dieser Zeitskala nicht. Das passt zu unseren Messungen zur Volatilität als Regime: Die Größe ist prognostizierbar, die Richtung nicht.
Grenzen
- Eine Definition von Trend. Die Efficiency Ratio ist ein Maß unter mehreren. Die Klassengrenze stammt aus dem ganzen Suchzeitraum.
- Kurze Zeitskala. Regime über Tage oder Wochen, nach Makro-Terminen oder aus Marktbreite sind nicht getestet.
- Einfache Modelle. Eine lineare Regression und ein flaches Boosting, ohne Orderbuch- und Optionsdaten.
- Überlappende Fenster. Bis zu 14 Entscheidungspunkte je Tag und Markt, bei Gold bis zu 22, hängen voneinander ab. Die Standardfehler sind nach Datum geclustert, Abhängigkeit über mehrere Tage fängt das nicht.
- Der Einstieg ist ein Messrahmen. Die Regel „in Richtung der letzten 60 Minuten“ dient nur dazu, den Nutzen der Prognose zu messen.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Trendtage brauchen keinen Katalysator.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.