Datenbasis: DAX, FTSE 100, Nasdaq 100, S&P 500, Dow, Gold und EURUSD, Dukascopy-Minutendaten, alle Tageszeiten, auch außerhalb der Kassa-Sitzung. Prognosezeitpunkt jede volle und halbe Stunde. Suchzeitraum 2015–2022, vorwärts ausgewertet 2017–2022 (jedes Jahr mit Koeffizienten aus den Jahren davor): 423.242 Prognosen. Holdout Januar 2023 bis Juni 2026, ein einziger Lauf mit den Koeffizienten aus 2015–2022: 257.080 Prognosen. Standardfehler nach Datum geclustert. Modell, Vergleichsprognosen und Tor standen vor der ersten Rechnung fest (registriert am 16. November 2026, SHA-256 3b7109e2…). Keine Handelsregel, keine Kosten. Keine Handelsempfehlung.
Unser Test eines Trend- und Range-Erkenners vom selben Tag endete mit einem Nein: Ob die nächsten Stunden gerichtet laufen, lässt sich aus den letzten nicht ablesen. Dabei fiel auf, was sich stattdessen vorhersagen lässt, nämlich wie viel sich bewegt. Diese Studie prüft, wie gut eine einfache Formel die Hoch-Tief-Spanne der nächsten ein bis zwei Stunden trifft, und zwar gegen die Vergleichswerte, die in der Praxis benutzt werden: das Übliche für die Uhrzeit, die letzten Stunden und die Tages-ATR.
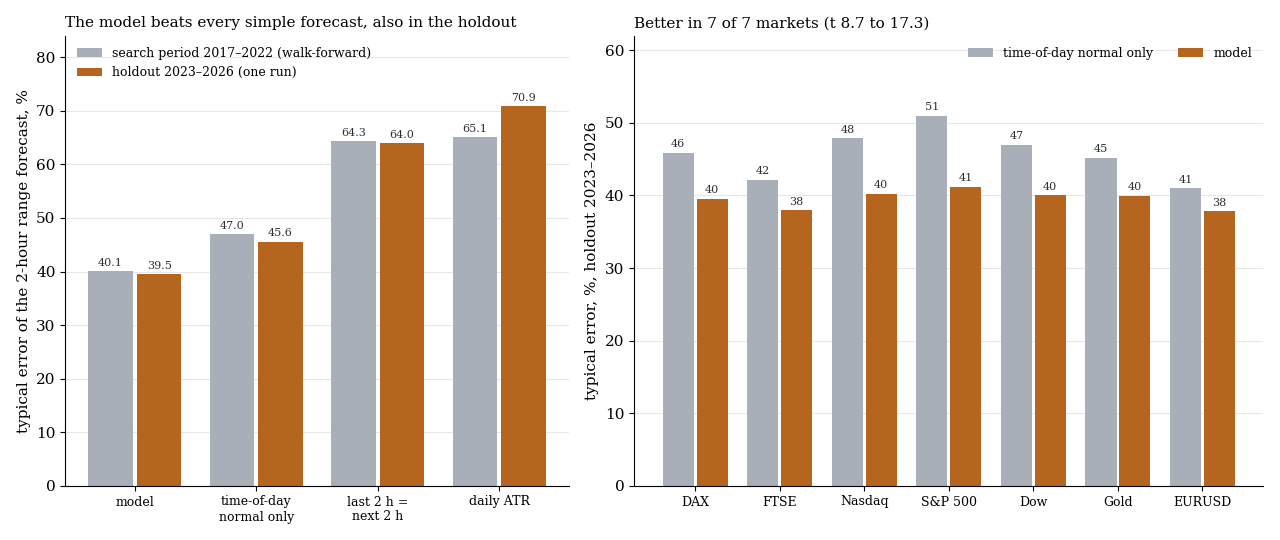
Links der typische Fehler der Zwei-Stunden-Prognose je Verfahren, Suchzeitraum (grau) und Holdout (orange), alle sieben Märkte zusammen. Rechts der Holdout je Markt: Uhrzeit-Normal allein gegen das Modell.
1. Das Modell
Die Prognose hat drei Bausteine und einen Koeffizientensatz für alle Märkte:
| Baustein | Festlegung |
|---|---|
| Uhrzeit-Normal | Median der Spanne desselben Zwei-Stunden-Fensters an den letzten 20 gültigen Tagen |
| Aktivität 2 h | Spanne der letzten 2 Stunden, geteilt durch ihr eigenes Uhrzeit-Normal |
| Aktivität 6 h | Spanne der letzten 6 Stunden, geteilt durch ihr eigenes Uhrzeit-Normal |
| Formel | Prognose = Uhrzeit-Normal × (Aktivität 2 h)^0,30 × (Aktivität 6 h)^0,24 × 1,006 |
Die Exponenten stammen aus einer linearen Regression der logarithmierten Spannen auf 2015–2022. Sie sagen das Entscheidende: War der Markt in den letzten zwei Stunden doppelt so aktiv wie üblich, rechnet das Modell für die nächsten zwei Stunden mit gut 20 % mehr als üblich, nicht mit dem Doppelten. Eine Schätzung je Markt war nicht besser als die gemeinsame.
Verglichen wird gegen drei einfache Prognosen, jede mit derselben Vorwärtsschätzung und einer eigenen Konstante: nur das Uhrzeit-Normal, „die nächsten zwei Stunden werden wie die letzten zwei“ und die mittlere Tagesspanne der letzten 20 Tage (Tages-ATR).
Der typische Fehler ist der mittlere Betrag der logarithmierten Abweichung, zurückgerechnet in Prozent. 40 % heißt: Die tatsächliche Spanne liegt im Mittel um den Faktor 1,4 über oder unter der Prognose.
2. Ergebnis
| Zeitraum | n | Modell | nur Uhrzeit | letzte 2 h | Tages-ATR | Modell gegen Uhrzeit | 80-%-Band trifft |
|---|---|---|---|---|---|---|---|
| Suchzeitraum 2017–2022 | 423.242 | 40,1 % | 47,0 % | 64,3 % | 65,1 % | t 24,7 | 80,5 % |
| Holdout 2023–2026 | 257.080 | 39,5 % | 45,6 % | 64,0 % | 70,9 % | t 16,9 | 80,7 % |
Typischer Fehler der Zwei-Stunden-Prognose, sieben Märkte gepoolt. Das 80-%-Band reicht vom 0,59-Fachen bis zum 1,74-Fachen der Prognose, seine Grenzen stammen aus dem Suchzeitraum.
Beide vorab festgelegten Tore sind bestanden. Im Suchzeitraum schlägt das Modell alle drei Vergleichsprognosen (gegen die letzten zwei Stunden t 91,5, gegen die Tages-ATR t 85,9) und ist in 7 von 7 Märkten besser als das Uhrzeit-Normal. Im Holdout bleibt der Abstand zum Uhrzeit-Normal fast gleich, und das Band trifft 80,7 % statt der angestrebten 80 %.
| Markt (Holdout) | n | Modell | nur Uhrzeit | t |
|---|---|---|---|---|
| DAX | 35.229 | 39,6 % | 45,9 % | 13,5 |
| FTSE 100 | 35.246 | 38,0 % | 42,2 % | 9,8 |
| Nasdaq 100 | 34.995 | 40,2 % | 47,9 % | 15,2 |
| S&P 500 | 35.343 | 41,2 % | 51,0 % | 17,3 |
| Dow | 35.378 | 40,0 % | 47,0 % | 14,3 |
| Gold | 39.921 | 40,0 % | 45,2 % | 11,0 |
| EURUSD | 40.968 | 37,8 % | 41,0 % | 8,7 |
Am meisten gewinnt das Modell bei den US-Indizes, am wenigsten bei EURUSD und Gold. Für die Ein-Stunden-Prognose ist das Bild dasselbe: Im Holdout 39,4 % gegen 46,3 % (t 18,5).
3. Was daran überrascht
Die letzten zwei Stunden sind eine schlechte Prognose. „So wie es gerade läuft, läuft es weiter“ liegt mit 64 % Fehler weit hinter dem Uhrzeit-Normal mit 46 bis 47 %. Der Grund ist das Tagesprofil: Eine ruhige Mittagsstunde sagt wenig über die Stunde nach der US-Eröffnung, die an fast jedem Tag groß ist. Wer die letzte Spanne fortschreibt, ignoriert genau das.
Die Tages-ATR ist noch schlechter. Sie kennt weder die Uhrzeit noch den heutigen Tag. Im Holdout liegt ihr Fehler bei 71 %.
Der Kern ist die Uhrzeit. Das Modell verbessert das Uhrzeit-Normal um rund sechs Prozentpunkte. Das ist statistisch eindeutig, in der Größe aber ein moderater Gewinn. Der größte Schritt ist der von der ATR oder der letzten Spanne zum Uhrzeit-Normal, und den kann jeder ohne Regression gehen.
Was das heißt
Die Größe der nächsten ein bis zwei Stunden ist vorhersagbar, die Richtung nicht. Brauchbar ist das für alles, was von der erwarteten Schwankung abhängt: ob ein Stop-Abstand zur Tageszeit passt, wie groß eine Position sein darf, ob ein Ziel in der verbleibenden Zeit realistisch ist. Als Grundlage dafür ist das Übliche für die Uhrzeit die bessere Wahl als die Tages-ATR, und die jüngste Aktivität verschiebt diesen Wert nur gedämpft. Dasselbe Muster zeigte sich bereits auf Tagesebene, wo VIX-Terminstruktur und Gamma die Spanne vorhersagen, aber nicht die Richtung.
Grenzen
- Grobe Größenordnung. Ein typischer Fehler von 40 % und ein Band vom 0,6-Fachen bis zum 1,7-Fachen sind keine Punktprognose.
- Keine Termine im Modell. In Stunden mit Inflationsdaten, Arbeitsmarktbericht oder Zinsentscheid unterschätzt die Prognose die Spanne.
- Kein Handelsnutzen getestet. Ob Stops oder Positionsgrößen nach dieser Prognose zu besseren Ergebnissen führen, haben wir nicht gemessen.
- Dukascopy-Kurse. Bei einem anderen Broker weichen die Spannen leicht ab. Getestet wurde im 30-Minuten-Raster.
- Holdout nur für den Hauptvergleich. Das Tor im Holdout betraf Modell gegen Uhrzeit-Normal und die Bandabdeckung. Die übrigen Holdout-Zahlen stammen aus demselben Lauf und sind beschreibend.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Tageszeit- und Kalendereffekte.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.