PropDip
Kauft kurze Rücksetzer in den US-Indizes, mit einer Regel, die vor dem Bau gemessen wurde.
PropDip handelt eine alte, öffentliche Regel auf den CFDs von S&P 500, Nasdaq 100 und Dow: Kauf zum US-Kassaschluss, wenn der RSI(2) unter 10 fällt und der Index über seinem 200-Tage-Schnitt liegt, Verkauf beim ersten Schluss über dem 5-Tage-Schnitt. Ich habe sie mit Spread und Übernachtfinanzierung auf 2000 bis 2018 gemessen und einmal auf 2019 bis 2026 geprüft. Sie ist die zweite Regel meiner Forschung, die die Korrektur für Mehrfachtests bestanden hat. Der Ertrag ist klein, und das steht hier zuerst.
Eigenständiger EA: PropDip eröffnet selbst Positionen und hält sie meist über Nacht und oft übers Wochenende. Erlaubt dein Konto kein Halten übers Wochenende, passt es nicht.
99 USD einmalig
Kein Abo. 10 Aktivierungen. Kauf, Lizenz und Rechnung laufen über den MQL5 Market.
So sieht es auf dem Chart aus
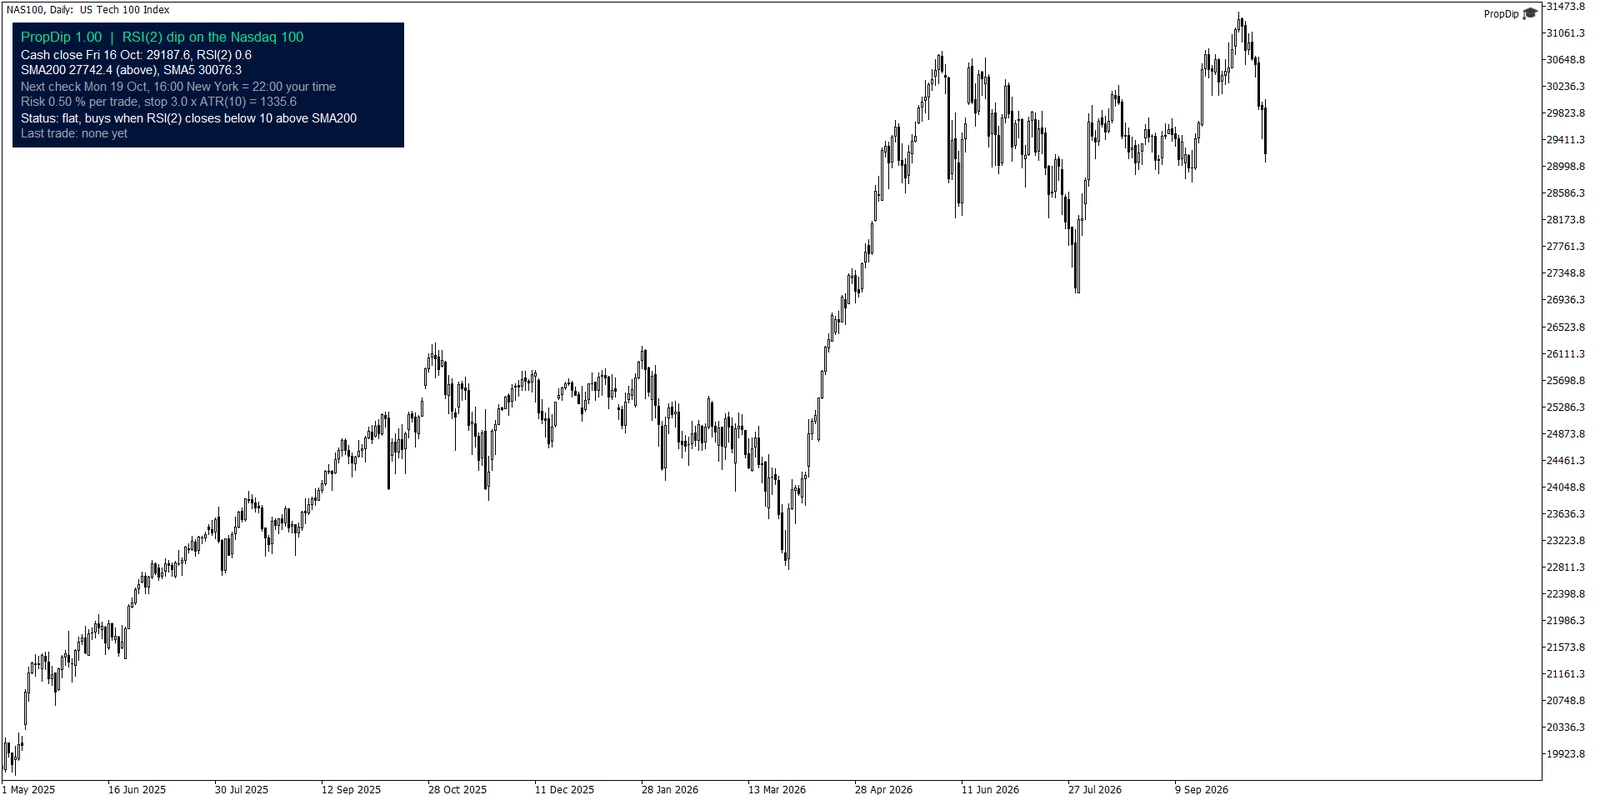
Panel auf dem Nasdaq 100
Das Panel zeigt den letzten Kassaschluss um 16:00 New York mit RSI(2), 200- und 5-Tage-Schnitt, die nächste Prüfung in deiner Ortszeit, das Risiko mit dem Abstand des Schutz-Stops und den Status. Mehr gibt es nicht einzustellen: Die Regel hat keine Schwellen zum Verschieben.
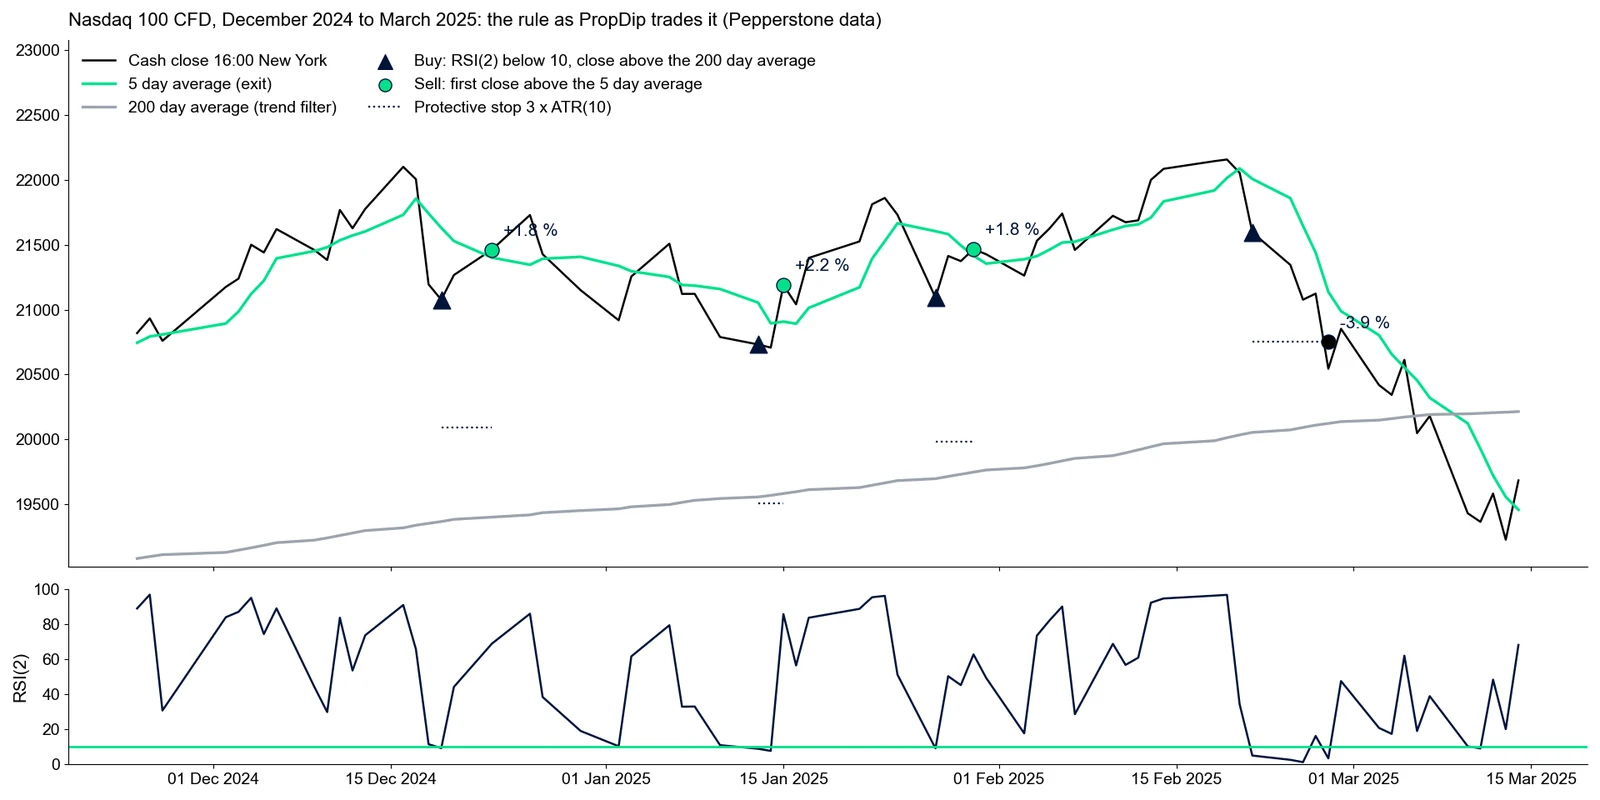
Die Regel auf dem Chart
Nasdaq 100 von Dezember 2024 bis März 2025 auf Pepperstone-Daten, so wie PropDip ihn handelt: drei Käufe nach einem Rücksetzer, die beim ersten Schluss über dem 5-Tage-Schnitt mit Gewinn endeten, und ein Kauf im Ausverkauf vom Februar 2025, der am Stop endete. Beides gehört dazu.
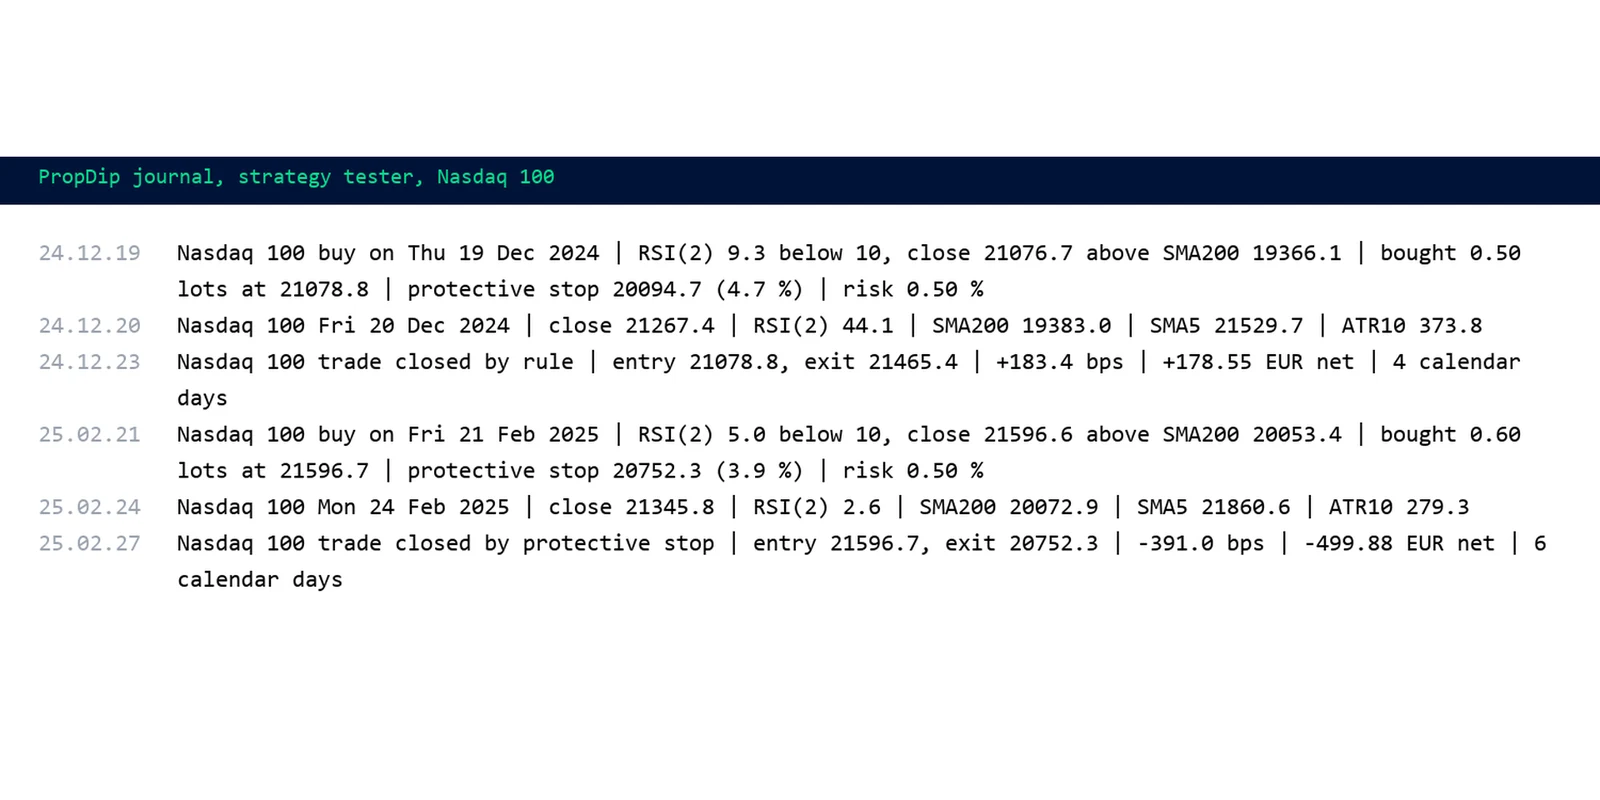
Journal
Jeder Kauf und jeder Ausstieg steht mit Grund im Journal: RSI(2), Schluss und 200-Tage-Schnitt beim Einstieg, Ergebnis in Basispunkten und in Geld nach Kommission und Swap beim Ausstieg. Optional schreibt PropDip an jedem Kassaschluss die Tageswerte mit.
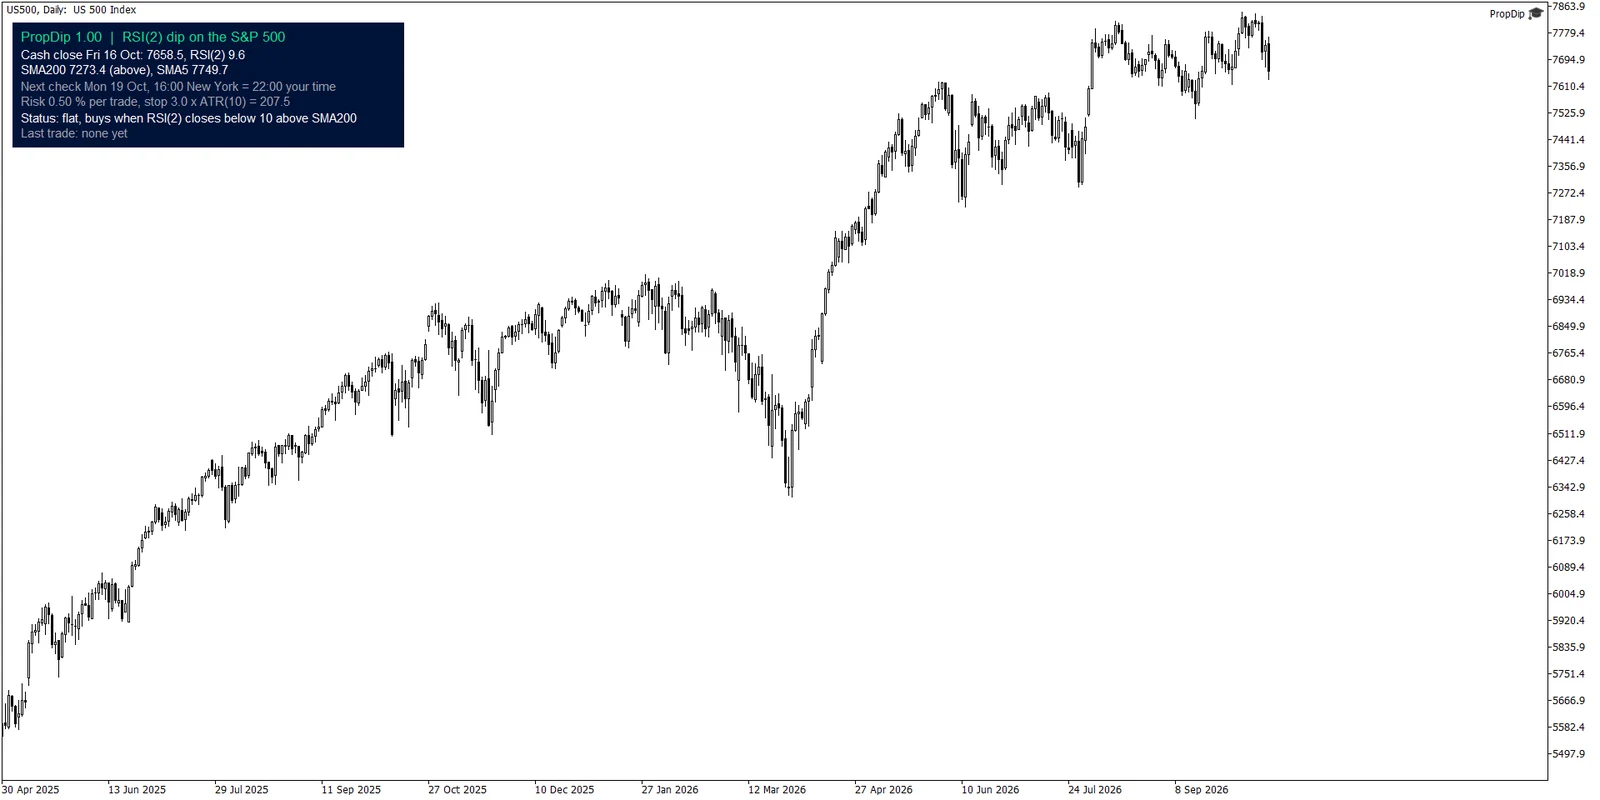
Ein Chart je Index
Auf dem S&P 500 dasselbe Panel. Jeder Index bekommt eine eigene Magic-Nummer, drei Charts kommen sich nicht in die Quere. Die drei Indizes melden aber oft am selben Tag, drei Positionen sind dann eine Wette.
Was es anders macht
Gebaut auf dem Kassaschluss
Index-CFDs handeln fast rund um die Uhr, ihre Tageskerze endet nicht zum US-Schluss. PropDip bildet seine Tagesreihe aus den Kursen um 16:00 New York, dem Schluss, auf dem die Regel getestet wurde, und handelt zwischen 16:00 und 16:15 New York.
Nichts zum Optimieren
RSI(2) unter 10, 200- und 5-Tage-Schnitt, höchstens 20 Tage: Die Werte stehen fest im Code. Einstellbar sind nur Risiko, Stop-Abstand und Spread-Grenze.
Gegen den Tester geprüft
Im Strategietester hat PropDip auf Pepperstone-Daten dieselben Tageswerte und dieselben Ein- und Ausstiegstage wie meine Python-Rechnung auf denselben Kursen, auf dem Nasdaq 100 66 von 66 Einstiegen.
Kein Martingale, kein Grid
Eine Position je Index, ein Schutz-Stop von 3 × ATR(10) auf jedem Trade, Margin, Volumen und Spread werden vor jeder Order geprüft. Nach einem Neustart wird nichts doppelt eröffnet.
Testergebnisse
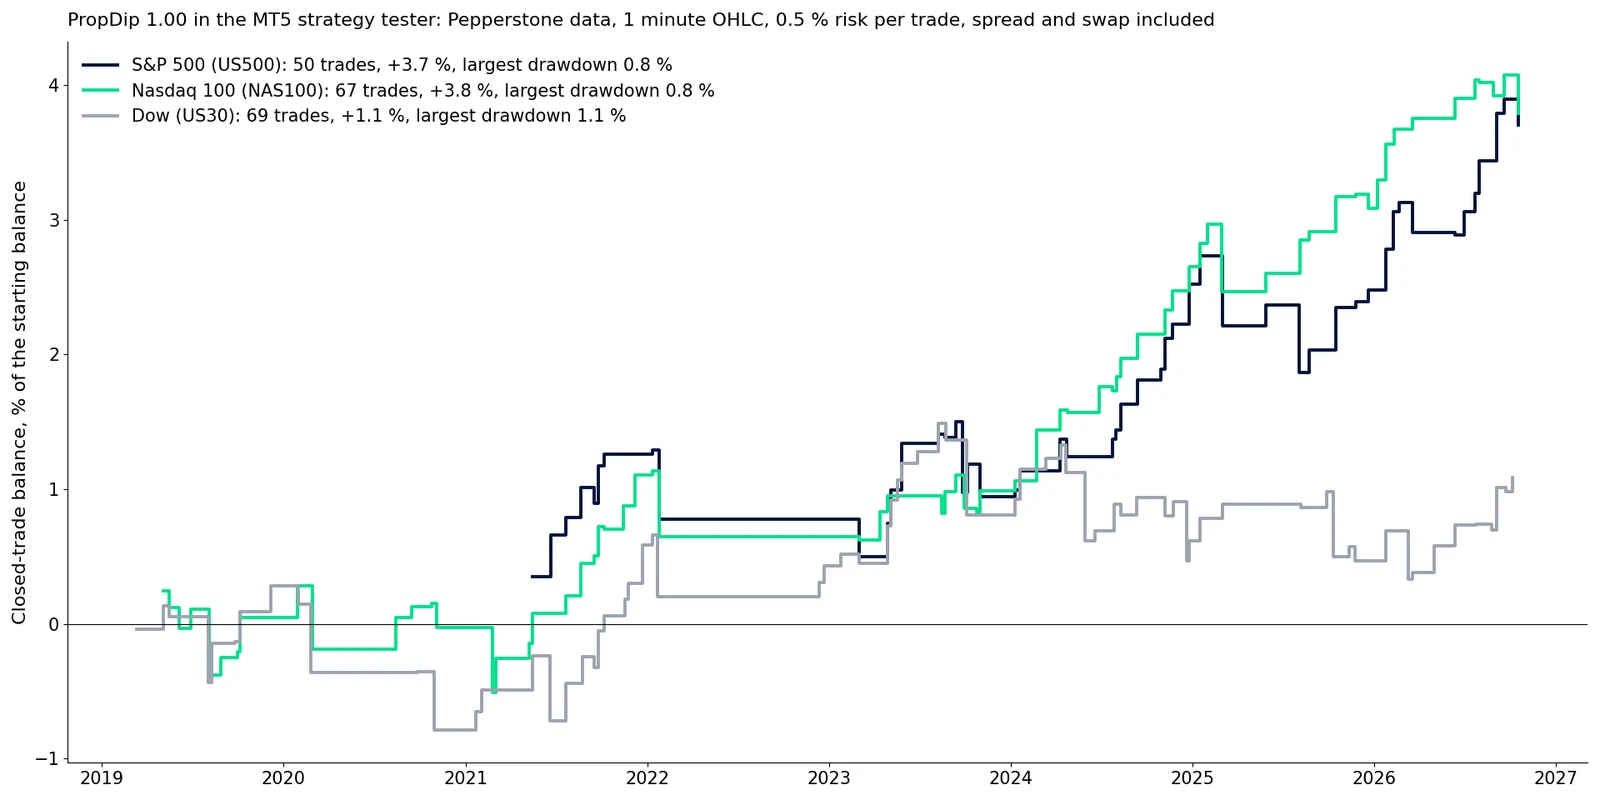
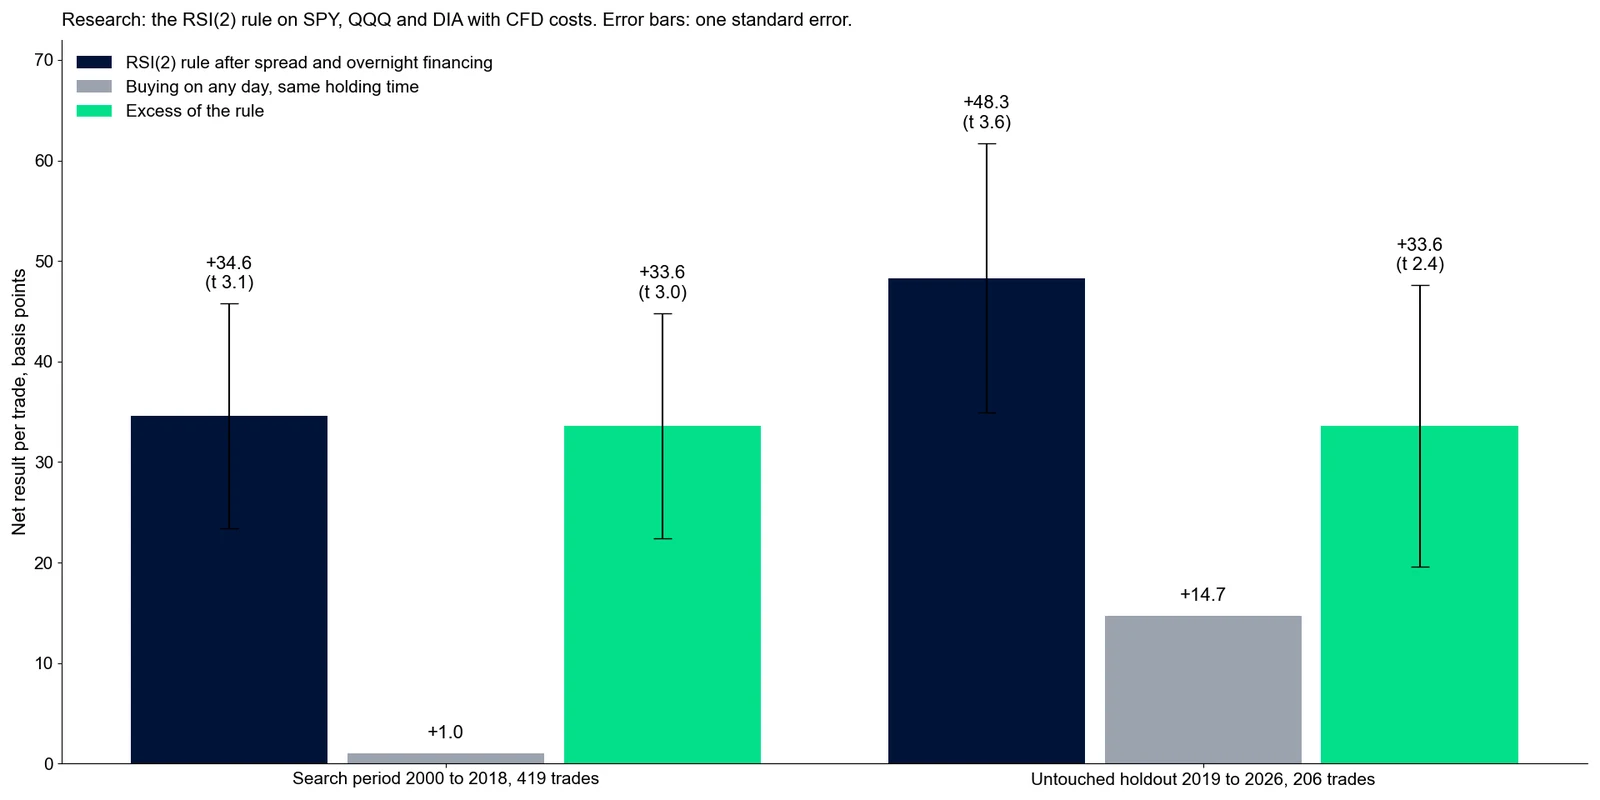
Zwei Sichten: der MetaTrader-Strategietester mit den Einstellungen, die du beim Kauf bekommst (0,5 Prozent Risiko je Trade am Schutz-Stop, 100.000 EUR Startkapital, Pepperstone-Demo, Spread und Swap eingerechnet), und die Forschung auf 26 Jahren Tagesdaten, aus der die Regel stammt.
MT5-Strategietester, alle drei Indizes
- Zeitraum
- Nasdaq 100 und Dow ab 2019, S&P 500 ab Mai 2021, bis Oktober 2026, 1-Minuten-OHLC
- Trades
- S&P 500 50 · Nasdaq 100 67 · Dow 69
- Ergebnis
- +3,7 % · +3,8 % · +1,1 %
- Je Jahr
- +0,68 % · +0,51 % · +0,14 %
- Größter Rückgang
- 0,85 % · 0,79 % · 1,14 % der Equity
- Profit-Faktor
- 2,13 · 1,97 · 1,19
Die S&P-500-Historie dieses Brokers hat vor 2020 keine Kassasitzung, deshalb beginnt dieser Test später. Der Dow ist auch in der Forschung der schwächste Markt. Bei 0,5 Prozent Risiko bewegt PropDip das Konto nur langsam; das ist der Preis für einen Stop, der einen Ausverkauf übersteht.
Forschung: Suchzeitraum und unberührter Holdout
- Daten
- SPY, QQQ, DIA täglich, 2000 bis Oktober 2026
- Kosten
- Spread 2 Basispunkte und Übernachtfinanzierung eines Kassa-CFD
- 2000 bis 2018
- 419 Trades, +34,6 Basispunkte je Trade (t 3,1)
- Holdout 2019 bis 2026
- 206 Trades, +48,3 Basispunkte je Trade (t 3,6)
- Gegen Zufallseinstiege
- +33,6 Basispunkte in beiden Zeiträumen (t 3,0 und 2,4)
- Alle drei Indizes, je 0,5 % Risiko
- etwa +1,0 % pro Jahr bis 2018, +1,7 % pro Jahr ab 2019
Der Holdout lag in einem Bullenmarkt, der Kauf an beliebigen Tagen brachte dort schon +14,7 Basispunkte. Die ehrlichere Zahl ist deshalb der Überschuss von +33,6. Freitags zu schließen, statt übers Wochenende zu halten, senkte das Ergebnis 2000 bis 2018 im S&P 500 von +36 auf +2 Basispunkte je Trade.
- Ein Backtest ist kein Versprechen. Vergangene Ergebnisse garantieren keine künftigen.
- Die Regel ist seit 2008 veröffentlicht und hat sich seitdem gehalten. Überfüllung und Abklingen sind möglich.
- Mean Reversion hat seltene große Verluste: 2020 und 2022 waren negative Jahre, der schlechteste Trade in den Tests endete am Stop.
Was es nicht tut
- Kleine Erträge: bei 0,5 Prozent Risiko etwa ein halbes Prozent pro Jahr und Index.
- Etwa zwei Drittel der Trades laufen übers Wochenende. Ohne Wochenend-Halten verschwindet der Vorteil.
- Die drei Indizes melden oft am selben Tag. Drei Charts sind dann eine Wette in dreifacher Größe.
Was du brauchst
- MetaTrader 5, Hedging- oder Netting-Konto
- Kassa-CFD auf US500, NAS100 oder US30 (kein Forward-CFD)
- Konto, das Halten übers Wochenende erlaubt
- Terminal oder VPS läuft um 16:00 New York
PropDip · 99 USD einmalig
Kein Abo. 10 Aktivierungen. Kauf, Lizenz und Rechnung laufen über den MQL5 Market.
Du hast eine eigene Strategie und willst sie als EA? Ich programmiere sie dir, mit Test auf echten Ticks und vollem Quellcode.
Aus derselben Familie
- PropGuardian · 79 USDSchließt deine Positionen, bevor die Prop-Firm dein Konto schließt.
- PropMirror · 59 USDEin Trade auf dem Master, dieselbe Position auf jedem deiner Konten.
- ForcedFlow · 499 USDHandelt Flüsse, bei denen jemand zu einem festen Zeitpunkt kaufen oder verkaufen muss.
- PropSizer · kostenlosZwei Linien ziehen, die richtige Lotgröße ablesen.
- PropCorrelation · kostenlosZeigt, ob deine offenen Positionen in Wahrheit eine einzige Wette sind.