PropStockDip
Kauft kurze Rücksetzer in S&P-500-Aktien, ein Chart für die ganze Liste.
PropStockDip prüft einmal am Tag, kurz vor dem US-Schluss, rund 500 Aktien des S&P 500, kauft die, die innerhalb eines langfristigen Aufwärtstrends kurz und scharf zurückgesetzt haben, und verkauft sie bei der ersten Erholung oder spätestens nach etwa zwei Wochen. Ich habe die Regel mit Aktien-CFD-Kosten auf 2005 bis 2018 gemessen und einmal auf 2019 bis 2026 geprüft. Sie hat dort lokal bestanden, die globale Korrektur für Mehrfachtests aber nicht. Der Ertrag ist klein, schwankt stark von Jahr zu Jahr, und die Rückgänge sind echt, das steht hier zuerst. PropStockDip ist eine kleine Ergänzung für Trader, die einzelne US-Aktien als CFDs handeln, keine Hauptstrategie. Ohne US-Aktien-CFDs beim Broker bringt es dir nichts.
Eigenständiger EA: PropStockDip eröffnet selbst Positionen und hält sie meist über Nacht und oft übers Wochenende. Erlaubt dein Konto kein Halten übers Wochenende, passt es nicht.
49,99 USD einmalig
Kein Abo. 10 Aktivierungen. Kauf, Lizenz und Rechnung laufen über den MQL5 Market.
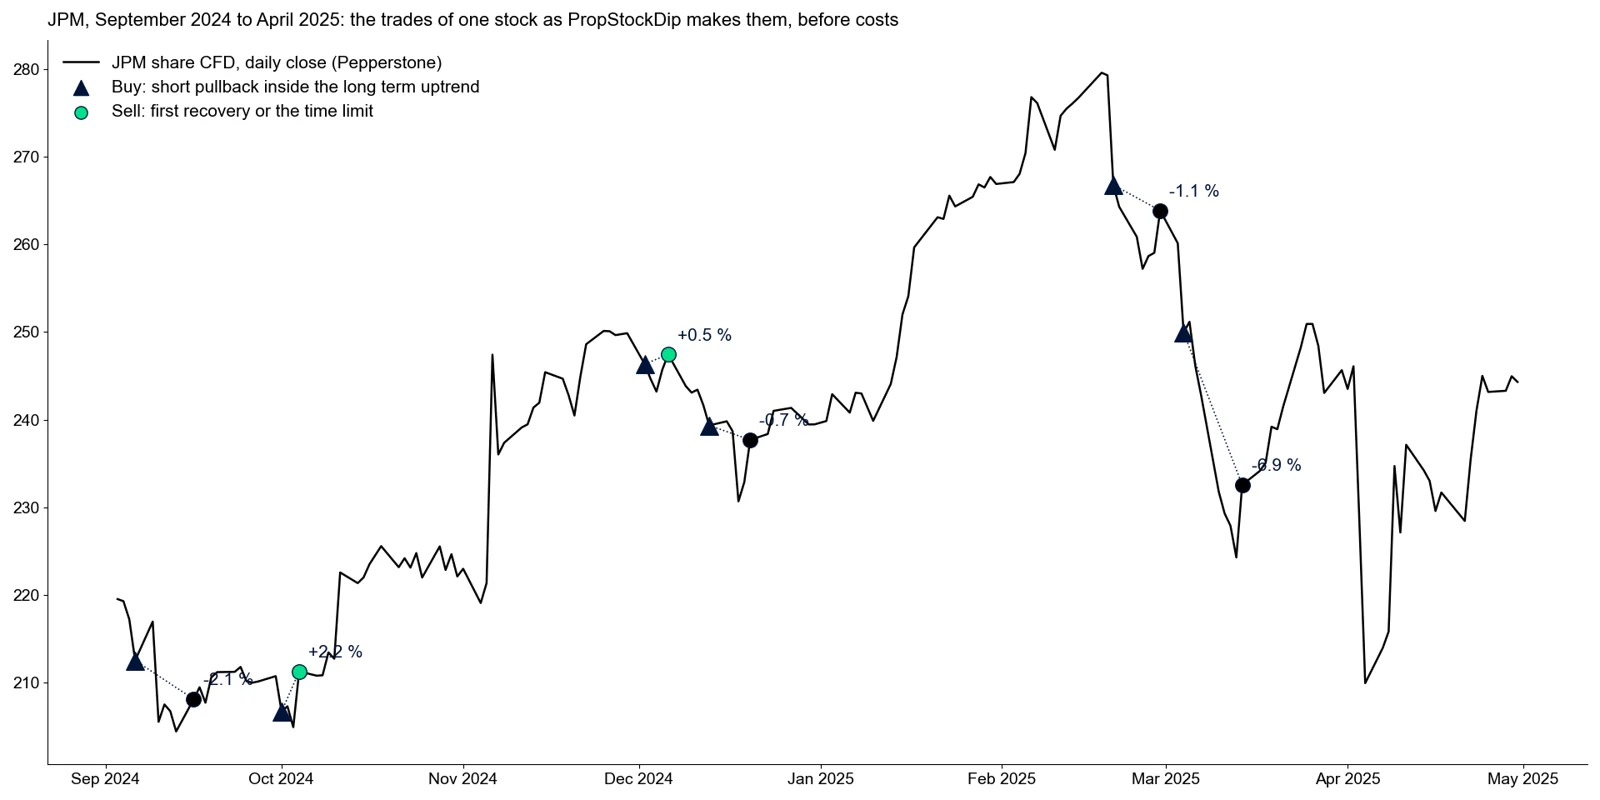
So sieht es auf dem Chart aus
Eine Aktie der Liste
JPM von September 2024 bis April 2025 auf Pepperstone-Daten, so wie PropStockDip die Trades macht, vor Kosten. Den Zeitraum habe ich vor dem Blick auf die Trades festgelegt: zwei von sechs Trades gewinnen, einer verliert 6,9 Prozent im Ausverkauf vom März 2025. Beides gehört dazu.
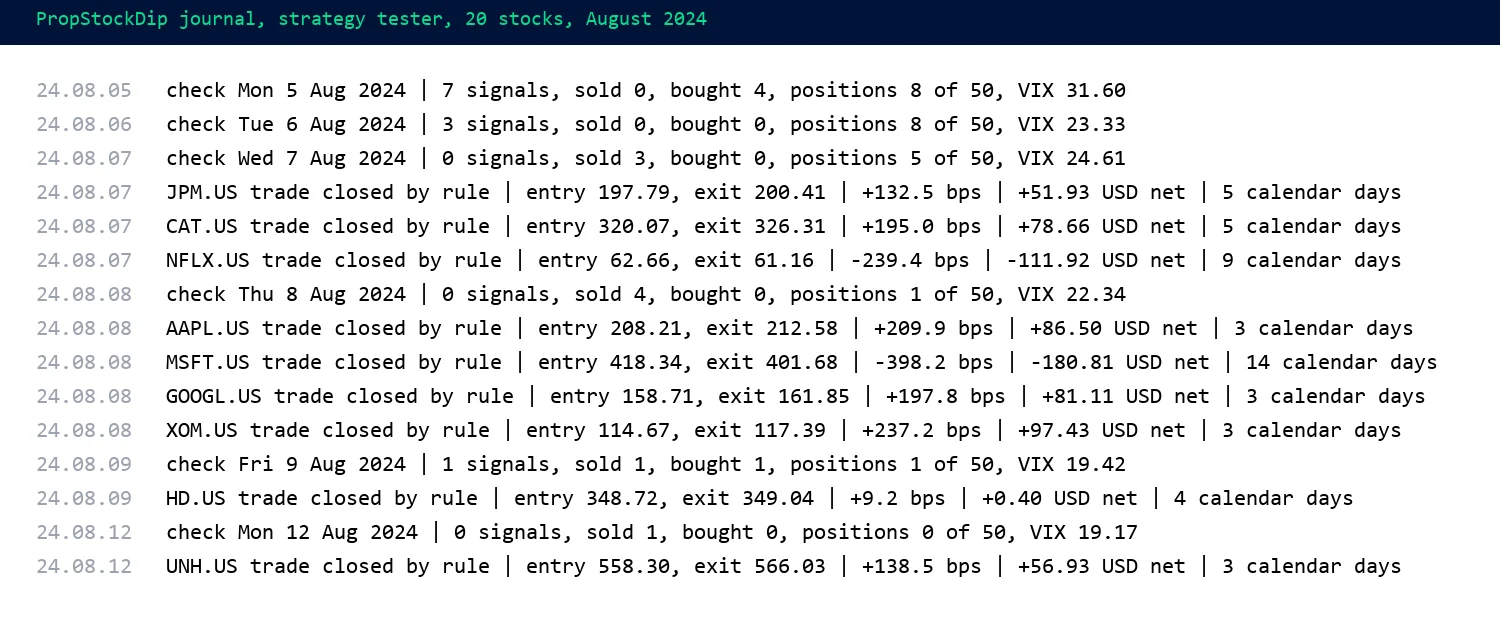
Journal im Strategietester
Echte Zeilen aus dem MetaTrader-Strategietester auf Pepperstone-Daten, 20 Aktien, August 2024: jede tägliche Prüfung mit Signalen, Käufen und Verkäufen, jeder geschlossene Trade mit Ergebnis in Basispunkten und in Geld nach Kommission und Swap.
Was es anders macht
Ein Chart, viele Aktien
Die S&P-500-Liste ist eingebaut (Stand August 2026). Die Symbolnamen findet PropStockDip selbst (AAPL.US, AAPL, #AAPL und ähnliche), oder du setzt Präfix und Suffix deines Brokers. Eine eigene Tickerliste geht auch.
Nichts zum Optimieren
Einstieg, Ausstieg und Trendwerte stehen fest im Code, dieselben Werte wie in der Studie. Einstellbar sind Anzahl und Größe der Positionen und die Spread-Grenze.
Gegen die Forschung geprüft
Die EA-Logik, in Python nachgebaut, erzeugt auf den Pepperstone-Tageskursen von 29 Aktien 2020 bis 2026 dieselben Trades wie meine Forschungsrechnung: 1.180 von 1.190, die Abweichungen sind zwei Abspaltungen und das Fensterende. Im MetaTrader-Strategietester macht der EA auf 20 Aktien 2021 bis 2024 dieselben Trades wie diese Python-Rechnung, 558 von 563.
Optionale Steuerungen, nicht validiert
In meinen Daten lief die Regel bei hohem VIX und auf volatilen Aktien besser. Das habe ich erst nach dem Holdout auf denselben Daten gefunden, es ist eine Hypothese. VIX-Steuerung und Vorzug volatiler Aktien sind deshalb standardmäßig aus. Den Vorwärtstest auf einem Demokonto habe ich vor dem Start schriftlich festgelegt; das Ergebnis berichte ich, auch wenn es negativ ist.
Testergebnisse
Die Forschung, aus der die Regel stammt: S&P-500-Mitglieder zum jeweiligen Tag, 2005 bis Oktober 2026, Kosten wie bei meinem Broker (0,02 USD Kommission je Aktie und Seite, Übernachtfinanzierung, Spread).
Je Trade: Suchzeitraum, Holdout, echte CFD-Schlusskurse
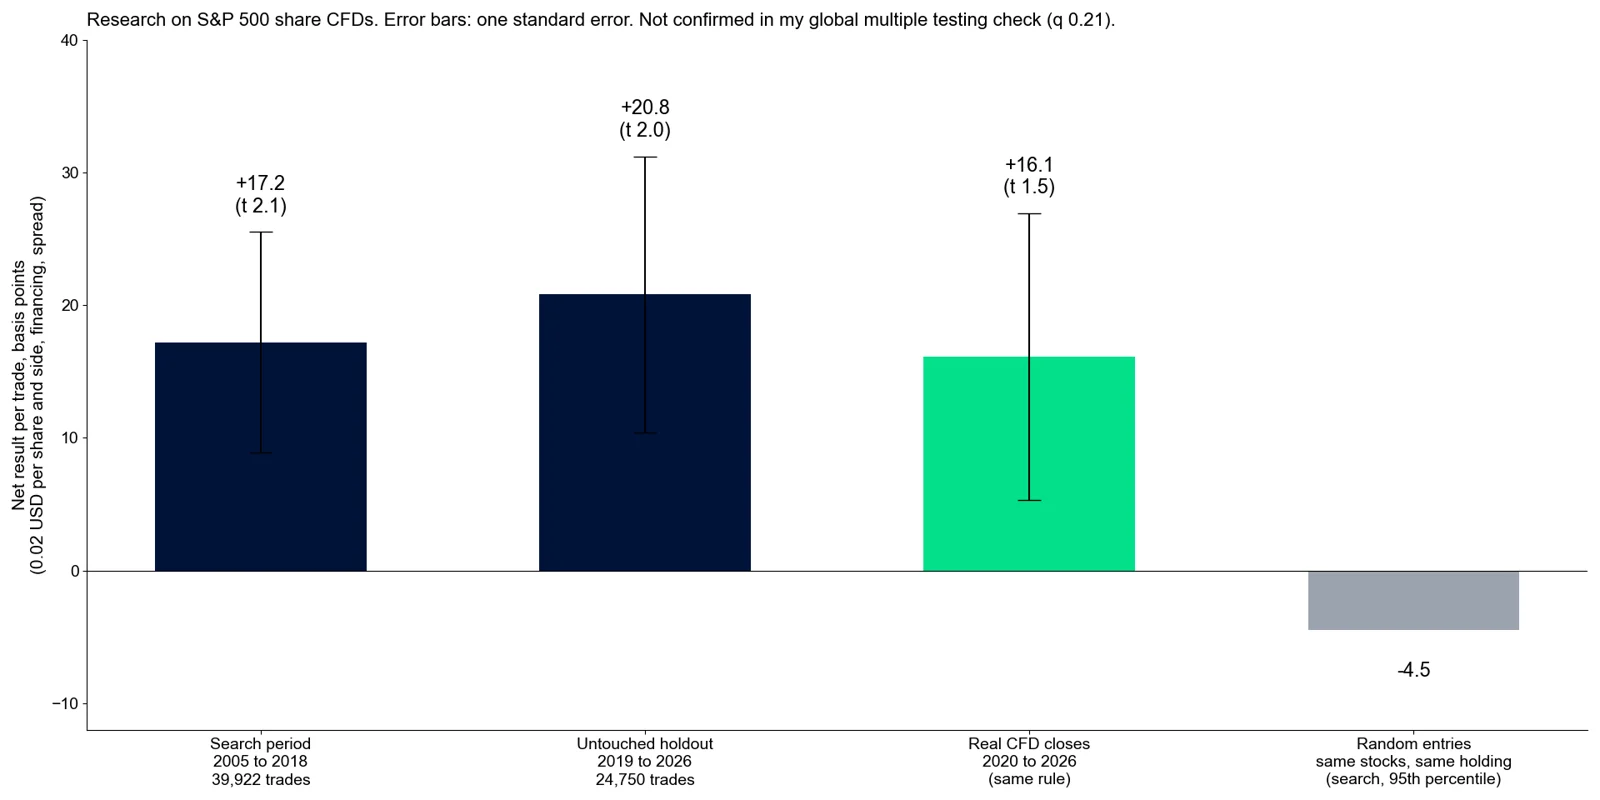
- 2005 bis 2018
- 39.922 Trades, +17,2 Basispunkte je Trade (t 2,1)
- Holdout 2019 bis 2026
- 24.750 Trades, +20,8 Basispunkte je Trade (t 2,0)
- Echte CFD-Schlusskurse 2020 bis 2026
- +16,1 Basispunkte je Trade (t 1,5)
- Globale Mehrfachtest-Korrektur
- q 0,21, nicht bestanden
Der Effekt ist breit: jede der 24 benachbarten Einstellungen, die ich geprüft habe, war positiv. Statistisch bleibt er schwach. Die Jahre schwanken stark, 2022 war deutlich negativ.
Als Portfolio: 10 Aktien, ohne Hebel
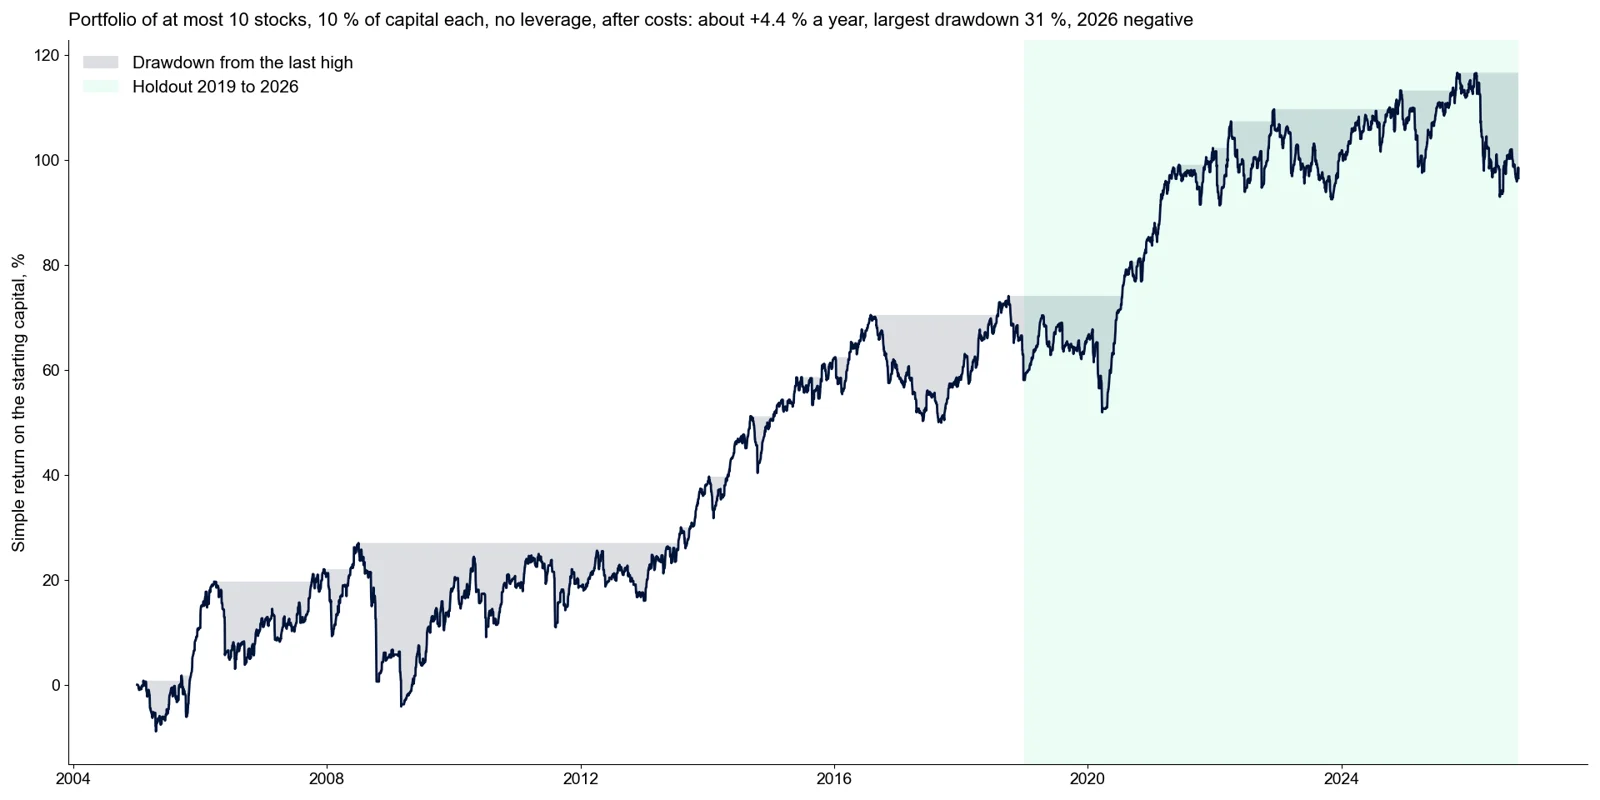
- Aufbau
- höchstens 10 Positionen zu je 10 % des Kapitals
- Ertrag
- etwa +4,4 % pro Jahr, einfach gerechnet
- Größter Rückgang
- etwa 31 % des Startkapitals (2008 bis 2009)
- Bestes Jahr
- +22 % (2013)
- Flache Strecken
- 2010 bis 2012 und 2016 bis 2018 um null, 2008 etwa minus 16 %
- Sharpe Ratio
- etwa 0,4
- 2026 bis Mitte Oktober
- etwa minus 16 %, das schwächste Jahr im Test
Das ist kein EA für schnelles Wachstum. Auf Prop-Konten mit Verlustgrenzen braucht er ein Drittel der Standardgröße oder weniger.
- Ein Backtest ist kein Versprechen. Vergangene Ergebnisse garantieren keine künftigen.
- Die Aktienliste ist heutig; gestrichene Aktien fehlen bei den echten CFD-Schlusskursen (Survivorship).
- An Crash-Tagen melden viele Aktien gleichzeitig, die Plätze füllen sich mit einer Wette auf die Erholung.
Was es nicht tut
- Kein Stop Loss: die getestete Regel hat keinen. Das Risiko steuern Positionswert und Anzahl der Positionen.
- Kleine Erträge, Rückgänge bis 31 % im Backtest, 2026 bisher etwa minus 16 %.
- Dünner Vorsprung je Trade (etwa 0,2 % nach Kosten): bei 0,15 % Spread je Hin- und Rückweg fällt er auf +8,6 Basispunkte und ist nicht mehr signifikant. Spreads des Brokers vorher prüfen.
- Rund zwei Drittel der Trades laufen übers Wochenende.
Was du brauchst
- MetaTrader 5, Hedging- oder Netting-Konto
- US-Aktien-CFDs beim Broker
- Konto, das Halten übers Wochenende erlaubt
- Terminal oder VPS läuft vor dem US-Schluss
PropStockDip · 49,99 USD einmalig
Kein Abo. 10 Aktivierungen. Kauf, Lizenz und Rechnung laufen über den MQL5 Market.
Du hast eine eigene Strategie und willst sie als EA? Ich programmiere sie dir, mit Test auf echten Ticks und vollem Quellcode.
Aus derselben Familie
- PropGuardian ↗ · 79 USDSchließt deine Positionen, bevor die Prop-Firm dein Konto schließt.
- PropMirror ↗ · 59 USDEin Trade auf dem Master, dieselbe Position auf jedem deiner Konten.
- ForcedFlow · 499 USDHandelt Flüsse, bei denen jemand zu einem festen Zeitpunkt kaufen oder verkaufen muss.
- PropDip · 99 USDKauft kurze Rücksetzer in den US-Indizes, mit einer Regel, die vor dem Bau gemessen wurde.
- PropSizer ↗ · kostenlosZwei Linien ziehen, die richtige Lotgröße ablesen.
- PropCorrelation ↗ · kostenlosZeigt, ob deine offenen Positionen in Wahrheit eine einzige Wette sind.